🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
ФОП
02.03.2026
Податкове зловживання та дроблення бізнесу: що змінить новий законопроєкт для ФОП
Мінфін готує податкову реформу, яка може докорінно змінити правила для ФОП і бізнесу. У Податковому кодексі планують закріпити поняття «податкове зловживання», що дасть податковій більше повноважень: перевіряти операції за 7 років, анулювати спрощену систему заднім числом і донараховувати податки. Богдан Янків розповідає, які ризики це створює та до чого варто готуватися вже зараз
- Нові правила Мінфіну: «податкове зловживання» та боротьба з дробленням бізнесу
- Приклад ситуації
- Збільшення строків давності при податковому зловживанні
- В чому ризик цієї норми
- А тепер ключове
- Ознаки податкового зловживання
- Куди все йде із дробленням бізнесу
Нові правила Мінфіну: «податкове зловживання» та боротьба з дробленням бізнесу
Богдан Янків дослідив новий великий законопроєкт, яким хочуть змінити Податковий кодекс України (далі – ПКУ) та ввести поняття:
- податкове зловживання.
Наразі поняття дроблення бізнесу не існує на рівні закону, хоча його активно використовують:
- податкова;
- БЕБ;
- народні депутати.
Підробленням бізнесу прийнято називати поділ одної великої бізнес-організації на багато ФОПів, але це чисто народне поняття, яке абсолютно ніде не визначено на рівні закону, принаймні на сьогоднішній момент.
Зараз є лише дуже узагальнююча стаття 212 Кримінального кодексу України (далі – КК), яка говорить про ухилення від сплати податків. І власне вже під цю статтю КК притягують дороблення бізнесу у форматі того, що коли один власник розділився на декілька ФОПів, таким чином він якби ухилився від сплати податку за загальною системою оподаткування.
Проте, ця стаття містить умову, що в разі сплати всіх податків, по яких висунута претензія, відбувається звільнення від відповідальності по кримінальній статті. Тому, в реальному житті ця стаття дає вихід із ситуації, навіть у разі порушення.
Але ті зміни, які готують, будуть нести ще більш серйозніші санкції на всіх ФОП, які беруть участь у доробленні бізнесу.
Мінфін оголосив публічне обговорення законопроєкту щодо впровадження протидії правил ухилення від оподаткування. В цілому це великий законопроєкт, який містить багато нових правил щодо:
- виходу з податкового резидентства;
- оподаткування приросту капіталу;
- впровадження поняття «податкове зловживання», яке будуть використовувати для того, щоб боротися із дробленням бізнесу.
Пропонується внести нову статтю в ПКУ, яка визначить, що під податковим зловживанням буде вважатися одна операція або декілька операцій, які спрямовані:
- на зменшення податків;
- на використання податкової знижки;
- на збільшення витрат в процесі оподаткування.
Тобто, податківці будуть аналізувати операцію не лише формально, що вона пройшла під певною системою оподаткування на певний банківський рахунок, де ви сплатили податок, а будуть мати право дивитися на суть операції та її ефективність
Приклад ситуації
Вам на рахунок ФОП прийшло за рік, наприклад, 100 оплат на суму 5 млн грн. Всі ці оплати будуть перевіряти не лише на відповідність КВЕДів, видачу фіскальних чеків і на предмет того, чи в межах ліміту обороту, а також зможуть ставити питання, чи не було тут податкового зловживання.
Тобто, чи зможете ви довести, як бізнес, що ті операції, які ви проводили, мають економічний сенс та бізнес-доцільність.
Подібну річ вже зараз робить фінансовий моніторинг в банку. Коли ви отримали багато грошей, вас однозначно запитають, що це за гроші, чи легальна діяльність, яка здійснена для отримання таких грошей, та чи сплачені податки.
Таку ж функцію додадуть і податківцям.
Збільшення строків давності при податковому зловживанні
Що хоче зробити податківець? Це збільшити строк позовної давності для всіх, в кого кваліфіковане оце податкове зловживання.
Як це працюватиме?
- Крок номер один. Податкова проводить документальну перевірку в межах давності трьох років.
- Крок номер два. Перевірка відбувається в тому числі на ознаки податкового зловживання.
- Крок номер три. Якщо податкова все ж таки кваліфікувала податкове зловживання, то вона зразу збільшує свій період строків давності і перевіряє не за три останні роки, а за сім останніх років. І це буде дуже-дуже підступна норма. Якщо її введуть, вона буде насправді супер небезпечною.
В чому ризик цієї норми
Якщо податкова кваліфікує вам податкове зловживання, ви втрачаєте будь-яке право на:
- податкові витрати;
- податкові знижки;
- будь-які інші податкові пільги.
Наприклад, якщо ви отримували податкову знижку в зв'язку з оплатою навчання дітей у школі чи садку, або отримували знижку через іпотечний кредит, всю цю податкову пільгу анулюють заднім числом через кваліфікацію податкового зловживання у випадку перевірки.
Наступна підступна норма буде давати право анулювати спрощену систему оподаткування всім ФОПам, яким кваліфіковано це податкове зловживання.
Зараз анулюють єдиний податок заднім числом за:
- податкові борги;
- відсутність КВЕДу;
- прийняття оплат від невірного платника.
За законопроєктом додатково зможуть анулювати єдиний податок заднім числом і відповідно за податкове зловживання. Тобто, це буде такий оціночний момент, який буде залежати персонально від податкового інспектора
А тепер ключове
Уявімо, що:
- вам кваліфікували податкове зловживання;
- вам збільшили строк позовної давності до 7 років назад і якщо за цей весь час у вас був ФОП, то створюється формальна підстава заднім числом назад на 7 років анулювати вам спрощену систему оподаткування і рахувати податок за ставкою на загальній системі, але не за короткий період, а за фактично весь отриманий вами оборот протягом семи років.
А якщо якомусь ФОПу умовно підозрюють його у податковому зловживанні і йому все ж таки анулюють єдиний податок, то це буде, що аж на 7 років назад. Крім того, ФОП не зможе отримати єдиний податок не тільки протягом наступного року, як це зазвичай, а строки хочуть подвоїти. Вони будуть:
два роки не мати можливості повернутися назад на спрощену систему оподаткування для роботи.
Крім того, в законопроєкті планується ще один хитрий момент. Коли вам анулюють єдиний податок, то ще до кінця кварталу ви все ж таки перебуваєте на спрощеній системі оподаткування, поки вам анулюють єдиний податок і за цей період, поки ви перебуваєте на єдиному податку в межах кварталу, платите підвищену ставку – 15%.
Її хочуть подвоїти. До 30% єдиного податку потрібно буде сплатити, якщо кваліфікують податкове зловживання.
Тому, як бачимо, дороблення бізнесу може стати не просто кримінальною справою, яку можна закрити через сплату податків, а ще й:
- перевірка може відбутися за 7 років назад;
- анулюють єдиний податок на два роки вперед;
- позбавлять всіх податкових пільг, знижок і тому подібних речей.
Втім, це лише законопроєкт від Мінфіну, його ще навіть не подано до Парламенту і в кінцевій редакції він може бути значно простіший і легший.
Але проєкт нам насправді допомагає зрозуміти траєкторію руху, філософію Мінфіну, щоб орієнтуватися, які ризики можуть бути і до чого готуватися.
Ознаки податкового зловживання
По-перше, насправді не очікуйте, що для податкових зловживань будуть дуже чіткі математичні параметри, по яких воно буде визначатися і кваліфікуватися. Це буде будуватися на суб'єктивному оціночному понятті, яке буде розглядатися в кожному випадку абсолютно індивідуально.
По-друге, варто готуватися до того, що потрібно буде самостійно пояснювати економічну доцільність та вигоду вашого бізнесу і захищати його перед податковою, щоб довести, що у вас немає податкового зловживання. Як це зараз робиться під час фінмоніторингу банків, коли пишуться об’ємні листи-пояснення.
Загальними ознаками податкового зловживання будуть наступні:
- Ціль господарської операції є не бізнес, а отримання податкової вигоди.
- Господарська операція може кваліфікуватися як штучна, тобто без обґрунтованих комерційних підстав та причин.
- Господарська операція дублює інші операції в сукупності і таким чином отримувач платежу не може обґрунтувати економічну доцільність і економічного результату.
- Економічний ефект отримує не отримувач цієї операції, а стороння інша особа, яка має дані цього отримувача.
- Господарська операція має неринкові умови.
Тобто, як бачите: жодної конкретики, на перший погляд, немає, але в реальному житті це створює податківцям умови для прийняття рішення щодо податкового зловживання у дуже багатьох випадках.
Богдан Янків прогнозує, що цей закон точно приймуть, але не в такій строгій формі і скоріш за все це буде не швидше ніж два, а може навіть три роки.
Крім того, внаслідок прийняття цього закону, скоріш за все, буде дуже багато судових справ, де будуть пробувати оспорювати рішення про податкове зловживання. І лише вже на основі цих всіх судових рішень, судової практики будуть більш чітко зрозумілі критерії, що є податковим зловживанням, а що не є. Але це буде відомо тільки вже в майбутньому.
Куди все йде із дробленням бізнесу
По тому, що ми бачимо, держава хоче вкрай активно боротися із дробленням бізнесу, але об'єктивно не хватає чіткого розмежування:
коли це дроблення бізнесу, а коли це просто, наприклад, разом працює вся сім'я. Станом на зараз, якщо проводити якісь аналогії, то в нас є поняття сімейне фермерське господарство, яке дає можливість сім'ї працювати на своїй земельній ділянці разом через один ФОП.
Адвокат прогнозує, що в майбутньому поняття «сімейний бізнес» буде розширюватися. І щоб не отримувати податкового зловживання, ФОПам потрібно буде реєструватися як група сімейних ФОПів, яка здійснює сімейний бізнес. Це, власне, і буде межею між дробленням та недробленням бізнесу. Але поки що таких публічних ініціатив, про які можна обговорювати, немає, тому чекаємо.
Джерело: Богдан Янків
Читайте більше:
Як вести ФОП 2 група в 2026 році: облік, звіти, первинка
Індикатори підозрілих фінансових операцій для банків від НБУ
Червона лінія для ФОПа: скільки можна заборгувати з ЄП, щоб не вилетіти зі спрощенки
Мінфін запускає податкову реформу проти ухилення від оподаткування за стандартами ЄС
ФОП зареєстрований після початку бойових дій: чи можна не платити єдиний податок і військовий збір
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Бронювання, критичність
27.10.2026
Критичність через Координаційний центр: скільки чекати на рішення за Постановою №1328
Із 27 жовтня 2026 року отримання статусу критично важливого підприємства відбуватиметься за оновленою процедурою, передбаченою постановою КМУ №1328. Тепер уповноважений орган має розглянути документи підприємства, передати звернення до Координаційного центру та врахувати його рекомендації перед ухваленням остаточного рішення. Загальний строк розгляду може суттєво збільшитися, адже центр має до одного календарного місяця на підготовку рекомендацій
Податкова та фінзвітність
27.10.2026
Що потрібно знати про подання фінзвітності для платників податку на прибуток у 2026 році
Платники податку на прибуток зобов'язані подавати фінансову звітність разом з податковою декларацією. А для деяких підприємств, звітність повинна супроводжуватися аудиторським висновком та подаватися до 10 червня року, наступного за звітним
Форма №20-ОПП
27.10.2026
Заява №20-ОПП подавалася на папері, але даних в Е-кабінеті немає: як діяти платнику податків
Якщо в Електронному кабінеті немає інформації про об’єкт оподаткування, щодо якого подавали паперову заяву за формою №20-ОПП, а примірник із відміткою про отримання втрачено, платник податків може звернутися до податкової для звірки даних. Водночас за неподання заяви у встановлені строки передбачені штрафи. Тож важливо з’ясувати, чи була заява отримана контролюючим органом, перш ніж робити висновки про відповідальність
Бронювання, критичність
27.10.2026
Що потрібно знати підприємствам за Постановою №1328: роз'яснення від Мінекономіки
Постанова КМУ від 23.10.2026 №1328 уточнює правила визначення критично важливих підприємств і бронювання працівників. Чинні статуси критичності не скасовуються автоматично, а галузеві та регіональні критерії мають переглянути протягом 10 днів. Документ також передбачає участь Координаційного центру в погодженні критеріїв і збільшенні ліміту бронювання понад 50%. Розглянемо, як зміни вплинуть на підприємства, зокрема гуманітарної сфери, та що потрібно зробити для збереження або отримання статусу критично важливого
ФОП
27.10.2026
Зіпсовані товари у ФОП: чи можна врахувати втрати у витратах
ФОП на загальній системі оподаткування не можуть включати до складу витрат втрати товарів унаслідок природного убутку або псування. Податковий кодекс України не передбачає таких витрат у переліку тих, що безпосередньо пов’язані з отриманням доходу
Бронювання, критичність
27.10.2026
Скасували критерій – скасували критичність: як перегляд критеріїв вплине на вже існуючі статуси
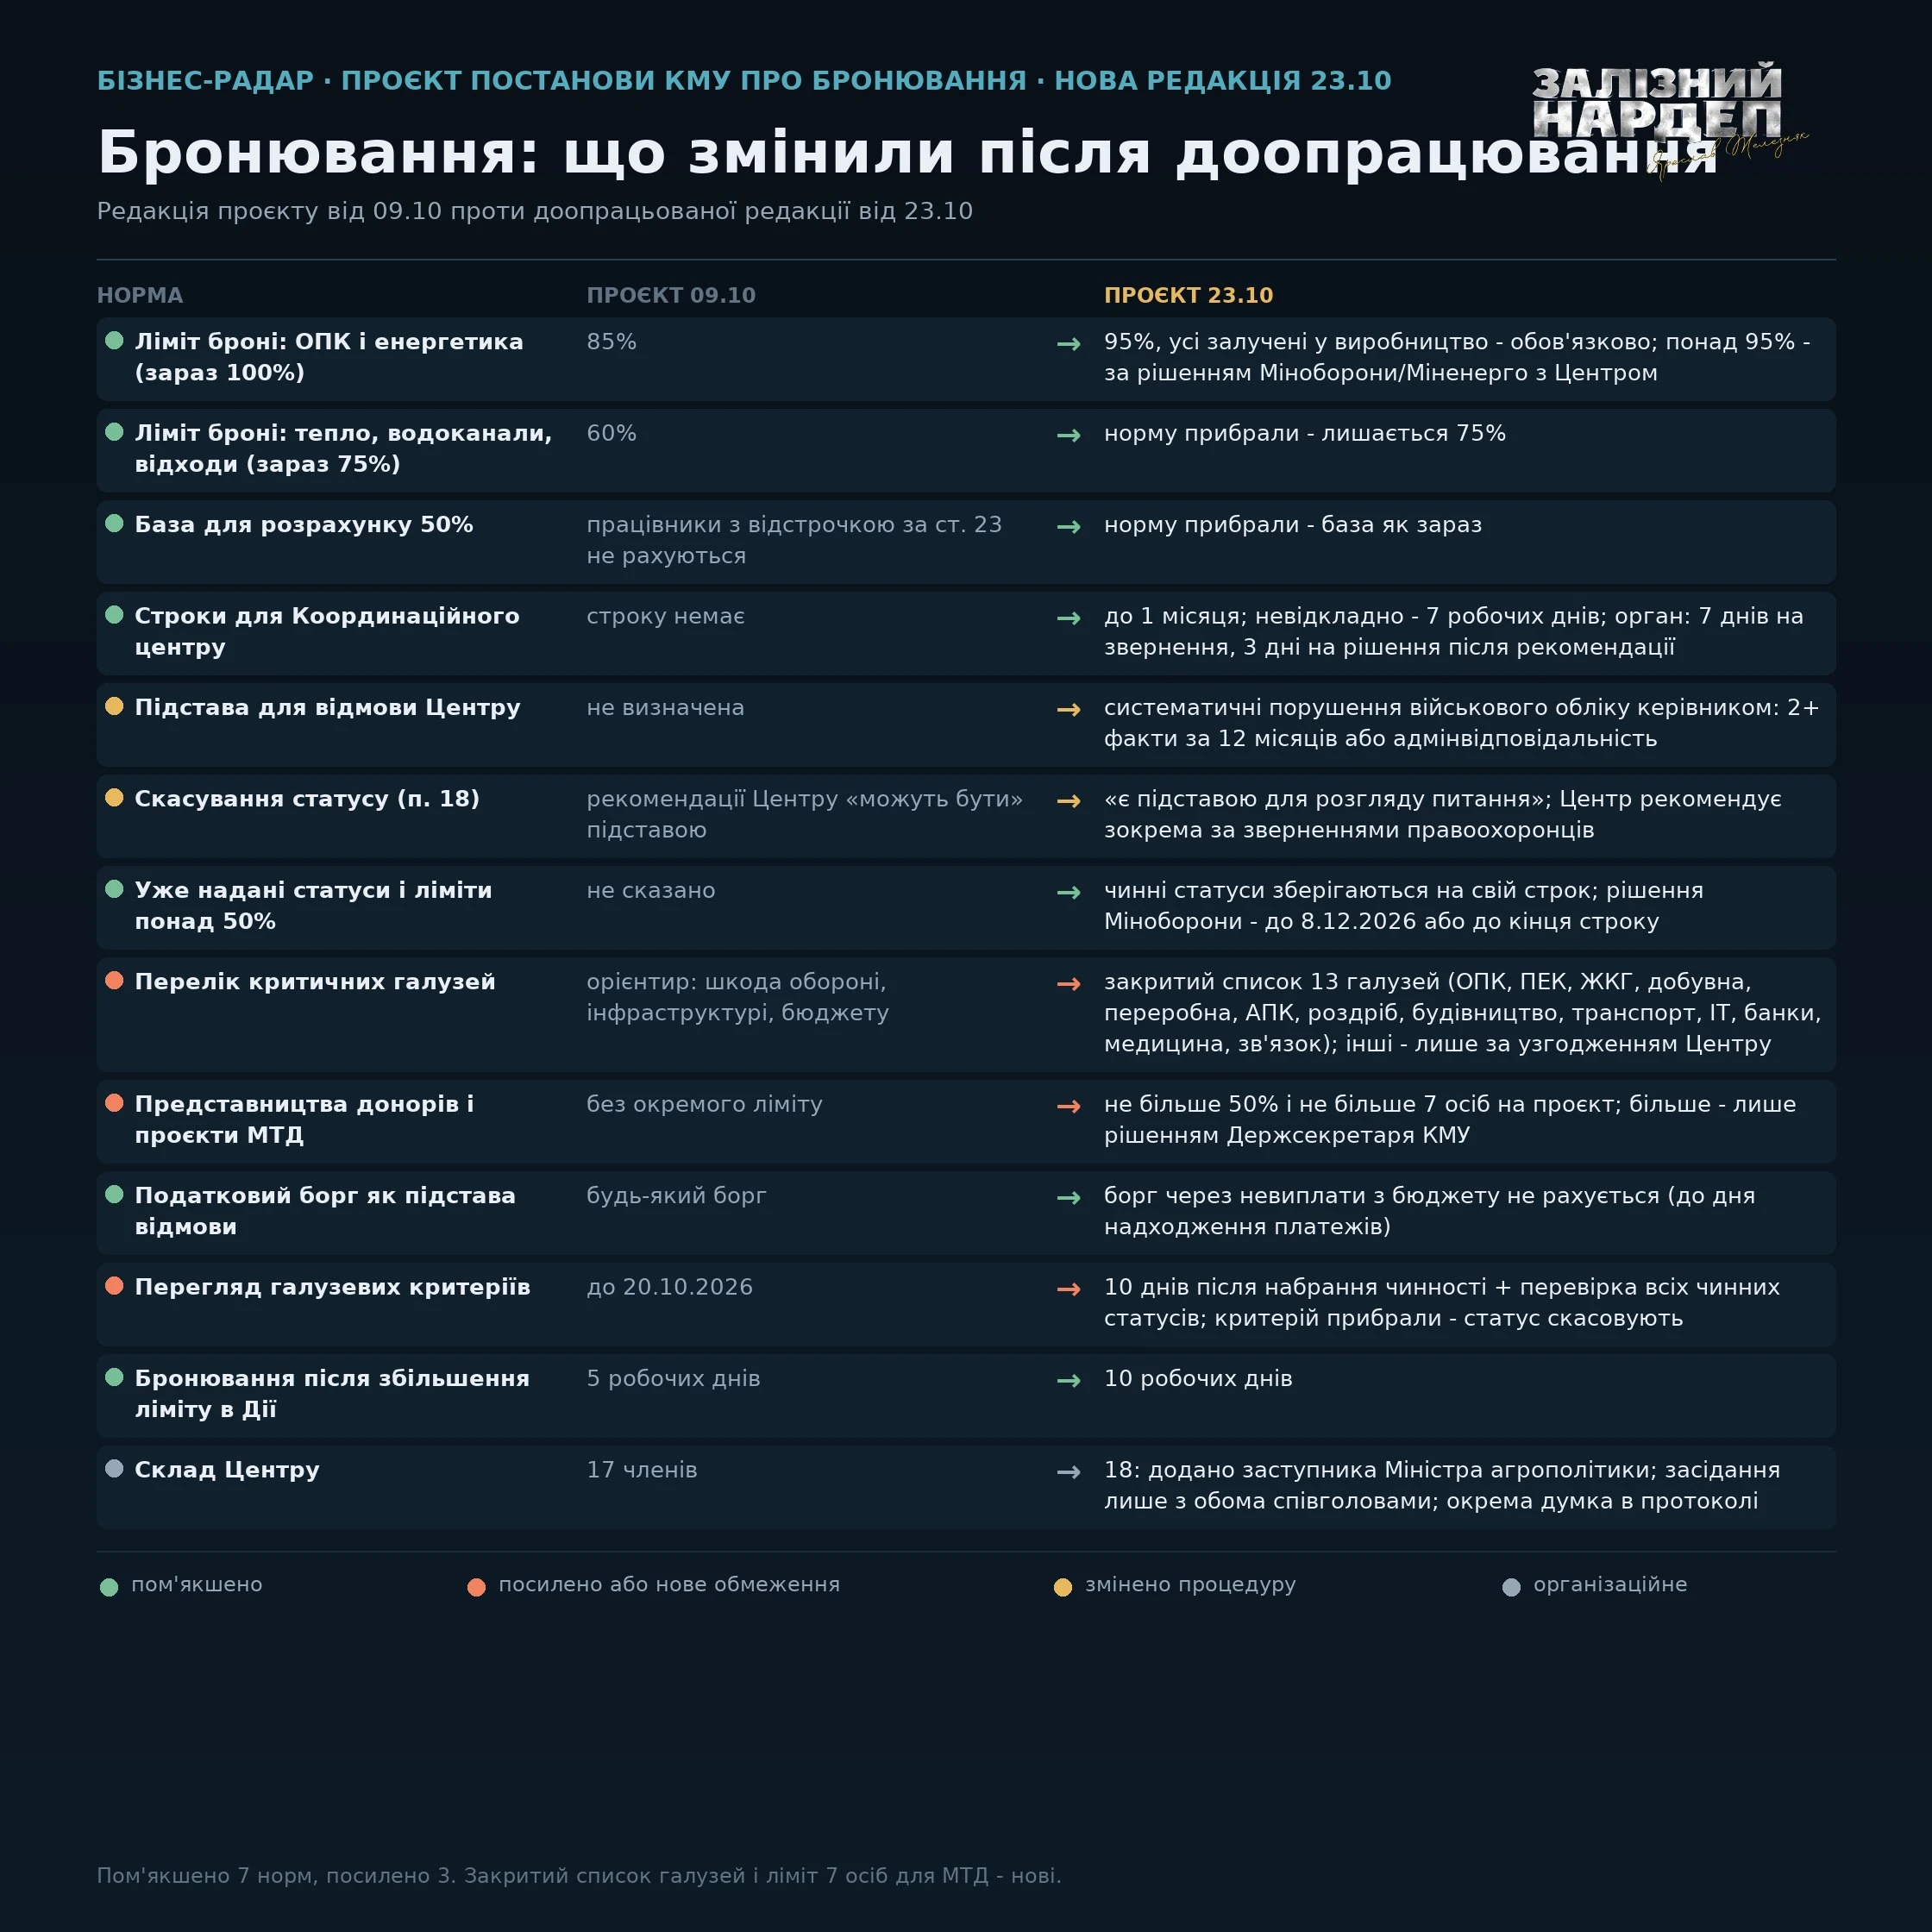
Постанова КМУ від 23.10.2026 №1328, яка набрала чинності 27 жовтня, запроваджує перегляд галузевих і регіональних критеріїв визначення критично важливих підприємств. Центральні органи виконавчої влади та обласні військові адміністрації мають зробити це протягом 10 днів. Раніше ухвалені рішення про критичність залишаються чинними до завершення встановленого строку, однак якщо критерій, за яким підприємство отримало статус, скасують, критичність також буде втрачено. Тож підприємствам варто стежити за оновленням критеріїв, щоб оцінити ризики для свого статусу та бронювання працівників
Судова практика
27.10.2026
ВС роз’яснив нюанси звільнення за прогул після скасування надомної роботи в умовах воєнного стану
Верховний Суд підтвердив правомірність звільнення працівника за прогул після скасування режиму надомної роботи. Працівник відмовився ознайомитися з наказом, а після зміни умов праці продовжив працювати вдома замість виходу до офісу. Суд дійшов висновку, що роботодавець належно повідомив працівника про зміни та дотримався процедури звільнення. Розглянемо, які правові висновки варто врахувати роботодавцям
Витрати діяльності
27.10.2026
Чи може незалежник включити до складу витрат суми оплаченої орендної плати за 2026 рік у 2025
Фізична особа, яка здійснює незалежну професійну діяльність, має право включити до складу витрат суму оплачених орендних платежів за наступний рік на підставі документального підтвердження факту їх сплати, якщо договором оренди передбачена можливість сплати у звітному році платежів за наступний рік
Бронювання, критичність
27.10.2026
Критичний статус під загрозою: коли Координаційний центр може ініціювати його скасування
Із 27 жовтня 2026 року в Україні працює новий Координаційний центр з організації бронювання військовозобов’язаних. Він не ухвалюватиме рішень про бронювання самостійно, проте його рекомендації впливатимуть на отримання критичного статусу, збільшення лімітів бронювання та перегляд уже наданого статусу. Окремі ризики для бізнесу – звернення правоохоронців і систематичні порушення правил військового обліку керівником. Розбираємося, які повноваження отримав центр і що це означає для підприємств
Оренда
27.10.2026
Реєстрація компанії та зміна адреси: що перевірятиме держреєстратор із 27 жовтня
Із 27 жовтня 2026 року державні реєстратори перевіряють правові підстави користування нерухомістю, адресу якої зазначають як місцезнаходження юридичної особи. Нові вимоги стосуються реєстрації створення компанії та зміни її місцезнаходження. Якщо офіс орендують, для підтвердження права користування може знадобитися договір оренди, а реєстратор додатково перевірить право власності орендодавця. Розглянемо, що потрібно врахувати бізнесу під час реєстраційних дій

Календар бухгалтера
27.10.2026
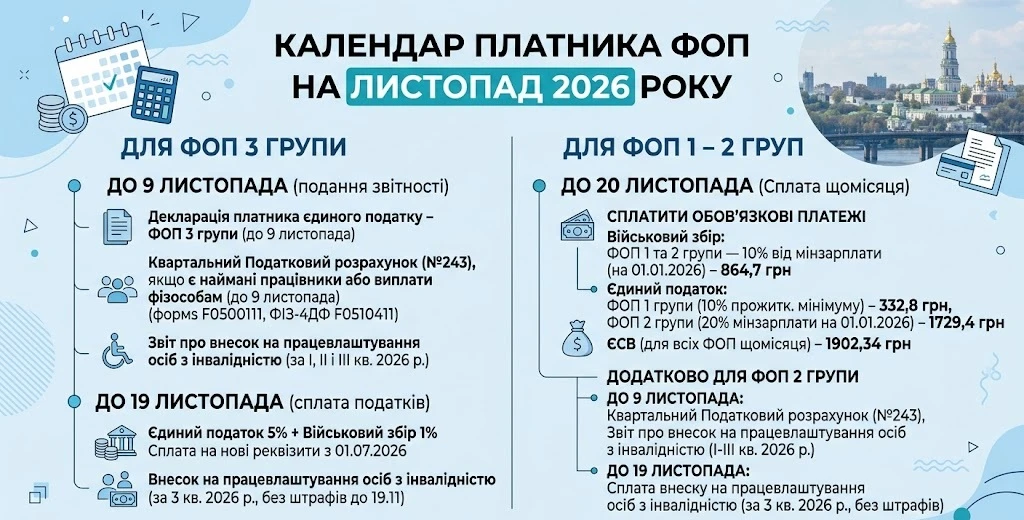
Що повинен зробити ФОП у листопаді 2026 року: податки, звіти та строки сплати
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі
Відпустка, відпускні
27.10.2026
Немає роботи на підприємстві: чи можна відправити працівників у відпустку за власний рахунок
Відпустка без збереження заробітної плати надається виключно за бажанням працівника, і навіть під час воєнного стану роботодавець не має права примушувати персонал писати відповідні заяви. Відсутність роботи чи фінансові труднощі підприємства не є підставою для примусового відправлення працівників у неоплачувану відпустку

ФОП
27.10.2026
Допомога ФОП на енергонезалежність до 30 000 грн: нові правила з 27 жовтня – як отримати та витрачати
ФОПи можуть отримати від держави від 15 000 до 30 000 грн на забезпечення енергонезалежності. Із 27 жовтня 2026 року діють оновлені правила надання допомоги: скасовано вимогу щодо використання Дія.Картки, а кошти перераховують на спеціальний рахунок IBAN і витрачають безготівково на енергообладнання та його монтаж. Розглянемо, хто має право на виплату, як подати заяву через Дію, на що можна витратити кошти та яких умов потрібно дотримуватися, щоб не довелося повертати допомогу
Бронювання, критичність
27.10.2026
Нові правила бронювання з 27 жовтня 2026 року: що потрібно знати роботодавцям
Уряд постановою №1328 від 23 жовтня 2026 року уточнив правила бронювання військовозобов’язаних. Зміни стосуються погодження збільшення квоти понад 50%, окремих підприємств оборонно-промислового та паливно-енергетичного комплексів, громадських і благодійних організацій, а також виконавців міжнародних проєктів. Що це означає для роботодавців, які умови потрібно виконати та чому практичне застосування нових правил поки викликає запитання – розбираємо далі


Бронювання, критичність
27.10.2026
Критичність підприємств переглянуть до 7 листопада: що робити роботодавцям
До 7 листопада 2026 року держоргани мають переглянути критерії, за якими підприємства отримують статус критично важливих. Постанова КМУ №1328 передбачає, що за результатами такого перегляду статус можуть скасувати підприємствам, які більше не відповідатимуть оновленим вимогам. Водночас раніше ухвалені рішення залишаються чинними протягом установленого строку, якщо їх не скасують. Розповідаємо, що змінюється для роботодавців і чи варто вже зараз готувати документи на отримання критичності

Цільове фінансування
27.10.2026
З 15 жовтня ФОП може отримати від держави до 30000 грн на енергообладнання: як подати заяву
ФОПи та малі підприємства можуть отримати від 15 000 до 30 000 грн на придбання енергообладнання та його монтаж. Розмір допомоги залежить від кількості найманих працівників, а подати заяву потрібно через портал «Дія». Розповідаємо, хто має право на виплату, на що можна витратити кошти та які умови необхідно виконати після їх отримання

Бронювання, критичність
27.10.2026
ДАР призупинив прийом заявок на визначення агропідприємств критично важливими
У Державному аграрному реєстрі (ДАР) тимчасово призупинили прийом заявок на визначення агропідприємств критично важливими. Причина – постанова КМУ №1328 від 23 жовтня 2026 року, яка передбачає перегляд і узгодження критеріїв критичності відповідно до оновлених вимог