☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
02.02.2026
Фінансова звітність малого підприємства за формами №1-м, 2-м: інструкція
Розповімо хто, у які строки та спосіб подає фінансовий звіт малого підприємства за формою №1-м, 2-м. Також наведемо порядковий алгоритм заповнення цієї звітності
Одразу зауважимо, що на відміну від повної («дорослої») фінзвітності, спрощена має стислу форму і поєднує в собі одразу Баланс і Звіт про фінансові результати в одній формі.
Хто подає форму №1-м, 2-м
Форму №1-м, 2-м подають суб’єкти малого підприємництва (далі – СМП), якими є:
1. Малі підприємства – підприємства (крім юросіб-єдинників третьої групи), які не відповідають критеріям для мікропідприємств та показники яких на дату складання річної фінансової звітності за рік, що передує звітному, відповідають щонайменше двом із таких критеріїв:
- балансова вартість активів – від 350 тисяч євро до 4 млн євро включно;
- чистий дохід від реалізації продукції (товарів, робіт, послуг) – від 700 тис. євро до 8 млн євро включно;
- середня кількість працівників – від 10 до 50 осіб включно (абз. 6 ч. 2 ст. 2 Закону України «Про бухгалтерський облік та фінансову звітність в Україні» від 16.07.1999 №996-ХІV; далі – Закон про бухоблік).
2. Представництва нерезидентів в Україні (як комерційні, так і некомерційні).
Підстава – пп. 1 п. 2 розд. І Національного положення (стандарт) бухгалтерського обліку 25 «Спрощена фінансова звітність», затвердженого наказом Мінфіну від 25.02.2000 №39 (далі – НП(С)БО 25).
Важливо! До 17.02.2023 юросіб-єдинників третьої групи - підприємств, які ведуть спрощений бухоблік доходів та витрат відповідно до податкового законодавства, виділяли окремо серед тих, хто має подавати спрощену фінзвітність за формами №1-мс, 2-мс (абз. 7 п. 2 розд. I НП(С)БО 25 у редакції до 17.02.2023). Із 17.02.2023 наведені госпсуб'єкти можуть обирати, звітувати за формами №1-мс, 2-мс чи №1-м, 2-м. Відповідні зміни вніс наказ Мінфіну від 12.01.2023 №18
Для юросіб-єдинників третьої групи встановили обмеження розміру річного доходу в 1167 мінзарплат на 1 січня звітного року (пп. 3 п. 291.2 Податкового кодексу України; ПКУ). Цей ліміт знаходиться в межах граничного розміру чистого доходу від реалізації для «мікропідприємств», тобто в межах до 700 тис. євро. Тому такі спрощенці як мікропідприємства можуть звітувати за формами №1-мс та 2-мс. Утім за бажанням, якщо на це є ресурс, вони можуть подавати і звичайні форми фінзвітності. Але тоді доведеться подавати за загальними правилами: щокварталу – форми №1 і 2, щороку – всі п'ять форм разом із примітками.
В які строки подавати форму №1-м, 2-м
Фінзвітність базово складають за календарний рік. Водночас малі підприємства повинні подавати до органів статистики ще й проміжну фінансову звітність. Таку звітність складають за результатами I кварталу, 1 півріччя, 9 місяців.
Куди подавати форму №1-м, 2-м
Органи статистики
Проміжну фінзвітність (за I квартал, 1 півріччя, 9 місяців), крім консолідованої, подають до органів Держстату, не пізніше 30 числа місяця, що настає за звітним кварталом.
Річну фінзвітність подають до органів Держстату не пізніше 28 лютого наступного за звітним роком (п. 5 Порядку подання фінансової звітності, затвердженого постановою КМУ від 28.02.2000 №419; далі – Порядок №419).
Податкові органи
Малі підприємства – платники податку на прибуток чи неприбуткові організації подають фінзвітність разом із відповідною декларацією з податку на прибуток (далі – Декларація) чи звітом про використання доходів (прибутків) неприбуткової організації (далі – Неприбутковий звіт) до податкової служби, де вони перебувають на обліку (абз. 1, 2 п. 46.2 ПКУ). Така фінзвітність є додатком до Декларації чи Неприбуткового звіту та їх невід’ємною частиною.
Подають фінзвітність разом із:
1. Декларацією:
- якщо період звітування з податку на прибуток – календарний квартал (п. 137.4 ПКУ) – протягом 40 календарних днів, що настають за останнім календарним днем звітного кварталу (пп. 49.18.2, п. 49.20 ПКУ);
- якщо період звітування з податку на прибуток – календарний рік (п. 137.5 ПКУ) – протягом 60 календарних днів, що настають за останнім календарним днем звітного року (пп. 49.18.3, п. 49.20 ПКУ);
2. Неприбутковим звітом, базовий період звітування за яким – рік (пп. 133.4.7 ПКУ) – протягом 60 календарних днів, що настають за останнім календарним днем звітного року (пп. 49.18.3, п. 49.20 ПКУ).
Крім того, фінансові установи, що належать до малих підприємств, повинні оприлюднити фінзвітність разом з аудиторським висновком на власному сайті і подати її до органу ДПС не пізніше 10 червня наступного за звітним року (абз. 2 – 7 ч. 3 ст. 14 Закону про бухоблік, п. 46.2 ПКУ).
На замітку! Малі підприємства, які не є фінустановами, та не є підприємствами, що становлять суспільний інтерес, оприлюднювати свою фінзвітність з аудиторським висновком не зобов’язані
Не пропустити жоден дедлайн та уникнути штрафів за прострочки допоможе наш зручний сервіс «Календар бухгалтера». З ним отримаєте усю звітність та платежі в одному місці: на тиждень, місяць і навіть рік!
Яка відповідальність за формами №1-м, 2-м
Неподання до органу статистики
За неподання чи несвоєчасне подання фінзвітності до органів статистики на посадових осіб підприємства можуть накласти адмінштраф:
- від 170 до 255 грн – за порушення, вчинене вперше;
- від 255 до 425 грн – за повторне протягом року порушення (ст. 186-3 Кодексу України про адміністративні правопорушення; КпАП).
На замітку! Жоден нормативно-правовий акт, у т. ч. НП(С)БО, не вимагає подавати виправлену фінансову звітність повторно до органів статистики. Можете виправлену фінзвітність надавати за потреби /на вимогу хіба що зацікавленим користувачам (засновникам, кредиторам тощо)
Неподання до ДПС
Податкова декларація, звіт мають містити обов’язкові реквізити, зокрема інформацію про додатки, що додають до податкової декларації чи звіту та є їх невід’ємною частиною (п. 48.3 ПКУ).
Податкову звітність, складену з порушенням норм ст. 48 ПКУ, не вважають податковою декларацією чи звітом, крім випадків, встановлених п. 46.4 ПКУ (п. 48.7 ПКУ).
Якщо мале підприємство не є платником податку на прибуток, при цьому є неприбутковою організацією, воно подає фінзвітність разом зі Неприбутковим звітом, що є додатком до неї і її невід’ємною частиною. Підтвердженням подання фінансової звітності разом зі Неприбутковим звітом є позначка «+» у клітинці «ФЗ» таблиці «Наявність додатків» та у таблиці «Наявність поданих до Звіту про використання доходів (прибутків) неприбуткової організації додатків – форм фінансової звітності» у Неприбутковому звіті.
Якщо мале підприємство не є платником податку на прибуток, а перебуває на спрощеній системі і сплачує єдиний податок, то подавати фінзвітність разом із Декларацією платника єдиного податку не потрібно.
За неподання або несвоєчасне подання платником Декларації чи Неприбуткового звіту передбачено штраф у розмірі 340 грн за кожне таке неподання або несвоєчасне подання (п. 120.1 ПКУ).
На замітку! КпАП не передбачає права органів ДПС складати протоколи про адміністративні правопорушення за неподання або несвоєчасне подання фінансової звітності. На цьому свого часу акцентували увагу фахівці ДПС у Чернівецькій області
Штраф у розмірі 340 грн, передбачений п. 120.1 ПКУ, застосовують до малих підприємств, які є фінустановами, у разі неподання ними проаудійованої фінзвітності за формами №1-м, 2-м до ДПС (абз. 4 п. 46.2 ПКУ).
Водночас, поки в Україні діє воєнний стан, платників податку на прибуток звільнили від відповідальності, передбаченої ПКУ, за неподання до 10.06.2026 року річної фінансової звітності, яка підлягає оприлюдненню разом з аудиторським звітом. Умова для такого звільнення – виконання таких обов'язків протягом трьох місяців після припинення або скасування воєнного стану в Україні (абз. 16 пп. 69.1 підрозд. 10 розд. ХХ ПКУ, лист ДПС від 26.05.2023 № 12059/7/99-00-04-03-01-07).
Неоприлюднення фінзвітності на сайті
За порушення порядку оприлюднення фінзвітності разом з аудиторським звітом передбачено адмінштраф у розмірі від 17 000 до 34 000 грн (ст. 163-16 КпАП).
Однак під час дії воєнного стану можна оприлюднити фінзвітність не у загальновизначені строки, а протягом трьох місяців після припинення чи скасування воєнного стану (пп. 4-2 п. 1 Закону №2115). До спливу цього строку посадові особи підприємств звільняються від відповідальності за порушення строків оприлюднення фінзвітності разом з аудиторським звітом (пп. 4-1 п. 1 Закону №2115).
Форма фінзвітності, за якою звітує мале підприємство
Форму фінзвіту малого підприємства містить додаток 1 до НП(С)БО 25.
Усі сумові показники цієї форми відображають у тисячах гривень із одним десятковим знаком (п. 1 розд. І НП(С)БО 25).
Увага! Ідентифікатор електронної форми для подання через Електронний кабінет – S0110014 (див. Перелік форм державних статистичних спостережень та фінансової звітності, які можуть подаватись респондентами в електронному вигляді у 2025-2026 роках)
Завантажуйте бланки:
- Фінансова звітність малого підприємства. Форми №1-м, 2-м
- Податкова декларація з податку на прибуток
- Звіт про використання доходів (прибутків) неприбуткової організації
Який порядок заповнення форм №1-м, 2-м
Порядок заповнення фінзвіту малого підприємства №1-м, 2-м визначає розд. ІІ НП(С)БО 25. У ньому описано, які дані відображати в тій чи іншій статті звітності. Але звідки брати дані, із яких рахунків обліку – не зазначено. Допоможемо визначитися із цим та розглянемо покроково, як заповнювати кожен рядок звіту.
Шапка
Зазначаємо у реквізитах:
- «Підприємство» – повну чи скорочену назву суб’єкта господарювання відповідно до статутних документів;
- «Територія» – місто чи село, де зареєстроване підприємство;
- «Організаційно-правова форма господарювання» – свою організаційно-правову форму як суб'єкта господарювання, наприклад, «товариство з обмеженою відповідальністю», «приватне підприємство» тощо;
- «Вид економічної діяльності» – назву основного виду економічної діяльності компанії згідно з Державним класифікатором «Класифікація видів економічної діяльності» ДК 009:2010 (КВЕД-2010), затвердженим наказом Держспоживстандарту від 11.10.2010 №457;
- «Середня кількість працівників, осіб» – кількість, обчислену відповідно до Інструкції зі статистики кількості працівників, затвердженої наказом Держкомстату від 28.09.2005 №286;
- «Одиниця виміру – стандартну для форми «тис. грн з одним десятковим знаком»;
- «Адреса, телефон» – юридичну адресу підприємства і актуальний контактний номер телефону для зв’язку;
- «Код за ЄДРПОУ» – код, з яким підприємство фігурує в ЄДРПОУ;
- «Код за КАТОТТГ» – код із Кодифікатору адміністративно-територіальних одиниць та територій територіальних громад, затвердженого наказом Мінрегіону від 26.11.2020 №290;
- «Код за КОПФГ» – код згідно з Державним класифікатором «Класифікація організаційно-правових форм господарювання» ДК 002:2004, затвердженим наказом Держспоживстандарту від 28.05.2004 №97. Наприклад, код такої організаційно-правової форми господарювання, як ТОВ – «240»;
- «Код за КВЕД» – код основного виду економічної діяльності компанії згідно з КВЕД-2010.
Баланс. Форма № 1-м
Спершу зазначаємо, станом на яку дату відображаємо показники. Наприклад, для 2025 року – «31.12.2025».
АКТИВ
Розділ I. Необоротні активи
Зазначаємо у рядках:
1005 «Незавершені капітальні інвестиції» – вартість незавершених на дату балансу капітальних інвестицій в необоротні активи, на будівництво, реконструкцію, модернізацію (інші поліпшення, що збільшують первісну (переоцінену) вартість), виготовлення, придбання об'єктів матеріальних необоротних активів (у тому числі необоротних матеріальних активів, призначених для заміни діючих, і устаткування для монтажу) – п. 2.1 розд. ІІ НП(С)БО 25. Тобто ідеться про Дт сальдо по рахунку 15.
1010 «Основні засоби» – залишкову вартість основних засобів (далі – ОЗ), нематеріальних активів (далі – НМА) та інших необоротних матеріальних активів. Її обчислюємо, як різницю між первісною (переоціненою) вартістю вказаних необоротних активів і сумою їх зносу на дату балансу (п. 2.2 розд. ІІ НП(С)БО 25). Тобто як різницю між значеннями двох наступних рядків (рядок 1011 - рядок 1012).
1011 «первісна вартість» – первісну (переоцінену) вартість ОЗ, НМА та інших необоротних матеріальних активів (п. 2.2 розд. ІІ НП(С)БО 25). Це – Дт сальдо по рахунку 10, якщо для обліку використовуємо Спрощений план рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій суб'єктів малого підприємництв, затверджений наказом Мінфіну від 19.04.2001 №186 (далі – спрощений План рахунків). Якщо ж використовуємо План рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затверджений наказом Мінфіну від 30.11.1999 №291 (далі – загальний План рахунків), то це Дт сальдо по рахунках 10, 11 і 12.
1012 «знос» – знос ОЗ, НМА та інших необоротних матеріальних активів. Тобто беремо Кт сальдо субрахунків 131, 132, 133, 135 – якщо використовуємо загальний План рахунків, і Кт сальдо рахунку 13 – якщо використовуємо спрощений План рахунків. Дані в цьому рядку наводимо у дужках, що означає знак «мінус». Тому, зрештою, це впливає на арифметику обчислення загальної суми за розділом.
1020 «Довгострокові біологічні активи» – справедливу вартість довгострокових біологічних активів. Якщо відповідно до НП(С)БО 30 «Біологічні активи» довгострокові біологічні активи обліковуємо за первісною вартістю, у цьому рядку наводимо їхню залишкову вартість, яка включаємо до підсумку балансу (п. 2.4 розд. ІІ НП(С)БО 25). Інформацію беремо із Дт сальдо рахунку 16.
1030 «Довгострокові фінансові інвестиції» – фінансові інвестиції на період більше одного року, а також усі інші фінансові інвестиції, які не можна вільно реалізувати в будь-який час (п. 2.5 розд. ІІ НП(С)БО 25). Інформацію беремо із Дт сальдо рахунку 14.
1090 «Інші необоротні активи» – суми інших необоротних активів, які не можна включити до згаданих вище рядків розділу «Необоротні активи». Інформацію беремо із Дт сальдо рахунку 18 – якщо використовуємо спрощений План рахунків, і Дт сальдо рахунків 18 і 19 – якщо використовуємо загальний План рахунків.
На замітку! У разі переходу підприємств на застосування НП(С)БО 25 до рядка 1090 на початок звітного року також включаємо дані, наведені у рядку 1045 «Відстрочені податкові активи» Балансу (Звіту про фінансовий стан) (форма № 1) на кінець попереднього року (п. 2.6 розд. ІІ НП(С)БО 25)
1095 «Усього за розділом I» – суму значень рядків зазначеного розділу за формулою: р. 1005 + р. 1010 + р. 1020 + р. 1030 + р. 1090.
Розділ II. Оборотні активи
Наводимо у рядках:
1100 «Запаси» – вартість запасів сировини, основних і допоміжних матеріалів, палива, покупних напівфабрикатів і комплектувальних виробів, запасних частин, тари (крім інвентарної), будівельних матеріалів та інших матеріалів, призначених для використання в ході нормального операційного циклу. Тут також відображаємо витрати на незавершене виробництво і незавершені роботи (послуги), валова заборгованість замовників за будівельними контрактами (п. 2.7 розд. ІІ НП(С)БО 25). Дані беремо із Дт сальдо рахунків 20, 23, 26 (крім субрахунку 26 в частині необоротних активів та груп вибуття, що утримуються для продажу) у разі використання спрощеного Плану рахунків. У разі ж використання загального Плану рахунків – фокус на Дт сальдо рахунків 20, 22, 23, 24, 25, 26, 27, 28 (крім субрахунку 286).
1103 «у тому числі готова продукція» – готову продукцію, тобто собівартість виробів на складі, обробка яких закінчена та які пройшли випробування, приймання, укомплектовані згідно з умовами договорів із замовниками та відповідають технічним умовам і стандартам, сільськогосподарську продукцію в оцінці, визначеній відповідно до НП(С)БО 30 «Біологічні активи». Також наводимо покупну вартість товарів, придбаних підприємствами для подальшого продажу (п. 2.7 розд. ІІ НП(С)БО 25). Дані беремо із Дт сальдо рахунків 26 (крім субрахунку 26 у частині необоротних активів та груп вибуття, що утримуємо для продажу) – у разі використання спрощеного Плану рахунків. У разі ж використання загального Плану рахунків орієнтуймося на Дт сальдо рахунків 26, 27, 28 (крім субрахунку 286).
1110 «Поточні біологічні активи» – вартість поточних біологічних активів тваринництва (дорослі тварини на відгодівлі і в нагулі, птиця, звірі, кролі, дорослі тварини, вибракувані з основного стада для реалізації, молодняк тварин на вирощуванні і відгодівлі), а також рослинництва (зернові, технічні, овочеві та інші культури), облік яких ведемо відповідно до НП(С)БО 30 «Біологічні активи» (п. 2.8 розд. ІІ НП(С)БО 25). Дані беремо із Дт сальдо рахунку 21.
1125 «Дебіторська заборгованість за товари, роботи, послуги» – заборгованість покупців або замовників за реалізовані їм продукцію, товари, роботи або послуги (Дт сальдо субрахунків 36, 37 – залежить від того, на якому з них ведемо облік такої заборгованості), включаючи забезпечену векселями заборгованість скориговану на резерв сумнівних боргів (Кт рахунку 38), тобто суму нетто (п. 2.9 розд. ІІ НП(С)БО 25).
1135 «Дебіторська заборгованість за розрахунками з бюджетом» – визнану дебіторську заборгованість казначейських, фінансових і податкових органів, державних цільових фондів, зокрема за розрахунками з тимчасової непрацездатності (п. 2.10 розд. ІІ НП(С)БО 25). Дані беремо із Дт сальдо рахунку 64 – у разі використання спрощеного Плану рахунків та із Дт сальдо рахунків 641, 642, 651, 652, 378 – у разі використання загального Плану рахунків.
1136 «у тому числі з податку на прибуток» – дебіторську заборгованість з податку на прибуток (п. 2.10 розд. ІІ НП(С)БО 25). Дані беремо із Дт сальдо субрахунку рахунку 64 (конкретно за обліком податку на прибуток) – у разі використання спрощеного Плану рахунків. Аналогічно по Дт сальдо субрахунку 641 (конкретно за обліком податку на прибуток) – у разі використання загального Плану рахунків.
1155 «Інша поточна дебіторська заборгованість» – не включену до інших статей дебіторську заборгованість, скориговану на резерв сумнівних боргів (нетто) та яку відображаємо у складі оборотних активів (п. 2.11 розд. ІІ НП(С)БО 25). Наприклад, тут відображаємо заборгованість працівників перед підприємством за операціями з оплати праці (п. 2.28 розд. ІІ НП(С)БО 25). Дані беремо з Дт сальдо рахунку 37 (у сумі, що не увійшла до значення рядків 1125 і 1135), рахунку 68 і 66 – у разі використання спрощеного Плану рахунків, і Дт сальдо рахунків 371, 372, 373, 374, 375, 376, 377, 66, 685 – у разі використання загального Плану рахунків.
1160 «Поточні фінансові інвестиції» – фінансові інвестиції на строк, що не перевищує один рік, які можуть бути вільно реалізовані в будь-який момент (крім інвестицій, які є еквівалентами грошових коштів) (п. 2.12 розд. ІІ НП(С)БО 25). Дані беремо з Дт сальдо рахунку 35 у разі використання спрощеного Плану рахунків і Дт сальдо субрахунку 352 – у разі використання загального Плану рахунків.
1165 «Гроші та їх еквіваленти» – суми готівки в касі підприємства, грошей на поточних та інших рахунках у банках, які можна вільно використати для поточних операцій, а також грошових коштів у дорозі, електронні гроші, еквіваленти грошей. Тут наводимо кошти в національній або іноземних валютах (п. 2.13 розд. ІІ НП(С)БО 25). Дані беремо з Дт сальдо рахунку 30 (щодо грошових коштів) і 31 у разі використання спрощеного Плану рахунків, і Дт сальдо рахунків 30,31, 333, 334, 335, 351 – у разі використання загального Плану рахунків.
1170 «Витрати майбутніх періодів» – витрати, що мали місце протягом поточного або попередніх звітних періодів, але належать до наступних звітних періодів (п. 2.15 розд. ІІ НП(С)БО 25). Інформацію беремо із Дт сальдо рахунку 39.
1190 «Інші оборотні активи» – суми оборотних активів, які не включені до згаданих вище статей розділу «Оборотні активи» (п. 2.14 розд. ІІ НП(С)БО 25). Дані беремо із Дт сальдо рахунку 30 (щодо грошових документів), 64 (щодо ПДВ-зобов’язань і ПДВ-кредиту) – у разі використання спрощеного Плану рахунків і Дт сальдо рахунків 331, 332, 643, 644 – у разі використання загального Плану рахунків.
1195 «Усього за розділом II» – суму значень рядків зазначеного розділу за формулою: р. 1100 + р. 1110 + р. 1125 + р. 1135 + р. 1155 + р. 1160 + р. 1165 + р. 1170 + р. 1190.
Розділ III. Необоротні активи, утримувані для продажу, та групи вибуття
У рядку 1200 «Необоротні активи, утримувані для продажу, та групи вибуття» відображаємо вартість необоротних активів та груп вибуття, які утримуємо для продажу відповідно до НП(С)БО 27 «Необоротні активи, утримувані для продажу, та припинена діяльність» (п. 2.16 розд. ІІ НП(С)БО 25). Дані беремо із Дт сальдо рахунку 26 (саме в сумі, яка стосується необоротних активів та груп вибуття, що утримуємо для продажу) – у разі використання спрощеного Плану рахунків і Дт сальдо субрахунку 286 – у разі використання загального Плану рахунків.
Наприкінці у рядку 1300 «БАЛАНС» вказуємо суму значень підсумкових рядків кожного розділу за формулою: р. 1095 + р. 1195 + р. 1200. Підсумок активів має дорівнювати підсумку пасиву, тобто сумі зобов'язань та власного капіталу (п. 1 розд. ІІ НП(С)БО 25).
ПАСИВ
Розділ I. Власний капітал
Наводимо у рядках:
1400 «Зареєстрований (пайовий) капітал» – закріплену в установчих документах суму статутного капіталу підприємства з урахуванням суми внесків до оголошеного, але ще не зареєстрованого статкапіталу. Підприємства, для яких не передбачена фіксована сума статутного капіталу, відображають у цьому рядку суму фактичного внеску власників до статутного капіталу підприємства. Тут також наводимо суму пайового капіталу (пайових внесків) членів споживчого товариства, спілок та інших організацій, внески засновників підприємства понад статутний капітал (п. 2.17 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 40 (саме в сумі, яка стосується статутного та пайового капіталу) – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 40 – у разі використання загального Плану рахунків.
1410 «Додатковий капітал» – суму дооцінки необоротних активів, вартості безоплатно отриманих підприємством від інших юридичних або фізичних осіб необоротних активів та інших видів додаткового капіталу (п. 2.18 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 40 (саме в сумі, яка стосується додаткового капіталу) – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 41 і 42 – у разі використання загального Плану рахунків.
1415 «Резервний капітал» – суму резервів, створених відповідно до законодавства або установчих документів за рахунок нерозподіленого прибутку підприємства (п. 2.19 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 40 (саме в сумі, яка стосується резервного капіталу) – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 43 – у разі використання загального Плану рахунків.
1420 «Нерозподілений прибуток (непокритий збиток)» – суму нерозподіленого прибутку або непокритого збитку. Дані беремо із Кт сальдо рахунку 44 (саме в сумі нерозподіленого прибутку або непокритого збитку) – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 441 або 442, а також згорнуте сальдо рахунків 17 та 54 (під час переходу на застосування НП(С)БО 25) – у разі використання загального Плану рахунків. Суму непокритого збитку наводимо в дужках (це знак «мінус»), тому її вираховуємо під час визначення підсумку цього розділу Балансу.
На замітку! У першому місяці року переходу на застосування НП(С)БО 25 сальдо рахунків 17 «Відстрочені податкові активи» і 54 «Відстрочені податкові зобов'язання» підлягає згортанню взаємною кореспонденцією цих рахунків із відображенням різниці на рахунку 44 «Нерозподілені прибутки (непокриті збитки)» (п. 2.20 розд. ІІ НП(С)БО 25)
1425 «Неоплачений капітал» – суму заборгованості власників (учасників) за внесками до статутного капіталу (п. 2.21 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 40 (саме в сумі, яка стосується заборгованості учасників до статкапіталу) – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 45, 46 – у разі використання загального Плану рахунків.
1495 «Усього за розділом I» – суму значень рядків зазначеного розділу за формулою: р. 1400 + р. 1410 + р. 1415 ± р. 1420 – р. 1425.
Розділ II. Довгострокові зобов'язання, цільове фінансування та забезпечення»
У рядку 1595 відображаємо суми заборгованості підприємства банкам за отримані від них довгострокові (більше 1 року) кредити, позики, на які нараховують відсотки, та за іншими довгостроковими зобов'язаннями. Також тут показуємо суму залишку коштів цільового фінансування і цільових надходжень, які отримані з бюджету та інших джерел, у тому числі коштів, вивільнених від оподаткування у зв'язку з наданням пільг з податку на прибуток підприємств, а також суми забезпечення для відшкодування наступних витрат і платежів (на виплату відпусток працівникам, виконання гарантійних зобов'язань тощо) (п. 2.22 розд. ІІ НП(С)БО 25).
Увага! У разі переходу підприємств на застосування НП(С)БО 25 до цього рядка включають наявні на початок року переходу відстрочені податкові активи (ВПА), наведені у рядку 1045 повного Балансу (Звіту про фінансовий стан) (форма № 1) на кінець попереднього року (п. 2.6 розд. ІІ НП(С)БО 25)
Дані беремо із Кт сальдо рахунків 47, 48, 55 – у разі використання спрощеного Плану рахунків і Кт сальдо рахунків 47, 48, 50, 51, 52, 53, 54, 55 – у разі використання загального Плану рахунків.
Розділ III. Поточні зобов'язання
Відображаємо у рядках:
1600 «Короткострокові кредити банків» – суму поточних зобов'язань підприємства перед банками щодо отриманих від них короткострокових позик. Зобов'язання за кредитами банків наводимо у балансі з урахуванням належної на кінець звітного періоду до сплати суми процентів за їх користування (п. 2.23 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунків 31 (овердрафт), 68 (саме в сумі кредитів банків та відсотків за ними) – у разі використання спрощеного Плану рахунків і Кт сальдо рахунків 31 (овердрафт), 60, 684 (у сумі відсотків за кредитами банків) – у разі використання загального Плану рахунків.
1610 «Поточна кредиторська заборгованість за довгостроковими зобов'язаннями» – суми зобов'язань, які утворилися як довгострокові, але з дати балансу підлягають погашенню протягом дванадцяти місяців (п. 2.24 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 68 в частині поточної заборгованості за довгостроковими зобов'язаннями – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 61 – у разі використання загального Плану рахунків.
1615 «Поточна кредиторська заборгованість за товари, роботи, послуги» – суми заборгованості постачальникам і підрядникам за матеріальні цінності, виконані роботи та отримані послуги, включаючи заборгованість, забезпечену векселями (п. 2.25 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 68 у частині кредиторської заборгованості за товари, роботи, послуги – у разі використання спрощеного Плану рахунків і Кт сальдо рахунків 62, 63, 685 – у разі використання загального Плану рахунків.
1620 «Поточна кредиторська заборгованість за розрахунками з бюджетом» – заборгованість підприємства за всіма видами платежів до бюджету, включаючи суму податку з працівників підприємства (п. 2.26 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 64 тільки щодо податкових зобов'язань та податкового кредиту – у разі використання спрощеного Плану рахунків і Кт сальдо рахунків 641 та 642 – у разі використання загального Плану рахунків.
1621 «у тому числі з податку на прибуток» – суму поточної кредиторської заборгованості з податку на прибуток (п. 2.26 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 64 тільки щодо суми податку на прибуток – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 641/податок на прибуток – у разі використання загального Плану рахунків.
1625 «розрахунками зі страхування» – суму заборгованості з відрахувань на загальнообов'язкове державне соціальне страхування, страхування майна підприємства та індивідуального страхування його працівників (п. 2.27 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 64 тільки щодо суми розрахунків зі страхування – у разі використання спрощеного Плану рахунків і Кт сальдо рахунку 65 – у разі використання загального Плану рахунків.
1630 «розрахунками з оплати праці» – заборгованість за нарахованою, але ще не сплаченою сумою оплати праці, а також за депонованою заробітною платою (п. 2.29 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 66 у разі використання як спрощеного, так і загального Плану рахунків.
1665 «Доходи майбутніх періодів» – доходи, отримані протягом поточного або попередніх звітних періодів, які належать до наступних звітних періодів (п. 2.31 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 69 у разі використання як спрощеного, так і загального Плану рахунків.
1690 «Інші поточні зобов'язання» – суму зобов'язань, які не включені до інших статей, наведених у розділі «Поточна кредиторська заборгованість», зокрема заборгованість за одержаними авансами, заборгованість засновникам у зв'язку з розподілом прибутку, заборгованість пов'язаним сторонам, сальдо субрахунку 644 «Податковий кредит» і суму валової заборгованості замовникам за будівельними контрактами (п. 2.30 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунків 37, 64 тільки щодо суми податкового кредиту і зобов’язань з ПДВ, 68 – у разі використання спрощеного Плану рахунків і Кт сальдо рахунків 37, 643, 644, 67, 68 (за винятком сум по субрахунках 680 та 684 щодо відсотків за кредитами банків) – у разі використання загального Плану рахунків.
1695 «Усього за розділом III» – суму значень рядків зазначеного розділу за формулою: р. 1600 + р. 1610 + р. 1615 + р. 1620 + р. 1625 + р. 1630 + р. 1665 + р. 1690.
Розділ IV. Зобов'язання, пов'язані з необоротними активами, утримуваними для продажу, та групами вибуття
У рядку 1700 відображаємо зобов'язання, пов'язані з необоротними активами та групами вибуття, які утримуємо для продажу відповідно до НП(С)БО 27 (п. 2.28 розд. ІІ НП(С)БО 25). Дані беремо із Кт сальдо рахунку 68 тільки щодо суми зобов'язань, що пов'язані з необоротними активами та групами вибуття, які утримуються для продажу – у разі використання спрощеного Плану рахунків і Кт сальдо субрахунку 680 – у разі використання загального Плану рахунків.
Наприкінці у рядку 1900 «БАЛАНС» вказуємо суму значень підсумкових рядків кожного розділу за формулою: р. 1495 + р. 1595 + р. 1695 + р. 1700.
Звіт про фінансові результати. Форма №2-м
У цій формі насамперед зазначаємо, за який рік (а не станом на яку дату, як у випадку з Балансом) відображаємо показники. Наприклад, для 2025 року це – «2025 рік».
Далі наводимо у рядках:
2000 «Чистий доход (виручка) від реалізації продукції (товарів, робіт, послуг)» – дохід від реалізації продукції, товарів, робіт і послуг без непрямих податків і зборів та інших вирахувань з доходу (п. 5.1 розд. ІІ НП(С)БО 25). Дані беремо із Кт обороту по рахунку 70.
2120 «Інші операційні доходи» – суми інших доходів від операційної діяльності підприємства, крім доходу (виручки) від реалізації продукції (товарів, робіт, послуг), а саме:
- дохід від операційної оренди активів;
- дохід від операційних курсових різниць;
- відшкодування раніше списаних активів;
- дохід від реалізації оборотних активів (крім фінансових інвестицій), необоротних активів, утримуваних для продажу, та груп вибуття тощо.
На замітку! Дохід від первісного визнання біологічних активів і сільськогосподарської продукції та дохід від зміни вартості поточних біологічних активів також наводимо у рядку 2120 (п. 5.2 розд. ІІ НП(С)БО 25)
Дані беремо із Кт обороту по рахунку 74 (щодо суми інших операційних доходів) – у разі використання спрощеного Плану рахунків і Кт обороту по рахунку 71 – у разі використання загального Плану рахунків.
2240 «Інші доходи» – тут відображаємо:
- дивіденди, відсотки, доходи від участі в капіталі та інші доходи, отримані від фінансових інвестицій;
- дохід від реалізації фінансових інвестицій;
- дохід від неопераційних курсових різниць;
- інші доходи, які виникають у процесі діяльності, але не пов'язані з операційною діяльністю підприємства (п. 5.3 розд. ІІ НП(С)БО 25).
Дані беремо із Кт обороту по рахунку 74 (щодо суми інших доходів, які не увійшли до рядка 2120 ф. 2-м) – у разі використання спрощеного Плану рахунків і Кт обороту по рахунках 72, 73, 74 – у разі використання загального Плану рахунків;
2280 «Разом доходи (2000 + 2120 + 2240)» – суму значень відповідних рядків за формулою: р. 2000 + р. 2120 + р. 2240;
2050 «Собівартість реалізованої продукції (товарів, робіт, послуг)» – виробничу собівартість реалізованої продукції (робіт, послуг) та/або собівартість реалізованих товарів, визначену відповідно до НП(С)БО 16 «Витрати» (п. 5.4 розд. ІІ НП(С)БО 25).
Дані беруть із Дт обороту по рахунку 90 – у разі використання спрощеного Плану рахунків і Дт обороту по субрахунках 901, 902, 903 – у разі використання загального Плану рахунків.
2180 «Інші операційні витрати» – тут місце для сум (п. 5.5 розд. ІІ НП(С)БО 25):
- адмінвитрат;
- витрат на збут;
- собівартості реалізованих оборотних активів (крім готової продукції, товарів і фінансових інвестицій), необоротних активів, утримуваних для продажу, та груп вибуття;
- відрахувань на створення резерву сумнівних боргів і сума списаних безнадійних боргів;
- втрат від знецінення виробничих запасів;
- втрат від операційних курсових різниць;
- визнаних економічних санкцій;
- відрахувань для забезпечення відшкодування наступних операційних витрат;
- інших витрат, що пов'язані з операційною діяльністю підприємства;
- податків і зборів, що належать до сплати за звітний період відповідно до законодавства (п. 5.5 розд. ІІ НП(С)БО 25).
Дані беремо з Дт обороту по рахунку 96 – у разі використання спрощеного Плану рахунків і Дт обороту по рахунках 92, 93, 94 – у разі використання загального Плану рахунків.
2270 «Інші витрати» – тут відображаємо суми:
- витрат на сплату процентів та інші витрати підприємства, пов'язані із запозиченнями;
- втрат від участі в капіталі;
- собівартості реалізації фінінвестицій;
- втрат від неопераційних курсових різниць;
- втрат від уцінки фінінвестицій та необоротних активів;
- інших витрат, які виникають у процесі діяльності, але не пов'язані з операційною діяльністю підприємства (п. 5.6 розд. ІІ НП(С)БО 25).
Дані беремо з Дт обороту по рахунку 96 тільки щодо сум інших витрат – у разі використання спрощеного Плану рахунків і Дт обороту по рахунках 95, 96, 97 – у разі використання загального Плану рахунків.
2285 «Разом витрати (2050 + 2180 + 2270)» – суму значень відповідних рядків за формулою: р. 2050 + р. 2180 + р. 2270.
2290 «Фінансовий результат до оподаткування(2280 - 2285)» – різницю між доходами та витратами підприємства за формулою: р. 2280 - р. 2285. Якщо фінансовий результат до оподаткування – збиток, його суму наводимо в дужках (що означає зі знаком «мінус»).
2300 «Податок на прибуток» – суму податку на прибуток, визначену в розмірі податку на прибуток за звітний період (п. 5.8 розд. ІІ НП(С)БО 25, п. 18 НП(С)БО 17). Дані беремо з Дт обороту по рахунку 96 тільки щодо сум податку на прибуток – у разі використання спрощеного Плану рахунків і Дт обороту по рахунках 98 – у разі використання загального Плану рахунків.
2350 «Чистий прибуток (збиток) (2290 – 2300)» – різницю між сумою фінансового результату до оподаткування і сумою витрат з податку на прибуток за формулою: р. 2290 - р. 2300. Якщо результат – чистий збиток, його вказуємо у дужках (що означає зі знаком «мінус»).
Як подавати фінзвітність малого підприємства
Фінзвітність малого підприємства подають до контролюючих органів в електронній формі із дотриманням вимог законів України «Про електронні документи та електронний документообіг» від 22.05.2003 №851-IV та «Про електронні довірчі послуги» від 05.10.2017 №2155-VIII.
Подання платниками документів засобами електронного зв’язку в електронній формі здійснюється передбачають норми ПКУ та Порядок обміну електронними документами з контролюючими органами, затверджений наказом Мінфіну від 06.06.2017 №557.
Для платників податків, які обрали спосіб подання звітності засобами електронного зв’язку в електронній формі (в т. ч. і за допомогою Електронного кабінету), ДПС на своєму вебпорталі веде та підтримує в актуальному стані рубрику «Електронна звітність».
Увага! Під час створення звітності, яку подають до ДПС і Держстату, використовуйте формати з першою літерою «S», а саме S0110014 (згідно офіційного Переліку). Звітність, яку подають тільки до ДПС, формують за форматами з першою літерою «J».
Це підтверджує і ДПС (ЗІР, категорія 102.202.02):
При формуванні звітності, яка подається до ДПС і Державної служби статистики України, використовуються формати з першою літерою «S». За результатами обробки такої звітності в органах Державної служби статистики України суб’єктам господарювання надсилається квитанція №2.
Звітність, яка подається тільки до ДПС, формується за форматами з першою літерою «J». Відповідно, за результатами обробки такої звітності в органах ДПС суб’єктам господарювання надсилається квитанція №2.
Матеріали за темою:
Проміжна фінзвітність (квартальна/піврічна/за 9 місяців): хто складає і на що звернути увагу
Неприбуткові організації: які форми фінансової звітності подавати
Довідники за темою:
Види фінансової звітності та строки подання
Повний і скорочений склад фінзвітності: хто який подає
Класифікація підприємств за критеріями
Граничні терміни подання статистичної та фінансової звітності у 2026 році
Строки, суб’єкти та способи оприлюднення фінансової звітності
Відео за темою:
Фінансова звітність: подаємо без ризику штрафів і аналізуємо показники
Фінансова звітність: ТОП 7 критичних помилок, які коштуватимуть вам штрафів
Фінансова звітність: практичні кейси з підготовки до складання та подання балансу, форми 2 тощо
Шаблони та зразки документів:
Податкова декларація з податку на прибуток
Фінансова звітність малого підприємства. Форми № 1-м, 2-м
Звіт про використання доходів (прибутків) неприбуткової організації
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Документообіг, первинні документи
21.09.2026
ДПС пояснила, коли довіреність від імені юрособи має бути нотаріально посвідчена
ДПС нагадала, що довіреність від імені юридичної особи видає її орган або інша уповноважена установчими документами особа. Якщо ж довіреність видає комісія з припинення юрособи або ліквідатор, вона підлягає нотаріальному посвідченню
Військовий облік
21.09.2026
Нові статуси в «Резерв+»: що насправді відображається у застосунку
Статуси в «Резерв+» можуть показувати більше, ніж просто наявність чи відсутність порушення. В той же час, у мережі поширюють «розшифровку» статусів – зелений, жовтий і червоний. Але чи дійсно саме так працюють ці позначки в застосунку? Розбираємося, які статуси насправді можна побачити в «Резерв+» та що вони означають
ЗЕД
21.09.2026
Експортний договір: чи може нерезидент розрахуватися готівковою валютою в 2026 році
ДПС нагадала, що розрахунки за зовнішньоекономічними операціями мають здійснюватися виключно через банківські рахунки, а готівкові розрахунки за експортними договорами загалом заборонені. Положення НБУ № 5 передбачає лише спеціальний виняток для оплати готівковою іноземною валютою експлуатаційних витрат фізособи-резидента, яка перебуває у закордонному відрядженні
Лікарняні та декретні
21.09.2026
Тимчасова непрацездатність: які максимальні строки встановлені для різних категорій пацієнтів
Для різних категорій пацієнтів наказом МОЗ №1066 визначені максимальні строки медичних висновків про тимчасову непрацездатність. Зокрема, при захворюванні або травмі загального характеру – до 30 календарних днів, для догляду за дитиною до 14 років – до 14 днів, а при переведенні на легшу роботу – до 2 місяців.Водночас конкретний строк непрацездатності лікар визначає індивідуально залежно від стану пацієнта
Створення суб'єкта, зміни
21.09.2026
NACE 2.1-UA з 2027 року: кому потрібно змінювати КВЕД і які документи оновити
Перехід на NACE 2.1-UA відбуватиметься у 2027 році, але вже у 2026-му бізнесу варто перевірити кожен чинний КВЕД за таблицею відповідності та визначити необхідні зміни. Для ФОП-єдинників потрібно послідовно оновити дані в ЄДР і витяг з реєстру платників ЄП, тоді як для ТОВ передбачено окрему реєстраційну процедуру через ЦНАП або нотаріуса
Транспорт у діяльності
21.09.2026
Водій порушив режим відпочинку через обстріл: як зафіксувати причину
Через обстріли водії вантажних і пасажирських перевезень можуть бути змушені відступити від установленого режиму праці та відпочинку. У такому разі потрібно знайти безпечне місце, вручну зафіксувати на тахокарті, роздруківці тахографа чи іншому передбаченому документі причину відступу від норм та за першої можливості компенсувати належний час відпочинку
Пенсія, соцпільги
21.09.2026
Пенсія за особливі заслуги: кому у 2026 році доплачують до 1038 грн щомісяця
У 2026 році пенсію за особливі заслуги перед Україною можуть встановлювати як доплату до основної пенсії. Найбільший розмір такої надбавки, визначений як 40% прожиткового мінімуму для непрацездатних осіб, становить 1038 грн на місяць. Право на 40% мають, зокрема, Герої України, нагороджені орденом Героїв Небесної Сотні та матері, які народили й виховали до шестирічного віку 10 і більше дітей
Торгівля, послуги
21.09.2026
Повернення грошей, доставка, передоплата: 3 ситуації, де оферта захищає бізнес
Публічна оферта визначає умови продажу товарів, послуг чи цифрового контенту, а натискання клієнтом кнопки «Оплатити» може свідчити про укладення договору. У матеріалі розглянуто 4 ключові умови оферти та 3 типові ситуації – повернення коштів за курс, затримка доставки й відмова після передоплати
Військовий облік
20.09.2026
20 вересня Резерв+ не працює: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП
20.09.2026
Використання КЕП мобілізованого ФОП та призначення уповноваженої особи: ризики та легалізація у 2026 році
Є мобілізований ФОП. Про його мобілізацію було сповіщено ДПС. Декларація з єдиного податку не подається, податки не сплачуються. У ФОП є наймані працівники, нараховується заробітна плата, сплачуються податки, і про це є звіти. Але не була призначена уповноважена особа, яка це все робить і звітує. Все це робиться від мобілізованого ФОП під його електронний підпис. Що можливо зробити зараз, чи все це не має особливого значення? ФОП міг це і не робити, а зробити це все після демобілізації
Єдиний податок
20.09.2026
Розіграш автомобіля та подарунків при продажу інфопродуктів: чи дозволено ФОП 2 групи ЄП у 2026 році
ФОП на єдиному податку 2 групи здійснює діяльність з продажу інформаційних продуктів. Планує зробити маркетингову акцію з розіграшем авто та інших подарунків. Людина купуватиме онлайн-курс або інший інфопродукт, після чого автоматично ставатиме учасником маркетингової акції. Чи дозволена така діяльність на єдиному податку?
Оренда
20.09.2026
Договір позички приміщення та орендний ліміт 900 кв. м для ФОП 3 групи ЄП у 2026 році
ФОП на 3 групі з листопада 2023 року здає в оренду за оплату 900 кв. м нежитлової площі (договір оренди) + 300 кв. м (договір позички нежитлового приміщення). Податкова вважає позику приміщення орендою? Чи входить позичка приміщення в розрахунок 900 кв. м? Якщо до договору позички приміщення є додаток, де прописано, що користувач (військова частина) компенсує витрати за електроенергію, чи не буде податкова при перевірці вважати це договором оренди?
Судова практика
20.09.2026
5 причин залишення позову або апеляційної скарги без руху: що потрібно врахувати
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку
Пенсія, соцпільги
20.09.2026
Повідомлення про необхідність пройти фізичну ідентифікацію у 2026 році
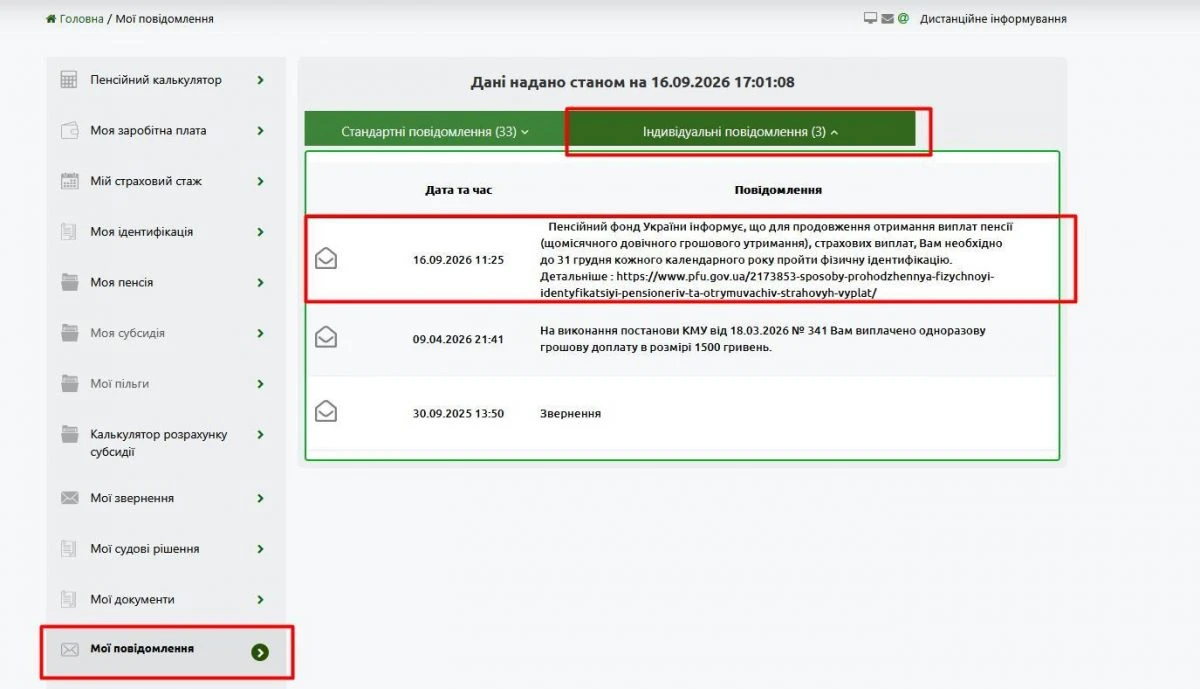
Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку
Торгівля, послуги
20.09.2026
Права споживачів мобільного зв’язку: що робити у разі проблем із послугами
Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК
Державний нагляд
20.09.2026
Бал «4» – найвища оцінка: що потрібно довести держслужбовцю під час оцінювання. Інфографіка
Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»
Медицина
20.09.2026
Серцево-судинні захворювання: МОЗ пояснює, як контролювати основні фактори ризику
Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця
Документообіг, первинні документи
19.09.2026
Товар отримали в ящиках, а реалізуємо в кг: чи можна так робити
В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?