

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У певних випадках господарський суд у судовому засіданні за участю сторін ухвалює постанову про визнання боржника банкрутом і відкриває ліквідаційну процедуру.Суд визначає строк, протягом якого ліквідатор зобов’язаний здійснити ліквідацію боржника. Цей строк не може перевищувати 12 місяців. Офіційне оприлюднення повідомлення про визнання боржника банкрутом і відкриття ліквідаційної процедури здійснюється господарським судом на офіційному вебпорталі судової влади України
Визнання боржника банкрутом – це не лише правовий статус, а й старт складного процесу ліквідації. Ключову роль у цьому процесі відіграє ліквідатор, обраний з числа арбітражних керуючих.
Банкрутство – визнана господарським судом нездатність боржника, крім страховика або кредитної спілки, відновити свою платоспроможність за допомогою процедури санації та реструктуризації і погасити встановлені у порядку, визначеному цим Кодексом, грошові вимоги кредиторів інакше, ніж через застосування ліквідаційної процедури або процедури погашення боргів боржника, а також віднесення страховика або кредитної спілки відповідно до рішення Національного банку України до категорії неплатоспроможних відповідно до Закону України від 18.11.2021 №1909-IX «Про страхування» або Закону України від 14.07.2023 №3254-IX «Про кредитні спілки» (ст. 1 Кодексу України з процедур банкрутства, далі – Кодекс) .
У випадках, передбачених цим Кодексом, господарський суд у судовому засіданні за участю сторін ухвалює постанову про визнання боржника банкрутом і відкриває ліквідаційну процедуру (ч. 1 ст. 58 Кодексу).
У постанові про визнання боржника банкрутом та відкриття ліквідаційної процедури господарський суд з числа арбітражних керуючих призначає ліквідатора банкрута.
Суд визначає строк, протягом якого ліквідатор зобов’язаний здійснити ліквідацію боржника. Цей строк не може перевищувати 12 місяців.
Офіційне оприлюднення повідомлення про визнання боржника банкрутом і відкриття ліквідаційної процедури здійснюється господарським судом на офіційному вебпорталі судової влади України.
З дня ухвали господарським судом постанови про визнання боржника банкрутом і відкриття ліквідаційної процедури:
Після визнання боржника банкрутом господарський суд може прийняти рішення про введення процедури санації за умови наявності схваленого зборами кредиторів плану санації.
Усі види майнових активів (майно та майнові права) банкрута, які належать йому на праві власності або господарського відання, включаються до складу ліквідаційної маси (ч. 1 ст. 61 Кодексу).
Арбітражний керуючий визначає умови продажу майна за погодженням з комітетом кредиторів та забезпеченим кредитором (щодо майна, яке є предметом забезпечення).
Після проведення інвентаризації та отримання згоди на продаж майна ліквідатор здійснює продаж майна банкрута на аукціоні.
Кошти, що надходять при проведенні ліквідаційної процедури, зараховуються на ліквідаційний рахунок боржника.
Після оплати витрат, пов’язаних з проведенням ліквідаційної процедури, та сплати основної і додаткової винагороди арбітражного керуючого здійснюються виплати кредиторам у порядку черговості, встановленому цим Кодексом. Після завершення всіх розрахунків з кредиторами ліквідатор подає до господарського суду звіт та ліквідаційний баланс.
Господарський суд після заслуховування звіту ліквідатора та думки кредиторів постановляє ухвалу про затвердження звіту ліквідатора та ліквідаційного балансу.
Якщо за результатами ліквідаційної процедури після задоволення вимог кредиторів не залишилося майна або майно не виявлено чи відсутнє, господарський суд постановляє ухвалу про припинення юридичної особи – банкрута. Копія цієї ухвали надсилається державному реєстратору для проведення державної реєстрації припинення юридичної особи – банкрута, а також власнику майна.
Якщо майна банкрута вистачило для задоволення вимог кредиторів у повному обсязі, він вважається таким, що не має боргів і може продовжувати свою підприємницьку діяльність.
Виявлення після закриття провадження у справі про банкрутство майна банкрута, достатнього для покриття витрат, пов’язаних з провадженням у справі, є підставою для поновлення господарським судом провадження у справі за клопотанням учасника справи.
Джерело: Мін'юст
Матеріали на тему:
Правові аспекти процедури банкрутства та ліквідації підприємств
Підприємство – банкрут, в яку чергу буде виплачуватись заборгованості із заробітної плати
Лише раз на рік, до Дня бухгалтера й аудитора: спеціальні ціни та грандіозні розіграші! Дізнатись більше
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Якщо роботодавець у розрахунковому періоді нарахував працівнику виплату, з якої мав бути сплачений ЄСВ, але через помилку внесок своєчасно не сплатили, ПФУ рекомендує після виправлення помилки та персоніфікації даних перерахувати середньоденну зарплату та лікарняні. Якщо після такого перерахунку працівнику належить більша сума допомоги, роботодавець подає до ПФУ корегуючу заяву-розрахунок на збільшення для отримання додаткового фінансування
ФОП 2 група, зареєстрований в м. Харкові до початку бойових дій. У 2024 році перейшов в 3 групу. У 2026 році знову повернувся на 2 групу. Чи зберігається в нього пільга по військовому збору та єдиному податку? Адреса реєстрації не змінювалася.
Податківці пояснили, як правильно зазначати номенклатуру товарів у графі 2 податкової накладної, якщо у фіскальному чеку відображаються додаткові характеристики (розмір, патерн, колекція), які не виділені в окремі позиції в бухобліку. На практиці продавці нерідко додають до касових чеків РРО/ПРРО розширений опис товарів (характеристики, розмірну сітку чи назву колекції) для зручності покупців. Водночас виникає запитання: чи потрібно так само деталізувати назву у податковій накладній (ПН) та як узгодити це з первинними документами?
З 1 січня 2027 року платники податків подаватимуть декларацію з транспортного податку за новою формою. У декларації передбачено окремі графи для відображення податкових пільг, наданих за рішенням органу місцевого самоврядування, а розрахункову частину поділено на два розділи. Зміни стосуються розрахунку податкового зобов’язання та уточнення раніше задекларованих сум
ТОВ не проходило планову документальну перевірку з 2016 року – чи можна вже знищити документи за минулі звітні періоди? Не обов’язково: мінімальні строки зберігання становлять 1095, 1825 або 2555 днів залежно від виду документів, але їх потрібно продовжувати на періоди зупинення строків давності. ДПС пояснює, як карантин COVID-19 і воєнний стан вплинули на строки зберігання документів та чому дата 1 серпня 2023 року не є універсальною точкою відліку. Розглянемо, що врахувати перед знищенням бухгалтерських і податкових документів
ДПС оприлюднила проєкт наказу, який визначатиме порядок оскарження вимог ДПС про сплату недоїмки з внеску на підтримку працевлаштування осіб з інвалідністю, а також рішень про нарахування пені та штрафів. На подання скарги передбачено 10 робочих днів, а на її розгляд – 20 календарних днів із можливістю продовження до 60 днів. Серед ключових положень – правило «мовчазної згоди» та покладення обов’язку доведення правомірності нарахувань на податковий орган. Розповідаємо, як пропонують оскаржувати рішення ДПС і які права матимуть платники внеску
З 10 червня 2026 року паперові трудові книжки остаточно переходять у статус архівного документа. Після повної цифровізації трудових даних роботодавці повинні видати їх працівникам, а всі відомості про трудову діяльність зберігатимуться в електронній формі на порталі Пенсійного фонду України. Водночас працівник може залишити паперову книжку для особистого користування або вимагати від роботодавця вносити туди нові записи
Майно арештоване через податковий борг, а рішення суду не надходило? Не поспішайте звинувачувати ДПС у порушенні процедури – спочатку з’ясуйте, який саме арешт застосували, на якій підставі та хто його виконує. Розберемо різницю між адміністративним арештом майна, арештом коштів на рахунках і примусовим стягненням податкового боргу, пояснимо, де шукати судове рішення, як перевірити повідомлення платника та які строки не можна пропустити
Хочемо зібрати з працівників, які ходять в офіс, розписки про те, що вони самі вирішують, чи працюватимуть під час повітряної тривоги. Чи дійсно це допоможе захистити керівника підприємства та підприємство в разі нещасного випадку через влучання «шахеда» чи ракети?
ДПС роз’яснила, з якої дати роботодавець має донараховувати ЄСВ за ставкою 22% у разі скасування інвалідності працівника та чи застосовуються штрафні санкції, якщо про зміну статусу стало відомо із запізненням
Електронний кабінет платника податків – це не лише інструмент подання звітності, а й основне джерело контролю податкового стану як для ФОП, так і для юридичних осіб. Саме в ньому податкова формує нарахування, фіксує сплати, бачить доходи за даними контрагентів і РРО, а також надсилає запити та повідомлення. У статті розглянемо, які розділи Електронного кабінету платника податків варто перевірити в першу чергу ФОПам і юридичним особам, на які показники звернути особливу увагу та які типові помилки найчастіше стають причиною запитів, донарахувань і штрафів з боку податкової
У такому разі платник може надіслати аудиторський звіт до ДПС через меню «Листування з ДПС» частинами, дотримуючись установленого обмеження на розмір файлів. Важливо зазначити реквізити супровідного листа та надіслати всі частини послідовно в одному часовому проміжку
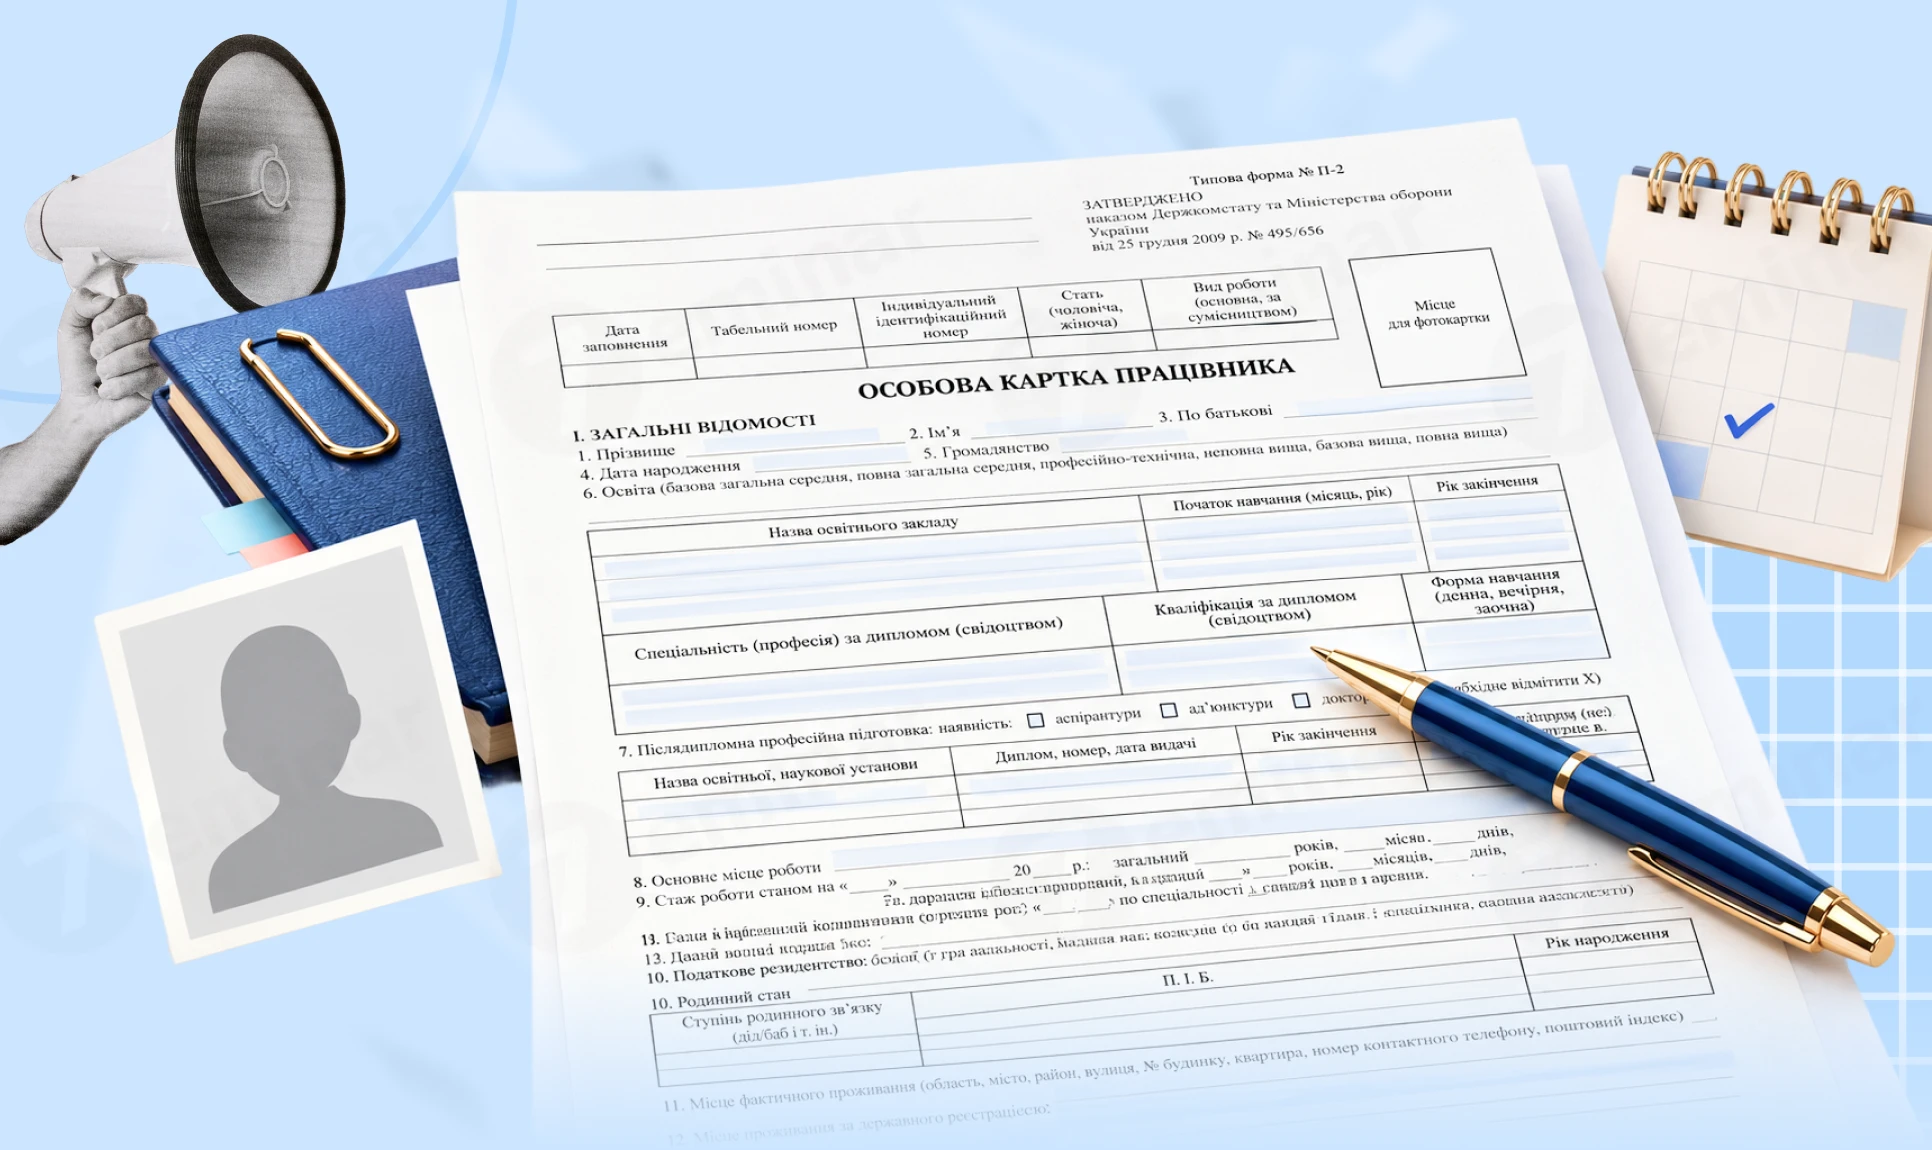
Особова картка – це ключовий документ кадрового обліку, який роботодавці зобов’язані оформлювати на всіх працівників. Експерт пояснив: хто веде особові картки, яку форму обрати – П-2, П-2ДС чи форму держслужбовця, як правильно заповнювати кожен розділ, зокрема щодо прийняття, переведень і відпусток, скільки років потрібно зберігати особові картки та як їх архівувати
Укртрансбезпека постійно моніторить, чи дотримуються перевізники вимог для збереження статусу критично важливих для національної економіки. Якщо виявлять невідповідність критеріям або порушення правил перевезень, підприємство може втратити цей статус. Крім того, інформацію про порушення передаватимуть організаторам перевезень, які можуть розглянути питання про розірвання договорів або припинення дії дозволів
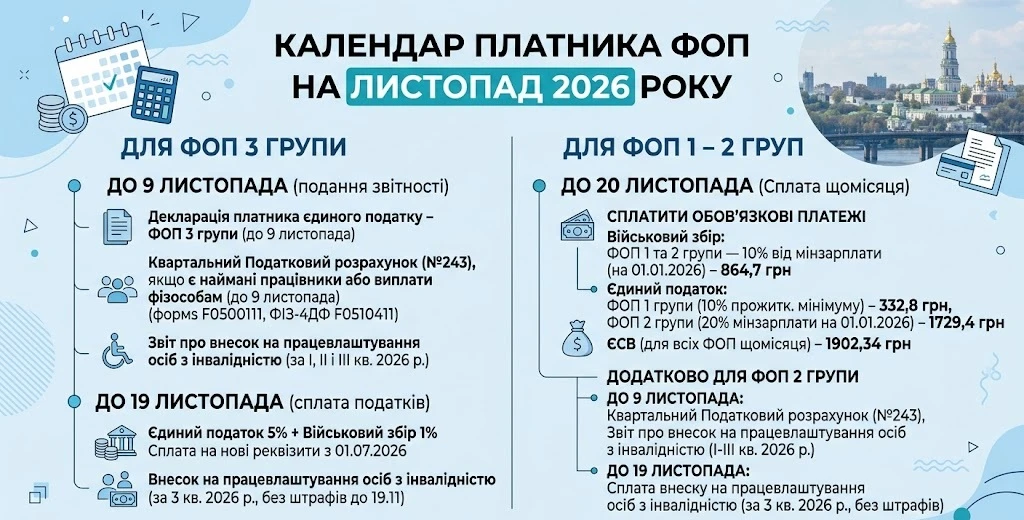
У листопаді 2026 року ФОП 1 – 3 груп мають подбати про сплату податків і внесків, а підприємці з найманими працівниками – ще й про подання звітності. Які декларації та звіти подати до 9 листопада, які платежі сплатити до 19 – 20 листопада та на що звернути увагу щодо внеску на працевлаштування осіб з інвалідністю – зібрали в одному матеріалі