
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС пояснила, як визначати строк перебування у власності нерухомості, право на яку набуте до 1 січня 2013 року, для цілей оподаткування доходу від її продажу. Якщо право було оформлене відповідно до законодавства, що діяло на момент його виникнення, строк володіння обчислюють із моменту набуття права власності, а не з дати пізнішого внесення відомостей до Державного реєстру. Це важливо для застосування передбачених п. 172.1 ПКУ умов звільнення доходу від оподаткування
У податківців запитали:
Яким чином визначається термін перебування у власності ФО об’єкта нерухомого майна, право власності на який набуто до 01.01.2013, з метою визначення ставки податку на доходи фізичних осіб при продажу (обміну) такого майна:
Відповідно до частини третьої ст. 3 Закону України від 01.07.2004 №1952-IV «Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень» (далі – Закон №1952) речові права на нерухоме майно та їх обтяження, що виникли до 01 січня 2013 року, визнаються дійсними за наявності таких умов:
Відповідно до п. 172.1 Податкового кодексу України (далі – ПКУ) не оподатковується один раз протягом звітного податкового року, за умови перебування такого майна у власності платника податку більше трьох років, дохід, отриманий платником податку від продажу (обміну) нерухомого майна, перелік якого встановлений п. 172.1 ПКУ. Дохід, отриманий платником податку від продажу інших об’єктів нерухомості підлягає оподаткуванню у порядку, встановленому п. 172.2 ПКУ.
Отже, при застосуванні норми ст. 172 ПКУ термін перебування у власності нерухомого мана, набутого до 01.01.2013, вираховується з урахуванням Закону №1952.
Тобто, якщо реєстрація таких прав була проведена відповідно до законодавства, що діяло на момент їх виникнення, то речові права на нерухоме майно та їх обтяження, що виникли до 01 січня 2013 року, визнаються дійсними і термін перебування у власності такого нерухомого майна розраховується з моменту набуття права власності
Джерело: ЗІР, Категорія: 103.21
ПДФО з оренди житла знизять із 18% до 5%: Закони опубліковано!
ПДФО за цивільно-правовим договором: яка ставка податку у 2026 році
Податковий агент утримав ПДФО, але не сплатив: чи буде податкова знижка
Працівник не повернув спецодяг при звільненні: чи потрібно утримувати ПДФО
Продаж нерухомості, рухомого майна та спадщина: як визначити резиденство для ПДФО
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Що робити, якщо постачальник повернув покупцю більше коштів, ніж той сплатив як передоплату? У статті пояснюємо, на яку суму складати розрахунок коригування до податкової накладної, як заповнити його основні графи та хто має зареєструвати РК в ЄРПН. Також розбираємо, як діяти з помилково перерахованою переплатою та чи виникають у покупця податкові зобов’язання з ПДВ
Звільняється працівник у ФОП, є трудовий договір сучасний, де на останній сторінці є місце для запису про звільнення, як у старому шаблоні. Чи потрібно робити додаткову угоду про звільнення, чи досить поставити підписи та указати причину на останній сторінці згідно типового старого шаблону?
ФОП на загальній системі оподаткування не включає до доходу кредитні кошти, отримані від банку, адже вони підлягають поверненню. Проте якщо кредит за підприємця погашає юридична особа – поручитель, ситуація змінюється: суму погашеного кредиту податкова розглядає як дохід ФОП, що включається до оподатковуваного доходу для цілей ПДФО
Державна податкова служба інформує про завершення регламентних та технічних робіт з обслуговування деяких інформаційно-комунікаційних систем ДПС. Електронні сервіси та цифрові послуги працюють у штатному режимі. Якщо через технічні збої в Електронному кабінеті виникли проблеми, зверніть увагу на гарантії, передбачені п. 42-1.10 ПКУ
Верховна Рада розглянула та прийняла у другому читанні законопроєкт №15111-д, який фактично вводить нові правила оподаткування доходів українців від цифрових платформ (маркетплейсів, сервісів послуг тощо). Документ передбачає автоматичний обмін податковою інформацією з іншими країнами, визначає роль платформ як податкових агентів і встановлює нові підходи до звітності та сплати податків. З 23 жовтня закон набрав чинності, окрім окремих норм
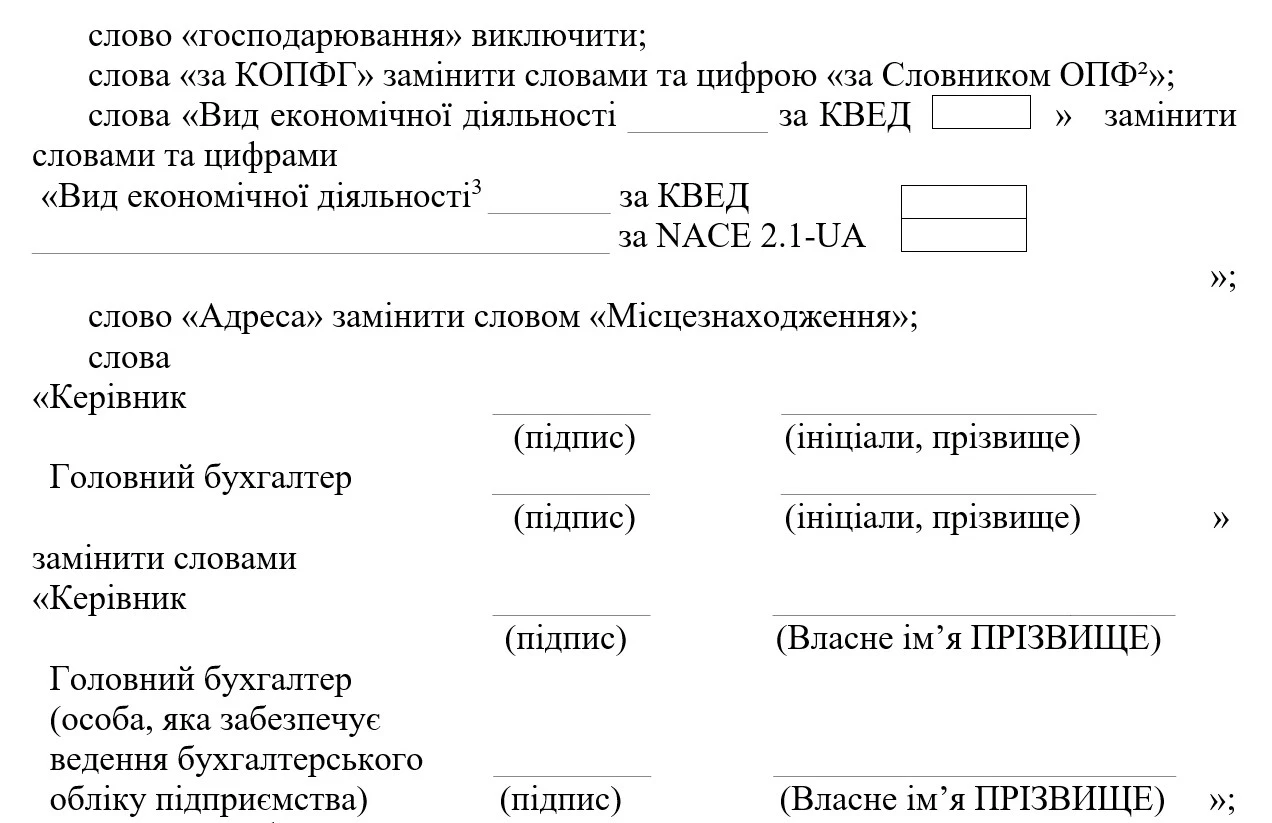
Мінфін наказом від 15.09.2026 №483 вніс зміни до нормативних актів з бухгалтерського обліку, зокрема НП(С)БО 25 «Спрощена фінансова звітність». Уточнено відображення нематеріальних активів, незавершених капітальних інвестицій, довгострокових біологічних активів, зобов’язань, забезпечень і цільового фінансування, а також передбачено зазначення основного виду економічної діяльності за КВЕД-2010 та/або NACE 2.1-UA. Наказ набирає чинності з 1 січня 2027 року
Як визначається авансовий платіж – податок, до сплати по квартально (ПДФО, військовий збір) якщо ФОП не веде діяльність? Чи потрібно в такому випадку сплачувати мінімальний внесок 18 і 5% відсоток від мінімальної зарплати? Чи потрібно сплачувати обов'язково 22% від мінімальної зарплати?
Мінімальне податкове зобов'язання (МПЗ) є мінімальною величиною податкового зобов'язання зі сплати податків, зборів і платежів, пов'язаних із виробництвом та реалізацією власної сільськогосподарської продукції або з власністю чи користуванням (орендою, емфітевзисом) сільськогосподарськими угіддями. Для платників єдиного податку третьої групи – як юридичних осіб, так і ФОП, які є власниками або користувачами сільгоспугідь, нарахування МПЗ та подання відповідного Розрахунку у складі річної декларації є обов'язковим. Але ключовим фактором, що визначає загальний розмір податкового навантаження при сплаті МПЗ для платників 3 групи, є частка сільськогосподарського товаровиробництва за звітний рік. З’ясуємо, як вона впливає на сплату МЗП
ВС розглянув справу про визнання договору найму квартири продовженим до 12 червня 2024 року та погодився із закриттям провадження через відсутність предмета спору, оскільки на час ухвалення рішення заявлений строк уже минув. Водночас Верховний Суд визнав, що суд першої інстанції передчасно вирішив це питання на стадії підготовчого засідання, однак таке процесуальне порушення саме по собі не стало підставою для скасування правильних по суті судових рішень
ДПС роз’яснила, що компенсація орендарями фактично понесених орендодавцем комунальних витрат включається до загального обсягу операцій для визначення обов’язку з обов’язкової реєстрації платником ПДВ. Окремий договір на відшкодування витрат, їх компенсаційний характер та відсутність прибутку не змінюють цього підходу, тому при перевищенні за останні 12 календарних місяців обсягу 1 млн грн виникає обов’язок зареєструватися платником ПДВ
Якщо на дату оформлення митної декларації підприємець не був зареєстрований платником ПДВ, він не має права включити до податкового кредиту суму податку, донараховану митницею після реєстрації. За роз’ясненням податківців, оформлення аркуша коригування та доплата ПДВ не змінюють цього висновку, а відображення суми в системі електронного адміністрування ПДВ не створює самостійного права на податковий кредит
Під час воєнного стану роботодавець має додаткові можливості для організації робочого часу, однак вимоги до працівника залежать від установленого графіка та законності залучення до роботи. Одна відмова вийти на роботу у вихідний сама по собі не означає, що працівника можна звільнити
Європейська Бізнес Асоціація закликає якнайшвидше затвердити порядок оновлення реєстраційних досьє на ветеринарні препарати, зареєстровані за попереднім законодавством. Перехідний період для таких препаратів триває до 1 березня 2031 року, однак компанії мають підтримувати реєстраційну документацію в актуальному стані, не маючи чітких правил її оновлення
Національний банк України оприлюднив для обговорення проєкт постанови щодо змін до порядку виїзного та безвиїзного моніторингу об’єктів оверсайта платіжної інфраструктури. Зокрема, пропонують уточнити планування виїзних перевірок, затвердження річного плану та підстави для внесення до нього змін. Зауваження й пропозиції до проєкту приймають до 4 листопада 2026 року включно
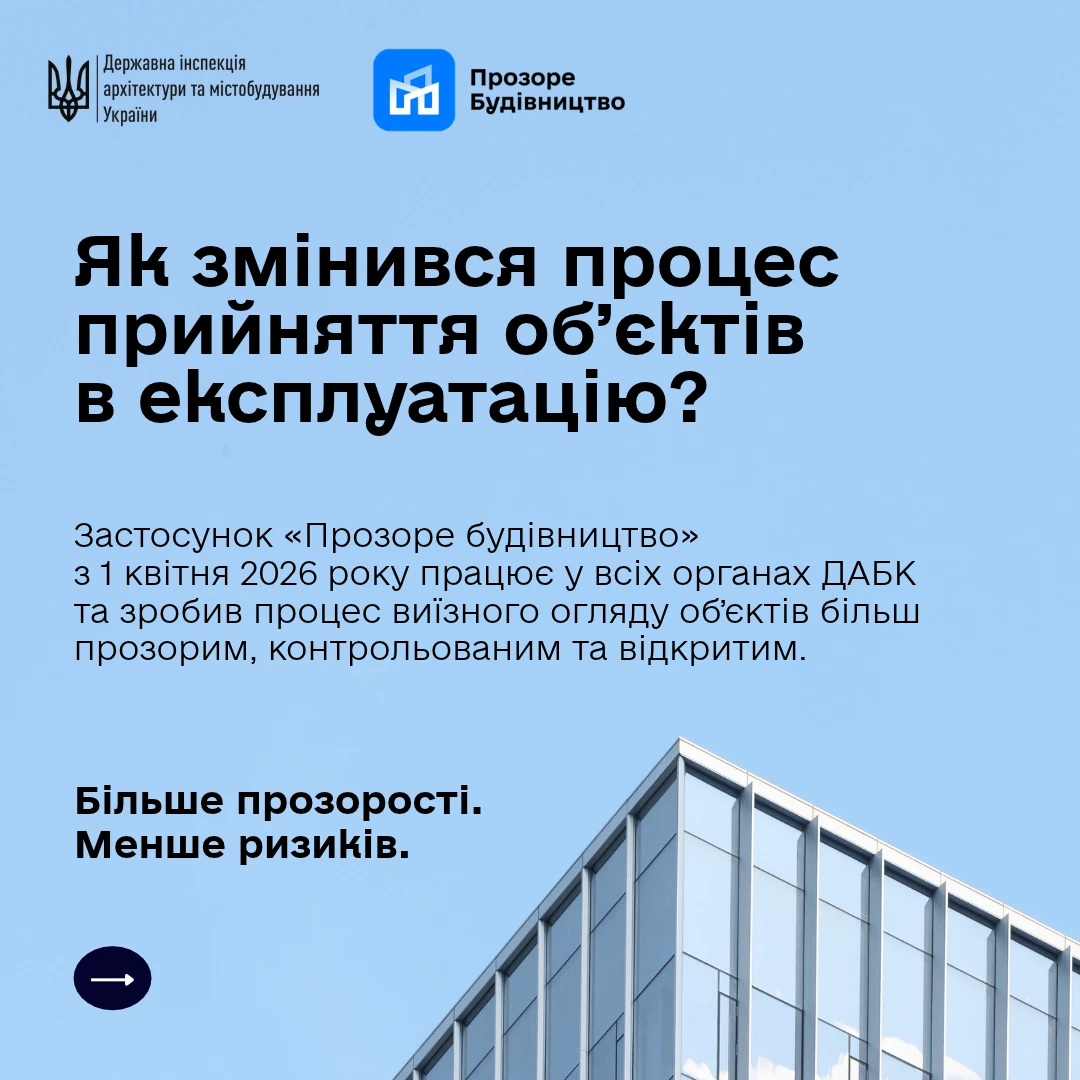
Із 1 квітня 2026 року застосунок «Прозоре будівництво» працює в усіх органах державного архітектурно-будівельного контролю України. За цей час інспектори близько 1300 разів використали його під час оглядів об’єктів із класами наслідків СС2 та СС3. Деталі нововведення у каруселі (інфографіці)
На сайті Мінфіну оприлюднено законопроєкт, який передбачає особливий режим роздрібної торгівлі пальним із пересувних акцизних складів (мобільних АЗС) для забезпечення потреб населення, бізнесу й критичної інфраструктури під час воєнного стану. Пропонують установити вимоги до транспортних засобів із цистернами місткістю до 15 м³, запровадити спеціальний порядок ліцензування та передбачити відповідальність за торгівлю без відповідної ліцензії
ДПС роз’яснила податкові наслідки внесення майна до додаткового капіталу ТОВ без збільшення статутного капіталу та зміни номінальної вартості часток. Якщо платник ПДВ передає майно й товариство отримує право розпоряджатися ним як власник, така операція вважається постачанням товарів і оподатковується ПДВ за ставкою 20% із визначенням бази оподаткування за п. 188.1 ПКУ. Натомість внесення коштів до додаткового капіталу не є постачанням товарів чи послуг і не оподатковується ПДВ
Колишнього директора державного сільськогосподарського підприємства судитимуть за зловживання службовим становищем під час продажу зерна у 2023 році. За даними слідства, пшеницю, соняшник та інші культури реалізовували шістьом агропідприємствам за цінами, нижчими за ринкові, через що державне підприємство, за попередніми розрахунками, недоотримало майже 2,7 млн грн доходу. Обвинувальний акт за ч. 2 ст. 364 КК України скеровано до суду