


Втратили первинні документи? Що робити бізнесу та які строки не можна пропустити
Професійний гід від редакції 7eminar!
Все більше підприємств переходять на альтернативні джерела енергії, і сонячні електростанції (СЕС) – один із найпопулярніших варіантів. Та разом із можливістю зменшити витрати на електроенергію виникають запитання: як обліковувати вироблену енергію, що робити з тією, яку споживають для власних потреб, і як правильно оформити її продаж? У статті розбираємо, як вести облік електроенергії з СЕС, що з бухобліком при продажу надлишкової енергії, як оподатковується «сонячна» електроенергія – і при використанні, і при реалізації
Рекомендуємо статтю Сонячна електростанція: облік та оподаткування придбання
Після того, як СЕС ввели в експлуатацію, підприємство стає виробником електричної енергії.
Енергія, що вироблена з альтернативних джерел, є товарною продукцією, що призначена для купівлі-продажу (ст. 1 Закону України від 20.02.2003 №555-ІV «Про альтернативні джерела енергії»). Для облікових потреб продукція/товар є різновидом запасів (п. 6 НП(С)БО 9 «Запаси», затверджене наказом Міністерства фінансів України від 20.10.1999 №246; далі – НП(С)БО 9).
Особливість електроенергії – відсутність незавершеного виробництва та залишку готової продукції у вигляді виробленої енергії
Вироблену енергію підприємство може:
та/або
До уваги! Щоб виконувати такі операції, додайте код КВЕД до переліку виді діяльності, що маєте право здійснювати:
У загальному випадку виробники зобов’язані керуватись вимогами НП(С)БО 16 «Витрати» та облікувати виробничу собівартість на рахунку 23 «Виробництво». Проте, аби організувати обліку, врахуйте як використовуватимете вироблену СЕС електроенергію.
Якщо вироблену електроенергію споживаєте виключно для потреб власного виробництва, то рахунок 23 можна не використовувати. Так, до калькуляції виробничої собівартості продукції, робіт, послуг, що виготовляєте, уведіть статтю «Паливо та енергія на технологічні цілі» і включіть до неї усі види палива та енергії, які витрачаєте безпосередньо у процесі виробництва продукції. Передбачте таку статтю витрат у наказі про облікову політику підприємства.
Витрати на самостійно вироблену енергію складатимуться із фактичної собівартості її виробництва (пп. 317-319 Методичних рекомендацій з формування собівартості продукції (робіт, послуг) у промисловості, затверджені наказом Мінпромполітики від 09.07.2007 №373, далі – Методрекомендації №373). До собівартості продукції такі витрати включайте на підставі показань контрольно-вимірювальних приладів та прийнятих норм витрат на виробництво продукції (п. 316, Методрекомендацій №373). А якщо це неможливо, то пропорційно кошторисним ставкам (п. 308 Методрекомендацій №308).
Витрати сонячної енергії:
Якщо плануєте споживати сонячну енергію не лише у власній госпдіяльності, але й реалізувати на сторону, СЕС утворить допоміжний підрозділ. Тож обов'язково уведіть до робочого плану рахунків окремий субрахунок до рахунку 23.
До облікової політики підприємства включіть:
За однопередільного методу виробничу собівартість послуг розрахуйте шляхом підсумовування понесених підприємством витрат, пов’язаних із процесом надання послуг, що віднесені до певного звітного періоду, та ділення отриманого результату на обсяг наданих послуг. У підсумку отримаєте собівартість одиниці товару (одиниці калькулювання)
Наведемо у Таблиці 1 орієнтовний склад статей витрат.
Таблиця 1
Склад статей виробничої собівартості електроенергії
Вид | Склад |
Прямі матеріальні витрати | Вартість запчастин та витратних матеріалів, для роботи та обслуговування СЕС |
Прямі витрати на оплату праці | Зарплата працівників, які безпосередньо обслуговують СЕС, відрахування ЄСВ |
Інші прямі витрати | Амортизація ліцензії на продаж електроенергії, амортизація СЕС, витрати на обслуговування СЕС спеціалізованою компанією |
ЗВВ | Зарплата технолога, витрати на охорону праці |
Електроенергію, як готову продукцію оприбуткуйте за дебетом рахунку 26 «Готова продукція».
Чи вимагає законодавство від виробника отримувати ліцензію на виробництво та продаж сонячної енергії? Здійснювати діяльність з виробництва, передачі, розподілу електричної енергії, постачання електроенергії споживачам, зберігання енергії, а також трейдерську діяльність, виконувати функції оператора ринку та гарантованого покупця можна за умови отримання відповідної ліцензії, якщо інше не передбачено цим законом (ст. 8 Закону України від 13.04.2017 №2019-VIII «Про ринок електричної енергії»; далі – Закон №2019). Це загальні вимоги, із яких є винятки.
Так, якщо виробляєте електроенергію без мети її продажу (для власного споживання), то отримувати ліцензію на виробництво електроенергії не потрібно (п. 1.3 Ліцензійних умов провадження господарської діяльності з виробництва електричної енергії, затверджених постановою Національної комісії, що здійснює державне регулювання у сферах енергетики та комунальних послуг від 27.12.2017 №1467; далі – НКРЕКП).
Постачання електроенергії споживачам здійснюється за договором поставки тільки за наявності у постачальників відповідної ліцензії (ч. 1 ст. 8, ч. 1 ст. 56 Закону №2019). Ліцензію отримайте згідно з Ліцензійними умовами провадження господарської діяльності з постачання електроенергії споживачеві, затвердженими постановою НКРЕКП від 27.12.2017 №1469.
Ліцензуванню підлягає і діяльність із збереження виробленої електроенергії (ч. 1 ст. 8, ч. 1 ст. 30-1 Закону №2019). Ліцензію видають згідно з Ліцензійними умовами провадження господарської діяльності зі зберігання енергії, затвердженими постановою НКРЕКП від 22.07.2022 №798. Так, обладнання для зберігання електроенергії може входити до складу СЕС.
Ліцензія не потрібна, якщо:
Зупинимось також на обліку ліцензії. Право на провадження діяльності належить до нематеріальних активів (далі – НМА) (п. 5 НП(С)БО 8 «Нематеріальні активи»). Облікуйте ліцензію на субрахунку 127 «Інші нематеріальні активи». Строк дії ліцензії – необмежений. Тому в бухобліку НМА із невизначеним строком корисного використання не амортизують (п. 25 НП(С)БО 8).
Встановити цей факт підприємство має у наказі керівника. Водночас комісія, що приймає в оборот дозвільний документ може встановити строк корисного законодавства із ПК. За вимогами підпункту 138.3.4 Податкового кодексу України (далі – ПКУ) для НМА з невстановленим строком, відповідно до правовстановлюючого документа, строк визначає платник самостійно. Але він не може складати менше двох та більше 10 років.
Надходження ліцензії та її подальший облік задокументуйте:
Форми акта та інвентарної картки визначає наказ Мінфіну від 22.11.2004 №732 «Про затвердження типових форм первинного обліку об’єктів права інтелектуальної власності у складі нематеріальних активів».
Плата за отримання ліцензії – розмір прожиткового мінімуму для працездатної особи на дату звернення до органу ліцензування. У 2026 році – 3328 грн.
Розглянемо облік виробничих операцій на Прикладі 1.
Підприємство, платник податку на прибуток та ПДВ для виробництва електроенергії власною СЕС понесло такі витрати:
Підприємство згенерувало протягом місяця 32 000 кВт електроенергії, з яких використало у власному виробництві на суму – 25 000 грн, решту – реалізують на сторону.
Таблиця 2
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Використали матеріали для обслуговування СЕС | 23/СЕС | 201, 205 | 12 000 |
2 | Нарахували зарплату працівникам, що обслуговують СЕС | 23/СЕС | 661 | 50 000 |
3 | Нарахували ЄСВ | 23/СЕС | 651 | 11 000 |
4 | Нарахували амортизацію СЕС | 23/СЕС | 131 | 15 800 |
5 | Нарахували амортизацію ліцензії | 23/СЕС | 133 | 605,60 |
6 | Нарахували плату спеціалізованій компанії за обслуговування СЕС | 23/СЕС | 631 | 100 000 |
7 | Нарахували податковий кредит з ПДВ на підставі зареєстрованої у ЄРПН податкової накладної | 641/пдв | 631 | 20 000 |
8 | Оплатили підряднику | 631 | 311 | 120 000 |
9 | Оприбуткували вироблену електроенергію (12 000 грн + 50 000 грн + 11 000 грн + 15 800 грн + 605,60 грн + 100 000 грн) | 26 | 23/СЕС | 189 405,60 |
10 | Використали частково згенеровану електроенергію для потреб виробництва | 23, 91 | 26 | 25 000 |
В бухобліку доходи та витрати від реалізації електроенергії покажіть за загальними правилами. А саме:
Вироблену електроенергію передають до енергосистеми постійно, щодня. Тож виробник одразу втрачає управління та контроль. Але юридично факт передачі оформіть наприкінці місяця, актом купівлі-продажу електроенергії довільної форми. Передбачте у первинному документі обов’язкові реквізити зі статті 9 Закону України від 16.07.1999 №996-ХІV «Про бухгалтерський облік та фінансову звітність в Україні».
Розглянемо продаж сонячної енергії на Прикладі 2.
Підприємство, платник податку на прибуток та ПДВ згенерувало протягом місяця 26 000 кВт електроенергії, що реалізують на сторону за «зеленим тарифом» – 6,12 грн/кВт без ПДВ.
Витрати на виробництво електроенергії, що підлягає продажу – 140 500 грн. Оплату отримали на рахунок в банку.
Таблиця 3
№ з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Дт | Кт | |||
1 | Реалізували електроенергію за «зеленим тарифом» з урахуванням ПДВ (26 000 кВт × 6,12 грн) × 1,2 | 361 | 701 | 190 944 |
2 | Нарахували податкове зобов’язання з ПДВ | 701 | 643 | 31 824 |
3 | Отримали оплату від покупців | 311 | 361 | 190 944 |
4 | Відобразили податкове зобов’язання з ПДВ за касовим методом | 643 | 641/пдв | 31 824 |
5 | Списали собівартість реалізованої електроенергії | 901 | 26 | 140 500 |
6 | Списали на фінрезультат дохід від реалізації | 701 | 791 | 159 120 |
7 | Списали на фінрезультат собівартість реалізації | 791 | 901 | 140 500 |
На останок розглянемо податкові наслідки операцій продажу електроенергії.
Податок на прибуток
Наразі жодних податкових пільг з продажу електроенергії за «зеленим» тарифом ПК не передбачає. Тож усі платники податку на прибуток – ті, що застосовують податкові різниці або без різниць показують операції винятково за даними бухобліку (пп. 134.1.1 ПКУ).
ПДВ
ПДВ-пільг для операцій з продажу електроенергії за «зеленим» тарифом ПК не передбачає. ПДВ нараховуйте за основною ставкою – 20%. При продажу електроенергії до 1 січня 2028 року нараховуйте ПДВ за касовим методом (п. 44 підрозд. 2 розд. ХХ ПКУ). Регульована ціна «зеленого» тарифу є договірною ціною та базою обкладення ПДВ (п. 188.1 ПКУ).
Відмовитись від касового методу під час операцій продажу електроенергії виробник не може (листи ДФС від 22.02.2019 №698/6/99-99-15-03-02-15/ІПК, від 25.07.2019 №3450/6/99-99-15-03-02-15/ІПК, від 17.10.2025 №5546/ІПК/99-00-21-03-02).
Акцизний податок
Електроенергія є підакцизним товаром (п. 215.1 ПКУ). Проте, до операцій з підакцизними товарами, які не підлягають оподаткуванню відносять:
Єдиний податок
Як з’ясували вище, електроенергія є підакцизним товаром. У свою чергу платникам ЄП першої – третьої груп підпункт 291.5.1 ПКУ забороняє виробництво, експорт, імпорт та продаж підакцизних товарів (крім роздрібного продажу паливно-мастильних матеріалів в ємностях до 20 літрів та діяльності фізосіб, пов’язаних з роздрібним продажем пива, сидру, пері (без додання спирту) та столових вин.
Тож, коли виробляєте електроенергію на СЕС не лише для власного споживання, а й для продажу, податківці забороняють працювати у лавах спрощенців (лист ДПС від 20.09.2023 №3095/ІПК/99-00-24-03-03-06, лист ГУ ДПС у м. Києві від 13.09.2023 №3004/ІПК/26-15-04-02-08, лист ДПС від 24.02.2025 №937/ІПК/99-00-21-03-02-ІП). Проте, єдинники можуть продовжувати залишатись на спрощеній системі, якщо виробляють електроенергію з відновлюваних джерел і використовують її виключно для власних потреб (роз’яснення ГУ ДПС у Чернівецькій області)
Єдинникам-агровиробникам, що перебувають у четвертій групі підпункт 291.5-1.2 ПКУ прямо дозволяє виробляти електроенергію з відновлюваних джерел енергії. Але! Дохід від реалізації такої енергії не повинен перевищувати 25% доходу від реалізації продукції (товарів, робіт, послуг) такого сільгоспвиробника. Ба більше, сума доходу від продажу електроенергії братиме участь у розрахунку частки сільгосптоваровиробництва з метою визначення можливості перебувати платником ЄП групи 4 у складі загальних доходів.
Альона САВЧУК, незалежний експерт, Київ
Шаблони та зразки документів:
Читайте більше:
Сонячна електростанція: облік та оподаткування придбання
Законодавство забороняє звільнення працівника під час відпустки за ініціативою роботодавця. Однак сам працівник має право подати заяву на звільнення навіть перебуваючи у відпустці чи на лікарняному. За загальним правилом звільнення відбувається через 14 днів після подання заяви, але у разі наявності поважних причин роботодавець зобов’язаний звільнити працівника у зазначений ним строк
У фіскальному чеку в рядку 18 необхідно вказати форму оплати «Безготівкова», а в рядку 19 – засіб оплати «Сертифікат». Податківці також роз'яснили, що сертифікат є окремим засобом оплати, а не авансом або знижкою
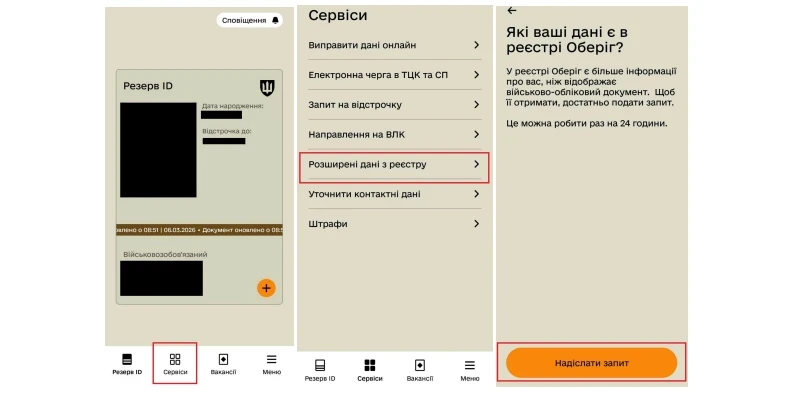
Позначка «до завершення мобілізації» у «Резерв+» не означає, що відстрочка діє безстроково. За роз’ясненням адвоката Дар’ї Тарасенко, наразі за такою відміткою мається на увазі строк до 30 жовтня 2026 року. Щоб дізнатися точну дату, військовозобов’язаним варто сформувати розширений витяг із реєстру «Оберіг» у застосунку
Уряд визначив першочергові заходи для детінізації економіки та протидії незаконним схемам. Серед пріоритетів – запровадження електронного документообігу, електронного контрактингу й інвойсування, посилення контролю за використанням гуманітарної допомоги та боротьба з нелегальним обігом тютюнових виробів. Ефективність роботи оцінюватимуть насамперед за фіскальним ефектом у коротко- та середньостроковій перспективі. Розповідаємо, які напрями контролю визначила міжвідомча робоча група
Працівникам органів влади та держустанов для отримання КЕП у надавача ДПС необхідно підготувати пакет документів: реєстраційну картку, установчі документи, ідентифікаційні та підтверджуючі дані особи – залежно від статусу заявника
У Верховній Раді зареєстровано законопроєкт №14389, який пропонує суттєво оновити підхід до забезпечення розумного пристосування для осіб з інвалідністю у сфері праці. Документ розширює обов’язки роботодавців, чітко визначає критерії допустимої відмови та закріплює пріоритетну роль самої особи з інвалідністю у визначенні необхідних заходів. Також законопроєкт передбачає механізми компенсації та дотацій як для роботодавців, так і для ФОПів та осіб, що здійснюють незалежну професійну діяльність
Норматив працевлаштування осіб з інвалідністю тепер розраховують за календарний квартал: 1 робоче місце – для роботодавців із 8–25 працівниками, а понад 25 – 4% середньооблікової чисельності. За певних умов одну працевлаштовану особу з інвалідністю можна зарахувати як двох, а за невиконання нормативу під час воєнного стану сплачується 50% розрахованого цільового внеску
В Україні планують посилити відповідальність за ухилення від мобілізації та самовільне залишення військової частини (СЗЧ). За словами прем’єр-міністра Сергія Корецького, відповідний законопроєкт актуалізували з урахуванням поточної ситуації та планують винести на розгляд Верховної Ради. Серед причин перегляду документа – потреба ЗСУ в поповненні особового складу та справедливому розподілі мобілізаційного навантаження. Розповідаємо, що відомо про можливі зміни та які питання стали підставою для посилення відповідальності
а нормами Податкового кодексу України, підприємець зобов’язаний після початку перевірки надати документи, пов’язані з її предметом, зокрема первинні документи, договори, накладні та банківські виписки. Водночас податківці мають право отримувати належним чином засвідчені копії документів у передбачених ПКУ випадках, а для їх витребування встановлено окремі строки. Розглянемо, коли ФОП має надати документи для планової або позапланової перевірки, які документи підготувати та чи обов’язково надавати оригінали
Податківці пояснили, які платники податку на прибуток мають заповнювати таблицю про результати інвентаризації основних засобів у Додатку АМ. Йдеться про підприємства оборонної сфери, які прийняли рішення застосовувати мінімально допустимі строки амортизації в передбаченому ПКУ випадку та провели відповідну інвентаризацію
У Верховній Раді зареєстровано законопроєкт №16164, який передбачає спрощення зняття з військового обліку знищених, втрачених і пошкоджених транспортних засобів та техніки, залучених під час мобілізації. Документ пропонує в окремих випадках скасувати обов’язкове погодження з правоохоронними органами та дозволити не призначати службове розслідування за наявності підтвердних документів. Також законопроєкт визначає умови дострокового повернення транспортних засобів власникам, якщо військо більше не потребує їх використання. Розглянемо, що пропонують змінити для громадян, ФОП і підприємств та за яких умов можна буде повернути майно
Платники податків можуть оскаржити податкове повідомлення-рішення або інше рішення контролюючого органу без відвідування податкової. ДПС нагадала, що скаргу можна подати в електронній формі через Електронний кабінет або на офіційну електронну адресу служби за умови дотримання вимог законодавства щодо електронного документообігу та електронних довірчих послуг
Бюджетний комітет Верховної Ради підтримав правку №1279 до проєкту Державного бюджету на 2027 рік, яка передбачає збільшення грошового забезпечення військовослужбовців. Конкретний відсоток підвищення поки не визначено, а для реалізації ініціативи правку ще мають підтримати в сесійній залі, після чого Уряд повинен буде внести відповідні зміни до своєї постанови. Розповідаємо, що відомо про можливе підвищення зарплат військовим та які ще бюджетні й податкові рішення обговорюють під час підготовки держбюджету на 2027 рік
Порядок подання звітності залежить від того, коли саме підприємство набуло або втратило статус неприбуткової організації протягом року. Якщо платник податку на прибуток був включений до Реєстру неприбуткових, за рік він подає декларацію з податку на прибуток за період застосування загальних правил та Звіт про використання доходів неприбуткової організації за період перебування у Реєстрі. У разі втрати неприбуткового статусу через порушення організація має окремо відзвітувати за період до такого порушення, нарахувати податкове зобов’язання, а надалі перейти на квартальний податковий період до кінця року
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

ТОВ 3 група отримали оплату за надані послуги 500 євро 17.09.2026 року. 25.09.2026 обміняла 200 євро на гривні. На 30.09.2026 на валютному рахунку залишилися 300 євро. Як порахувати дохід ТОВ за такими операціями?
Подаємо об'єднану звітність по ФОП. Виникла помилка: «невірна кількість додатків». Працівника прийнято в серпні, тому ми заповнювали додатки за два місяці (серпень і вересень). Підкажіть, будь ласка, яка правильна нумерація додатків має бути в цьому випадку, щоб звіт прийняли?
У ВРУ зареєстрували законопроєкт №16158, який передбачає спеціальні правила підтвердження показників податкової звітності для платників податків і податкових агентів, які постраждали від обстрілів та втратили первинні документи. Пропонується дозволити зберігати задекларовані витрати, податковий кредит з ПДВ та інші показники без відповідних документів, а також запровадити мораторій на документальні перевірки за визначені податкові періоди. Водночас платники, які безпідставно скористаються спеціальними правилами, нестимуть відповідальність
Якщо роботодавець у розрахунковому періоді нарахував працівнику виплату, з якої мав бути сплачений ЄСВ, але через помилку внесок своєчасно не сплатили, ПФУ рекомендує після виправлення помилки та персоніфікації даних перерахувати середньоденну зарплату та лікарняні. Якщо після такого перерахунку працівнику належить більша сума допомоги, роботодавець подає до ПФУ корегуючу заяву-розрахунок на збільшення для отримання додаткового фінансування