

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Єдиний власник ТОВ на загальній системі + ПДВ хоче зменшити статутний капітал ТОВ та повернути частину раніше внесених статутних коштів. Які наслідки для ТОВ (також є кредит в банку) та чи потрібно буде сплатити податки з повернутих коштів СК?
👆 Таке питання надійшло до сервісу «Особистий Консультант», наші експерти ретельно працювали над ним та надали вичерпну відповідь🕵️:
Єдиний учасник ТОВ має законне право зменшити розмір статутного капіталу відповідно до статті 19 Закону України від 06.02.2018 №2275-VIII «Про товариства з обмеженою та додатковою відповідальністю». При цьому співвідношення номінальної вартості часток залишиться незмінним – єдиний учасник збереже 100% частку в статутному капіталі, але вже в меншому розмірі.
Для ТОВ важливо врахувати наявність банківського кредиту, оскільки зменшення статутного капіталу може вплинути на фінансові показники компанії. Кредитний договір може містити умови щодо мінімального розміру статутного капіталу, порушення яких може призвести до вимоги дострокового погашення кредиту.
Сума зменшення розміру статутного капіталу може бути виплачена учаснику коштами або майном.
Щодо податкових наслідків для ТОВ – операція зменшення статутного капіталу не впливає на об'єкт оподаткування податком на прибуток. Якщо виплата здійснюється грошовими коштами, то ПДВ не нараховується. У разі виплати майном – така операція розглядається як звичайний продаж з відповідним оподаткуванням ПДВ та податком на прибуток.
З точки зору бухгалтерського обліку операція відображається наступними проводками:
Для фізичної особи-учасника кошти, отримані при зменшенні статутного капіталу, класифікуються як інвестиційний дохід відповідно до ст. 170.2.2 Податкового кодексу України. Оподаткування відбувається за принципом «інвестиційний прибуток», який розраховується як різниця між отриманими коштами та сумою попередньо внесеного капіталу.
У випадку, коли сума отриманих коштів дорівнює сумі попередньо внесеного капіталу, інвестиційний прибуток дорівнює нулю, і податки (ПДФО 18% та військовий збір 5%) не сплачуються. Проте учасник зобов'язаний відобразити цю операцію в додатку Ф1 до річної податкової декларації про майновий стан і доходи. Декларація подається до 01 травня року наступного за звітним.
В додатку Ф1 до декларації про майновий стан і доходи фізособа наводить дані в розділі 1 в таблиці:
ТОВ як податковий агент має відобразити виплату в додатку 4ДФ до щомісячної зарплатної звітності з кодом доходу 112 (інвестиційні доходи), без утримання податків. Наприклад, виплачено фізособі 990 000 грн як зменшення статутного капіталу, то в додатку 4ДФ має бути показано в гр. 3 та 3а – 990 000, графи 4а, 4, 5а, 5 не заповнюються, в графі 6 – ознака доходу 112.
Джерело: 7еminar
Читайте більше:
Збільшення статутного капіталу: облік коштів до реєстрації в ЄДР
Засновники довносять кошти до статутного капіталу: як відобразити в бухобліку
Зменшення статутного капіталу: чи оподатковується частка, що повертається засновнику
Засновник продає частку у статутному капіталі підприємства: що потрібно знати бухгалтеру
Написали ще в червні заяву на відпустку ФОП. В липні нарахування по ЄП зняли, а нарахування з ВЗ – ні. Що робити в такому випадку далі? В Електронному кабінеті висить борг. Потрібно писати в податкову додатковий лист чи просто чекати?
Кабмін запустив експериментальний проєкт зі швидкого зведення посилених мобільних укриттів. Постанова №1286 спрощує процедуру їх облаштування, однак для підприємств важливо не лише встановити укриття, а й забезпечити його належне утримання та готовність до використання. Розглянемо, хто відповідає за мобільне укриття на підприємстві та кому потрібно пройти навчання з питань цивільного захисту
Працівник був прийнятий на роботу з 14.09.2026, на посаду з окладом 9500, а 30.10.2026 він звільняється. Як розрахувати середню заробітну плату для оплати трьох днів невикористаної відпустки?
До 4 грудня 2026 року підприємствам, які працюють без власного укриття, потрібно визначитися, як забезпечити безпеку працівників і відвідувачів під час повітряних загроз. Але облаштування захисного простору в орендованому приміщенні може спричинити юридичні спори, а відсутність укриття не дає автоматичного права припинити сплату оренди. Судова практика показує, коли орендар може вимагати зменшення або скасування орендної плати, чому для переобладнання приміщення потрібна письмова згода власника та хто відповідає за утримання аварійного укриття
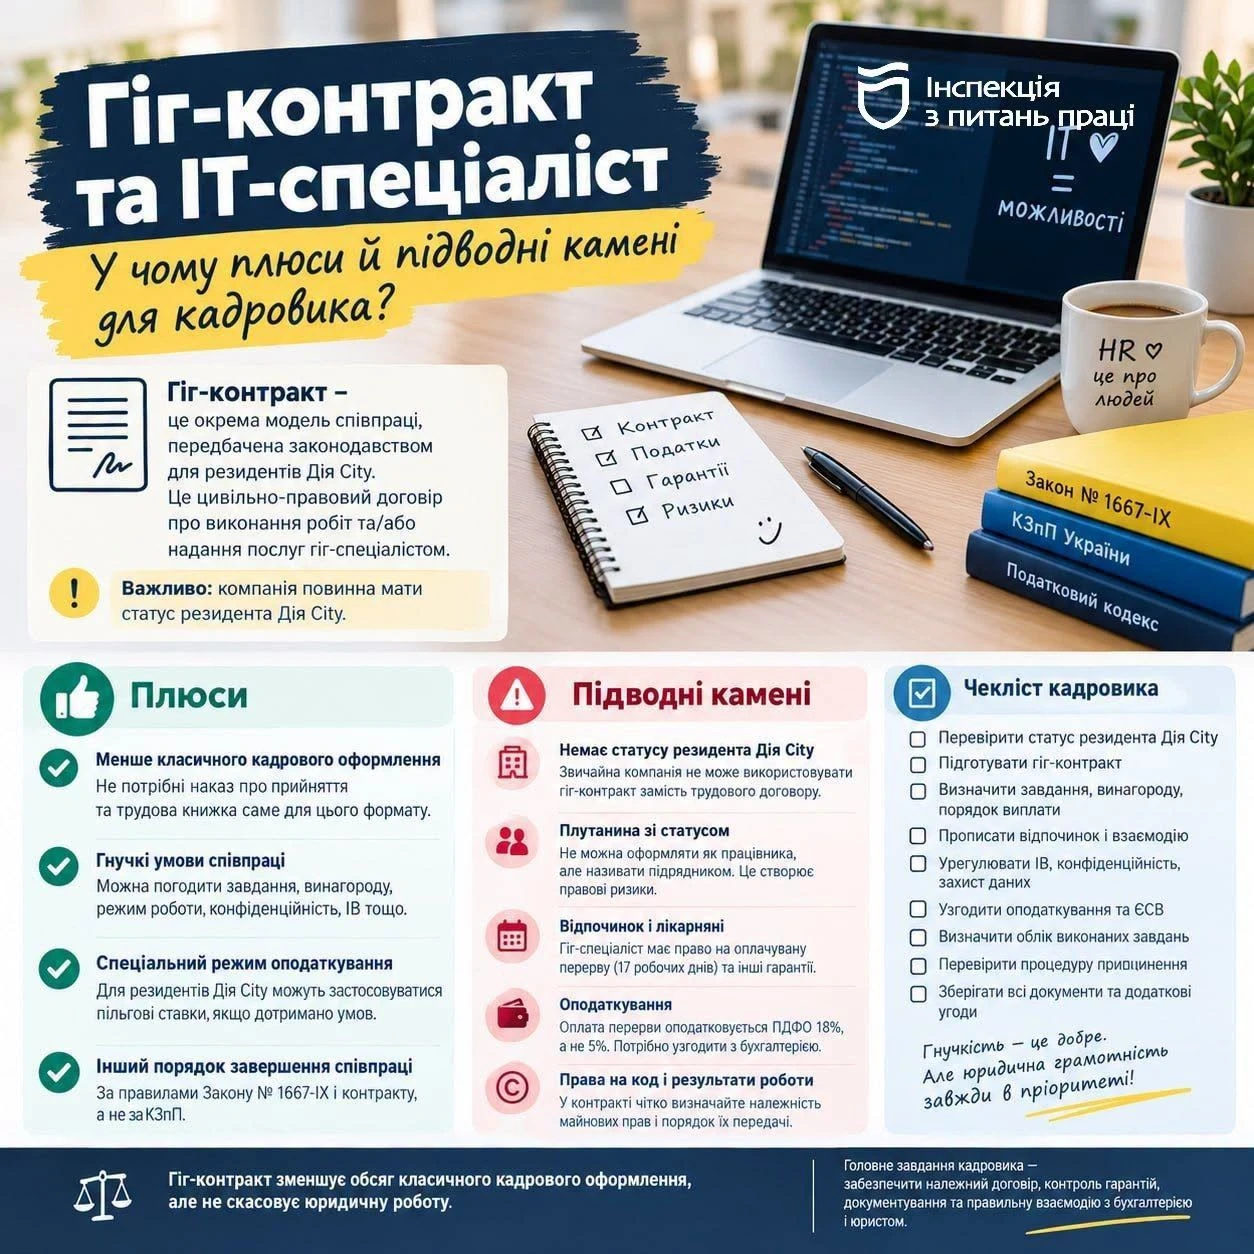
Гіг-контракт у Дія City дає IT-компаніям змогу співпрацювати з фахівцями без стандартного кадрового оформлення за КЗпП, але має свої юридичні особливості. Укладати такий договір можуть лише резиденти Дія City, а сам контракт повинен чітко визначати умови співпраці, винагороду, соціальні гарантії, права на програмний код і порядок припинення відносин. Помилки в оформленні, недотримання строків повідомлення або неврегульовані питання інтелектуальної власності можуть створити ризики для компанії. Розглянемо 5 ключових нюансів гіг-контракту, які варто врахувати кадровику перед його укладенням
Як комітенту відкоригувати податкові зобов’язання з ПДВ, якщо товар, переданий комісіонеру, було знищено внаслідок дії обставин непереборної сили? Розглянемо, як діяти в такій ситуації та чому коригування ПДВ не передбачене
Порядок звільнення матеріально відповідальної особи (МВО) в цілому не відрізняється від звільнення будь-якого іншого працівника, але передбачає додаткові дії, пов’язані з передачею матеріальних цінностей і перевіркою стану збереження майна
Працівнику надано бронювання на 45 днів (порушення) до 23.11.2026 року. Він вже сплатив штраф, пройшов ВЛК, Резерв+ без порушень. Які подальші дії? Потрібно у Дії оформлювати продовження бронювання? Чи інші дії? І вже можна це оформлювати зараз чи чекати закінчення строку броні 23.11.2026?
У Верховній Раді зареєстрували два проєкти постанов про запровадження нових пам’ятних дат в Україні – Дня Біблії та Дня медіатора. День Біблії пропонують відзначати щороку 31 жовтня з проведенням тематичних заходів у закладах освіти, бібліотеках і музеях, а також випуском пам’ятної монети та поштової марки. День медіатора пропонують відзначати 16 листопада, щоб популяризувати медіацію та позасудове врегулювання спорів. Чи будуть ці дні вихідними читайте нижче
Олександрівський районний суд м. Запоріжжя визнав незаконним накладення штрафу на відповідального за ведення військового обліку за порушення вимог Порядку №1487. Суд підкреслив, що відповідальність за організацію підвищення кваліфікації покладається на підприємство, а не на окремого працівника
Як оформити нестачу або псування майна, визначити розмір збитків і притягнути працівника до матеріальної відповідальності? Розглянемо види відповідальності, строки та порядок стягнення шкоди, обмеження утримань із зарплати й бухгалтерські проводки

ФОП ЗС, маю машину. Можу я з розрахункового рахунку оплачувати за паливо та запчастини до машини? Можна ці кошти рахувати у витрати ФОП? Як правильно і чи потрібно оформляти використання машини для підприємницької роботи? Якщо не брати у витрати, то хоча б з рахунку платити можна?
Працівник йде на пенсію і звернувся в ПФУ з трудовою книжкою, ПФУ вимагає внести на титульній сторінці виправлення – ПІБ українською мовою, хоча друга половина ТК титульна сторінка заповнена ПІБ українською мовою. На підставі чого треба внести зміни в ПІБ українською мовою?
У матеріалі розглянуто податкові ризики ситуації, коли одне підприємство побудувало трансформаторну підстанцію (ТП) на об’єкті спільної часткової власності, а інше підприємство фактично її експлуатує без оформлення акта приймання-передачі чи договору оренди. На основі положень пп. 14.1.185 ПКУ та судової практики доведено, що фактичне використання інфраструктури (підтверджене споживанням електроенергії та роботою мереж) з високою вірогідністю може бути кваліфіковане податковими органами як операція з постачання послуг. Це створює ризики донарахування ПДВ та визнання платника послуг отримувачем безоплатного забезпечення
З 22:00 23.10.2026 до 08:00 26.10.2026 року ДП «НАІС» буде проводити планові технічні роботи з обслуговування програмного забезпечення Єдиних та Державних реєстрів, створення та забезпечення функціонування яких належить до компетенції Мін'юсту. У зв’язку з чим у вказаний період реєстри будуть недоступні, а відтак частина послуг в Дії не працюватиме теж

Пояснено,чому наявність боргу не означає автоматичного продажу квартири чи будинку. З 23 жовтня 2026 року поріг захисту єдиного житла збільшиться з 20 до 50 мінімальних зарплат – у 2026 році це 432 350 грн: якщо сума стягнення не перевищує цей розмір, стягнення на єдине житло та земельну ділянку під ним не здійснюватиметься