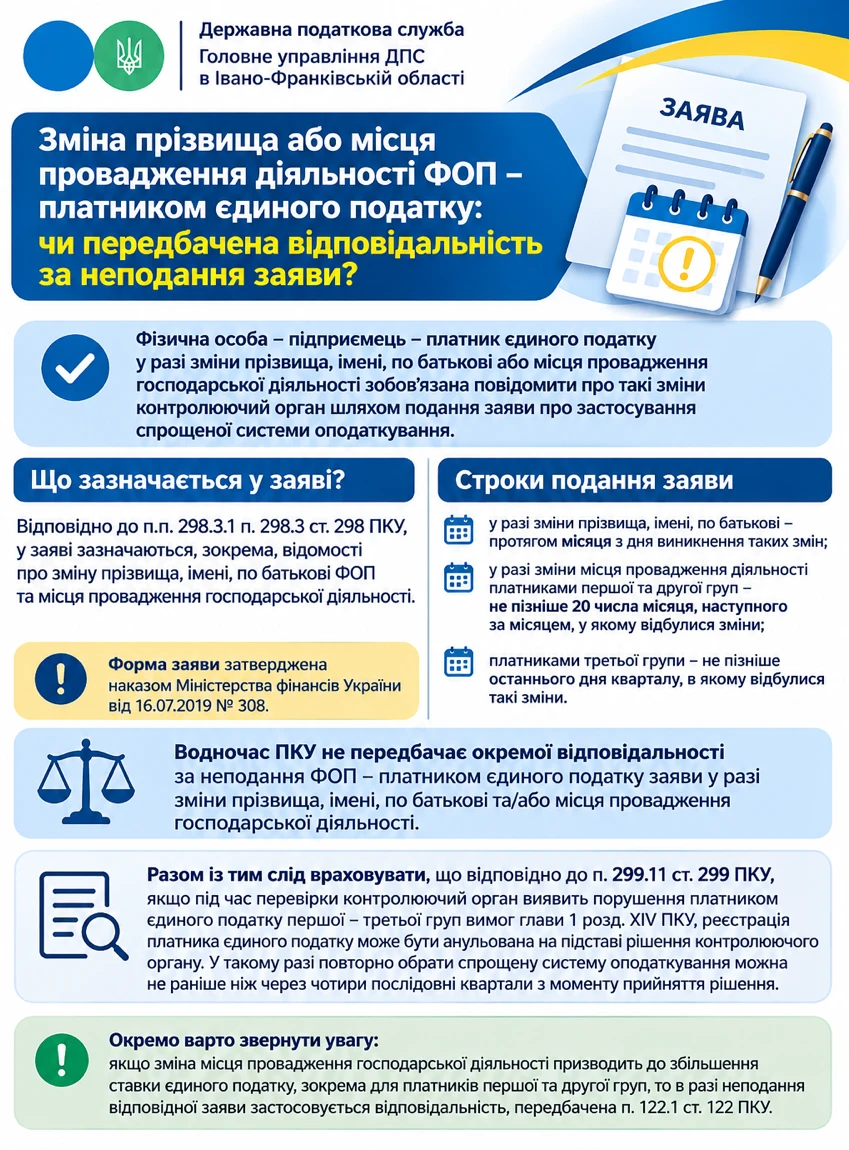
Згідно з пп. 298.3.1 Податкового кодексу України (далі – ПКУ) до заяви про застосування спрощеної системи оподаткування (далі – заява) включаються відомості (за наявності), зокрема:
- про зміну найменування суб’єкта господарювання (для юридичної особи) або прізвища, імені, по батькові ФОП, або серії та номера паспорта (для фізичних осіб, які через свої релігійні переконання в установленому порядку відмовилися від прийняття реєстраційного номера облікової картки платника податків);
- про зміну місця провадження господарської діяльності.
Строки подання заяви залежать від виду змін та групи платника єдиного податку:
- у разі зміни прізвища, імені, по батькові – протягом місяця з дня виникнення таких змін (п. 298.4 ПКУ).;
- у разі зміни місця провадження господарської діяльності платниками першої та другої груп – не пізніше 20 числа місяця, наступного за місяцем, у якому відбулися зміни (п. 298.5 ПКУ);
- платниками третьої групи – не пізніше останнього дня кварталу, в якому відбулися такі зміни (абз. 1 п. 298.6 ПКУ).
Платники єдиного податку несуть відповідальність відповідно до ПКУ за правильність обчислення, своєчасність та повноту сплати сум єдиного податку, а також за своєчасність подання податкових декларацій (п. 300.1 ПКУ).
Водночас ПКУ не передбачає окремої відповідальності за неподання ФОП – платником єдиного податку заяви у разі зміни прізвища, імені, по батькові та / або місця провадження господарської діяльності
Згідно з абзацом першим п. 299.11 ПКУ:
у разі виявлення відповідним контролюючим органом під час проведення перевірок порушень платником єдиного податку першої – третьої груп вимог, встановлених главою 1 розд. XIV ПКУ, анулювання реєстрації платника єдиного податку першої – третьої груп проводиться за рішенням такого органу, прийнятим на підставі акта перевірки, з першого числа місяця, наступного за кварталом, в якому допущено порушення.
У такому випадку суб’єкт господарювання має право обрати або перейти на спрощену систему оподаткування після закінчення чотирьох послідовних кварталів з моменту прийняття рішення контролюючим органом.
Крім того, якщо зміна місця провадження господарської діяльності призводить до збільшення розміру ставки єдиного податку, зокрема, у разі здійснення платниками єдиного податку першої і другої груп господарської діяльності на територіях більш як однієї сільської, селищної, міської ради або ради об’єднаних територіальних громад, що створені згідно із законом та перспективним планом формування територій громад, то до платника, яким не подано заяву про зміну місця провадження діяльності, застосовується відповідальність, передбачена п. 122.1 ПКУ