
Експерт
Любов РоманчукЕксперт, лектор та консультант з питань бухгалтерського обліку та оподаткування

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Ви користуєтесь еквайрингом, ПРРО і банківським рахунком? Це означає, що ваш дохід відображається одразу в кількох джерелах – у Z-звітах, банківських виписках, іноді ще й у даних платіжних систем. І тут криється дві серйозні небезпеки: задвоїти дохід (заплатите більше податків, перевищите ліміт і ризикуєте втратити спрощенку) або занизити дохід (штрафи і проблеми на перевірці). У цій статті ми покажемо, як уникнути обох крайнощів та вести книгу обліку доходів так, щоб і податкова, і ви самі були впевнені у правильності цифр
Книгу доходів вести та реєструвати потрібно. Якщо Ви ФОП на єдиному податку, Книга обліку доходів – це документ, який зобов’язаний вести кожен підприємець.
Раніше її треба було реєструвати у податковій. Зараз – достатньо вести в зручній формі (Excel, Google Таблиця, облік у CRM).
Добре, реєструвати не треба, скажете ви, а форму саму звідки брати?
Відповіді на це знаходимо у ст. 296 Податкового кодексу України (далі – ПКУ):
Фізичні особи - підприємці - платники єдиного податку першої і другої груп та платники єдиного податку третьої групи, які не є платниками податку на додану вартість, ведуть облік у довільній формі шляхом помісячного відображення отриманих доходів.
Радимо прислухатись до законодавців і дійсно заповнювати помісячно свою довільну форму. Бо для чого податківцям зайві подробиці у разі якщо перевірятимуть
І також варто зауважити той момент, що як раз в цьому абзаці ст. 296 ПКУ міститься інформація про те, що облік витрат такі ФОП не ведуть, хоча прямо про це і не згадано. Такого ж висновку дійшли і податківці у ЗІР, категорія 107.01.06.
Щодо платників єдиного податку третьої групи (ФОП), які є платниками ПДВ, то вони ведуть облік доходів і витрат за типовою формою та в порядку, що встановлені Мінфіном (наказ від 30.11.2022 №405). Проте тут скоріше про технічні нюанси заповнення кожної графи, ніж про розрахунок доходу.
Отже, бачимо, що такого явища як форма обліку доходів не оминути, тому її потрібно зробити ефективним інструментом розрахунку доходу.
Ось найпростіший, але цілком законодавчо прийнятний, вигляд Форми обліку доходів:
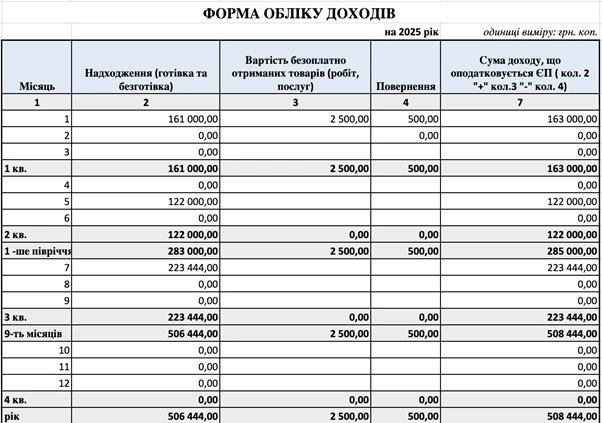
Для того, щоб правильно порахувати дохід, слід знати, що конкретно до доходу не входить. Ця інформація зосереджена у ст. 292 ПКУ.
Надходження коштів, що не є доходом платника єдиного податку (найчастіші)
№ | Вид надходжень | Норма | Пояснення |
1 | ПДВ | пп. 1.п. 292.11 ПКУ | Важливо для платників на 3 групі за ставкою 3%:
Наприклад, ви отримали 1000 грн у т.ч. 167,67 грн ПДВ, до доходу варто включити 1000 - 166,67 грн (сума ПДВ) = 833,33 грн. Далі оподатковуєте єдиним податком суму без ПДВ |
2 | Суми коштів, отриманих за внутрішніми розрахунками між структурними підрозділами платника єдиного податку | пп. 2.п. 292.11 ПКУ | Пункт характерний для юридичних осіб платників єдиного податку |
3 | Суми фінансової допомоги, наданої на поворотній основі, отриманої та поверненої протягом 12 календарних місяців з дня її отримання | пп. 3.п. 292.11 ПКУ | Поворотна фінансова допомога, отримана за договором (обов’язкова умова!) і повернена впродовж 365 днів – до доходу не включається. Якщо повернення не відбулось – включаємо в дохід на 366 день |
4 | Суми кредитів | пп. 3.п .292.11 ПКУ | Кредити до доходу ФОПа на спрощеній системі не включаються ніколи |
5 | Суми коштів цільового призначення, що надійшли від ПФУ та інших фондів загальнообов'язкового державного соцстрахування, з бюджетів або державних цільових фондів, у тому числі в межах державних або місцевих програм | пп. 4.п. 292.11 ПКУ | Тут мова йде про різного роду компенсації за працевлаштування безробітних, ВПО, гранти єРобота, лікарняні тощо. Одним словом виплати від згаданих органів, які ФОП отримує в межах певних програм та нормативно-правових актів |
6 | Суми коштів (аванс, передоплата), що повертаються покупцю товару (робіт, послуг) – платнику єдиного податку якщо таке повернення відбувається внаслідок повернення товару, розірвання договору або за листом-заявою про повернення коштів | пп. 5.п. 292.11 ПКУ | Кошти, котрі ФОПу повернули постачальники, не включають до доходу ФОП, але за умови, що відбулось
Важливо правильно сформувати призначення платежу |
7 | Суми коштів (аванс, передоплата), що повертаються платником єдиного податку покупцю товару (робіт, послуг), якщо таке повернення відбувається внаслідок повернення товару, розірвання договору або за листом-заявою про повернення коштів | пп. 5.п. 292.11 ПКУ | Кошти, котрі ФОП повернув покупцям, також не включають до доходу ФОП, але за умови, що відбулось
Важливо правильно сформувати призначення платежу |
8 | Суми коштів у частині надмірно сплачених податків і зборів та суми єдиного внеску на загальнообов'язкове державне соціальне страхування, що повертаються платнику єдиного податку з бюджетів або державних цільових фондів | пп. 9.п .292.11 ПКУ | У разі якщо виникла переплата з податків і ФОП подав заяву про повернення суми переплат йому на поточний рахунок – таке повернення до доходу не включається |
9 | Пасивні доходи у вигляді процентів, дивідендів, роялті | пп. 1 п. 292.1 ПКУ | Такі доходи зазвичай уже оподатковані податковим агентом під час виплати. Тому до доходу платника єдиного податку не включаються |
10 | Страхові виплати і відшкодування | пп. 1 п. 292.1 ПКУ | Є доходом фізичної особи, більшість з них взагалі не підлягають оподаткуванню |
11 | Доходи у вигляді бюджетних грантів | пп. 1 п. 292.1 ПКУ | Ті гранти, котрі потрапляють під визначення «бюджетних» |
12 | Доходи, отримані від продажу рухомого та нерухомого майна, яке належить на праві власності фізособі та використовується в її господарській діяльності | пп. 1 п. 292.1 ПКУ | Якщо ФОП продає нерухомість чи транспортні засоби, це є доходом фізособи. Щодо продажу обладнання, то для включення сум надходжень у доходи ФОП - слід додавати відповідний КВЕД |
Цей перелік не є повним. ПКУ містить ще кілька «ексклюзивних» видів надходжень, котрі не цікаві широкому загалу підприємців. Проте якщо бачите будь-яке «підозріле» надходження – звіряйтесь із ст. 292 ПКУ.
Варто окремо згадати ще про такий вид доходу, котрий зустрічається в орендодавців, як відшкодування комунальних витрат. Позиція податкової така, що всі відшкодування комунальних - дохід фізичної особи, а не ФОП. Якщо орендарем є субʼєкт господарювання, то при виплаті таких доходів він ще і виступає податковим агентом, то відповідно у дохід ФОПа такі надходження вже не включаються. Щоб цього всього уникнути треба так прописувати відшкодування комунальних у договорі, де всі ці платежі (експлуатаційні, комунальні, страхові) слід кваліфікувати як частину орендної плати.
Окремої уваги заслуговує випадок, коли ФОП повертає кошти покупцю. Дану операцію або в дохід не включають, або вираховують шляхом подання уточнюючої декларації. Такої інструкції нам пропонують дотримуватись податківці у консультації ЗІР:
Якщо у разі розірвання договору платник єдиного податку (першої – третьої груп) повертає кошти (аванс, передоплату) покупцю за товари (роботи, послуги) у податковому періоді їх отримання, то сума таких коштів не включається до складу його доходу та відповідно не підлягає відображенню у податковій декларації платника єдиного податку – фізичної особи – підприємця. Якщо повернення суми коштів (авансу, передоплати) покупцю за товари (роботи, послуги) відбувається в іншому податковому періоді, платник єдиного податку повинен уточнити показники усіх попередньо поданих Декларацій, в яких до доходів була включена така сума (авансу, передплати). Такий перерахунок здійснюється шляхом подання уточнень до раніше поданих Декларацій.
Наприклад, кошти від покупця було отримано 20 000 грн у липні 2025 року, та повернено у звʼязку із поверненням товару - 15 000 грн, у серпні 2025 року, тоді ця сума просто не включається до доходу ФОП за 3 квартал 2025 року. У книгу обліку записуємо наступним чином:
Для ФОП на 1 чи 2 групі простіше оперувати такими поверненнями і розрахунком доходу, адже на оподаткування вони впливу не чинять (якщо в межах ліміту). А для 3 групи такі операції напряму впливають на оподаткування.
Якщо ж, наприклад, кошти від покупця отримано в березні 2024 року, а повернено у січні 2025, то слід подавати уточнення до 1 кварталу 2024 року, віднімати таке повернення від доходу 2025 року буде неправильним. Таким чином виникне переплата з єдиного податку, котру можна залишити на потім (для сплати майбутніх зобовʼязань), або можна повернути на свій рахунок.
А як же зробити записи у книзі саме для такого випадку?
Вважаємо, що навіть “закриту” форму минулого року слід продовжити. Додати окремим рядком дату повернення та суму повернення і перерахувати уточнений дохід.
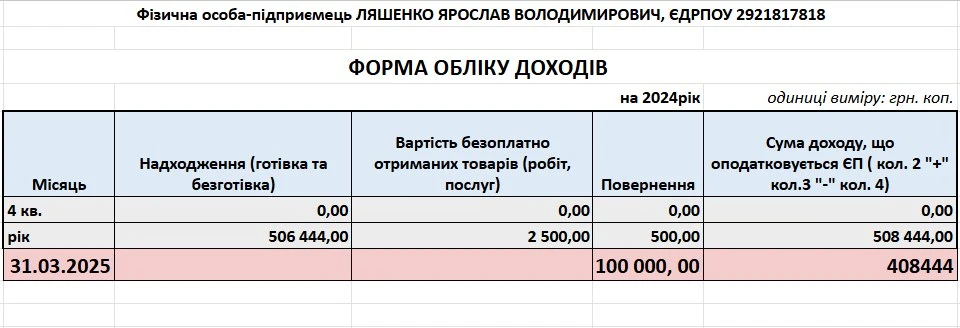
За бажанням до форми можна додавати примітку зі змістом операції.
Важливо, серед всього того, що ПКУ не визнає як дохід ФОП-спрощенця, немає «внесення власних коштів на рахунок». Тому такі надходження до доходу включають. Цієї думки податківці притримуються вже багато років.
Як саме ідентифікувати такі «недохідні» платежі, є кілька робочих та дуже простих способів:
Пп. 292.6 ПКУ дає таку відповідь :
Датою отримання доходу платника єдиного податку є дата надходження коштів платнику єдиного податку у грошовій (готівковій або безготівковій) формі.
Проте у випадку еквайрингу маємо ситуацію, коли фіскальний чек видаємо одного дня, а кошти надходять наступного. Що тоді?
За останнім твердженням податківців (ЗІР, категорія 107.01.03) платнику єдиного податку слід визнавати дохід за датою, яка зазначена в фіскальному касовому чеку.
Виходячи зі змісту визначень, у разі використання РРО / ПРРО підтвердженням факту продажу товарів та отримання коштів є розрахунковий документ, зокрема, касовий чек. У разі здійснення розрахунків суб’єктами господарювання – фізичними особами – підприємцями за допомогою POS – терміналів з видачею фіскального (касового) чека, датою отримання доходу з метою його оподаткування є дата, зазначена в фіскальному (касовому) чекові.
Приклад |
|
Що можна помилково зробити? | Врахувати 1000 грн за чеком і 998 грн з банківської виписки |
Як зробити правильно? | Записати 1000 грн у день чеку. А платіж у виписці – ігнорувати, бо це не новий дохід. |
Як це виглядає за даними ПРРО? | Для прикладу візьмемо частину періодичного звіту за місяць з ПРРО. Як бачимо, готівкова виручка склала 54702, 80 грн, а безготівкова 227515,25 грн, така ж сума надходжень (правда за мінусом комісії) має бути відображена і в банківській виписці за відповідними датами зарахування. Відповідно до доходу будемо включати «загальний оборот» – 282218,05 грн |
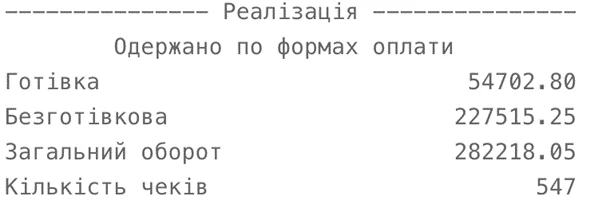
Чому ж комісія все-таки має бути включена до доходу?
В загальному логіка така – податківців не цікавить з ким на які комісії ви домовились, доходом є вся сума, яку списали з картки покупця за ваші товари чи послуги. Своєю думкою на цей рахунок вони поділились у ЗІР, категорія 107.01.03:
У разі утримання комісійної винагороди за послуги з розрахункового обслуговування, при здійсненні розрахунків за товари (роботи, послуги) з використанням платіжних терміналів, доходом ФОП є повна сума виручки, тобто з врахуванням комісії, утриманої банком.
Як бачите, дохід, котрий отримали від оплати картками можна повністю взяти із даних ПРРО: там і сума готівки, і суми еквайрингу враховуючи комісію.
1. Зайдіть у розділ Дані РРО – Зведені звіти.
2. Виберіть потрібну дату та фіскальний номер РРО / ПРРО.
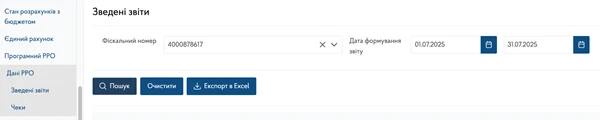
3. Завантажте Excel, він виглядатиме так:
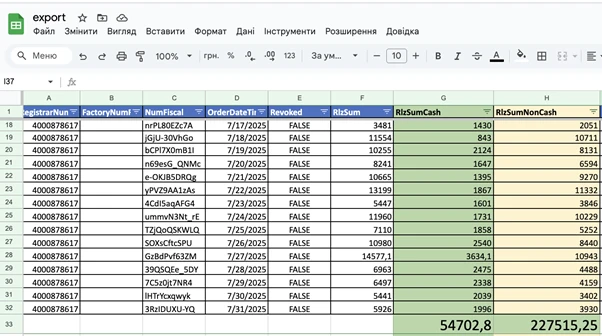
4. Підбийте підсумки та зіставте із періодичним звітом з РРО/ПРРО – це також може бути перевіркою чи правильно ви фіскалізуєте всі суми.
Як бачимо, у нашому прикладі дані з ПРРО співпадають із даними з Електронного кабінету, а це означає що чеки фіскалізуються правильно.
Це найнадійніше джерело для внесення доходу в книгу, якщо у вас ПРРО, адже саме так податківці бачать всі продажі, котрі ви проводите через РРО / ПРРО.
Зверніть увагу, суму безготівкових розрахунків ще варто звірити із даними про зарахування еквайрингу на поточний рахунок. Це дозволить перевірити чи не «проскочили» часом нефіскалізовані суми. Цей момент є дуже важливим, адже виправляти помилки у фіскалізації «заднім числом» неможливо, тому їм треба лише запобігати.
В контексті розрахунку доходу – підхід має бути такий самий як і для еквайрингу:
Якщо проводите продажі без ПРРО та отримуєте оплату на рахунок IBAN – тоді саме дата надходження коштів на рахунок є датою доходу.
Причому це стосується як надходжень у гривні, так і у валюті.
Дохід, виражений в іноземній валюті, перераховується у гривнях за офіційним курсом гривні до іноземної валюти, встановленим
Національним банком України на дату отримання такого доходу (ст. 292.5 ПКУ).
Часто банки у свою виписку додають колонку з доходом у гривневому еквіваленті, проте не зайвим буде ще раз перевірити через офіційний курс. Його радимо шукати на кожну дату надходжень окремо за посиланням.
Щодо надходжень на рахунки у валюті, що відкриті в українських банках все більш-менш зрозуміло.
А що з надходженнями на акаунти відкриті у міжнародних платіжних системах?
Все, що приходить на рахунок ФОПа, вважається доходом:
Якщо гроші «висять» у системі і ще не конвертовані в гривню – все одно вже дохід. Якщо перерахуєте на рахунок ФОП в українському банку, то можна вважати це доходом ФОПа, якщо ні – оподаткуйте як дохід фізособи.
Про те, як правильно поводитись із доходами на такі платіжні системи, щоб врахувати їх в дохід ФОПа податківці написали у своєму розʼясненні.
Також комісії «списані» з ФОП при валютних розрахунках мають бути враховані у доході.
Ви маєте два рахунки ФОПа. Перекинули з одного на інший – у книгу нічого не записуємо. Це не новий дохід.
ДПС в ЗІР, категорія 107.01.01 підтверджує, що кошти, отримані від продажу товарів, робіт чи послуг, які перераховуються між підприємницькими рахунками ФОП-платника єдиного податку, не підлягають повторному включенню до доходу за умови, що таке перерахування здійснюється після сплати податків, зборів та інших платежів.
Обов’язково в призначенні платежу вказуйте:
Переказ власних коштів між рахунками.
Ви – один ФОП, але маєте два магазини чи кілька напрямків діяльності (наприклад онлайн / офлайн)?
Все одно потрібно вести одну книгу (форму) обліку доходів. Інше не передбачено законодавством.
Правильний розрахунок доходу та заповнення книги обліку доходів – гарантія вашого спокою та готовності до податкових викликів
Згідно з термінами, подали Звіт по інвалідах за всі 3 квартали. Ми виконуємо ліміт, тому подали пусті звіти. Колеги пишуть, що уже в електронному кабінеті у полі «Стан розрахунків з бюджетом» зʼявляється цей податок. На цей час у кабінеті у нас немає цього податку, він дорівнює 0, проте, це не впливає на його додання. Чи це ще адаптаційний період і потрібно зачекати, чи потрібно писати ДПС?
Диплом і професійний досвід важливі для працевлаштування, однак роботодавці також звертають увагу на особисті якості кандидатів. Експертка Державного центру зайнятості Інна М’якота розповідає, які п’ять груп м’яких навичок допомагають адаптуватися до змін, ефективно взаємодіяти з колегами, організовувати роботу та розвиватися професійно
Майже 1,9 млн українців мають підтверджений діагноз цукрового діабету. Державна програма «Скринінг здоров’я 40+» допомагає виявляти захворювання на ранніх етапах, а програма «Доступні ліки» дає змогу отримувати призначені препарати та тест-смужки безоплатно або з частковою доплатою. Розповідаємо, які можливості доступні пацієнтам і як ними скористатися
Отримувачі допомоги на проживання внутрішньо переміщеним особам зобов’язані протягом 14 календарних днів повідомляти про зміни, які можуть вплинути на право на виплату або її розмір. Зокрема, це стосується переїзду, тривалого перебування за кордоном, змін у складі сім’ї, майновому стані, зайнятості працездатних членів родини та форми навчання дітей. Повідомити про такі обставини можна через ПФУ, ЦНАП, уповноважених представників територіальних громад та доступні електронні сервіси
У період морозів безпритульні тварини особливо потребують захисту від холоду та своєчасної допомоги. Держпродспоживслужба нагадує, як заклади торгівлі можуть підтримати котів і собак – облаштувати укриття, забезпечити доступ до води та взаємодіяти з волонтерами, дотримуючись санітарних вимог і правил безпеки
КМУ розширив перелік соціальних послуг для маломобільних внутрішньо переміщених осіб та людей, евакуйованих із територій бойових дій або тимчасово окупованих територій. Вони зможуть отримувати догляд удома, зокрема в орендованому житлі, а також послугу соціальної адаптації, яка допоможе відновити навички самостійного життя та налагодити соціальні зв’язки
Чи обов'язково треба письмово брати заяви з працівників для складання графіку відпусток? Чи це можна в усній формі зробити? В нас просто 14 осіб працюють. Всі раніше усно підійшли, сказали, й ми затвердили графік

Працівника у травні 2026 року переводили із сумісництва на основне місце роботи через прийняття-звільнення. При звільненні з сумісництва ми йому компенсували соц.відпустку як батькові 2-х дітей до 15 років за 2026 рік. Зараз такий працівник звільняється 30.11.2026р. Чи потрібно вдруге за рік компенсувати соц. відпустку на дітей, тепер вже за основним місцем роботи?

Юрособа на загальній системі, платник ПДВ, здає в оренду 5 автомобілів і причепів ФОПу на єдиному податку. Чи можна акт наданих послуг по оренді виписувати раз на рік 31 груднем (на суму орендної плати за весь рік)? Якщо підприємство квартальний платник податку на прибуток і в договорі прописати, суму орендної плати за квартал, то можна робити один акт раз на квартал?

З 20:00 21 листопада 2026 року до 12:00 22 листопада 2026 року державне підприємство «Національні інформаційні системи» буде проводити планові технічні роботи з оновлення програмного забезпечення Державного реєстру актів цивільного стану громадян

Суд визнав власницю собаки винною у порушенні правил утримання тварин після того, як під час вигулу без намордника собака заподіяла шкоду здоров’ю малолітньої дитини. За рішенням суду жінці призначили штраф із конфіскацією тварини, а апеляційну скаргу залишили без задоволення

Мінекономіки затвердило методичні рекомендації щодо врахування біорізноманіття під час стратегічної екологічної оцінки містобудівної документації. Вони допоможуть громадам виявляти вразливі природні території, оцінювати ризики забудови та інфраструктурних проєктів, розглядати альтернативи й передбачати заходи для збереження екосистем

Внутрішньо переміщені особи можуть безоплатно отримати правничі консультації, допомогу зі складенням заяв і скарг, а також, за наявності права на вторинну правничу допомогу, – підготовку документів для суду та представництво інтересів. Зокрема, юристи допомагають із питаннями відновлення документів, соціальних виплат і оформлення спадщини на майно, розташоване на тимчасово окупованій території

Споживачі мають право безоплатно отримувати інформацію про складові тарифів, власні нарахування, обсяги споживання та розрахунок заборгованості за комунальні послуги. Окремі вимоги встановлено щодо розкриття інвестиційних програм постачальників і звітності управителів багатоквартирних будинків: останні мають звітувати про виконані роботи щонайменше раз на квартал, а на звернення співвласника – надати відповідний звіт протягом 10 днів

Пенсіонери, які виїжджають з України на постійне місце проживання за кордон, можуть за своєю заявою отримати призначену пенсію за шість місяців наперед. Подальший порядок пенсійного забезпечення залежить від країни переїзду: у частині держав українську пенсію продовжує виплачувати ПФУ, в інших пенсійне забезпечення здійснює країна проживання відповідно до міжнародного договору

ДПС у своїй консультації пояснила, за яких умов постачальник товарів (у зверненні – кар’єрного піску) визначає дату виникнення податкових зобов’язань з ПДВ за правилами п. 187.7 ПКУ – на дату зарахування коштів на рахунок, а не за «першою подією» (п. 187.1 ПКУ)

На підприємстві працює працівник, якого було мобілізовано до ЗСУ. Під час проходження служби він отримав УБД, тепер працівник звернувся з проханням здійснювати йому грошові виплати. Чи зобов’язане підприємство виплачувати кошти працівнику, який перебуває на військовій службі та має статус УБД?

Із 5 грудня 2026 року підприємства без укриття або безпечного простору можуть втратити право працювати під час «жовтої» повітряної тривоги. Водночас Мінекономіки запропонувало відтермінувати ці вимоги для бізнесу, який уже розпочав облаштування укриття або будує його за проєктом. За даними дослідження «Економічної правди», у Києві 15% закладів не мають укриття в радіусі 300 метрів, а з урахуванням можливої нестачі місць ця частка може зрости до 36%. Розповідаємо, які умови роботи бізнесу під час «жовтої» тривоги пропонують змінити та хто зможе отримати відстрочку