

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Відпустка, відпускні
12.05.2026
Відпустка за роботу за комп'ютером
Робота за комп’ютером належить до категорії, що потребує особливої уваги через її вплив на здоров’я працівників. Законодавство передбачає надання щорічної додаткової відпустки для таких працівників, враховуючи специфіку їхньої діяльності. Розгляньмо основні правила та умови надання цієї відпустки
- Законодавчі підстави для надання відпустки за роботу на комп'ютері
- Умови надання відпустки за роботу на комп'ютері
- Надання додаткової відпустки під час воєнного стану
- Компенсація за додаткову відпустку за роботу за комп'ютером
- Висновки
Законодавчі підстави для надання відпустки за роботу на комп'ютері
Відпустка за роботу на комп'ютері належить до щорічних додаткових відпусток в категорії відпустки за особливий характер праці (ст. 76 Кодексу законів про працю України та ч. 1 ст. 4 Закону України від 15.11.1996 №504/96-ВР «Про відпустки», далі – Закон про відпустки).
Додатково до вищезазначеного, у п. 1 ч. 1 ст. 8 Закону про відпустки вказано:
Щорічна додаткова відпустка за особливий характер праці надається: окремим категоріям працівників, робота яких пов'язана з підвищеним нервово-емоційним та інтелектуальним навантаженням або виконується в особливих природних географічних і геологічних умовах та умовах підвищеного ризику для здоров'я, – тривалістю до 35 календарних днів за Списком виробництв, робіт, професій і посад, затверджуваним Кабінетом Міністрів України.
Таким чином, працівники, які працюють на електронно-обчислювальних машинах мають право на щорічну додаткову відпустку за особливий характер праці тривалістю до 4 календарних днів (позиція 58 р. XXII «Загальні професії за всіма галузями господарства» Списку виробництв, робіт, професій і посад працівників, робота яких пов'язана з підвищеним нервово-емоційним та інтелектуальним навантаженням або виконується в особливих природних географічних і геологічних умовах та умовах підвищеного ризику для здоров'я, затвердженого постановою Кабміну від 17.11.1997 №1290, далі – Список №2).
Мінсоцполітики у листі від 21.09.2016 №1344/13/84-16 зазначало, що ця позиція Списку №2 поширюється на всіх працівників незалежно від обійманої посади (професії), які у своїй роботі застосовують персональний комп'ютер.
Умови надання відпустки за роботу на комп'ютері
Відповідно до ч. 2 ст. 8 Закону про відпустки чітко визначену кількість днів додаткової відпустки за особливий характер праці фіксують в колективному чи трудовому договорі залежно від часу зайнятості працівника в цих умовах.
Проте, варто зважати, що Мінсоцполітики (див. лист від 11.08.2014 №348/13/116-14) вважає, що така відпустка має надаватися відповідним працівникам в обов'язковому порядку, навіть, якщо колективний договір на підприємстві не укладено або в ньому відсутня гарантія щодо встановлення працівникам таких відпусток.
Для визначення тривалості такої відпустки необхідно застосовувати наступні правила:
- відпустка надається пропорційно фактично відпрацьованому часу;
- до стажу, який дає право на відпустку, враховуємо дні, коли працівник фактично був зайнятий на роботах з особливим характером праці не менше половини тривалості робочого дня, встановленого для нього (див. лист Держпраці від 13.07.2022 №2419/4/4.1-ЗВ-22а);
- якщо працівник зайнятий на таких роботах менше половини робочого часу, то щорічна додаткова відпустка за особливий характер праці йому не надається (див. лист Мінпраці від 24.05.2007 №154/13/116-07).
Приклад
Трудовим договором передбачено, що фахівець з комп'ютерної графіки має право на щорічну додаткову відпустку за особливий характер праці тривалістю 4 календарні дні. Йому призначається додаткова відпустка за робочий рік з 01.07.2025 по 30.06.2026. Але упродовж цього періоду він не працював з 01.06.2025 по 30.04.2026 у зв’язку із відпусткою без збереження заробітної плати на період воєнного стану (61 к. дн.). Крім того, у листопаді 2025 року в нього була тимчасова непрацездатність (8 к. дн.), а у січні 2026 щорічна основна відпустка (14 к. дн.). Припустімо працівник піде у таку відпустку додаткову щорічну відпустку з 06.07.2026.
Насамперед з’ясуємо, скільки днів відпустки може бути надано працівнику.
Стаж для надання додаткової відпустки враховує час фактичної зайнятості працівника і період щорічної відпустки (ч. 2 ст. 9 Закону про відпустки). За цих обставин період відпустки без збереження заробітної плати та час тимчасової непрацездатності не враховують до стажу для надання додаткової відпустки.
З огляду на сказане, обчислюємо тривалість додаткової відпустки, на яку працівник має право за робочий рік з 01.07.2025 – 30.06.2026:
4 к. дн. : 365 к. дн. х (365 к. дн. - 61 к. дн - 8 к. дн.) = 3,24 к. дн. ≈ 3 к. дн.
Отже, працівнику надаємо 3 календарні дні додаткової відпустки за особливі умови праці.
Додаткова щорічна відпустка надається за заявою працівника. На підставі такої заяви, роботодавець видає необхідний наказ.
Зверніть увагу! У ч. 1 ст. 10 Закону про відпустки вказано:
Щорічна додаткова відпустка, передбачена статтею 7 та пунктами 1 і 2 частини першої статті 8 цього Закону, надається понад щорічну основну відпустку за однією підставою, обраною працівником. Порядок надання додаткової відпустки з кількох підстав встановлює Кабінет Міністрів України.
Ця норма визначає, що у випадку, якщо працівник має право на кілька щорічних додаткових відпусток за різними підставами (наприклад, за ненормований робочий день – тривалістю до 7 календарних днів, та за особливий характер праці), то такому працівнику надається додаткова відпустка лише за однією з підстав, яку він обирає самостійно. Зазвичай, працівники обирають додаткову відпустку більшої тривалості.
Надання додаткової відпустки під час воєнного стану
Під час дії воєнного стану щорічна додаткова відпустка за роботу на комп'ютері може надаватися понад 24 к.дн. щорічної основної відпустки без збереження заробітної плати. Таке рішення може прийняти роботодавець. У випадку, коли працівнику не потрібна така додаткова відпустка, то невикористані дні такої відпустки переносяться на період після припинення або скасування воєнного стану.
Але й тоді за рішенням роботодавця невикористані дні такої відпустки можуть надати без збереження зарплати (абз. 3 ч. 1 ст. 12 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану», далі – Закон №2136). Проте, є винятки з цієї норми. Вона не застосовується до керівних працівників закладів освіти та установ освіти, навчальних (педагогічних) частин (підрозділів) інших установ і закладів, а також педагогічних, науково-педагогічних та наукових працівників.
Проте, якщо працівник буде звільнятися в період дії воєнного стану йому виплачують грошову компенсацію відповідно до ст. 24 Закону про відпустки.
Окрім того, відповідно до ч. 2 ст. 12 Закону №2136 у період дії воєнного стану роботодавець може відмовити працівнику в наданні додаткової відпустки за роботу комп’ютером, коли такий працівник залучений до виконання робіт на об’єктах критичної інфраструктури, робіт з виробництва товарів оборонного призначення або до виконання мобілізаційного завдання (замовлення).
Компенсація за додаткову відпустку за роботу за комп'ютером
За невикористані дні щорічної додаткової відпустки працівник може отримати компенсацію при звільненні на підставі ч. 1 ст. 24 Закону про відпустки:
У разі звільнення працівника йому виплачується грошова компенсація за всі не використані ним дні щорічної відпустки, а також додаткової відпустки працівникам, які мають дітей або повнолітню дитину - особу з інвалідністю з дитинства підгрупи А I групи
Але за певних умов працівник може отримати компенсацію за невикористані дні такої відпустки й без звільнення. Для цього слід керуватися ч. 4 ст. 24 Закону про відпустки, де вказано:
За бажанням працівника частина щорічної відпустки замінюється грошовою компенсацією. При цьому тривалість наданої працівникові щорічної та додаткових відпусток не повинна бути менше ніж 24 календарних дні.
Оскільки щорічна відпустка охоплює основну (як правило, 24 календарні дні) і додаткову відпустку, то працівник може фактично використати щорічну основну відпустку за відповідний робочий рік, а за додаткову отримати компенсацію.
Висновки
- Працівники, які працюють за комп’ютером, мають право на щорічну додаткову відпустку за особливий характер праці. Надавати таку відпустку відповідним працівникам – обов’язок роботодавця.
- Ця відпустка надається пропорційно фактично відпрацьованому часу. До стажу роботи для її розрахунку не враховуються періоди тимчасової непрацездатності та відпустки без збереження заробітної плати.
- За невикористані дні додаткової відпустки працівник має право на компенсацію, якщо дотримано умови, встановлені ст. 24 Закону про відпустки.
Ірина СЕМЕНЮК, консультантка з питань оподаткування та оплати праці
Джерело: kadroland
Шаблони та зразки документів:
Заява про надання додаткової відпустки за роботу на комп'ютері
Наказ про надання додаткової відпустки за роботу на комп'ютері
Читайте більше:
Які відпустки (не)перейдуть у 2026 рік
Графік відпусток – 2026: інструкція складання
Поділ відпустки на частини: особливості та правила
Щорічна основна відпустка: оформлення та зразки документів
Відпустка та відпускні – 2026: спецвипуск від редакції 7eminar.ua
Аудит щорічних відпусток для графіка відпусток – 2026: розрахунок днів, пере / недовикористання
Сервіси для бухгалтера:
Калькулятор тривалості відпустки
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Статистичні звіти
06.11.2026
6 листопада не вдається подати статистичну звітність через SOAP: Держстат назвав альтернативи
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Судова практика
06.11.2026
ВС: чи можна перерахувати кошти підприємству з окупованої території
Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

Особи з інвалідністю
06.11.2026
Зміна адреси роботодавця: куди подавати Звіт про внесок на працевлаштування осіб з інвалідністю
У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року


Бронювання, критичність
06.11.2026
Інформація про кількість військовозобов'язаних: як контролюються ліміти для бронювання
Система бронювання працівників в черговий раз зазнала змін. Постанова КМУ від 23.10.2026 №1328 «Деякі питання організації бронювання військовозобов’язаних на період мобілізації та на воєнний час» (далі – Постанова №1328), яка набрала чинності 27.10.2026, посилила контроль за використанням квот бронювання: тепер держава відстежує кількість військовозобов’язаних, кількість заброньованих працівників і дотримання встановлених лімітів у режимі реального часу. Помилки в розрахунках кількості військовозобов’язаних можуть коштувати підприємству критичного статусу та відстрочок для всіх заброньованих працівників

Інвентаризація
06.11.2026
Річна інвентаризація – 2026: з 1 жовтня по 31 грудня
Інвентаризація – ключовий інструмент контролю за фактичною наявністю майна та достовірністю бухгалтерського обліку. Вона забезпечує точність фінансової звітності та допомагає уникнути штрафів за порушення законодавства. Зазвичай інвентаризація проводиться з 1 жовтня по 31 грудня. Строк для проведення інвентаризації – 3 місяці до дати річного балансу


Працевлаштування, переведення
06.11.2026
Немає наказу про прийняття на роботу: як перевірити офіційне працевлаштування
Якщо роботодавець не видав працівнику копію наказу про прийняття на роботу, факт офіційного працевлаштування можна перевірити за даними Пенсійного фонду України. Для цього доступні довідки ОК-5, ОК-7, витяг про трудовий стаж та відомості з електронної трудової книжки. Якщо інформації немає, працівник може письмово вимагати копію наказу або довідку про роботу, адже роботодавець зобов’язаний надати такі документи на його вимогу

РРО / ПРРО, фіскальні чеки
06.11.2026
Інтернет-торгівля та ПРРО: податківці пояснили, яку адресу вказувати
ДПС уточнила порядок визначення адреси господарської одиниці для РРО та ПРРО при інтернет-торгівлі. Якщо окремого приміщення немає, використовують адресу реєстрації бізнесу, а у разі виїзної торгівлі – транспортний засіб або інший задекларований об’єкт

Акцизний податок
06.11.2026
Знищення імпортних підакцизних товарів через форс-мажор: чи можна повернути акциз
Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

Вечірній бухгалтер
06.11.2026
🎭 Рік без перевірок пропонують одні? А 17 806 бізнесів уже в планах на 2027-й. 🙋♀️ Вечірній бухгалтер від 06.11.2026
А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Податок на майно
06.11.2026
Орендна плата за землі державної і комунальної власності
Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Відпустка, відпускні
06.11.2026
Чи можна достроково припинити відпустку для догляду за дитиною, якщо роботодавець проти
Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу


Документообіг, первинні документи
06.11.2026
Підпис чи печатка: що насправді надає документу юридичної сили
Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

ПДВ
06.11.2026
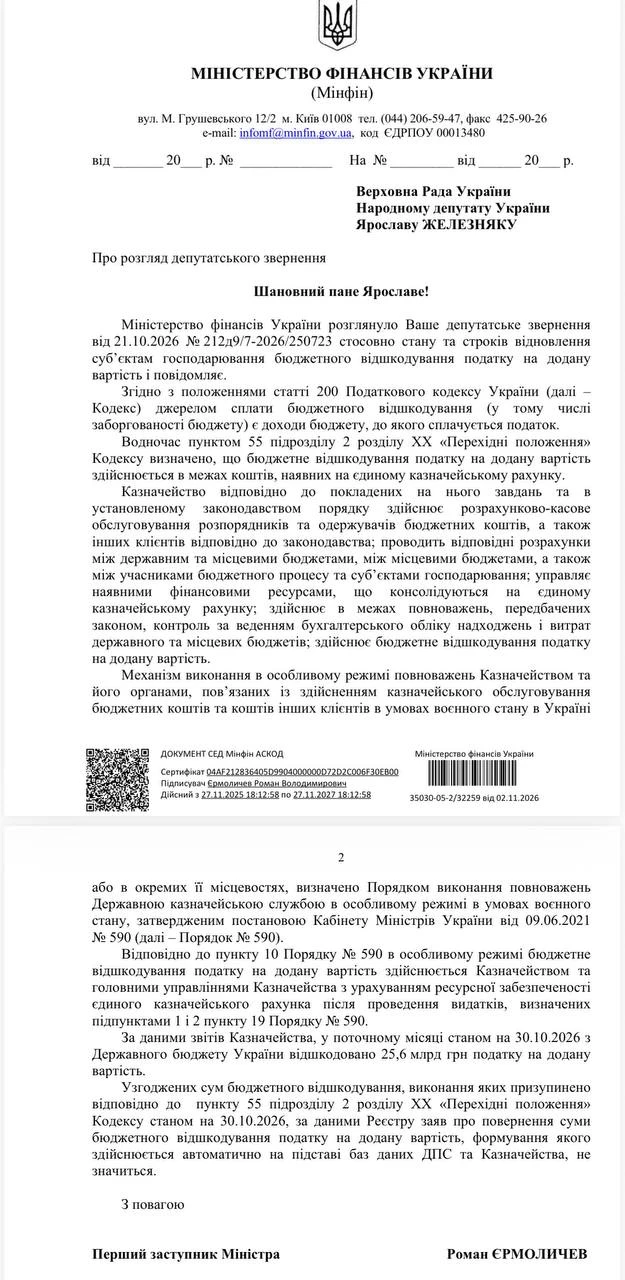
Бізнесу повернули 25,6 млрд грн ПДВ за жовтень: що буде з рештою коштів
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Інше
06.11.2026
Повернення батьків до роботи після декрету: Мінекономіки обговорить модель кар’єрного супроводу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися


ПДФО
06.11.2026
Кава, чай і вода за рахунок роботодавця: чи потрібно працівникам сплачувати податки
Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки


