
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи
Іноді документи повертають лише тому, що біля підпису немає відбитка печатки. Водночас трапляються протилежні ситуації: документ має і підпис, і гербову печатку, але підписаний особою, яка не мала відповідних повноважень.
Що ж насправді надає документу юридичної сили? Чи підтверджує печатка повноваження посадової особи? На яких документах її необхідно ставити, а де це зайве або неправомірне?
Правочин вважається таким, що вчинений у письмовій формі, якщо він підписаний його стороною (сторонами) (ч. 2 ст. 207 Цивільного кодексу України, далі – ЦКУ).
Правочин юридичної особи підписують особи, уповноважені на це установчими документами, довіреністю, законом або іншими актами цивільного законодавства.
Отже, для письмового правочину принципове значення має саме підпис уповноваженої особи
Печатка не замінює підпис, не підтверджує автоматично повноваження посадової особи та не усуває порушень законодавства.
Водночас для окремих категорій документів можуть діяти спеціальні вимоги до їх оформлення.
Закон України від 23.03.2017 №1982-VIII «Про внесення змін до деяких законодавчих актів України щодо використання печаток юридичними особами та фізичними особами - підприємцями» змінив підхід до використання печаток суб'єктами господарювання.
Законодавець відмовився від загального правила, за яким документи суб'єктів господарювання повинні обов'язково засвідчуватися печаткою. Тому вимога «поставте печатку, бо інакше документ недійсний» не може застосовуватися автоматично
Але важливо розмежовувати:
Для кожної категорії можуть діяти різні вимоги.
Підпис посадової (відповідальної) особи скріплюється печаткою установи за наявності на документах, які:
Залежно від змісту документа, спеціальних вимог та інструкції з діловодства до таких документів можуть належати:
Важливо! Самої назви «довідка», «акт» або «фінансовий документ» недостатньо для висновку про обов'язковість печатки. Необхідно враховувати зміст документа, статус установи та спеціальні норми
У звичайному документообігу загального обов'язку скріплювати печаткою кожен документ немає. Наприклад, печатка зазвичай не потрібна на:
А як щодо кадрових наказів?
Накази про прийняття на роботу, переведення, надання відпустки або звільнення не потребують автоматичного скріплення печаткою лише через те, що вони є кадровими документами.
Проте потрібно враховувати спеціальні вимоги, затверджені форми та інструкцію з діловодства установи.
1. Не можна використовувати гербову печатку без відповідного права.
Використання гербової печатки залежить від правового статусу установи та відповідних нормативних вимог.
2. Не можна самовільно використовувати печатку установи.
Порядок використання, зберігання та коло відповідальних осіб визначаються внутрішніми організаційними документами.
3. Не можна перекривати печаткою особистий підпис посадової особи.
Відбиток печатки, що засвідчує підпис, розміщують так, щоб він охоплював останні кілька літер найменування посади, але не сам підпис. Для окремих уніфікованих форм передбачено місце «М. П.».
4. Не слід ставити печатку на незаповнених бланках.
Це створює ризик несанкціонованого оформлення документів від імені установи.
5. Не слід використовувати гербову печатку для засвідчення кожної копії документа.
Для копій можуть застосовуватися спеціальні печатки служби діловодства або структурного підрозділу відповідно до встановлених правил.
6. Не можна вважати печатку заміною підпису.
Якщо документ повинен бути підписаний уповноваженою особою, сам відбиток печатки не забезпечує виконання цієї вимоги.
Зверніть увагу: відсутність обов'язку ставити печатку не завжди означає пряму законодавчу заборону її використання
Дві юридичні особи уклали договір. Керівники його підписали, але печаток немає. Чи можна вважати такий договір недійсним?
Загальне правило – ні.
Відсутність печатки сама по собі не є підставою для автоматичного визнання договору недійсним.
Але необхідно перевірити:
Навіть якщо сторони передбачили в договорі використання печаток, юридичні наслідки недотримання такої умови необхідно оцінювати окремо.
Працівник установи підписав договір, поставив гербову печатку, але не мав повноважень укладати такий договір. Чи робить печатка цей документ законним?
Ні. Печатка не надає повноважень, яких особа не має.
У такому випадку необхідно оцінювати положення установчих документів, довіреність, посадові повноваження, законодавство та обставини підписання.
Окреме значення можуть мати положення статей 92, 237 – 241 ЦКУ щодо представництва та правочинів, вчинених із перевищенням повноважень.
Отже, наявність печатки сама по собі не усуває дефекту повноважень
Скріплення підпису печаткою застосовується до оригіналу документа у передбачених випадках.
Засвідчення копії – це підтвердження її відповідності оригіналу.
Відмітка про засвідчення копії містить:
Відмітка скріплюється відповідною печаткою за наявності відповідно до встановлених правил.
Тому сам відбиток печатки без належного оформлення відмітки не замінює процедуру засвідчення копії.
У сучасному документообігу дедалі більше документів створюється в електронній формі.
Закон України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг» передбачає використання електронного підпису для ідентифікації автора електронного документа.
Відповідно до законодавства про електронні довірчі послуги кваліфікований електронний підпис має таку саму юридичну силу, як власноручний підпис.
Водночас електронний підпис і електронна печатка виконують різні функції.
Тому вимоги до паперових документів не можна механічно переносити на електронні.
Джерело: Інспекція з питань праці та зайнятості населення Дніпровської міської ради
Договір без печатки ФОП у 2026 році: чи дійсний
Чи дозволено підприємству мати дві або більше печаток
Печатка ФОП у 2026 році: чи обов’язково її мати та коли можна працювати без неї
Хто може отримати електронну печатку для юридичної особи в КНЕДП ДПС
Видаткова накладна без печатки та з підписом менеджера: чи дійсна для покупця
Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. Рахунки 17 чи 54 для ВПА і ВПЗ?

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

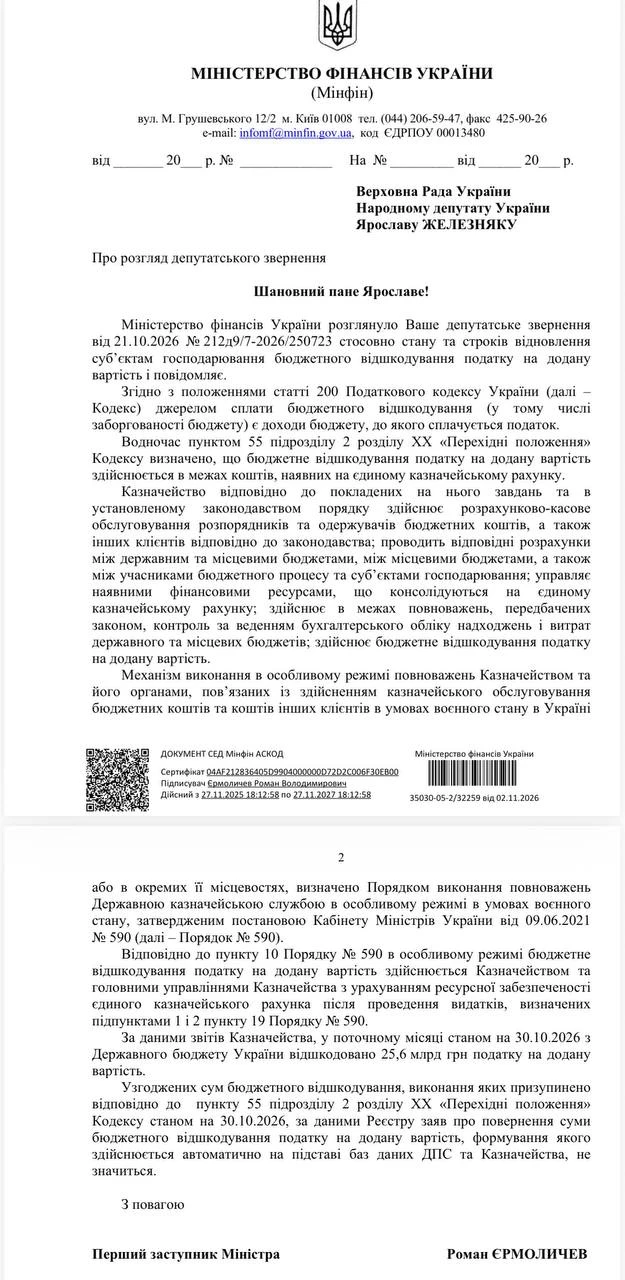
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки

Чи обов’язково складати графік відпусток, якщо на підприємстві працюють лише троє людей? Хто має право обирати зручний час для відпочинку та чи можна змінити вже затверджений графік? Про всі нюанси складання графіку відпусток на 2027 рік розповідає Мін'юст
ДПС роз’яснює, як платник податків може повідомити про технічні чи методологічні помилки в Електронному кабінеті. Звернення подається через меню «Листування з ДПС» із додаванням опису помилки та скріншота

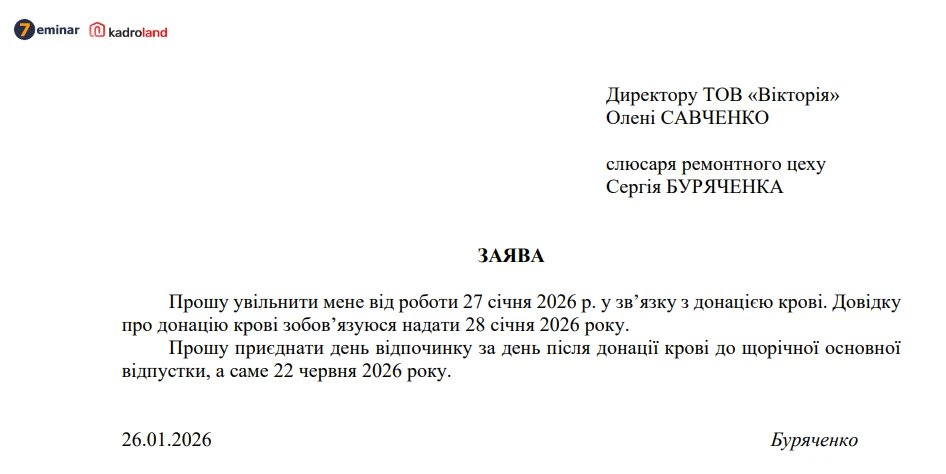
Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи – платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене