
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи — платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
За який період юрособою(правонаступником) – платником ЄП 4 групи, яка реорганізована протягом поточного року шляхом приєднання до неї інших юросіб, здійснюється розрахунок мінімального податкового зобов’язання за податковий (звітний) рік такої реорганізації щодо площ земельних ділянок, віднесених до сільськогосподарських угідь, та які отримані від приєднаних юросіб?
У разі переходу права власності або права користування, у тому числі оренди, емфітевзису, суборенди, на земельну ділянку, віднесену до сільськогосподарських угідь, від одного власника, орендаря, користувача на інших умовах (в тому числі на умовах емфітевзису) до іншого власника, орендаря, користувача на інших умовах (в тому числі на умовах емфітевзису) протягом календарного року та за умови державної реєстрації такого права відповідно до законодавства, МПЗ щодо такої земельної ділянки визначається:
Юридичною особою (правонаступником) – платником єдиного податку 4 групи, яка реорганізована протягом поточного року шляхом приєднання до неї інших юридичних осіб, розрахунок МПЗ за площі земельних ділянок, віднесених до сільськогосподарських угідь, здійснюється за період з 01 числа місяця, в якому до неї перейшли права власності або користування, у тому числі оренди, емфітевзису, суборенди, на ці земельні ділянки по 31 грудня (включно)
Джерело: ЗІР, категорія 108.02.05
Читайте більше:
Фермерське господарство: умови роботи та оподаткування
Приєднання юросіб: як розрахувати 75% частку сільгосптоваровиробництва у 2026 році
Суборенда землі неплатнику ЄП четвертої групи: хто включає ділянки до податкової декларації
Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення
Декларація платника єдиного податку 4 групи для ФОП: порядок заповнення
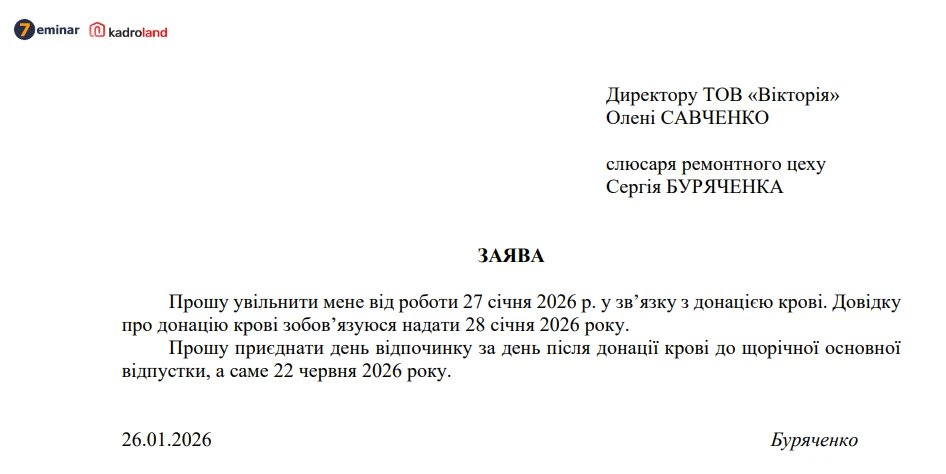
Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію
У ФОП відбувся ребрендинг: змінилося найменування господарської одиниці, але адреса та інші реєстраційні дані залишилися без змін. Які заяви та повідомлення необхідно подати до? Які позначки та дані потрібно зазначити у відповідних формах? Як після прийняття документів ДПС оновити найменування господарської одиниці у сервісі «Вчасно.Каса», щоб нова назва відображалася у фіскальних чеках?
Податківці пояснили, що в Електронному кабінеті можна шукати ПН/РК за заданими параметрами та вивантажувати результати у форматі XLS. Підсумкові результати за вибраним переліком операцій можна визначити, зокрема, за допомогою Microsoft Excel
Яка відповідальність передбачена за несплату або несвоєчасну сплату внеску на підтримку працевлаштування осіб з інвалідністю? Розмір штрафів, пені та санкції за неподання звітності – у роз’ясненні ДПС
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Реєстр «Оберіг» щодня перевірятиме дату народження та військове звання і за наявності відповідних підстав оновлюватиме статус. Для більшості військовозобов’язаних граничний вік становить 60 років, а для осіб вищого офіцерського складу – 65 років. Після виключення відстрочка або бронювання, якщо вони були, скасовуються автоматично, а новий статус можна буде побачити в «Резерв+»

Як резиденту Дія Сіті нараховувати ЄСВ, якщо протягом одного місяця з гіг-спеціалістом припинили один контракт і уклали новий? Розглянемо, як сплачувати ЄСВ у такому місяці за гіг-спеціаліста та на які норми Закону №2464 слід зважати