

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
ДПС роз’яснила особливості перебування на єдиному податку четвертої групи сільгосптоваровиробників у разі реорганізації шляхом приєднання. Правонаступник може зберегти статус платника ЄП 4 групи за умови, що всі учасники реорганізації дотрималися вимоги щодо частки сільськогосподарського товаровиробництва не менше 75% за попередній рік. Водночас у разі переходу нових земельних ділянок до правонаступника виникає обов’язок донарахувати єдиний податок і подати відповідну уточнюючу та звітну декларації
Особливості реорганізації юрособи при приєднанні
У разі приєднання юридичних осіб здійснюється:
та
Особливості розрахунку частки сільгосптоваровиробництва при приєднанні
Четверту групу можуть підтвердити на наступний календарний рік сільськогосподарські товаровиробники:
Якщо сільськогосподарський товаровиробник утворюється шляхом злиття, перетворення, поділу або виділення, то норма щодо дотримання частки сільськогосподарського товаровиробництва, яка дорівнює або перевищує 75 відсотків за попередній податковий (звітний) рік, поширюється на:
Особливості подання декларацій новоутвореною юрособою
Сільськогосподарські товаровиробники – юридичні особи, утворені протягом року шляхом злиття, приєднання або перетворення, подають протягом 20 календарних днів місяця, що настає за місяцем його утворення, до контролюючих органів за своїм місцезнаходженням та за місцем розташування земельних ділянок декларацію з податку за період від дати утворення до кінця поточного року для набуття статусу платника податку, а також усіх прав і обов’язків щодо погашення податкових зобов’язань або боргів, які передані йому як правонаступнику.
Враховуючи те, що до юрособи – платника єдиного податку 4 групи, до якої здійснюється приєднання, як до правонаступника переходять майно, права та обов’язки, то така особа:
Якщо правонаступник отримує право власності / користування на нові земельні ділянки від приєднаного підприємства, він зобов’язаний:
Джерело: ДПС
Читайте більше:
Єдиний податок 4 групи для новоутворених аграріїв: правила реєстрації
Особливості реєстрації платником єдиного податку четвертої групи: інфографіка
Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення
Фермерське господарство: умови роботи та оподаткування
ЄП 4-ї групи: чи достатньо 50% сільгоспчастки
Змішування бензину без біоетанолу з бензином, що містить біокомпоненти, за певних умов може вважатися виробництвом пального та вимагати відповідної ліцензії. За роз’ясненням ДПС, якщо обсяг добавок (присадок) до пального не перевищує 1% включно, така операція не вважається виробництвом пального за Законом № 3817. Якщо ж частка біокомпонентів перевищує 1%, змішування визнається виробництвом пального, для якого необхідно отримати ліцензію на кожне місце виробництва
ТОВ. Звільняємо працівника з інвалідністю з 14.04.2026 Нараховано на день звільнення 9503,35 грн. ПДФО – 1710,60, ВЗ – 475,17 грн. На руки (чиста зарплата) – 7317,58. ЄСВ (8,41%) – 799,23. Підкажіть, будь ласка, як, враховуючи ці дані, заповнити Довідку-розрахунок в податкову (для банку), щоб пропустили платіж, з урахуванням того що ЄСВ не 22%
У Законі про Державний бюджет на 2026 рік мінімальна заробітна плата встановлена на рівні 8647 грн. Протягом року ВРУ приймала закони щодо внесення правок у Держбюджет-2026, останній з них був найрезонанснішим, адже його альтернативний законопроєкт №15224-5 «Про внесення змін до Закону України «Про Державний бюджет України на 2026 рік» пропонував збільшення заробітної плати вже з 1 липня у розмірі 11183 грн, проте законопроєкт був заслуханий і знятий з розгляду. Таким чином мінзарплата залишилась у розмірі 8647 грн. Яку суму буде отримувати працівник після утримання податків давайте рахувати
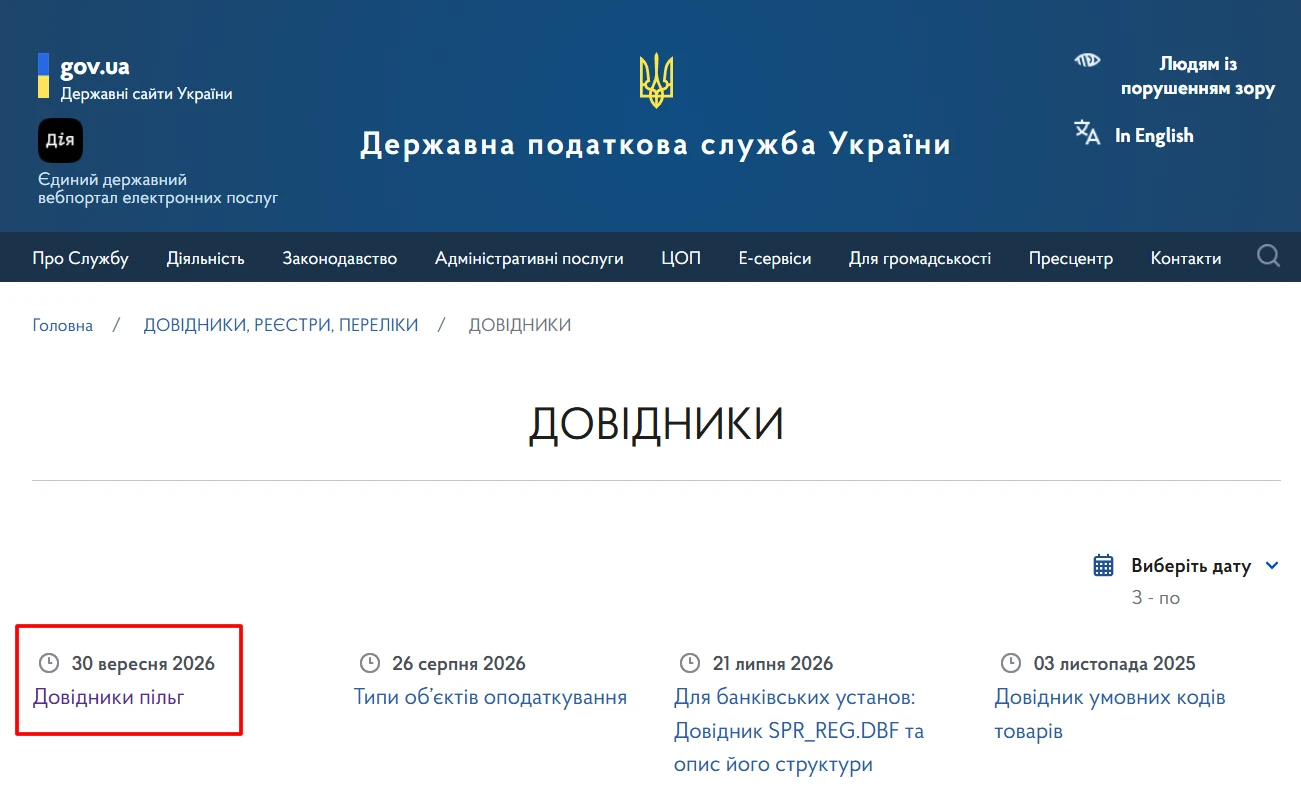
ДПС оприлюднила нові довідники податкових пільг №135/1 та №135/2 (станом на 30.09.2026). У них надано перелік пільг із податку на прибуток, плати за землю, ПДВ, акцизного податку, податку на нерухомість, місцевих податків та зборів
ВРУ прийняла законопроєкт №15094, який передбачає суттєву трансформацію системи соціальної підтримки. Замість кількох видів допомоги планують запровадити єдину базову соціальну допомогу, орієнтовану на найуразливіші категорії населення. Документ також визначає нові підходи до розрахунку виплат, строків їх призначення та умов отримання. Нова модель може запрацювати вже з 2027 року. Законопроєкт про Базову соціальну допомогу підтримано профільним комітетом Верховної Ради та рекомендовано до прийняття у другому читанні
ФОП 3 група є найманим працівником. На основному місці роботи мені не виплачують зарплату і не звільняють. Я працюю ще за сумісництвом. Роботодавець за сумісництвом сплачує за мене мінімальний ЄСВ. Чи потрібно мені додатково сплачувати ЄСВ як ФОПу?
Звільненим із військової служби ветеранам, які не працевлаштувалися протягом 60 днів, можуть запропонувати персональний супровід від Державної служби зайнятості. Відповідний проєкт постанови КМУ передбачає автоматичне інформування через Дію або SMS, допомогу з пошуком роботи, професійним навчанням, перекваліфікацією та започаткуванням власної справи
Чи потрібно утримувати ПДФО з доплат працівникам за роз’їзний або пересувний характер роботи? ДПС роз’яснила, що такі надбавки, передбачені трудовим або колективним договором, включаються до складу заробітної плати та оподатковуються ПДФО за ставкою 18%. Пояснюємо, чому ці виплати не звільняються від оподаткування
У жовтні 2026 року державним святом є День захисників і захисниць України, який припадає на 1 жовтня. Водночас через дію воєнного стану норми ст. 73 КЗпП про святкові та неробочі дні не застосовуються, тому 1 жовтня не є додатковим вихідним і для більшості працівників залишається робочим днем. Відповідно, при п’ятиденному робочому тижні норма робочого часу за 40-годинного тижня у жовтні становить 176 годин. Водночас роботодавці можуть самостійно встановлювати додаткові дні відпочинку, скорочений або гнучкий режим роботи, оформивши відповідне рішення
ФОПам варто завчасно перевірити податкові зобов’язання та документи перед завершенням ІІІ кварталу 2026 року. Підприємцям необхідно врахувати строки сплати ЄСВ і податків, подання декларації для 3 групи, перевірити зарахування платежів та дотримання граничного обсягу доходу. Окремо варто переглянути касову дисципліну, банківські операції, первинні документи, електронне листування з ДПС і вимоги фінансового моніторингу. Які саме кроки потрібно зробити ФОПу – розбираємо у практичному чеклісті
Якщо підприємство в періодах до 2025 року безоплатно надавало допомогу неприбутковим організаціям і розраховувало 4-відсоткове обмеження, під час уточнення декларації з податку на прибуток потрібно подати додаток БД. У ньому заповнюють таблиці 1 і 2, зазначаючи суму оподатковуваного прибутку, розмір ліміту та інформацію про отримувачів допомоги. Водночас показники 8-відсоткового благодійного ліміту за такі періоди не застосовуються
Розділ III Звіту №1-ОП призначений для відображення фактичних залишків продукції та товарів на кінець звітного періоду, однак ключовим є правильне розмежування їх за місцями зберігання та правом власності. У звіті потрібно показувати не лише власну (придбану) продукцію, а й товари, передані або отримані на відповідальне зберігання, із деталізацією за кожним місцем зберігання. При цьому такі залишки відображаються окремими рядками залежно від того, де саме вони знаходяться – у власних приміщеннях чи у контрагентів
Платникам рентної плати за спеціальне використання води важливо враховувати, у які звітні періоди разом із декларацією потрібно подавати дозвільні та інші підтвердні документи. Копію дозволу на спеціальне водокористування або інтегрованого довкіллєвого дозволу подають разом із першою декларацією, а надалі – у разі внесення змін до дозвільного документа. Водночас копія електронного звіту про використання води за формою №2ТП-водгосп подається разом із річною декларацією з рентної плати
Юридичні особи можуть реєструвати та видаляти термінали Starlink через портал Дія онлайн. Послуга доступна компаніям і відокремленим підрозділам, зареєстрованим у ЄДР понад рік. Для реєстрації потрібно вказати KIT-номер та UTID, а для більшості компаній діє ліміт до 10 терміналів. Критично важливі підприємства такого обмеження не мають
З 1 жовтня 2026 року змінюється практичний порядок продовження відстрочки через ЦНАП. Подати документи для продовження раніше наданої відстрочки за тією самою підставою можна буде, якщо до завершення її строку залишилося 30 календарних днів або менше. Розбираємо, коли звертатися до ЦНАПу, чим продовження відрізняється від переоформлення та які документи потрібно подати