

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Податківці роз'яснюють, що новоутворені сільськогосподарські товаровиробники – юридичні особи можуть зареєструватися платниками єдиного податку четвертої групи з наступного року, якщо їхня частка сільськогосподарського товаровиробництва за попередній звітний рік дорівнює або перевищує 75%
З якого часу мають право зареєструватись платниками єдиного податку четвертої групи новоутворені сільськогосподарські товаровиробники – юридичні особи?
Відповідно до пп. 291.4.7 Податкового кодексу України (далі – ПКУ) новоутворені, зокрема, сільськогосподарські товаровиробники – юридичні особи можуть бути платниками податку з наступного року, якщо:
частка сільськогосподарського товаровиробництва, отримана за попередній податковий (звітний) рік, дорівнює або перевищує 75%.
Попередній податковий (звітний) рік для новоутворених сільськогосподарських товаровиробників – юридичних осіб – період з дня державної реєстрації до 31 грудня того ж року
Джерело: ДПС
Читайте більше:
Декларація платника єдиного податку 4 групи – юридичної особи: подання та заповнення
Що потрібно для переходу ФГ на єдиний податок 4 групи у 2026 році
Фермерське господарство: умови роботи та оподаткування
Перехід на 4 групу ЄП: умови та строки для юридичних осіб
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?
Жовтий рівень повітряної загрози не означає, що бізнес може працювати без додаткових вимог до безпеки. До 4 грудня 2026 року суб’єкти господарювання мають облаштувати безпечний простір або забезпечити відповідні умови роботи. Розбираємо, хто може перевірити приміщення та який технічний висновок потрібен роботодавцю
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт №10225-д про легалізацію ринку віртуальних активів в Україні. Документ передбачає запровадження правил роботи криптобірж, визначення повноважень регуляторів, захист інвесторів та врегулювання оподаткування операцій із криптовалютою. Якщо Рада підтримає законопроєкт, в Україні можуть з’явитися нові правила функціонування крипторинку

У «Дії» можна сформувати Відомість персонального військового обліку на підставі даних реєстру «Оберіг» і перевірити військово-облікові статуси працівників. Однак інформація про порушення та перебування в розшуку може змінюватися: зникати й повторно з’являтися в реєстрі. Чому роботодавцям важливо регулярно перевіряти дані військового обліку та що робити, якщо у Відомості виявили працівника з порушеннями? Розбираємося, як це може вплинути на бронювання
Чи справді юрособа повинна щоразу вимагати від ФОПа копію витягу з ЄДР, витяг із Реєстру платників єдиного податку, а заодно паспорт, ІПН і ще пів папки документів? З’ясуємо, чи справді закон вимагає від юрособи отримувати весь цей комплект? Чи можна самостійно перевірити підприємця в державних реєстрах? Чи достатньо електронного витягу? І головне: чи однакові вимоги до документів, якщо підприємство купує у ФОП товар, замовляє послуги або роботи?
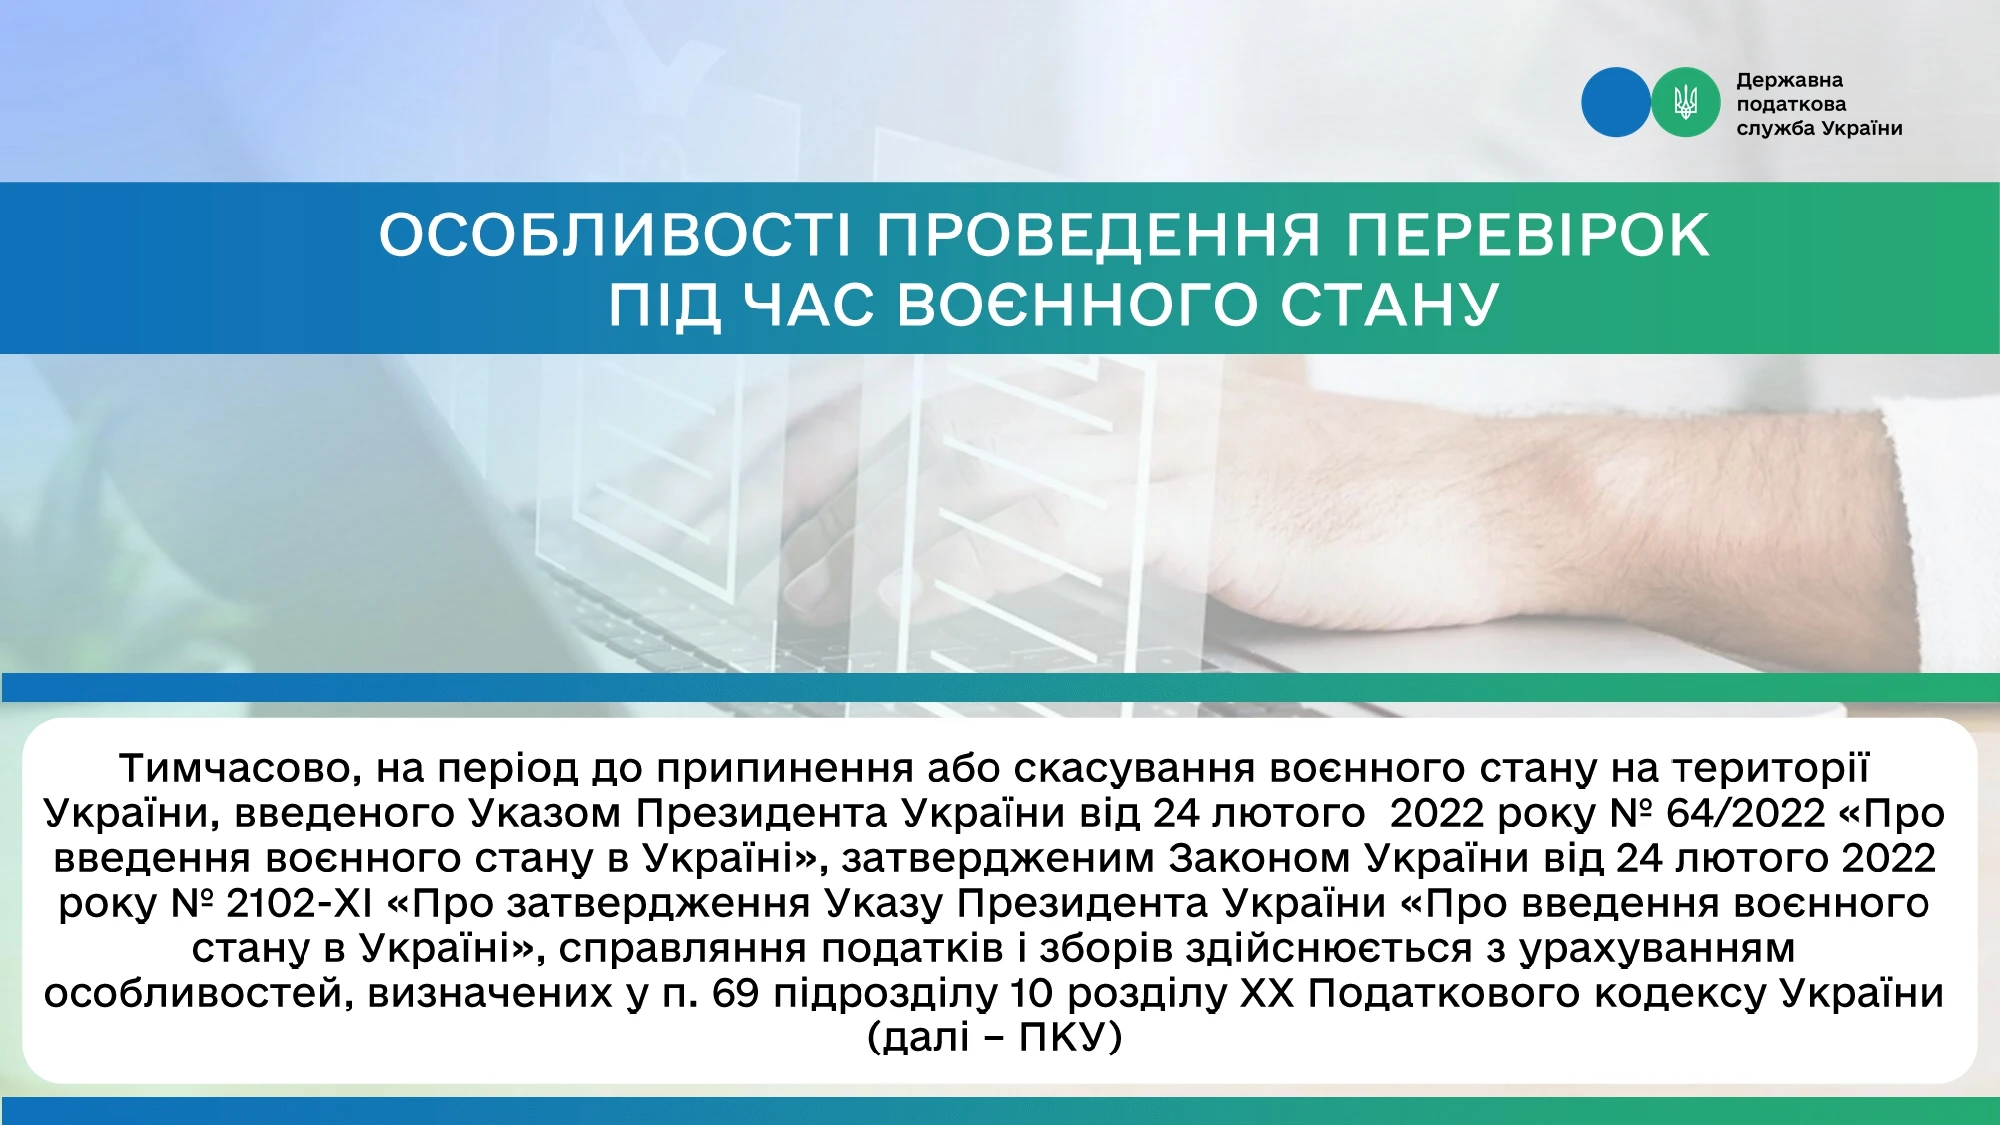
Воєнний стан не скасовує документальні та фактичні перевірки, але встановлює важливу умову для їх проведення – безпеку. Податківці можуть проводити перевірку лише за наявності безпечного доступу до територій, приміщень, документів та іншої необхідної інформації, а також можливості провести інвентаризацію майна, товарів і коштів. Про ці та інші особливості проведення перевірок під час воєнного стану в інфографіці від ДПС
Як роботодавцю виплатити зарплату продукцією або товарами? Розбираємо умови натуральної оплати праці, обмеження у 30%, заборонені види продукції, документальне оформлення та оподаткування ПДФО, військовим збором, ЄСВ і ПДВ. Пояснюємо, чим відрізняється виплата зарплати натурою від продажу продукції працівникам у рахунок зарплати
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Чи актуальний Порядок №1393 про медогляди для працівників міських рад (зокрема, чергових, які працюють позмінно у нічний час)? Чи потрібно цим працівникам проходити медогляд у 2027 році?
Бронювання працівників від мобілізації має бути офіційно оформлене, тому усних запевнень роботодавця недостатньо. Розглянемо, як перевірити бронювання в «Резерв+», хто може отримати бронь та які обмеження діють у 2026 році
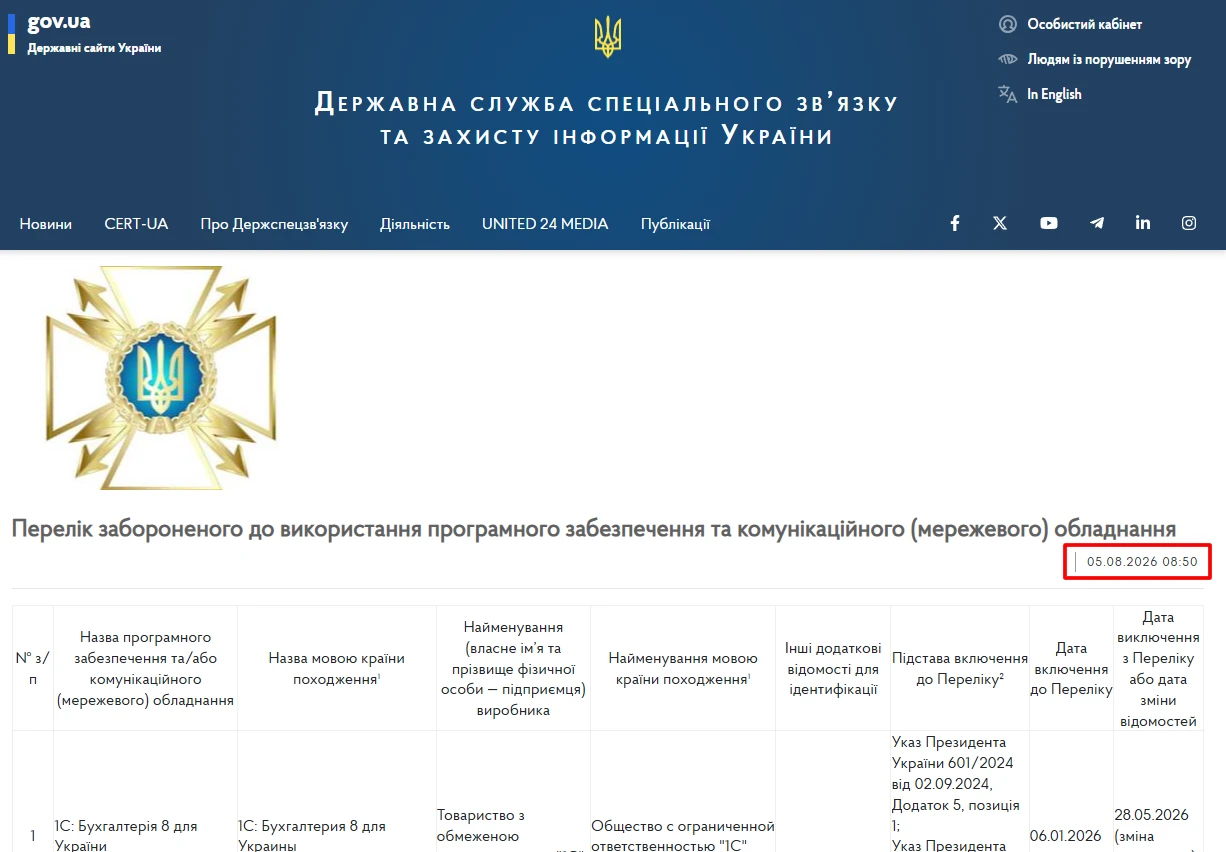
Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 3 листопада 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2637. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності
Платники податків, які через війну втратили майно, зупинили діяльність або зазнали фінансових збитків, можуть скористатися відстроченням грошових зобов’язань і податкового боргу. Така можливість передбачена ст. 100 ПКУ та дозволяє перенести сплату податків на визначений строк, але не звільняє від податкового обов’язку. Розглянемо, хто має право на відстрочення податкового боргу, які документи потрібно підготувати та як підтвердити форс-мажор
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 04.11.2026 даний сервіс ще не реалізований на Порталі Дія
Законодавство дозволяє таку торгівлю за умови дотримання вимог до місця роздрібної торгівлі та наявності чинної ліцензії. Навіть якщо замовлення приймають онлайн, а покупці оплачують товар переказом на рахунок IBAN, продавець повинен зазначити місце торгівлі та ідентифікатор об’єкта оподаткування в ліцензії. Крім того, під час продажу пива обов’язково застосовувати РРО/ПРРО та видавати або надсилати покупцям розрахункові документи незалежно від способу оплати