

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Чи справді юрособа повинна щоразу вимагати від ФОПа копію витягу з ЄДР, витяг із Реєстру платників єдиного податку, а заодно паспорт, ІПН і ще пів папки документів? З’ясуємо, чи справді закон вимагає від юрособи отримувати весь цей комплект? Чи можна самостійно перевірити підприємця в державних реєстрах? Чи достатньо електронного витягу? І головне: чи однакові вимоги до документів, якщо підприємство купує у ФОП товар, замовляє послуги або роботи?
Знайомий бухгалтерський ритуал: перед договором із фізичною особою – підприємцем контрагенту надсилають запит на витяг з ЄДР, витяг із Реєстру платників єдиного податку, копії паспорта, РНОКПП, іноді ще й довідку з банку. Потім усе це акуратно складають до папки, щоб через кілька років на запит перевіряльника урочисто дістати стос паперів зі словами: «Ось, ми все перевіряли».
Але чи справді юрособа зобов’язана щоразу вимагати від ФОПа копію документа, який підтверджує його статус підприємця? І чи є відсутність такої копії порушенням?
Коротка відповідь: не все так категорично. Є документи, які мають реальне податкове значення. Є документи, які потрібні лише в окремих ситуаціях. А є ті, що бухгалтер звик збирати «про всяк випадок», хоча прямої законодавчої вимоги зберігати їх у справі контрагента немає.
Саме тут і виникає головна помилка: змішують три різні завдання:
А це вже три різні перевірки.
Розберемо питання з позиції бухгалтера, який хоче не просто сформувати красиве «досьє» на контрагента, а мати достатньо доказів для податкової перевірки, правильно відобразити виплати та не створювати зайвих ризиків.
Почнемо з головного: загальної законодавчої вимоги, за якою кожна юридична особа повинна отримувати від кожного підприємця копію витягу з ЄДР перед укладенням будь-якого договору, немає.
І це не просто зручне для бухгалтерів трактування.
За ч. 2 ст. 50 Цивільного кодексу України фізична особа здійснює право на підприємницьку діяльність за умови державної реєстрації. При цьому інформація про державну реєстрацію фізособи-підприємця є відкритою.
Тобто статус підприємця виникає внаслідок державної реєстрації, а не внаслідок того, що ФОП надіслав контрагенту PDF-файл із реєстру. Документ лише підтверджує відповідні відомості.
Додатково це питання регулює ст. 11 Закону України від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань»:
Відомості, що містяться в Єдиному державному реєстрі, є відкритими і загальнодоступними (крім реєстраційних номерів облікових карток платників податків та паспортних даних)…
Зокрема, закон передбачає безоплатний доступ до актуальних реєстрових відомостей, необхідних для укладення цивільно-правових договорів.
Отже, юрособа може самостійно перевірити:
У поміч вам – статті:
Практичний висновок: якщо підприємство купує у ФОПа товар і самостійно перевірило його державну реєстрацію, відсутність паперової або електронної копії витягу в папці щодо того чи іншого контрагента сама по собі не є порушенням.
Але є важливий нюанс: відкритість реєстру не скасовує спеціальних вимог податкового законодавства. І саме тут починається різниця між простою перевіркою контрагента та документальним підтвердженням права не утримувати податки.
Чи потрібна копія документа з ЄДР для неутримання ПДФО та військового збору?
Так, якщо йдеться про підприємця на загальній системі оподаткування, який отримує дохід від своєї підприємницької діяльності.
Тут діє спеціальна норма – п. 177.8 Податкового кодексу України (далі – ПКУ).
Вона передбачає, що під час нарахування (виплати) ФОП доходу від здійснення підприємницької діяльності суб’єкт господарювання не утримує ПДФО у джерела виплати, якщо підприємець надав копію документа, що підтверджує його державну реєстрацію як суб’єкта підприємницької діяльності.
Аналогічний підхід застосовують і щодо військового збору. Якщо виплату здійснюють самозайнятій особі у межах його підприємницької діяльності та виконані умови п. 177.8 ПКУ, юрособа не утримує з такого доходу ані ПДФО, ані військовий збір. Тобто отримання документа про державну реєстрацію ФОП важливе для підтвердження підстав неутримання обох платежів.
Зверніть увагу на формулювання: саме ФОП повинен надати копію документа. Це важлива відмінність від ситуації, коли бухгалтер просто самостійно перевірив підприємця в ЄДР
Для цілей п. 177.8 ПКУ ДПС прямо називає
Документом, який підтверджує державну реєстрацію підприємцем для цілей п. 177.8 ПКУ, ДПС називає копію витягу або виписки з ЄДР (ЗІР, категорія 104.12; роз’яснення ГУ ДПС у Черкаській області, ЦМУ ДПС по роботі з ВПП, ГУ ДПС у Чернівецькій області тощо).
Отже, якщо підприємство виплачує підприємницький дохід ФОПу-загальносистемнику, краще отримати й зберігати копію витягу або виписки з ЄДР.
ТОВ замовило у ФОПа на загальній системі розробку корпоративного сайту за 80 000 грн. Підприємець виконав роботу, надав акт і рахунок, а підприємство перерахувало оплату.
Чи достатньо бухгалтеру мати договір, акт і платіжну інструкцію?
Для підтвердження самої операції – це важливі документи. Але для застосування п. 177.8 ПКУ є ще одна умова: ФОП повинен надати копію документа про державну реєстрацію.
Якщо такої копії немає, підприємство створює собі зайвий податковий ризик. Адже під час перевірки доведеться пояснювати, на якій підставі не утримали ПДФО з виплати фізичній особі.
І ще один нюанс: правило п. 177.8 ПКУ не залежить від того, чи отримує ФОП оплату за товар, роботу або послугу. Важливо, щоб це був саме дохід від підприємницької діяльності, а не особистий дохід фізичної особи.
Тому не варто плутати дві ситуації:
Висновок для бухгалтера: копія витягу або виписки з ЄДР від ФОПа на загальній системі – не просто перестраховка, а документ, прямо пов’язаний із застосуванням п. 177.8 ПКУ.
Помилка, якої припускаються бухгалтери, – вважати, що якщо з виплати ФОПу не утримують ПДФО та військовий збір, то її взагалі не потрібно показувати у звітності.
Це неправильно.
Виплати підприємцям відображають у додатку 4ДФ до Податкового розрахунку за ознакою доходу «157», якщо йдеться про дохід від підприємницької діяльності.
За загальним правилом у додатку 4ДФ зазначають:
Графи щодо нарахованого та перерахованого ПДФО і військового збору не заповнюють, якщо ці податки не утримували на законних підставах.
Зверніть увагу! Під час заповнення звітності слід використовувати чинну на відповідний звітний період форму Податкового розрахунку та актуальну редакцію Порядку, затвердженого наказом Мінфіну від 13.01.2015 №4
У поміч вам статті:
Окремо потрібно враховувати ситуації, коли виплата фізичній особі, яка зареєстрована ФОПом, не є доходом від її підприємницької діяльності. Наприклад, якщо фізособа отримує особистий дохід поза межами підприємницької діяльності, застосовують загальні правила оподаткування таких доходів. Тобто, наявність статусу ФОПа не звільняє від оподаткування будь-яких виплат цій людині.
Щодо підприємця на спрощеній системі ситуація дещо інша.
Підпункт 165.1.36 ПКУ передбачає, що до загального оподатковуваного доходу фізичної особи не включають доходи ФОПа, з яких сплачують єдиний податок згідно із законодавством.
Аналогічний принцип закріплений у пп. 2 п. 297.1 ПКУ: платники єдиного податку звільняються від обов’язку нарахування, сплати та подання податкової звітності з ПДФО щодо доходів, отриманих у результаті господарської діяльності та оподаткованих єдиним податком, у межах установлених законом правил.
Отже, якщо юрособа платить ФОПу-єдиннику за товар, роботу або послугу, що належать до його господарської діяльності та оподатковуються єдиним податком, ПДФО з такої виплати не утримують. Відповідно, за наявності підстав для застосування цього режиму не утримують і військовий збір.
Водночас підприємству потрібно переконатися, що контрагент справді перебуває на спрощеній системі, а виплата відповідає умовам її застосування.
Для цього найзручніше використовувати витяг із Реєстру платників єдиного податку. Він підтверджує:
Отримати витяг можна безоплатно у контролюючому органі за місцем податкової адреси через ДПС. Або ж онлайн через Електронний кабінет платника чи на порталі Дія.
Ні, автоматично повторювати цю процедуру перед кожним платежем немає потреби.
Наприклад, ТОВ уклало з ФОПом договір на маркетингові послуги на шість місяців. Під час укладення договору бухгалтер перевірив реєстраційні відомості, отримав необхідні документи, зафіксував систему оподаткування та відповідні КВЕДи.
Якщо через місяць підприємство оплачує наступний акт за тим самим договором, це не означає, що потрібно наново збирати весь пакет документів.
Проте, якщо співпраця триває довго, змінився предмет договору або виникли сумніви щодо статусу контрагента, відомості варто перевірити повторно.
Практичне правило: витяг із Реєстру платників єдиного податку потрібен не для кількості паперів у досьє, а для підтвердження того, що до конкретної виплати можна застосувати правила спрощеної системи.
Окремо зверніть увагу на групу платника. Наприклад, для ФОПа другої групи важливі обмеження щодо надання послуг замовникам, які не є платниками єдиного податку. Тому сам факт перебування на спрощеній системі ще не означає, що будь-яка виплата від будь-якого замовника автоматично відповідає вимогам ПКУ.
Перевіряти варто не тільки статус, а й допустимість конкретної операції, щоб у майбутньому уникнути зайвих претензій податківців.
Ось тут перевірка контрагента набуває особливого значення. Якщо підприємство купує товари, ситуація одна. Якщо оплачує роботи або послуги за цивільно-правовим договором (ЦПД), – інша.
Причина – юридична особа не є платником ЄСВ щодо винагороди за цивільно-правовим договором, укладеним із ФОП, якщо виконувані роботи або надавані послуги відповідають видам діяльності відповідно до відомостей ЄДР (п. 1 ч. 1 ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»; далі – Закон №2464). Правило однакове щодо підприємців на будь-якій системі оподаткування.
Саме тому бухгалтер має перевірити не лише реєстрацію підприємця, а й відповідність його зареєстрованої діяльності предмету договору.
ТОВ уклало договір із ФОПом на бухгалтерський супровід вартістю 50 000 грн. У відомостях ЄДР зазначено відповідний вид діяльності, а акт підтверджує надання саме бухгалтерських послуг.
У такій ситуації підприємство має підстави застосувати виняток із п. 1 ч. 1 ст. 4 Закону №2464 за умови, що фактичний зміст операції відповідає договору.
Інша ситуація: ФОП має зареєстровані види діяльності у сфері консультування, але ТОВ замовляє в нього монтаж електромереж. У такій ситуації не варто просто покладатися на слова підприємця, що він «працює офіційно». Якщо відповідного виду діяльності немає у відомостях ЄДР, бухгалтер не повинен автоматично застосовувати виняток щодо ЄСВ лише тому, що виконавець має підприємницький статус.
За відсутності передбачених законом умов підприємство має оцінити обов’язок нарахувати ЄСВ на винагороду за ЦПД. За загальним правилом ставка ЄСВ для винагороди за цивільно-правовим договором становить 22%.
Такий підхід підтверджують і податківці у роз’ясненні ГУ ДПС в Івано-Франківській області від 13.05.2026.
Зважте, що наявність КВЕД у ЄДР сама по собі не доводить реальність господарської операції. І навпаки – відсутність точного формулювання послуги в назві КВЕДа ще не означає автоматично, що договір недійсний або операція нереальна.
Чи перевіряти КВЕДи, якщо підприємство купує товар у ФОПа?
Ні, саме для застосування винятку щодо ЄСВ за ЦПД перевіряти КВЕДи під час придбання товару не потрібно.
Позаяк за змістом п. 1 ч. 1 ст. 4 Закону №2464 умова щодо ненарахування ЄСВ за відповідності діяльності відомостям ЄДР не поширюється на звичайну купівлю-продаж товарів.
Отже, якщо підприємство придбаває у ФОПа партію товару, відсутність у ЄДР відповідного КВЕД сама по собі не створює для покупця обов’язку нарахувати ЄСВ на вартість придбання.
Інша річ – перевірка податкового статусу продавця. Якщо ФОП є платником єдиного податку, варто переконатися, що продаж товару відповідає умовам перебування на спрощеній системі та не належить до діяльності, забороненої для його групи тощо.
Але не слід штучно переносити на купівлю товару правила, які Закон №2464 встановлює для винагороди за роботи та послуги.
Важливо! Для товарів зосередьтеся насамперед на реальності операції та первинних документах. Для робіт і послуг додатково перевіряйте відповідність виду діяльності відомостям ЄДР, якщо це потрібно для застосування винятку щодо ЄСВ
Чи обов’язково отримувати копію ЄДР для ненарахування ЄСВ?
Закон №2464 вимагає відповідності робіт або послуг видам діяльності за відомостями ЄДР, але не встановлює універсального обов’язку отримувати саме паперову копію витягу перед кожним договором.
Тому підприємство може організувати перевірку самостійно. Водночас для підтвердження своїх дій під час перевірки доцільно зберігати результат перевірки реєстрових відомостей або документ, на підставі якого бухгалтер ухвалив рішення щодо ЄСВ.
Найкраще зробити це до укладення договору або до виплати винагороди, а не тоді, коли контролюючий орган уже запитує пояснення.
Практична рекомендація: за договорами на роботи та послуги варто фіксувати перевірку КВЕДів на дату укладення договору, а за тривалих відносин – повторно перевіряти його, якщо змінилися предмет договору, обсяг послуг або відомості про підприємця.
Ще одна популярна бухгалтерська легенда: «Витяг має бути не старшим за три місяці».
Універсального правила, за яким витяг з ЄДР для всіх господарських договорів із ФОП має бути не старшим за три місяці, Податковий кодекс не встановлює.
Вимога надати документ, виданий не раніше ніж за 30, 60 або 90 днів, може бути частиною внутрішньої політики компанії, але її не слід подавати як загальну законодавчу вимогу.
Водночас застарілі відомості можуть не відображати актуального статусу контрагента. Тому для довгострокової співпраці важливо не механічно рахувати вік витягу, а перевіряти, чи залишаються потрібні відомості чинними.
Наприклад, якщо підприємство має витяг, отриманий під час укладення договору рік тому, це ще не означає, що документ автоматично непридатний. Але якщо протягом року ФОП змінив види діяльності або систему оподаткування, старий документ може не підтверджувати актуальні обставини.
На замітку! Для витягу з Реєстру платників єдиного податку п. 299.9 ПКУ прямо встановлює, що він діє до внесення змін до реєстру
Тому бухгалтеру доцільно встановити порядок повторної перевірки в разі зміни предмета договору, тривалої співпраці, появи сумнівів щодо статусу контрагента або інших обставин, які можуть вплинути на оподаткування.
Наявність у виконавця підприємницького статусу, відповідного КВЕДу і навіть повного комплекту реєстраційних документів ще не гарантує, що податкова або Держпраці визнають співпрацю цивільно-правовою. Адже оцінюють не лише те, що написано в договорі та витягу з ЄДР, а й те, як сторони фактично взаємодіють.
На це прямо вказує п. 177.8 ПКУ: спеціальне правило про неутримання ПДФО під час виплати підприємницького доходу ФОПу не застосовують, якщо під час виконання робіт або надання послуг за цивільно-правовим договором буде встановлено, що фактично між сторонами існували трудові відносини.
У чому принципова різниця?
За трудового договору людина виконує певну трудову функцію в організованому роботодавцем процесі праці. Роботодавець визначає умови роботи, організовує процес, контролює виконання трудових обов’язків і виплачує заробітну плату.
За цивільно-правового договору замовника цікавить передусім конкретна робота, послуга або результат. Виконавець самостійно організовує свою діяльність у межах погоджених умов, а замовник приймає та оплачує виконане.
Наприклад, підприємство замовило у ФОПа розроблення програмного модуля. У договорі визначено технічне завдання, строки, вартість і критерії приймання результату. Виконавець самостійно обирає час і спосіб виконання роботи, не підпорядковується внутрішньому трудовому розпорядку замовника, а після завершення передає готовий продукт за актом. Така модель відповідає логіці цивільно-правових відносин.
Зовсім інша ситуація, якщо ФОП щодня приходить до офісу о 9:00, працює за графіком підприємства, виконує поточні доручення керівника, підпорядковується внутрішнім правилам і щомісяця отримує однакову суму за фактично виконувану трудову функцію. Акти наданих послуг у такому разі можуть бути лише формальним оформленням відносин, які за своєю суттю є трудовими.
Докладніше у цьому питання зорієнтують матеріали:
Верховний Суд у постанові від 17.09.2020 у справі №560/975/19 досліджував обставини оформлення відносин із фізичними особами через цивільно-правові договори. У центрі уваги були не тільки формулювання договорів, а й фактичний характер робіт, їхній зв’язок із діяльністю підприємства, організація процесу виконання та інші обставини співпраці.
Для бухгалтера з цього випливають два важливі висновки.
По-перше, реєстрація виконавця як ФОП і наявність відповідного КВЕДу не є автоматичним доказом цивільно-правового характеру відносин.
По-друге, навіть належно оформлені договір та акти не врятують, якщо фактична організація роботи свідчить про виконання людиною трудової функції.
Щоб договір справді відповідав цивільно-правовій моделі, варто подбати не лише про його текст, а й про реальну організацію співпраці:
Отже, витяг із ЄДР виконує важливу, але обмежену функцію: підтверджує державну реєстрацію підприємця та відомості про його види діяльності. Він допомагає обґрунтувати застосування податкових правил, зокрема щодо ЄСВ, але не підтверджує автоматично, що відносини сторін є цивільно-правовими.
Для бухгалтера це означає просту річ: перевірити ФОПа за реєстром недостатньо – потрібно переконатися, що фактична співпраця відповідає умовам укладеного цивільно-правового договору. Саме це, а не кількість зібраних копій, матиме значення, якщо податкова або Держпраці поставить під сумнів характер відносин.
Насамперед потрібно з’ясувати причину, з якої бухгалтеру потрібен саме цей документ.
Якщо юрособа купує товар у ФОПа і не має окремої потреби в копії документа, вона може перевірити відкриті відомості ЄДР самостійно.
Якщо підприємство замовляє роботи або послуги, можна самостійно перевірити відповідність КВЕД та зафіксувати результат.
Але, якщо підприємство виплачує дохід ФОПу на загальній системі й хоче застосувати п. 177.8 ПКУ, ситуація інша. Ця норма прямо передбачає, що копію документа про державну реєстрацію надає сам ФОП.
Тому не варто автоматично прирівнювати самостійну перевірку реєстру до виконання документальної умови п. 177.8 ПКУ.
У такій ситуації можна запропонувати підприємцю надіслати електронний витяг або виписку. Не обов’язково приносити паперовий документ із мокрою печаткою.
Якщо ФОП категорично відмовляється надати документ, бухгалтеру слід оцінити податкові наслідки такої відмови до проведення виплати, а не після перевірки.
У більшості звичайних господарських операцій – ні, якщо немає окремої законної або договірної потреби в таких документах.
Пояснення просте: копія паспорта не підтверджує статус ФОПа краще, ніж витяг із ЄДР. А копія РНОКПП не замінює документів, які підтверджують систему оподаткування або відповідність КВЕД.
Звичайно, юрособа повинна правильно ідентифікувати контрагента та зазначити необхідні реквізити в договорі й облікових документах. Але це не означає, що для кожного договору потрібно зберігати скан усіх сторінок паспорта.
Тут варто згадати Закон України від 01.06.2010 №2297-VI «Про захист персональних даних». За ст. 6 цього Закону склад і зміст персональних даних мають бути відповідними, адекватними та ненадмірними стосовно визначеної мети їх обробки.
Тобто підприємство повинно розуміти, для чого збирає конкретні дані, на якій підставі їх обробляє та чому їхній обсяг є необхідним.
Наприклад, якщо бухгалтеру потрібно перевірити статус ФОПа і відповідні КВЕДи, вимога надати копії всіх сторінок паспорта потребує окремого обґрунтування. Саме бажання «мати повне досьє на випадок перевірки» не пояснює необхідності збирати надлишкові персональні дані.
Важливо! Запитуйте лише ті документи та відомості, які потрібні для конкретної законної мети, і визначте порядок їх зберігання та доступу до них
Такої загальної вимоги для звичайних розрахунків із фізособою-підприємцем законодавство не встановлює.
Якщо підприємець зазначив у договорі або рахунку IBAN, а підприємство має достатньо інформації для проведення платежу, окрема довідка з банку не потрібна лише через сам факт співпраці.
Звісно, якщо бухгалтер має сумніви щодо реквізитів, отримання підтвердження від підприємця може бути цілком виправданим.
Наприклад, ФОП повідомив про зміну рахунку електронною поштою, а сума платежу становить 500 000 грн. У такій ситуації розумно перевірити зміну реквізитів безпосередньо з підприємцем через погоджений канал зв’язку.
Але це вже питання контролю платежів та внутрішніх процедур підприємства, а не обов’язковий пакет документів від кожного контрагента-підприємця.
Підприємству, яке регулярно працює з фізичними особами – підприємцями, варто затвердити внутрішній порядок перевірки контрагентів. Він допоможе уникнути ситуацій, коли один бухгалтер збирає п’ять документів, інший – десять, а третій узагалі не перевіряє КВЕДи.
Практичний алгоритм може бути таким:
Крок 1. Визначте предмет договору. Це купівля товару, виконання робіт чи надання послуг? Від цього залежать подальші перевірки.
Крок 2. Перевірте державну реєстрацію ФОПа. З’ясуйте, чи зареєстрований контрагент і які види його діяльності зазначені у ЄДР.
Крок 3. Визначте систему оподаткування. Якщо для конкретної виплати важливо підтвердити перебування на спрощеній системі, перевірте Реєстр платників єдиного податку та отримайте необхідний документ.
Крок 4. Перевірте умови щодо ПДФО та військового збору. Для ФОПа на загальній системі врахуйте вимоги п. 177.8 ПКУ. Для єдинника переконайтеся, що виплата належить до підприємницького доходу, який оподатковують єдиним податком.
Крок 5. Для робіт і послуг перевірте КВЕДи. Зіставте предмет договору з відомостями ЄДР, якщо від цього залежить застосування винятку щодо ЄСВ за Законом №2464.
Крок 6. Оформіть господарську операцію. Зберігайте договір, первинні документи, підтвердження виконання робіт або надання послуг та документи про оплату.
Крок 7. Перевіряйте зміни за потреби. Повторна перевірка доцільна, якщо змінилися умови співпраці, предмет договору, система оподаткування або виникли обґрунтовані сумніви щодо актуальності відомостей.
Такий підхід дає змогу побудувати доказову базу, не перетворюючи кожне укладення договору на збирання паперової колекції.
Головне – не кількість документів, а можливість пояснити, чому підприємство застосувало саме такий порядок оподаткування.
Щоб не збирати зайвого, зручно розділити контрагентів за характером операції (див. Пам’ятку).
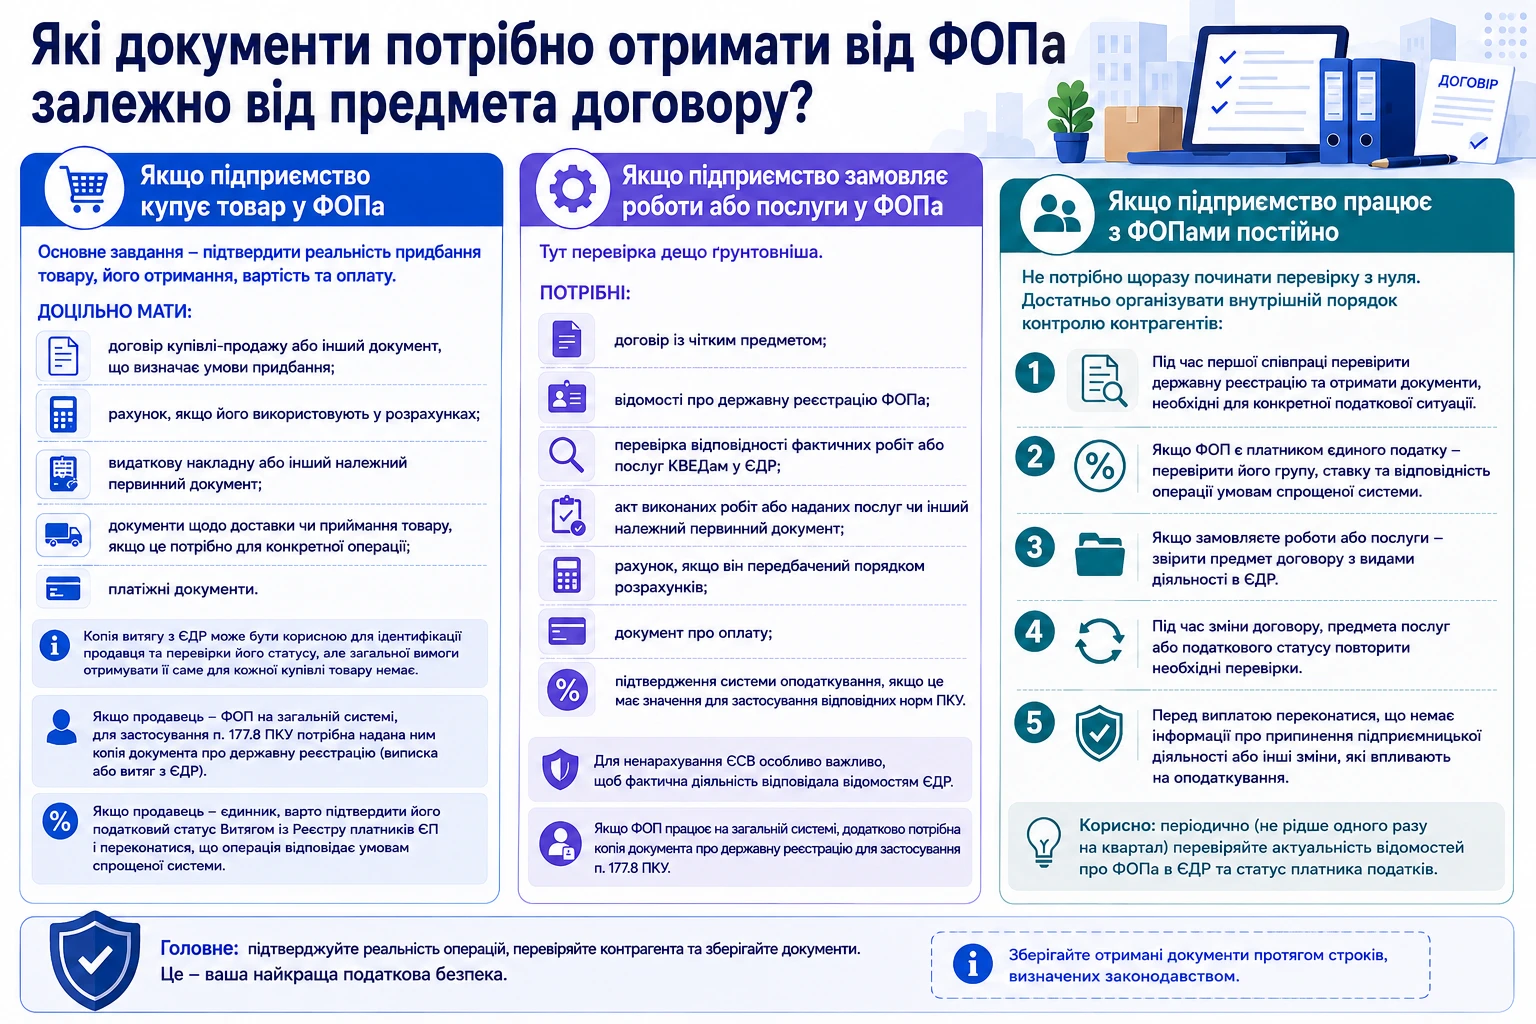
Натомість копії всіх сторінок паспорта, довідка з банку та інші документи не мають автоматично потрапляти до справи лише тому, що їх традиційно запитують у контрагентів.
Для кожного такого документа має бути зрозуміла мета отримання, законна підстава та потреба в його зберіганні (див. Таблицю).
Які документи залишити в папці бухгалтера
Документ | Коли потрібен | Чи обов’язково зберігати |
Копія витягу або виписки з ЄДР | У разі співпраці з ФОПом-загальносистемником, п. 177.8 ПКУ | Так, для застосування цієї норми |
Відомості ЄДР про КВЕД | Договори на роботи та послуги, для ЄСВ | Так, потрібно підтвердити відповідність |
Витяг із Реєстру платників ЄП | Якщо важливо підтвердити спрощений статус контрагента | Так, доцільно |
Копія паспорта | Лише за наявності окремої законної потреби | Не універсальна вимога |
Копія РНОКПП | Якщо потрібна для конкретної процедури ідентифікації | Не універсальна вимога |
Довідка з банку | Якщо потрібно підтвердити реквізити | Не обов’язкова для кожного договору |
Договір | Для оформлення договірних відносин | Так, якщо укладений |
Акт або інший первинний документ | Для підтвердження факту господарської операції | Так, відповідно до характеру операції |
Платіжний документ | Для підтвердження розрахунків | Так, як документ про оплату |
Важливо: таблиця не означає, що для кожного контрагента достатньо лише документів із позначкою «так». Комплект залежить від специфіки конкретної операції, системи оподаткування та підстав застосування податкових правил
Отже, бухгалтеру варто починати не з питання «Які документи ще попросити у ФОПа?», а з питання «Який факт я повинен підтвердити, щоб правильно оформити операцію та застосувати відповідні правила оподаткування?». Саме така логіка допоможе зібрати достатній комплект доказів, уникнути зайвої роботи й упевненіше почуватися під час податкової перевірки.
Читайте більше:
Місячний Податковий розрахунок: подання та заповнення юрособами
Приклади заповнення 4ДФ щомісячного Податкового розрахунку
ФОП у 4ДФ: не показувати виплати, пояснювати розбіжності чи чекати запиту ДПС
Виплати ФОПам у 4ДФ: позиція Верховного Суду та ДПС
Виплати ФОПам: як уникнути податкових пасток і зробити все правильно
Співпраця з ФОП: які документи потрібні для підтвердження реєстрації
Підтверджуючі документи ФОП-загальника для уникнення подвійного оподаткування
Перевірити контрагента: інструменти, джерела та сигнали небезпеки
Як перевірити контрагента у реєстрі платників єдиного податку через Електронний кабінет
ФОП на єдиному податку: які клієнти і контрагенти під (не)забороною
У Витягу з Реєстру платників ЄП немає КВЕДів: чому та що робити
Що робити, якщо витяг з реєстру платників ЄП сформувався без КВЕДів
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?
Жовтий рівень повітряної загрози не означає, що бізнес може працювати без додаткових вимог до безпеки. До 4 грудня 2026 року суб’єкти господарювання мають облаштувати безпечний простір або забезпечити відповідні умови роботи. Розбираємо, хто може перевірити приміщення та який технічний висновок потрібен роботодавцю
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт №10225-д про легалізацію ринку віртуальних активів в Україні. Документ передбачає запровадження правил роботи криптобірж, визначення повноважень регуляторів, захист інвесторів та врегулювання оподаткування операцій із криптовалютою. Якщо Рада підтримає законопроєкт, в Україні можуть з’явитися нові правила функціонування крипторинку

У «Дії» можна сформувати Відомість персонального військового обліку на підставі даних реєстру «Оберіг» і перевірити військово-облікові статуси працівників. Однак інформація про порушення та перебування в розшуку може змінюватися: зникати й повторно з’являтися в реєстрі. Чому роботодавцям важливо регулярно перевіряти дані військового обліку та що робити, якщо у Відомості виявили працівника з порушеннями? Розбираємося, як це може вплинути на бронювання
Воєнний стан не скасовує документальні та фактичні перевірки, але встановлює важливу умову для їх проведення – безпеку. Податківці можуть проводити перевірку лише за наявності безпечного доступу до територій, приміщень, документів та іншої необхідної інформації, а також можливості провести інвентаризацію майна, товарів і коштів. Про ці та інші особливості проведення перевірок під час воєнного стану в інфографіці від ДПС
Як роботодавцю виплатити зарплату продукцією або товарами? Розбираємо умови натуральної оплати праці, обмеження у 30%, заборонені види продукції, документальне оформлення та оподаткування ПДФО, військовим збором, ЄСВ і ПДВ. Пояснюємо, чим відрізняється виплата зарплати натурою від продажу продукції працівникам у рахунок зарплати
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Чи актуальний Порядок №1393 про медогляди для працівників міських рад (зокрема, чергових, які працюють позмінно у нічний час)? Чи потрібно цим працівникам проходити медогляд у 2027 році?
Бронювання працівників від мобілізації має бути офіційно оформлене, тому усних запевнень роботодавця недостатньо. Розглянемо, як перевірити бронювання в «Резерв+», хто може отримати бронь та які обмеження діють у 2026 році
Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 3 листопада 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2637. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності
Платники податків, які через війну втратили майно, зупинили діяльність або зазнали фінансових збитків, можуть скористатися відстроченням грошових зобов’язань і податкового боргу. Така можливість передбачена ст. 100 ПКУ та дозволяє перенести сплату податків на визначений строк, але не звільняє від податкового обов’язку. Розглянемо, хто має право на відстрочення податкового боргу, які документи потрібно підготувати та як підтвердити форс-мажор
Під час зустрічі Європейської Бізнес Асоціації з представниками профільних державних органів було анонсовано зміни у функціоналі кабінету «Дія» для роботодавців. Уже до вересня 2026 року сервіс планують доповнити інформацією про працівників, які враховуються у квоті на бронювання, зокрема сумісників і мобілізованих. Проте, станом на 04.11.2026 даний сервіс ще не реалізований на Порталі Дія
Законодавство дозволяє таку торгівлю за умови дотримання вимог до місця роздрібної торгівлі та наявності чинної ліцензії. Навіть якщо замовлення приймають онлайн, а покупці оплачують товар переказом на рахунок IBAN, продавець повинен зазначити місце торгівлі та ідентифікатор об’єкта оподаткування в ліцензії. Крім того, під час продажу пива обов’язково застосовувати РРО/ПРРО та видавати або надсилати покупцям розрахункові документи незалежно від способу оплати