Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У будь-якому бізнесі співпраця з ФОПами неминуча. Хтось постачає товари, хтось надає послуги, хтось допомагає з маркетингом чи IT. Але для бухгалтера це завжди питання: як правильно виплатити дохід підприємцю і при цьому не наробити податкових помилок та не отримати штрафів? Розберемо всі тонкощі від ПДФО та військового збору до ЄСВ, документального контролю і перевірки реальності послуг/робіт
У разі виплати доходу фізичній особі-підприємцю ви можете стати податковим агентом щодо ПДФО та військового збору (далі – ВЗ). Це означає, що від суми виплати ми потенційно маємо утримати 18% ПДФО і 5% ВЗ, якщо особа не підтвердить свій статус або систему оподаткування.
Якщо підприємець працює на єдиному податку (ЄП), діють пп. 165.1.36 та п. 292.9 Податкового кодексу України (далі – ПКУ): дохід ФОПа, з якого сплачують єдиний податок, не підлягає оподаткуванню ПДФО та ВЗ. Для цього достатньо підтвердження у вигляді витягу з реєстру платників ЄП (ЗІР, категорія 107.12).
Якщо ФОП на загальній системі, то п. 177.8 ПКУ передбачає: податки не утримують, якщо ФОП надав копію документу, що підтверджує його державну реєстрацію підприємцем (ЗІР, категорія 104.12). Це зазвичай виписка / витяг з Єдиного державного реєстру юридичних осіб, фізичних осіб – підприємців та громадських формувань (далі – ЄДР). Для самозайнятих осіб – адвокатів, нотаріусів, арбітражних керуючих, приватних виконавців – потрібна копія довідки про взяття на облік як особи, що веде незалежну професійну діяльність.
Отже, контроль податкового агента щодо ПДФО і військового збору зводиться до перевірки, що ФОП дійсно зареєстрований та має право здійснювати діяльність, за яку отримує оплату.
Ще одне важливе питання:
Що робити, якщо на дату виплати реєстрація ФОП припинена?
У такому випадку, ми стаємо податковим агентом і зобов’язані утримати ПДФО і військовий збір, навіть якщо виплату здійснили за договором.
Якщо виплачуєте доходи найманим працівникам або за цивільно-правовими договорами з фізичною особою – підприємцем, автоматично стаєте платником ЄСВ (ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування»).
Якщо купуєте товари – ЄСВ не нараховуєте, оренда – теж не підпадає під нарахування ЄСВ, бо для цих видів діяльності закон цього не вимагає. А якщо ми замовляємо роботи чи послуги, то потрібно переконатися, що вони відповідають заявленим у витягу з ЄДР видам діяльності ФОПа. Наприклад, якщо це послуги програмування, у витягу має фігурувати відповідний КВЕД, якщо рекламні послуги – рекламний КВЕД.
ФОП на загальній системі підтверджує свій статус копією документа про держреєстрацію – витягу з ЄДР (саме в нього наведені види діяльності, на відміну від виписки), а для спрощенців таким підтвердженням є ще й копія витягу із реєстру платників єдиного податку. Саме ці документи допомагають уникнути подвійного оподаткування та зайвих питань щодо ЄСВ.
Але покладатися лише на папери не варто: статус ФОПа чи його КВЕДи можуть змінитися. Тому найнадійніший спосіб перевірки – актуальні дані в офіційних відкритих реєстрах.
На замітку! Наявність копії витягу на сьогодні не є обов’язковою: достатньо перевірити відкриті дані в ЄДР, реєстрі платників єдиного податку або через Opendatabot, щоб переконатися, що отримувач є ФОПом і має відповідний вид діяльності (ЗІР, категорія 104.12)
Навіть якщо ФОП надав необхідні підтвердні документи, завжди варто перевіряти актуальний статус у відкритих реєстрах перед кожною виплатою.
Звісно, якщо сума виплат значна й співпраця з ФОПом регулярна, логічно попросити у контрагента копії документів. Але під час податкової перевірки відсутність таких копій сама по собі не є підставою для донарахування ПДФО чи військового збору – лише тому, що у вас немає паперового підтвердження.
Головне – щоб ви могли довести, що на момент виплати ФОП справді мав відповідний статус, зокрема був платником єдиного податку. Тобто факт статусу потрібно підтверджувати на дату здійснення виплати, а не вже під час перевірки. Якщо ви це зробили, проблем не буде.
Податківці наполягають на відображенні виплат ФОПам у 4ДФ із ознакою доходу «157» (лист ДПС від 24.02.2025 №162/2/99-00-24-01-03-02). Хоча ПКУ прямо цього не вимагає, практика показує: це допомагає захистити бухгалтера від претензій, навіть якщо суди часто стають на бік бізнесу.
Прикладом позитивного судового рішення є постанова ВС від 13.02.2024 у справі №560/9843/21:
…придбаваючи товар у фізичної особи – підприємця діяв в рамках норм ПК України, оскільки при взаємовідносинах з суб’єктом підприємницької діяльності він не виступає в якості податкового агента, та, як наслідок, не зобов’язаний утримувати та перераховувати до бюджету податок з доходів фізичних осіб за суб’єкта підприємницької діяльності, а отже, в податкових розрахунках форми 1-ДФ і не зобов’язаний відображати доходи, виплачені вказаній особі. Позивачем також надано доказ державної реєстрації вказаної фізичної особи – підприємця відповідно до закону як суб’єкта підприємницької діяльності, подано податкові декларації платника єдиного податку фізичної особи – підприємця.
Аргументи на користь невідображення виплат ФОПам у 4ДФ:
Власне, ДПС так наполягає, що відображення виплат ФОПам у 4ДФ – ваш «обов’язок», тому що разом із таким звітом ви фактично самі «підсвічуєте» податківцям усі виплати ще до будь-якої перевірки. Якщо співпраця з ФОПом регулярна або це ваш постійний підрядник-«супутник», 4ДФ стає для ДПС найзручнішим способом отримати всю інформацію про операції без додаткових зусиль.
Є й ризики для самого підприємця-контрагента: якщо через 4ДФ «засвітиться» операція, яка йому заборонена (наприклад, ФОП 2-ї групи отримав дохід від юрособи на загальній системі), він може втратити спрощенку. Вам – дрібниця, йому – проблема.
Тепер повернімося до відображення таких виплат у звітності. Якщо ви все ж вирішуєте показувати виплату ФОПу в Податковому розрахунку, у додатку 4ДФ застосовуйте ознаку доходу «157». При цьому слід уважно відстежувати також повернення коштів – їх потрібно показувати у 4ДФ з «мінусом», інакше дохід підприємця вийде завищеним.
Важливо! Коли показуєте виплати підприємцям у звітності, стежте, щоб види діяльності збігалися з даними ЄДР. Інакше можуть нарахувати ЄСВ (для послуг-робіт) та ПДФО/ВЗ, якщо ФОП не відповідає статусу на дату виплати
Якщо оплачуєте роботи або послуги, але відповідного КВЕДу у ФОПа немає, тоді з’являється обов’язок нарахування ЄСВ і необхідність відображення інформації в додатках Д1 та Д5, як за цивільно-правовим договором.
У випадках, коли з виплати вже утримані ПДФО та військовий збір, у розділі І форми 4ДФ не заповнюють графи 4а «Сума нарахованого податку», 4 «Сума перерахованого податку», 5а «Сума нарахованого військового збору», 5 «Сума перерахованого військового збору».
Якщо на дату виплати з’ясується, що отримувач уже не є ФОПом, дохід відображайте в 4ДФ з ознакою доходу «102». У такій ситуації виникає обов’язок утримати ПДФО і військовий збір, а також можливе нарахування ЄСВ та відображення виплати у Д1 і Д5, якщо виплата стосується робіт або послуг.
Наступний контроль, який потрібно здійснити – перевірити, чи ваш контрагент – ФОП не зареєстрований на тимчасово окупованій території. Якщо це так, ви однозначно виступаєте податковими агентами, оскільки зобов’язані утримати ПДФО та військовий збір (пп. 38.9 п. 38 підрозд. 10 розд. XX ПКУ). При цьому п. 177.8 та пп. 2 п. 297.1 ПКУ, які звільняють від обов’язку утримувати ПДФО та військовий збір, не застосовують. Це означає, що незалежно від дати окупації, під час виплат підприємцям із тимчасово окупованих територій слід завжди діяти як податкові агенти й утримувати податки.
У 4ДФ виплату відповідних доходів також відображають із ознакою доходу «157» (ЗІР, категорія: 103.25).
Стоїть питання:
Чи можна здійснити виплату підприємцю, який зареєстрований на тимчасово окупованій території?
Відповідь залежить від дати окупації.
Так господарська діяльність суб’єктів господарювання із податковою адресою на тимчасово окупованій території можлива лише після зміни податкової адреси на територію, контрольовану Україною (ст. 13 Закону України від 15.04.2014 №1207-VII «Про забезпечення прав і свобод громадян та правовий режим на тимчасово окупованій території»).
Якщо окупація відбулася до 24 лютого 2022 року, виплату здійснити не можна. Якщо ж податкова адреса ФОПа на території, яка окупована після 24 лютого 2022 року, виплату проводити можна, але податковий агент зобов’язаний утримати 18% ПДФО та 5% військового збору. У разі невиконання цього обов’язку загрожує відповідальність, передбачена ст. 125-1 ПКУ: штраф від 10% до 75% від суми неутриманого податку. Утім, якщо виплатите відповідну суму протягом 30 календарних днів після отримання відповідного податкового повідомлення-рішення, уникнете штрафних санкцій та пені (пп. 69.37 підрозд. 10 розд. ХХ ПКУ).
На замітку! Законодавство не встановлює обов’язку щодо перереєстрації суб’єктів господарювання, які зареєстровані на тимчасово окупованих після 24 лютого 2022 року територіях України, і відповідно відсутні обмеження у здійсненні господарської діяльності (ГУ ДПС у Луганській області)
Для перевірки на дату виплати, чи ФОП перебуває на тимчасово окупованій території, користуються офіційними переліками територій, на яких ведуться (велися) бойові дії або тимчасово окупованих російською федерацією, затвердженими:
Важливо! Йдеться саме про податкову адресу, а не фізичне місцезнаходження чи місце фактичної діяльності підприємця
Перед виплатою доходу потрібно перевірити, чи не припинена державна реєстрація ФОПа на дату виплати. Це особливо важливо, коли виплати здійснюють за договорами, укладеними раніше, або за заборгованостями за товари, роботи чи послуги, отримані раніше.
Може трапитися так, що підприємець припинив діяльність, а банківський рахунок ще не закритий. У такому випадку, якщо провести виплату, на дату її здійснення ця особа вже не є ФОПом, а просто фізичною особою. Але навіть у такій ситуації ми виступаємо податковим агентом відповідно до пп. 14.1.180 ПКУ і зобов’язані утримати ПДФО та військовий збір.
Не менш важливо переконатися, що ФОП дійсно міг надати послугу чи виконати роботу, за яку отримує оплату.
Перед виплатою доходу ФОПу варто поставити собі кілька базових запитань. По-перше, чи не є вартість товарів, робіт або послуг завищеною порівняно з ринковими цінами. По-друге, чи міг ФОП реально надати саме те, за що йому сплачують.
Для цього доцільно пройтися коротким «чеклістом реальності операції».
1. Насамперед слід оцінити потребу в трудових ресурсах. Якщо послуга або робота об’єктивно потребує залучення кількох осіб, а ФОП працює один, варто з’ясувати, чи має він найманих працівників або підрядників. Якщо таких немає, є ризик, що послугу визнають фіктивною, навіть якщо її фактично виконували, але з використанням неофіційної праці. Тобто, якщо ФОП фактично залучає людей неофіційно, ризики перекваліфікації операції та претензії контролюючих органів виникатимуть уже у замовника.
2. Далі потрібно оцінити наявність матеріальних ресурсів. Якщо для виконання робіт або надання послуг потрібні приміщення, склади, техніка, транспорт чи земельні ділянки, має бути підтвердження, що ФОП володіє ними або користується на законних підставах – на праві власності чи оренди. Те саме стосується перевезень: відсутність власного або орендованого транспорту – додатковий ризик.
3. Окремо варто звернути увагу на навички, спеціалізацію та дозволи. Якщо роботи потребують спеціальних знань або ліцензій (будівельні, висотні, інженерні, ІТ-послуги), важливо, щоб ФОП мав відповідну компетенцію і дозвільні документи. Інакше виникає ризик, що послугу фактично надає інша особа, а ФОПа використовують лише формально, зокрема для маскування дроблення бізнесу.
4. Ще один момент – дублювання функцій із найманими працівниками. Якщо у штаті компанії є працівники з аналогічними (однотипними) функціями, а паралельно оплачують такі ж послуги підприємцю, необхідно чітко розмежувати їхні зони відповідальності в договорах і внутрішніх документах. Податківці звертають на це особливу увагу.
5. Особливу обережність слід проявляти щодо поширених послуг – маркетингових, рекламних, ІТ, юридичних, бухгалтерських та інших консультаційних послуг. У таких випадках самого договору й акта виконаних робіт зазвичай недостатньо. Потрібні додаткові докази реальності операції: технічні завдання, звіти, листування, погоджені макети і банери, фото- та відеоматеріали, результати виконаних робіт тощо. У судовій практиці саме на ці докази звертають ключову увагу.
6. І нарешті, співпраця з ФОПом, який одночасно є директором, засновником або працівником компанії, прямо не заборонена законом. Проте в таких випадках контролюючі органи особливо ретельно перевіряють реальність операцій і відповідність ціни ринковому рівню. Це стосується не лише послуг і товарів, а й орендних операцій – як завищених, так і занижених.
Читайте більше:
Співпраця бізнеса з ФОПами для заниження витрат
ФОП і «дроблення бізнесу»: податкова логіка перевірок
Чи відображати виплати ФОПу у 4ДФ: позиція податкової
Виплати ФОПам у 4ДФ: позиція Верховного Суду та ДПС
«Дроблення» ФОП: як податкова штрафує мережі бізнесу
Мінімальний пакет документів для підприємця на спрощеній системі
ФОП на тимчасово окупованій території: хто сплачує податки і штрафи
При заповненні форми відомості про трудові відносини (оперативне подання інформації) на порталі електронних послуг ПФ, для сумісника помилково було зазначено «за основним місцем роботи». Чи можливо виправити помилку?
ТОВ орендує авто у фізособи (договір оформлено нотаріально). Але плануємо, що деякий час на авто не будемо виконувати ніяких задач. Чи можна не сплачувати орендні платежі?
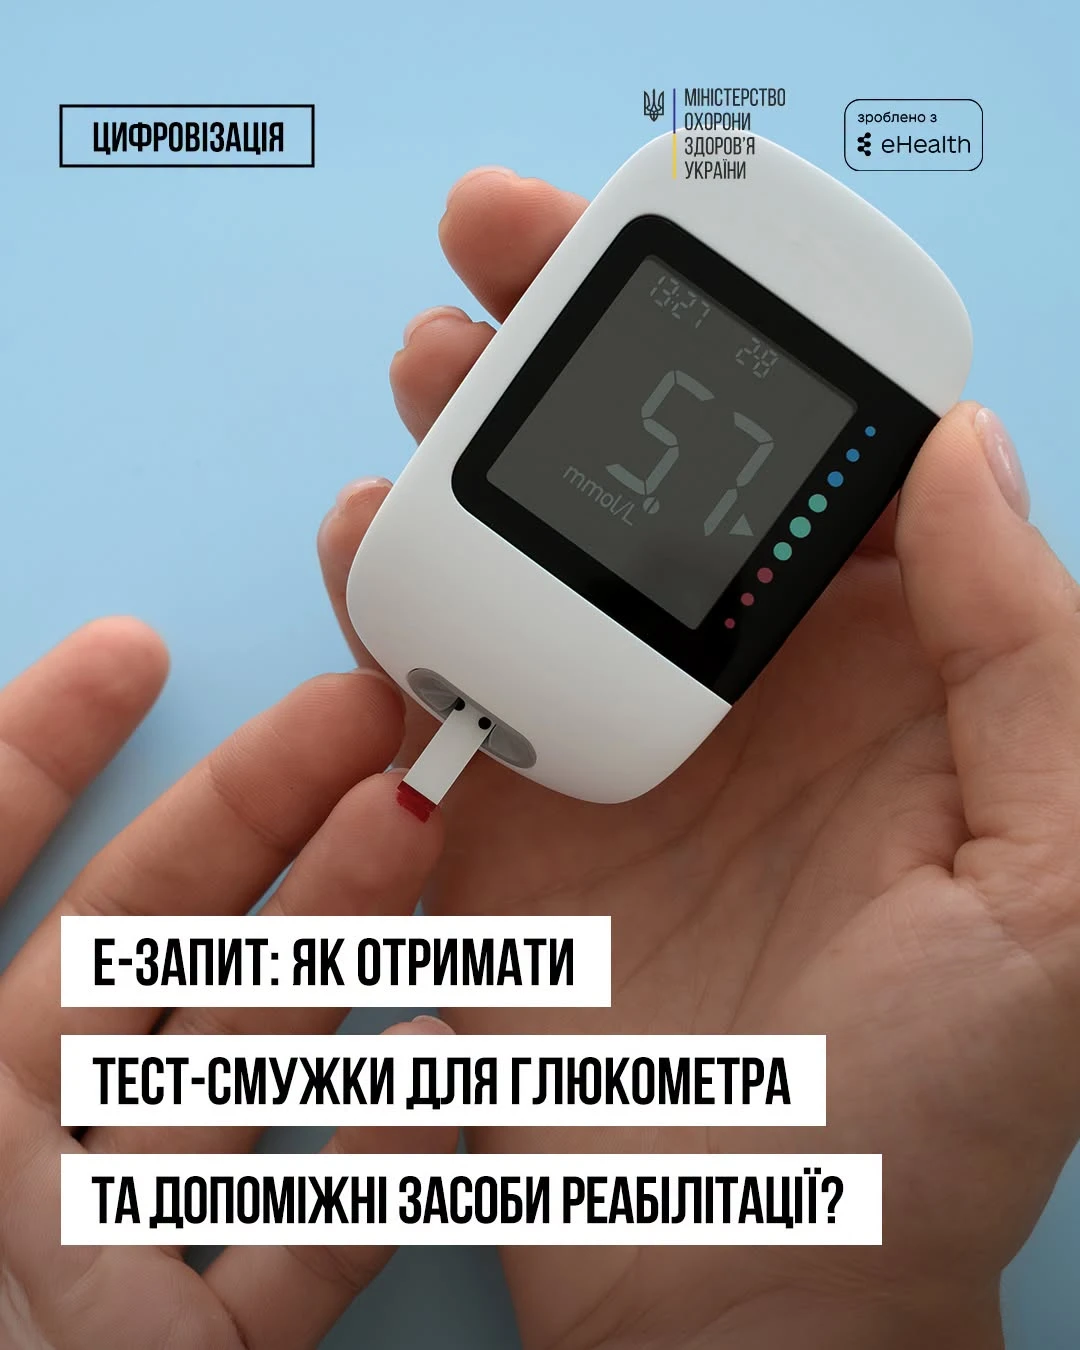
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
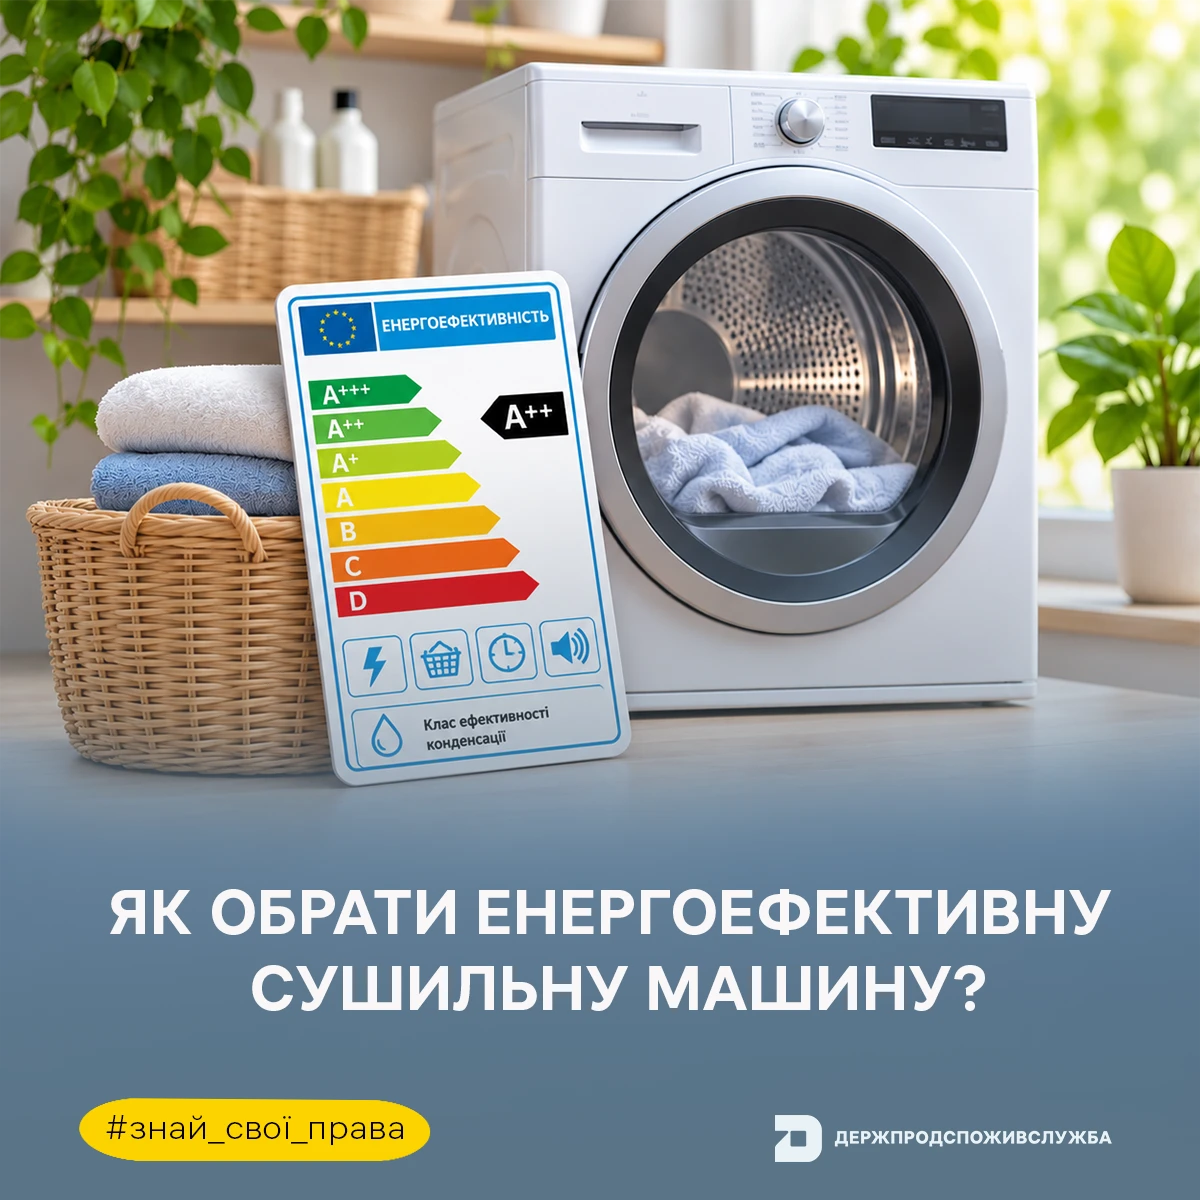
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

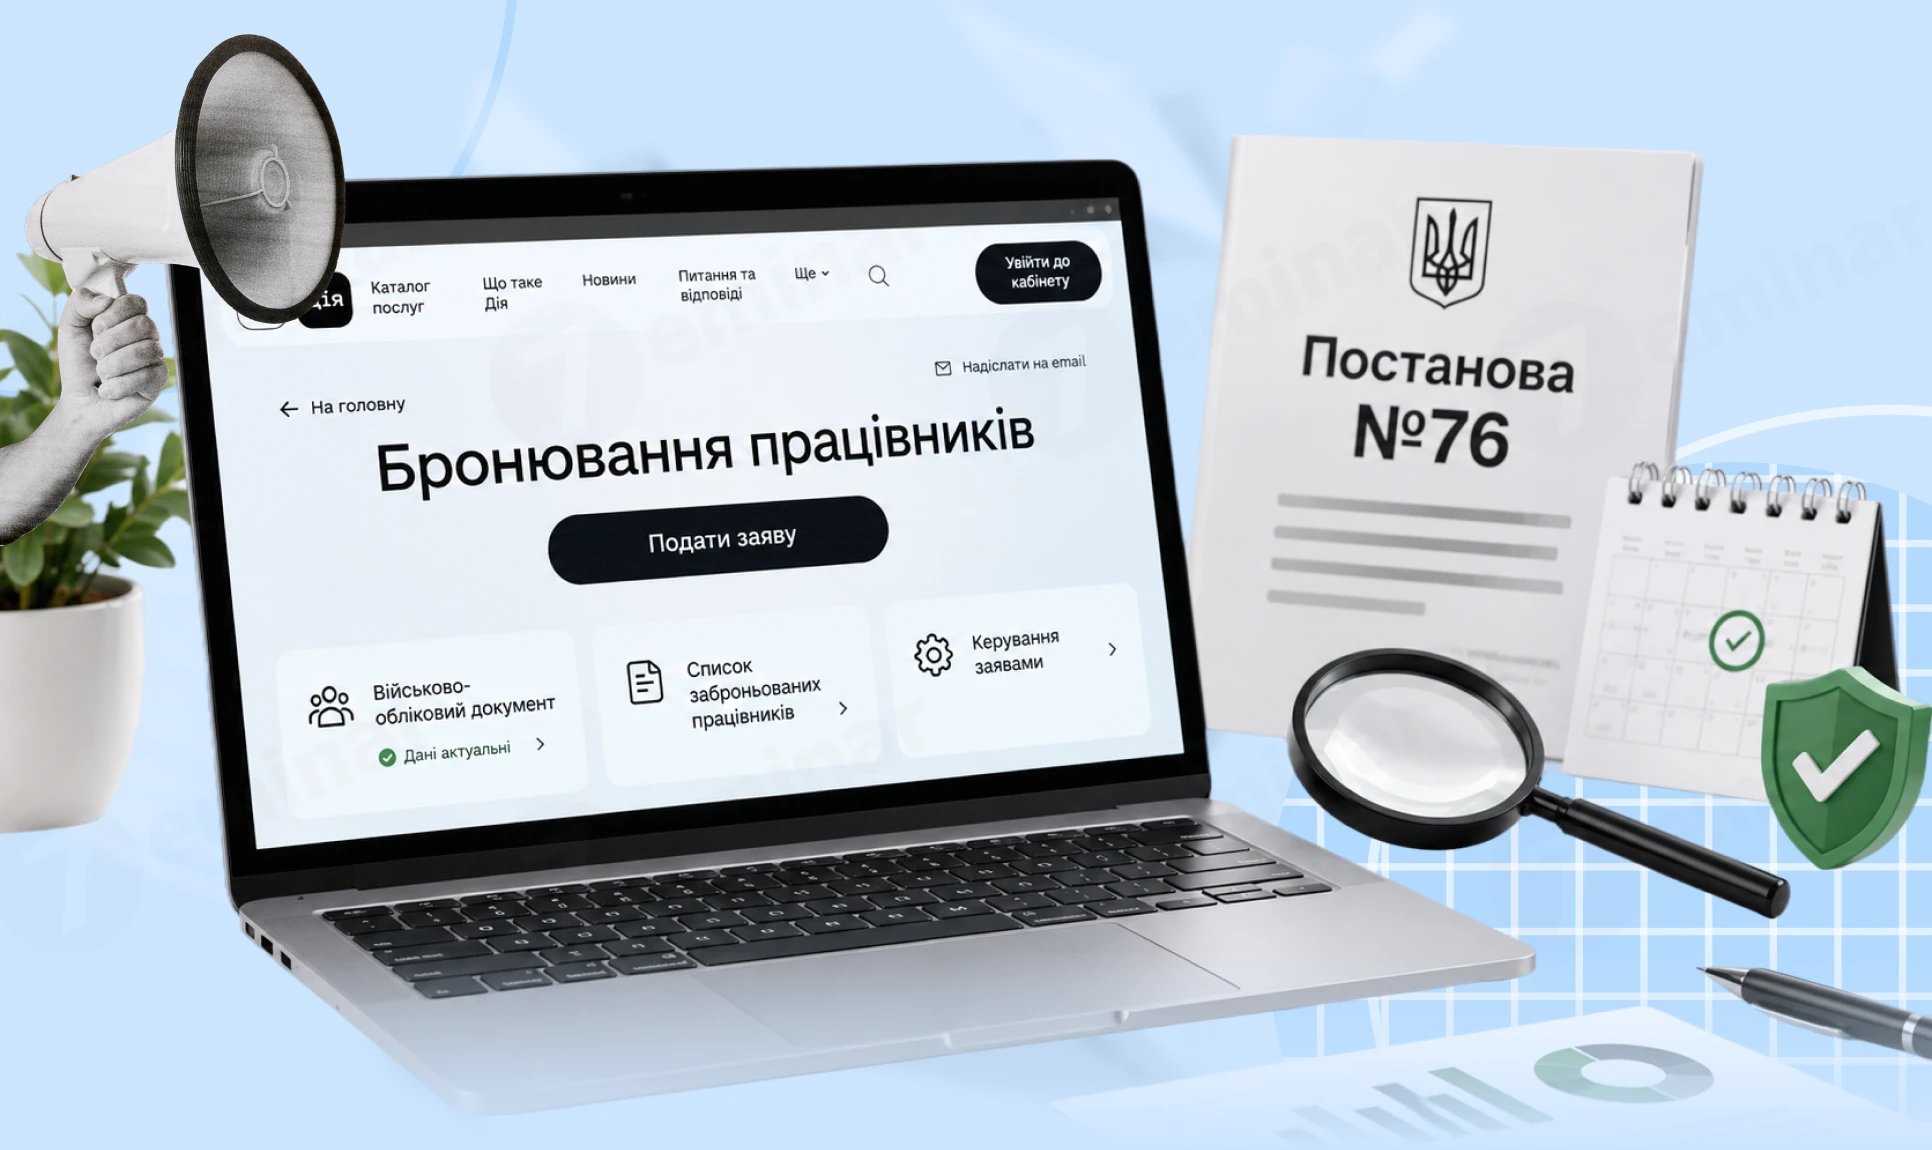
Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу
10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?
Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції
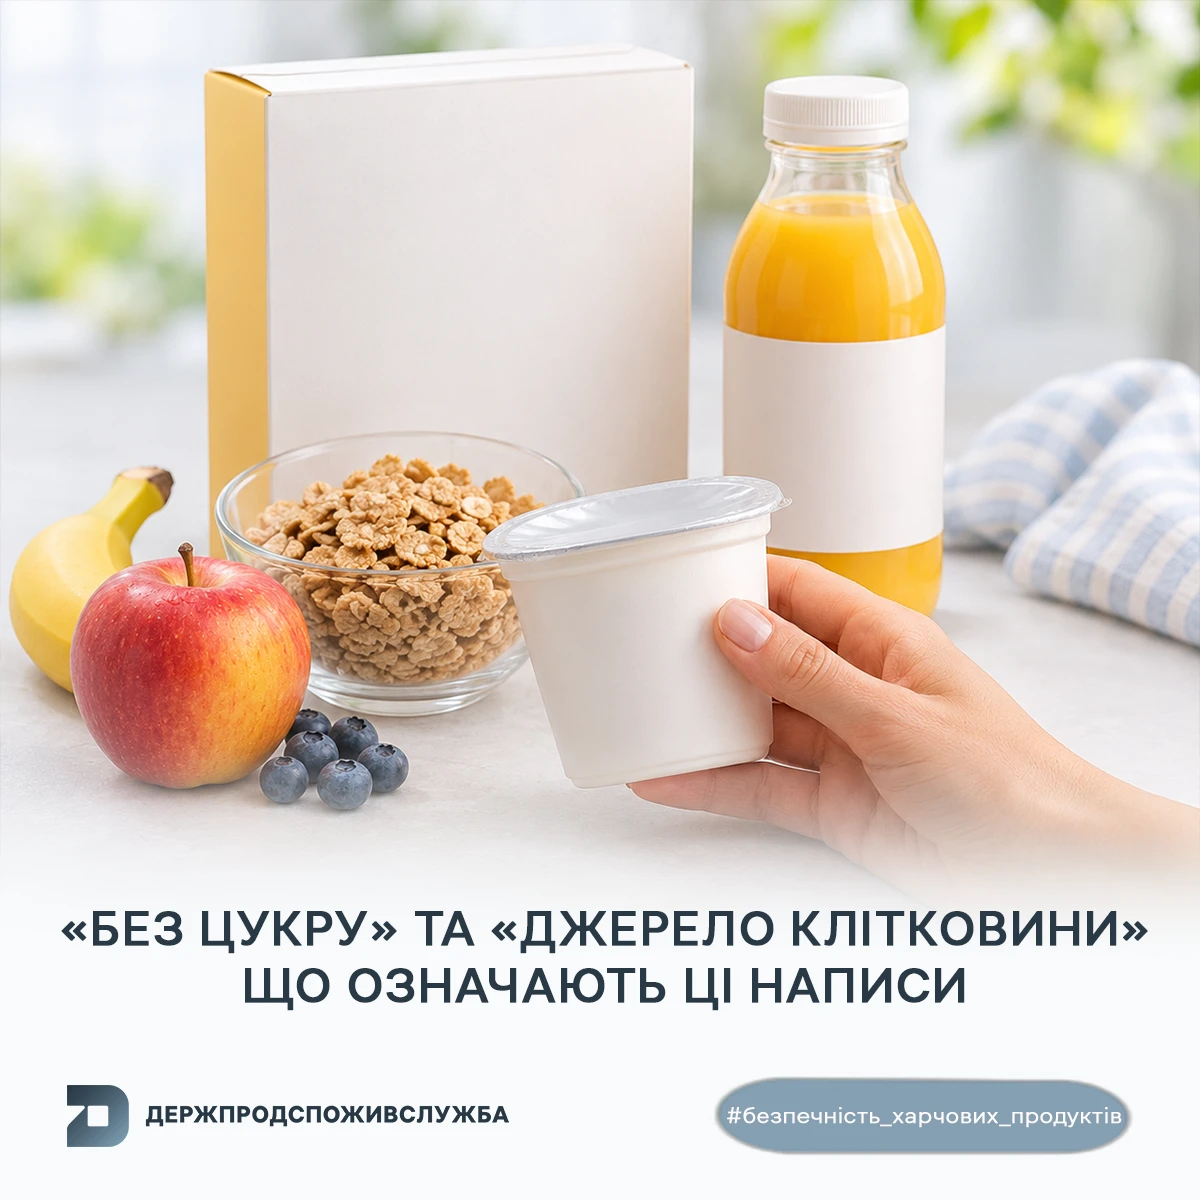
Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень
Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини
За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби
Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів
Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності