

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Перевірки ФОП у сфері спрощеного оподаткування та підозри у «дробленні бізнесу» викликають у підприємців чимало запитань і хвилювань. Насправді законодавство не передбачає окремих спеціальних перевірок для виявлення «пов’язаних» ФОПів, проте податкова активно аналізує фактичні дані, щоб забезпечити дотримання правил оподаткування. У цій статті розберемо, як працюють такі перевірки, які ризики для підприємців існують і які законні способи організації бізнесу (франшиза, договір про спільну діяльність, аутстафінг) допомагають мінімізувати непорозуміння з контролерами
Сьогодні, читаючи новини від ДПС, аналізуючи їх тенденції та перевірки, неможливо не звернути увагу на перевірки ФОП. А саме перевірки щодо дроблення бізнесу. Дуже багато запитань: які це перевірки, хто їх проводить, як встановлюють пов’язаність ФОПів тощо.
Перш за все варто розуміти, що не існує ніякого особливого виду перевірок, якими б ДПС встановлювала факти «дроблення бізнесу». Зазвичай це фактичні перевірки.
Відповідно до пп. 75.1.3 Податкового кодексу України (далі – ПКУ) фактичною вважається перевірка, що здійснюється за місцем фактичного провадження платником податків діяльності, розташування господарських або інших об’єктів права власності такого платника.
Така перевірка здійснюється щодо:
Факт, який видає наміри податкової встановити пов’язаність між ФОПами, це проведення перевірок одночасно декількох суб’єктів господарювання, що здійснюють діяльність в одній сфері.
Крім того, може бути призначена позапланова документальна перевірка. Підстави для проведення позапланових перевірок визначені ст. 78 ПКУ, проте вказана стаття не містить жодного натяку на можливість здійснення перевірок з метою встановлення дроблення бізнесу чи пов’язаності діяльності ФОП.
На своїй сторінці у ФБ податкова розповіла:
Державна податкова служба виявила 7 торговельних мереж, які через таку схему ухилялися від сплати податків. Бюджет втратив унаслідок її використання 668,5 млн гривень ПДВ. Йдеться про 6 мереж з продажу побутової техніки та електроніки, а також одну з реалізації жіночого одягу та взуття. Свою діяльність юридичної особи штучно розподілили між десятками ФОП, які працюють за спрощеною системою оподаткування. Усього виявлено 491 таких ФОПів, загальний дохід яких склав понад 4 млрд грн. Формально все було розподілено між окремими незалежними підприємцями, проте проведені аналітичні дослідження, а також фактичні перевірки податкової показали інше: ФОПи пов’язані між собою, адже користуються одними й тими ж IP-адресами, мають спільні місця реєстрації, працюють у тих самих торгових точках, користуються однією торговою маркою та навіть мають спільних працівників.
Податкова стверджує, що це не оптимізація, а маніпуляція, а інформація про виявлені факти правопорушень вже передана до Бюро економічної безпеки України. Проте у цій публікації не вказано, які саме норми ПКУ було порушено суб’єктами господарювання та які саме порушення податкового законодавства зафіксовані в актах перевірок таких ФОПів.
ПКУ дає визначення пов’язаності осіб в пп. 14.1.159, а саме – юридичні та / або фізичні особи, та / або утворення без статусу юридичної особи, відносини між якими можуть впливати на умови або економічні результати їх діяльності чи діяльності осіб, яких вони представляють.
Проте яким чином можна застосовувати вказане визначення до кожного окремого ФОПа - єдинника, норми ПКУ відповідь не дають.
Водночас ПКУ не містить заборону чи відповідальність за:
Можливість використання працівників сумісників передбачена ст. 21 Кодексу законів про працю (далі – КЗпП). Працівник має право реалізувати свої здібності до продуктивної і творчої праці шляхом укладення трудового договору на одному або одночасно на декількох підприємствах, в установах, організаціях, якщо інше не передбачено законодавством, колективним договором або угодою сторін.
Водночас сумісництвом вважається виконання працівником, крім основної, іншої оплачуваної роботи на умовах трудового договору у вільний від основної роботи час на тому самому або іншому підприємстві, в установі, організації або у роботодавця - фізичної особи (ст. 102-1 КЗпП).
Таким чином, наприклад, касир, який працює в одному торговому приміщенні, не може одночасно працювати на декількох касах, та одночасно формувати чеки РРО / ПРРО (навіть якщо має офіційне працевлаштування у всіх госпсуб'єктах, що здійснюють діяльність в одному приміщенні), оскільки порушується законодавство про працю, а саме вимоги ст. 102-1 КЗпП.
Ст. 265 КЗпП встановлено, що юридичні та фізичні особи, які використовують найману працю, несуть відповідальність у вигляді штрафу в разі:
– у десятикратному розмірі мінімальної заробітної плати, встановленої законом на момент виявлення порушення, за кожного працівника, стосовно якого скоєно порушення, а до юридичних осіб та фізичних осіб - підприємців, які використовують найману працю та є платниками єдиного податку першої – третьої груп, застосовується попередження.
Перевірки з виявлення неоформлених працівників здійснюють як Держпраці, так і податкова, але податкова не застосовує штраф за допуск до роботи без оформлення, а направляє копію акту до Держпраці для вжиття заходів відповідно до вимог чинного законодавства.
Але у податківців є свої штрафи, які вони можуть застосовувати. Відповідно до вимог ст. 125-1 ПКУ, ненарахування, неутримання та / або несплати (неперерахування) податковим агентом ПДФО та/або військового збору до або під час виплати доходу на користь іншого платника податків:
Відповідно до вимог ст. 119 ПКУ застосовується штраф за неподання «об’єднаного звіту» 1020 грн, при встановленні повторного порушення 2040 грн.
Крім того, у суб’єкта підприємницької діяльності є можливість використовувати працівників за договором ЦПХ. Відповідно до вимог ст. 626 Цивільного кодексу України:
Цивільно-правовий договір – це письмова угода між двома сторонами, яка регулює їхні права та обов’язки у межах цивільних правовідносин.
Така особа – це той самий контрагент, який надає нам якусь послугу – пофарбувати паркан, помити вікна, зробити налаштування техніки тощо.
Варто звернути увагу, що виплати по ЦПД у відомості про нарахування зарплати бути не може. Але водночас замовники для осіб, які надають послуги по договору ЦПХ, є податковими агентами
Договір франшизи
Проте якщо ваш бізнес чи бізнес ваших клієнтів працює за схемою використання ФОП, ви можете розглядати варіант франшизи.
Це право користуватись назвою, логотипом, технологіями та підтримкою якоїсь компанії.
Основна компанія франчайзер може мати свій торговий знак, а може і не мати. Проте франчайзер забезпечує, закриває всі питання, щодо однієї ІР-адреси, адреси реєстрації, спільних працівників тощо та отримує оплату за продаж і використання схеми бізнесу.
Договори франшизи, крім обов’язкових пунктів договорів, містять в собі пункти що визначають:
Форма роботи по договору франшизи може бути різною і залежить від особливостей вашого бізнесу.
Франчайзер може бути платником податку на прибуток, який і забезпечує ФОПів необхідними засобами для ведення бізнесу та отримувати відповідну винагороду. Але тут варто прорахувати, чи доречно реєструватися платником ПДВ, коли дохід досягне 1 млн, врахувати кількість податкової та статистичної звітності, наявність та облік витрат та ПК, та будь-які інші особливості, які характеризують саме ваш напрям роботи.
Франчайзер може бути ФОПом-єдинником, але тут варто звернути увагу на обмежений обсяг доходу, кількість працівників, обмеження щодо видів діяльності та інше. Проте ми не агітуємо відразу всіх оформлювати такі договори, бо існування ФОП передбачено ПКУ і має обмеження щодо видів діяльності, обсягів доходів, але не використанням адреси та інших аргументів.
У разі, якщо договір франшизи містить пункт щодо використання торгової марки, варто звернути увагу, що відповідно до вимог у пп.3 п. 3 ст. 164 ПКУ, доходи від продажу об'єктів майнових і немайнових прав, належать до загального місячного (річного) оподатковуваного доходу платника податку – фізособи, тобто у разі продажу торговельної марки діють загальні правила оподаткування фізосіб.
Відповідно до п. 1 ст. 292 ПКУ до доходу ФОП не включаються отримані такою фізичною особою:
До таких доходів застосовується ставка ПДФО 18% та військового збору 5%, оскільки торгова марка реєструється на фізичну особу, а не на ФОП.
Договір про спільну діяльність
Альтернативною формою співпраці декількох ФОПів є укладання Договору про спільну діяльність (далі – ДСД).
Відповідно до п. 6 ст. 64 ПКУ на обліку у контролюючих органах повинні перебувати ДСД на території України без створення юридичних осіб, на які поширюються вимоги щодо обов’язкової реєстрації (обсяг доходу за ним перевищує 1 млн грн за останніх 12 місяців).
На обліку в органах ДПС перебувають лише ті ДСД, за якими провадиться спільна господарська діяльність щодо операцій з постачання товарів / послуг, які підлягають реєстрації та оподаткуванню ПДВ, або щодо операцій з реалізації пального та спирту етилового, які підлягають оподаткуванню акцизним податком.
У контролюючих органах не обліковуються ДСД, на які не поширюються особливості податкового обліку та оподаткування спільної діяльності, визначені ПКУ.
П. 5 ст. 291 ПКУ містить перелік видів діяльності, за умови провадження яких ФОПи не можуть бути платниками єдиного податку, в якому відсутні застереження щодо укладення фізичною особою - підприємцем ДСД без створення юридичної особи.
Тобто ФОПи-єдинники мають право укладати з іншими суб’єктами господарювання ДСД без створення юридичної особи. Але такі підприємці мають враховувати, що види діяльності в рамках ДСД повинні відповідати тим видам діяльності, здійснення яких дає право застосовувати спрощену систему.
Якщо ДСД не обліковується в контролюючих органах і кожен учасник такого договору перебуває на обліку в контролюючих органах, то такі учасники договору виконують обов’язки платників податків самостійно. У цьому випадку учасник спільного договору ФОП-єдинник повинен враховувати дохід від діяльності за ДСД у загальному порядку разом з результатами діяльності від провадження власної господарської діяльності.
Договір аутстафінгу
Ще один варіант «поділитися працівниками». Він передбачений 14.1.183 ПКУ:
Послуга з надання персоналу – господарська або цивільно-правова угода, відповідно до якої особа, що надає послугу (резидент або нерезидент), направляє у розпорядження іншої особи (резидента або нерезидента) одну або декількох фізичних осіб для виконання визначених цією угодою функцій.
Угода про надання персоналу може передбачати укладання зазначеними фізособами трудової угоди або трудового контракту із особою, у розпорядження якої вони направлені.
Інші умови надання персоналу (у тому числі винагорода особи, що надає послугу) визначаються угодою сторін.
Договір аутстафінгу (надання персоналу) доречний ФОПам 2-ї групи у яких є обмеження у кількості найманих працівників 10 осіб та коли певні працівники потрібні різним ФОПам, на різних об’єктах.
Види діяльності, які варто обрати якщо надаємо послуги аутстафінгу:
До речі, такі види діяльності не заборонені для ФОП 2-ї групи.
Шаблони та зразки документів:
Договір про спільну діяльність
Читайте більше:
Документальні перевірки у ФОПів
Франчайзинг: облік та оподаткування у 2025 році
Як ФОП успішно пройти фактичну податкову перевірку
Спільна діяльність ФОПів: законно та без ризиків для ДПС
Не подали звітність про використання РРО / ПРРО: чи є підстава для фактичної перевірки
Відеокурс:
Чи можуть оштрафувати за неподання повідомлення за формою №20-ОПП щодо офісних приміщень? Верховний Суд дійшов висновку, що саме по собі неподання форми №20-ОПП не є підставою для штрафу за п. 117.1 ПКУ. У цій же справі суд розглянув особливості оподаткування діяльності онлайн-казино: підтвердив звільнення від РРО/ПРРО за визначених умов та розмежував виграш гравця і повернення його депозиту. Розбираємо ключові висновки суду
У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Громадяни можуть скористатися податковою знижкою та повернути частину ПДФО за витрати на допоміжні репродуктивні технології, зокрема екстракорпоральне запліднення, а також на усиновлення дитини. Знижка застосовується лише до офіційних доходів і в межах визначених лімітів за наявності підтвердних документів
Чи можна встановити випробування працівнику, якого приймають за строковим трудовим договором на 9 місяців? За загальним правилом КЗпП випробування не встановлюють, однак під час дії воєнного стану ця заборона не застосовується. Пояснюємо, на які норми законодавства спиратися
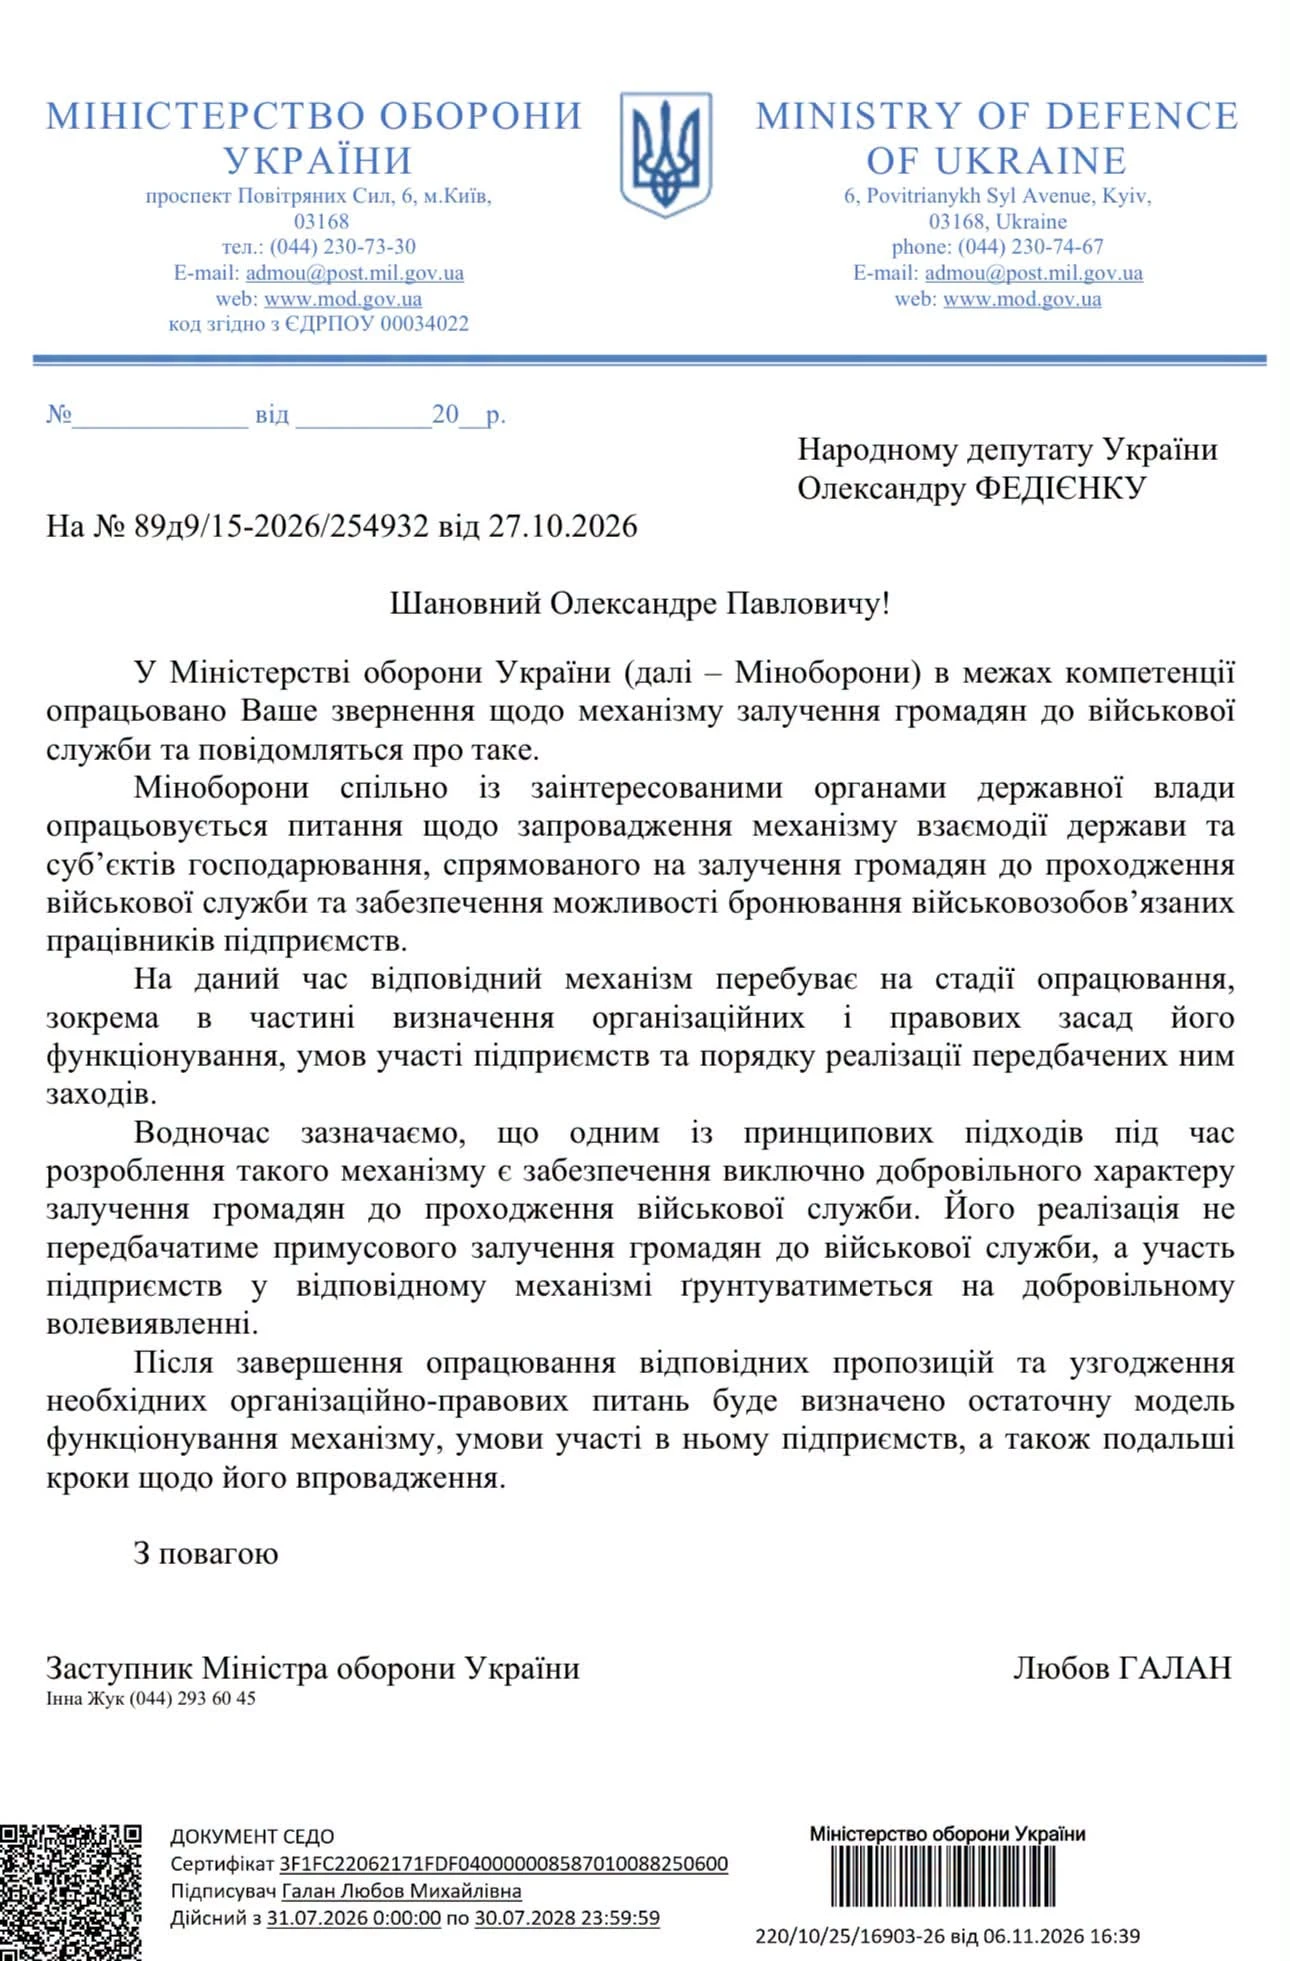
100% бронювання працівників в обмін на їхню добровільну службу: прем’єр-міністр раніше озвучив таку можливість для бізнесу. Однак, як випливає з відповіді Міноборони на запит народного депутата Олександра Федієнка, конкретного механізму поки немає. Не визначено ані умов участі підприємств, ані строків служби, ані порядку подальшого бронювання працівників. Тож бізнесу поки незрозуміло, на яких умовах працюватиме ця ініціатива
Сума надміру витрачених коштів, отриманих на відрядження або під звіт, яка не повернута у встановлені законодавством строки, включається до загального місячного (річного) оподатковуваного доходу фізичної особи. Отже, такі кошти є об’єктом оподаткування військовим збором
Оподаткування прибутку контрольованих іноземних компаній (КІК) залишається однією з найскладніших ділянок податкового обліку для резидентів України. Контролююча особа зобов’язана не лише визначити свою частку у прибутку КІК, а й правильно задекларувати її незалежно від фактичного розподілу доходу. При цьому навіть відсутність прибутку не звільняє від подання звітності
Чи можна постачати акумулятори, запчастини та комплектуючі для БПЛА за нульовою ставкою ПДВ, а самі дрони й послуги з їх ремонту – без ПДВ? ДПС роз’яснила правила оподаткування операцій виробника безпілотників
Камеральна перевірка податкової декларації або уточнюючого розрахунку проводиться посадовими особами ДПС протягом 30 календарних днів після граничного строку подання звітності. Без спеціального рішення керівництва та без обов’язкової присутності платника податків. У разі виявлення порушень складається акт перевірки, який надсилається платнику податків для ознайомлення та можливого подання заперечень
Первинні документи є основою бухгалтерського обліку та підтвердження господарських операцій підприємства. Законодавство чітко визначає перелік обов’язкових реквізитів, без яких документ може втратити юридичну силу. Водночас у деяких випадках допускається відсутність окремих підписів або даних, якщо це прямо передбачено договором між сторонами. Також Мінфін нагадує про вимоги до оформлення бланків та обов’язкове прокреслення вільних рядків у документах
Чи має право засновник/директор ТОВ (платника ПДВ на загальній системі) перерахувати поворотну фінансову допомогу зі власної особистої картки фізособи за реквізитами IBAN на поточний рахунок підприємства?
Окремі категорії працівників можуть вийти на пенсію за віком раніше 60 років – зокрема, якщо їх звільнили через скорочення штату або зміни в організації виробництва та праці. Але для дострокового призначення пенсії потрібно виконати низку умов: мати необхідний страховий стаж, зареєструватися в центрі зайнятості та не мати підходящої роботи. Розповідаємо, хто має право на дострокову пенсію, які документи потрібно подати та коли її виплату можуть припинити
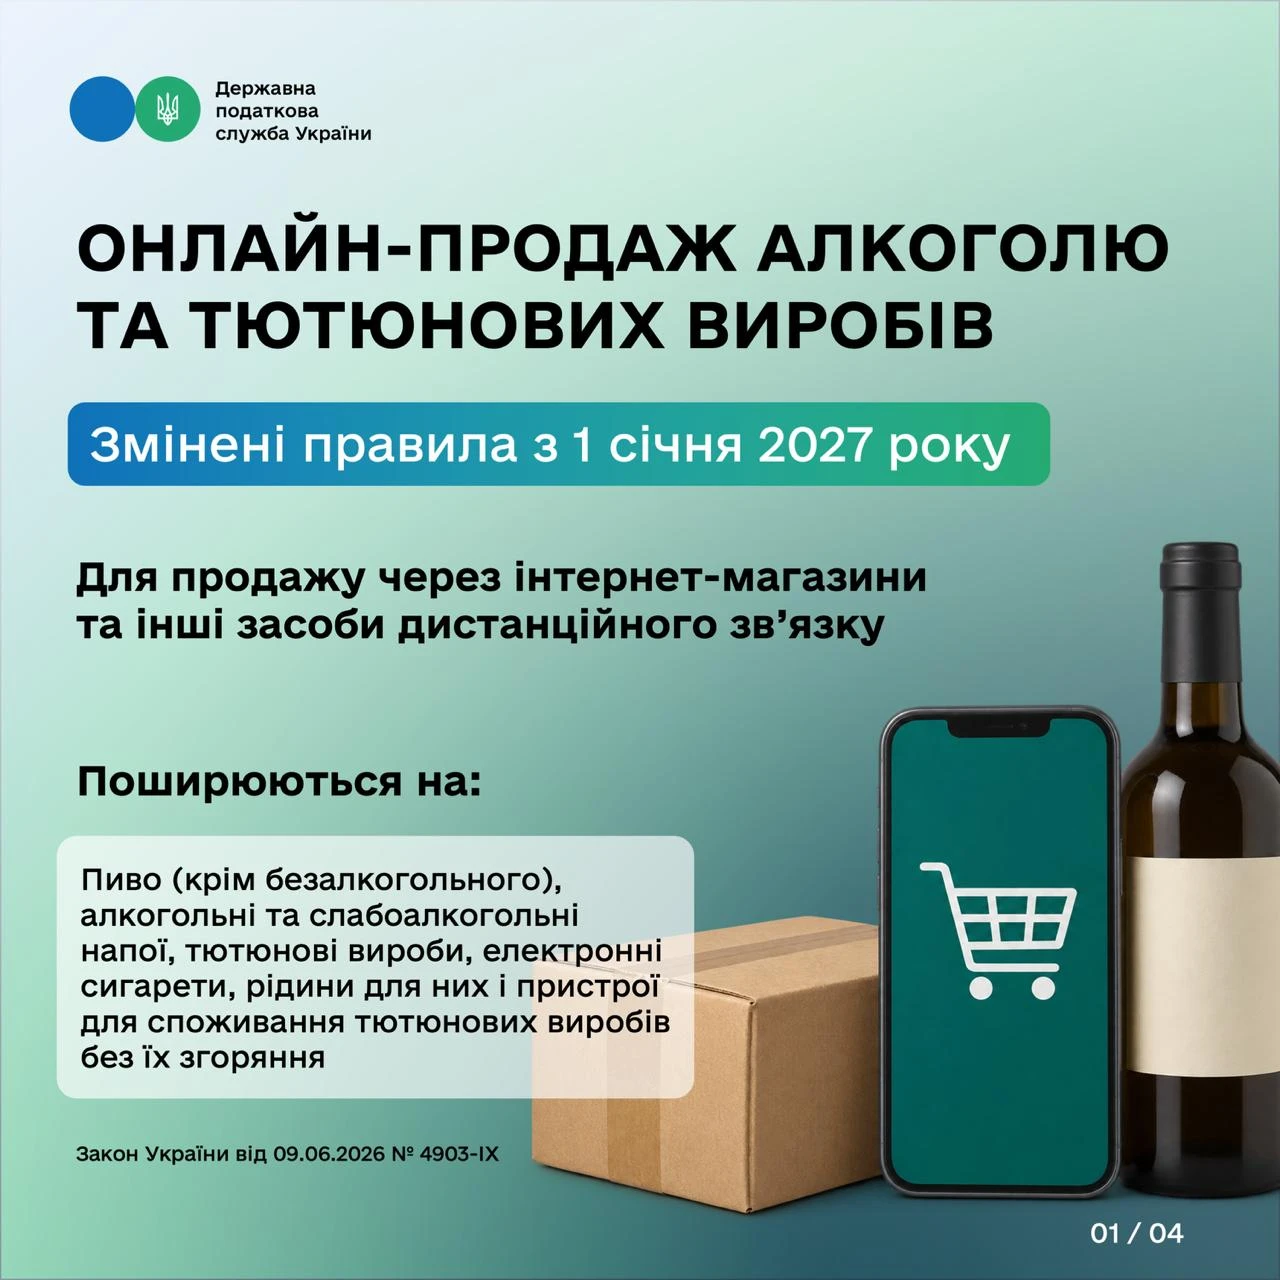
З 1 січня 2027 року змінюються правила онлайн-продажу алкоголю, пива, тютюнових виробів та електронних сигарет. Для такої торгівлі потрібно буде мати відповідну ліцензію, зареєструвати вебсайт або мобільний додаток у спеціальному Реєстрі ДПС та забезпечити перевірку віку покупця до продажу й під час передавання товару. Податкова також отримає повноваження ініціювати блокування сайтів і додатків у разі порушень. Розбираємо, які вимоги доведеться виконувати продавцям і що потрібно зробити тим, хто вже торгує онлайн
Роботодавці мають забезпечувати рівні права та можливості жінок і чоловіків у трудових відносинах, запобігати дискримінації та створювати безпечне робоче середовище. Один зі способів закріпити такі гарантії документально – передбачити відповідні положення в колективному договорі. Мінсоцполітики розробило методичні рекомендації, які допоможуть роботодавцям визначити, які умови та гарантії варто включити до колективних договорів і угод
ФОП 3-ї групи виправив помилку в декларації за півріччя через уточнюючу декларацію, але вже подав звітність за 9 місяців. Яку декларацію потрібно подати зараз: «Звітну нову» за 9 місяців чи «Уточнюючу»?
Із 7 листопада 2026 року діють оновлені правила компенсації витрат на облаштування робочих місць для осіб з інвалідністю. Постанова КМУ №1388 уточнює коло отримувачів допомоги, запроваджує обов’язковий попередній огляд облаштованого робочого місця та встановлює ліміти на придбання комп’ютерної техніки й смартфонів. Також розширено перелік підстав для відмови у виплаті. Розбираємо, хто може отримати компенсацію, які витрати відшкодовують і яких нових вимог мають дотримуватися роботодавці
Законопроєкт №10147 прийнятий у другому читанні Верховною Радою і вже підписаний Президентом. Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. У разі ухвалення новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Якщо орендар модернізує, реконструює або дообладнує орендоване майно, такі витрати не завжди можна одразу включити до витрат звітного періоду. Якщо поліпшення збільшують майбутні економічні вигоди від використання об’єкта, їх капіталізують і обліковують як окремий об’єкт основних засобів групи 9. Для податкової амортизації встановлено мінімальний строк 12 років. Розглянемо, як відображати такі витрати та які податкові різниці застосовувати
Працівник виходить на пенсію і звернувся до ПФУ з трудовою книжкою. ПФУ вимагає внести на титульній сторінці виправлення – зазначити ПІБ українською мовою, хоча в другій половині трудової книжки титульна сторінка вже заповнена українською. На підставі чого потрібно внести зміни?
Відкрити власну справу – це не лише знайти бізнес-ідею, а й оцінити власні можливості, дослідити потреби ринку та проаналізувати конкурентів. Важливо заздалегідь розрахувати стартові інвестиції, майбутні витрати, потенційний прибуток і визначити, чи знадобиться додаткове фінансування. Усі ці дослідження стануть основою бізнес-плану, який можна подати на розгляд комісії Служби зайнятості для отримання гранту. Розповідаємо, з чого почати підготовку до запуску бізнесу та де отримати допомогу