🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Після заголовків про те, що «районні ТЦК не можуть бути відповідачами», у багатьох виникли питання: чи справді тепер неможливо подавати позови проти РТЦК та СП? Насправді висновок Верховного Суду стосується саме цивільного судочинства, де відповідачем може бути лише фізична або юридична особа. Натомість в адміністративних спорах ці структури залишаються суб’єктами владних повноважень, а отже – можуть бути відповідачами у суді
«КЦС ВС закрив провадження у справі, зазначивши, що районні ТЦК не можуть бути відповідачами в судах» – такі заголовки були у деяких ЗМІ і це правда, – коментує адвокатка Дар'я Тарасенко.
Але чи означає це, що позови до РТЦК та СП більше подавати не можна?
У вищезазначеному висновку мова йде про справу ВС від 12.11.2025 №524/7691/23, який тривав більше 2 років, завершився відповіддю «ви помилились з відповідачем»:
Верховний Суд зазначив, що оскільки РТЦК та СП не є юридичною особою, а є відокремленим підрозділом іншої юридичної особи – відповідного територіального центру комплектування та соціальної підтримки Автономної Республіки Крим, областей, мм. Києва та Севастополя (п. 7 Положення про територіальні центри комплектування та соціальної підтримки, затвердженого постановою КМУ від 23.02.2022 №154).
Зверніть увагу, що ця справа розглядалась в порядку цивільного судочинства.
Цивільний процесуальний кодекс дійсно встановлює, що відповідачем можуть бути фізичні і юридичні особи, а також держава (ст. 48 Цивільного процесуального кодексу України). Тото відокремлений підрозділ не може бути відповідачем у цивільному процесі.
Однак, в адміністративному процесі встановлені інші правила. Відповідачем в адміністративній справі є суб’єкт владних повноважень, якщо інше не встановлено цим Кодексом (ст. 46 Кодексу адміністративного судочинства України, далі – КАСУ).
Суб’єкт владних повноважень – орган державної влади (у тому числі без статусу юридичної особи), орган місцевого самоврядування, їх посадова чи службова особа, інший суб’єкт при здійсненні ними публічно-владних управлінських функцій на підставі законодавства, в тому числі на виконання делегованих повноважень, або наданні адміністративних послуг (п. 7 ч. 1 ст. 4 КАСУ).
Спори щодо відмови в наданні відстрочки, неналежного розгляду заяви про надання відстрочки, невнесення в «Оберіг» інформації про особи – це спори, які розглядаються за правилами адміністративного судочинства. Тому в адміністративних спорах районні ТЦК та СП або комісії при них відповідачем бути можуть.
Джерело: Адвокат Дар'я Тарасенко
Читайте більше:
Відсутність наукового ступеня не позбавляє викладача коледжу права на відстрочку
У Раді хочуть дозволити мобілізацію окремої категорії осіб: законопроєкт №14239
3 роки ув’язнення за підроблену меддовідку для уникнення мобілізації
Неявка за повісткою через лікарняний: як правильно повідомити ТЦК
ДПС роз’яснила, коли операції з капітального ремонту пошкоджених війною багатоквартирних будинків можуть звільнятися від ПДВ. Пільга застосовується до будівельно-монтажних робіт із капітального ремонту житла за умови фінансування за рахунок коштів державного або місцевого бюджету та їх безпосереднього перерахування підряднику з відповідного казначейського рахунку. За дотримання цих умов вартість таких відновлювальних робіт формується без ПДВ
Самозайнята особа, яка отримала від ПФУ допомогу по вагітності та пологах, має відобразити її у додатку ФІЗ-4ДФ навіть за відсутності найманих працівників та інших виплат фізособам. ДПС роз’яснила порядок заповнення рядка 06: виплату показують за ознакою доходу «128», а у графах щодо ПДФО та військового збору проставляють прочерки
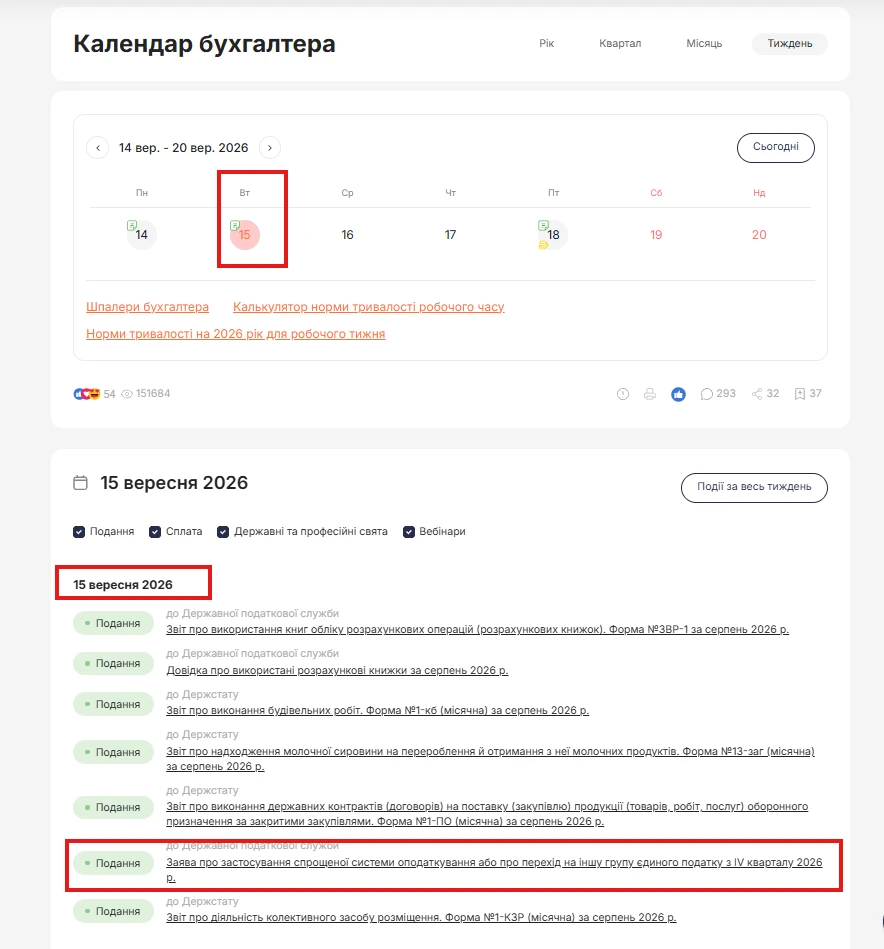
До 15 вересня 2026 року ФОП та підприємства можуть подати заяву для переходу на спрощену систему оподаткування або зміни групи єдиного податку з IV кварталу 2026 року. Розповідаємо, хто може перейти, які документи подати та як оформити заяву через Електронний кабінет
Працівник після закордонного відрядження має лише штампи про перетин державного кордону та посадочні талони на літак. Вартість авіаквитків оплачувала приймаюча сторона, тому документів про оплату працівником квитків немає. Також є запрошення від приймаючої сторони, у якому зазначено, що всі витрати, пов’язані з поїздкою, оплачує вона. Чи достатньо цих документів для виплати працівнику добових?
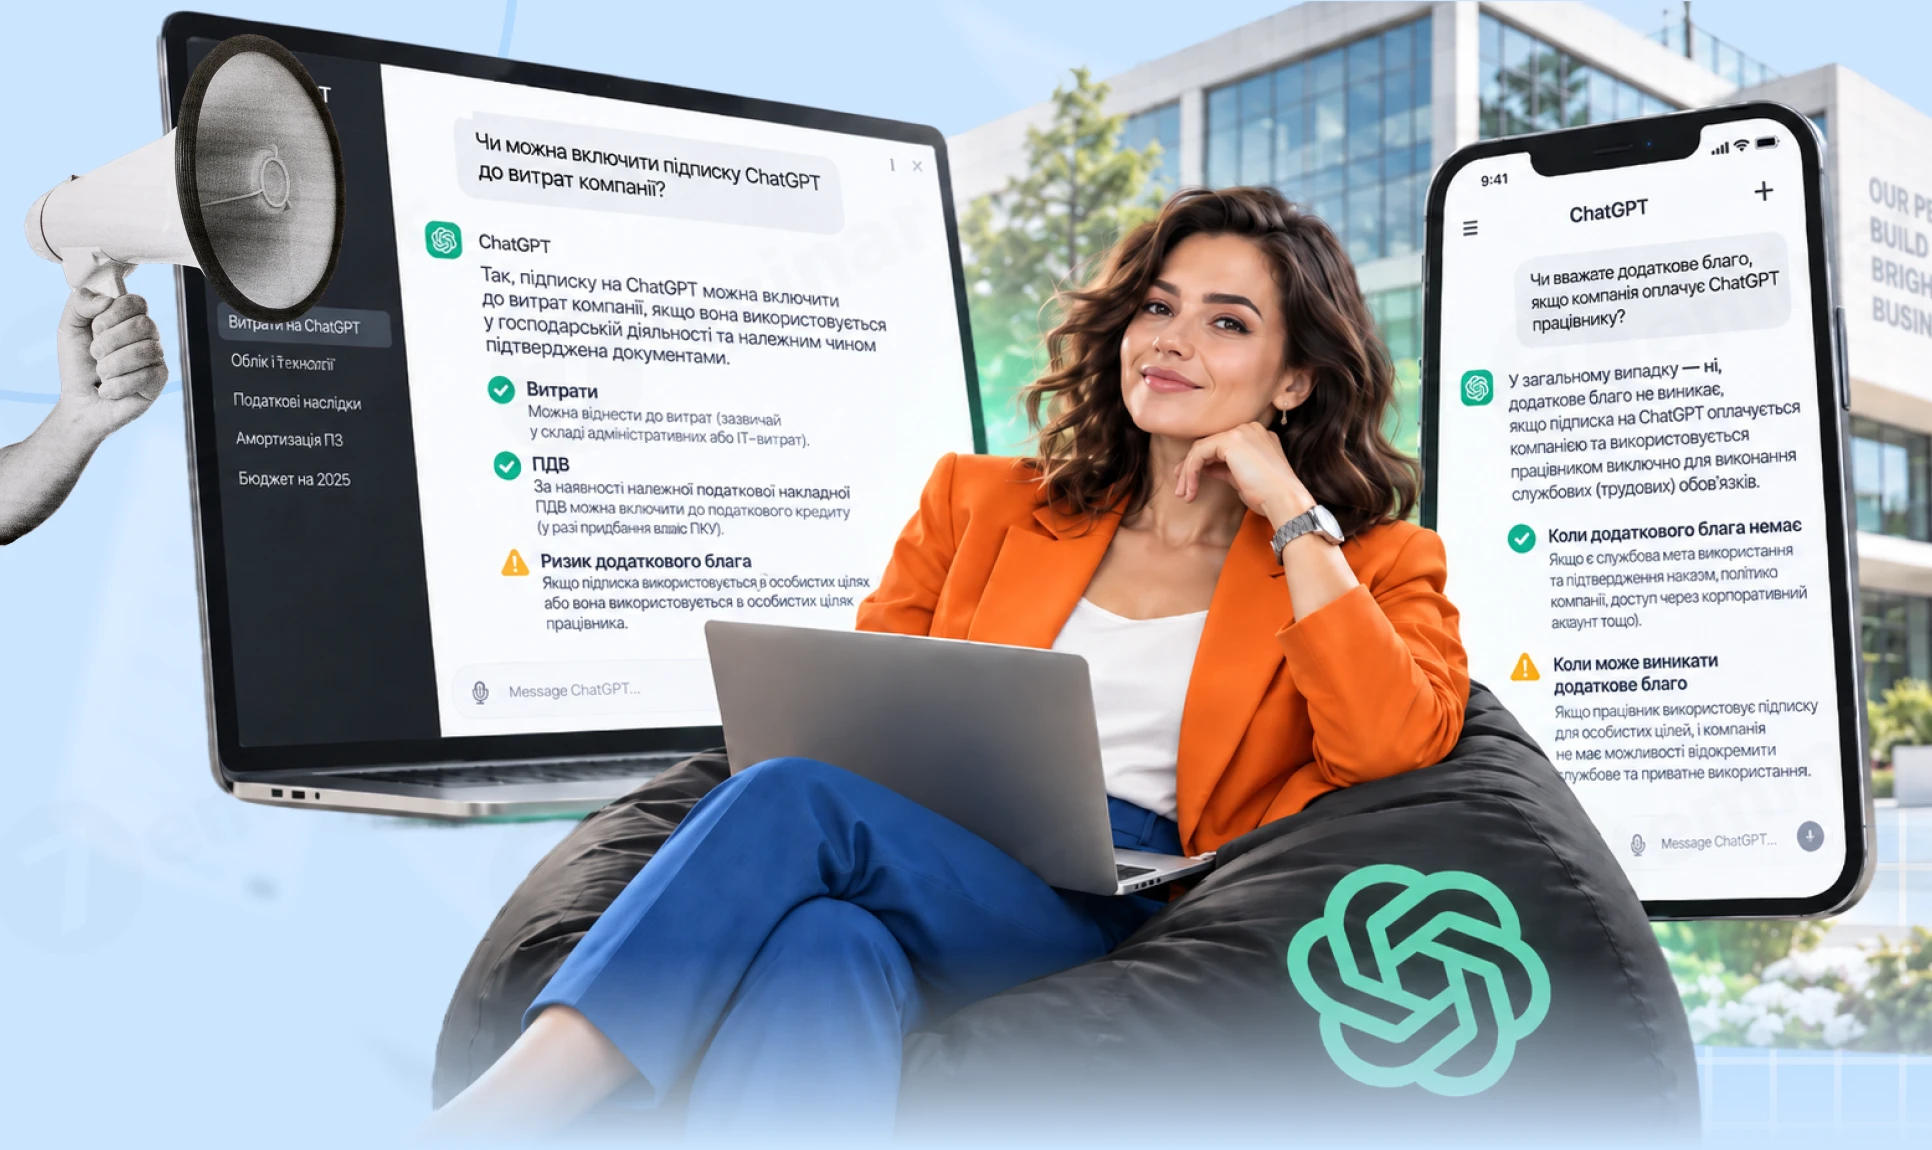
Чи можна віднести підписку на ChatGPT, Claude та інші ШІ-сервіси до витрат підприємства? Розбираємо ПДВ, податок на прибуток, оплату послуг нерезидента та ризик визнання підписки додатковим благом працівника. Розповідаємо, які документи підтвердять робоче використання ШІ та яких помилок варто уникати
Яким є порядок організації роботи підприємств у м. Києві під час «жовтого» та «червоного» рівнів повітряної тривоги? Чи обов'язково зупиняти роботу, як правильно оформити й оплатити таку зупинку, чи має працівник право піти в укриття самостійно та яка відповідальність загрожує керівнику за примус до роботи під час загрози?
У разі втрати, пошкодження особистого ключа КЕП або втрати пароля до нього, користувачу необхідно звернутися до представництва Кваліфікованого надавача електронних довірчих послуг ДПС України. Подається заява на зміну статусу сертифіката та новий комплект реєстраційних документів для отримання нового сертифіката відкритого ключа

ТОВ на загальній системі оподаткування планує орендувати автомобіль у ФОП – платника єдиного податку 3-ї групи зі ставкою 5%. ДПС зазначила, що ПКУ не передбачає податкових різниць за такими операціями, тому їх відображають за правилами бухгалтерського обліку при визначенні фінансового результату до оподаткування
Якщо резидент сплатив нерезиденту аванс за товар, а товар зберігається за межами України та ввозиться поступово, банк завершує валютний нагляд після отримання з реєстру митних декларацій інформації про відповідне митне оформлення. Водночас якщо товар буде ввезено та оформлено після спливу 180 календарних днів від дати авансу, до резидента може застосовуватися відповідальність за порушення граничних строків розрахунків
Податківці роз’яснили, що товари, придбані в оподатковуваних ПДВ операціях та знищені внаслідок обставин непереборної сили під час воєнного стану, не вважаються використаними в неоподатковуваних або негосподарських операціях, тому п. 198.5 ПКУ не застосовується. Водночас до моменту декларування ПДВ за відповідний звітний період платник має отримати сертифікат ТПП про форс-мажорні обставини
Постачальник поставив товар і зареєстрував ПН на повну вартість, але покупець сплатив лише 50%, а решту боргу сторони домовилися простити. ДПС зазначила, що таке прощення не є підставою для коригування податкових зобов’язань продавця, водночас покупець має нарахувати ПДВ за п. 198.5 ПКУ на суму прощеної заборгованості та зареєструвати відповідну зведену ПН
КМУ зареєстрував у Верховній Раді законопроєкт №16070, пов’язаний із проєктом закону «Про безпеку та здоров’я працівників на роботі» №10147. Документ пропонує замінити в КУпАП і КК України терміни «безпека праці» та «охорона праці» на «безпеку працівника», а також встановити відповідальність за порушення вимог безпеки і захисту здоров’я працівників від ризиків у вибухонебезпечному середовищі
Верховний Суд розпочав серію оглядів практики щодо речових прав на чуже майно в земельних відносинах і оприлюднив перший випуск про земельний сервітут. Огляд охоплює правові позиції ВС за 2018 рік – серпень 2026 року та стосується встановлення й припинення сервітуту, плати за нього, принципу найменшої обтяжливості, юрисдикції та відмежування сервітуту від оренди
На сайті КМУ 11 вересня 2026 року зареєстровано петицію №41/010909-26еп, у якій пропонують надати право на допомогу «єЯсла» батькам, які працюють на умовах неповного робочого часу, зокрема на 0,5 ставки. Автор також пропонує передбачити можливість отримання допомоги або її пропорційної частини для батьків, які працюють дистанційно чи за гнучким графіком
Арешт коштів на банківському рахунку не завжди означає, що боржник повністю позбавлений можливості ними користуватися. Під час воєнного стану фізична особа може визначити один поточний рахунок для видаткових операцій у межах двох мінімальних зарплат на місяць, а виконавець має винести відповідну постанову протягом 2 робочих днів після отримання заяви
Підприємство у 2021–2025 роках уклало з ФОП договори купівлі-продажу товарів на понад 58,9 млн грн, а згодом борги за ними були повністю прощені. За даними БЕБ, прощену кредиторську заборгованість не включили до доходу за 2025 рік, через що бюджет недоотримав понад 10,6 млн грн податку на прибуток. Кошти вже сплачено до бюджету, а остаточне рішення щодо звільнення особи від кримінальної відповідальності ухвалюватиме суд