Експерт
Богдан ЯнківПодатковий адвокат та ІТ-підприємець, засновник юридичної компанії YANKIV, співзасновник сервісу електронної звітності «ЯТакс / Вчасно.Звіт»


Гарячі лекції та відповіді на запитання від лекторів – переглядайте у зручний час!
ВЕЛИКИЙ КВАРТАЛЬНИЙ СЕМІНАР вже доступний в записі!
Особливістю звітування при використанні РРО / ПРРО та КОРО є те, що спосіб звітування, його періодичність та форма, залежать, в тому числі, від форми розрахункових документів. Як звітувати та чи може неподання обов’язкової звітності стати підставою для податкової перевірки – далі в публікації
Перелік всіх можливих звітних документів, які подаються під час застосування РРО чи ПРРО визначає головний закон, що регулює питання фіскалізації, а саме Закон України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон про РРО).
Зокрема, п. 7 ст. 3 Закону про РРО визначає, що суб’єкти господарювання зобов’язані подавати до контролюючих органів звітність, пов’язану із застосуванням реєстратора розрахункових операцій та розрахункових книжок не пізніше 15 числа щомісяця.
Крім того, згідно п. 9 ст. 3 Закону про РРО суб’єкти господарювання зобов’язані щоденно створювати у паперові або електронній формі фіскальні звітні чеки у разі здійснення розрахункових операцій.
Існує чотири основні варіанти розрахункових документів, на підставі яких формуються відповідні звітні документи:
Форми РРО / ПРРО-звітності
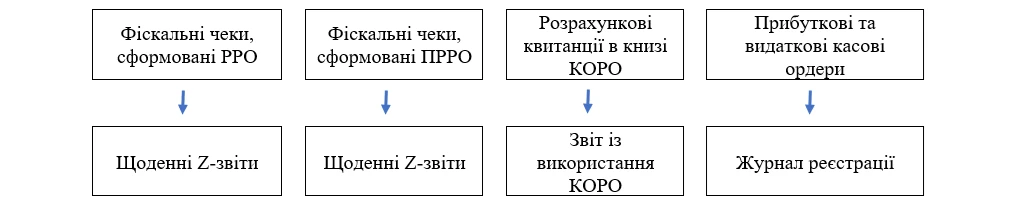
Завдяки автоматизації подавати щоденні Z-звіти за результатами роботи РРО чи ПРРО досить просто – достатньо натиснути кнопку завершення зміни касира і Z-звіт автоматично сформовано та відправлено до серверу ДПС.
Більше того, програмні РРО «навчилися» навіть автоматично закрити зміну, якщо касир забув це зробити до кінця дня, щоб запобігти штрафним санкціям.
Якщо не подати звіт про застосування КОРО, або ж фіскальних звітних чеків щодо РРО, то п. 10 ст. 17 Закону про РРО передбачає штраф у розмірі тридцяти неоподаткованих мінімумів доходів громадян, тобто 510 гривень.
Причому, ця штрафна санкція застосовується за кожен неподаний звіт, а не один раз на всю перевірку. На жаль, перевірка може виявити велику кількість таких неподаних звітів і за кожен застосувати окремий штраф.
При використанні книг КОРО для офлайн роботи слід керуватися нормами Наказу Мінфіну №13 від 21.01.2016, яким затверджено окремий порядок подання звітності. Така звітність подається щомісяця до 15 числа разом із книгою КОРО.
Неподання звітних документів може не лише спричинити штраф.
Справа в тому, що такий штраф не можливо накласти без фактичної чи документальної податкової перевірки, тому суто технічно, якщо податківці будуть бачити по своїх системах наявність зареєстрованих РРО чи книги КОРО, але звітність не подається – це одна з підстав для призначення перевірки.
Орієнтовний алгоритм дій податківців при накладенні штрафів наступний:
Наказ ДПС від 09.06.2023 року №444, містить примірний перелік операцій, що можуть свідчити про ризики в діяльності платника податків, а саме:
Таким чином, податківці мають технічні можливості стежити за поданнями РРО / ПРРО та КОРО – звітності та мають можливість штрафувати за її неподання.
Однозначно, що системне неподання таких звітних документів спричинить податкову перевірку, адже штрафи можуть бути накладені тільки в межах такої фактичної чи документальної перевірки.
Товар, придбаний із ПДВ для оподатковуваних операцій, знищено внаслідок бойових дій, а покупець ще не встиг за нього розрахуватися. Чи потрібно нараховувати компенсуючі податкові зобов’язання з ПДВ? Якщо товар втрачено через форс-мажор під час воєнного або надзвичайного стану, за умови належного документального підтвердження діє спеціальне правило ПКУ. Пояснюємо, чи впливає на звільнення від ПДВ факт оплати товару та які документи підтверджують форс-мажор
Сільгоспвиробники – платники єдиного податку 4-ї групи можуть не сплачувати податок за земельні ділянки, розташовані на територіях активних бойових дій або тимчасової окупації, за визначені законодавством періоди. Річну суму податку розраховують пропорційно кількості місяців, протягом яких земля підлягала оподаткуванню. Також підприємства можуть уточнити раніше задекларовані зобов’язання за минулі періоди та скоригувати нарахування
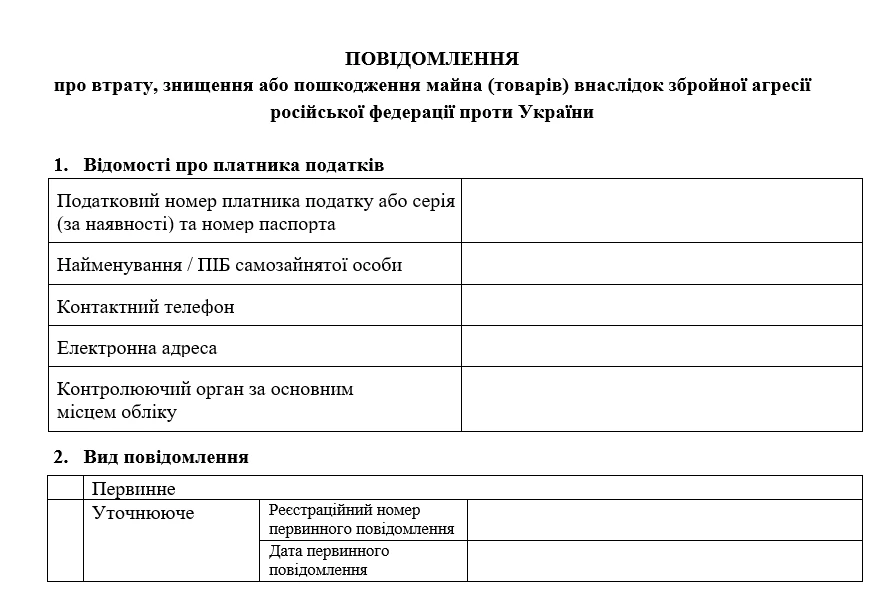
Бізнес, який втратив або пошкодив майно через російські обстріли, може повідомити про це ДПС. Для цього податкова розробила спеціальну форму Повідомлення – перший практичний крок до створення Реєстру пошкодженого бізнесу. Подання добровільне, але ці дані допоможуть податківцям враховувати наслідки війни під час адміністрування податків. Розповідаємо, які відомості потрібно зазначити та як подати Повідомлення
Працівник подав заяву на щорічну відпустку за 2–3 дні до її початку й просить виплатити відпускні пізніше? Це можливо, але лише за певних умов. Якщо відпустка надається за графіком, зарплату за цей період виплачують до її початку або в строки, передбачені трудовим чи колективним договором. Якщо ж відпустку погодили поза графіком у стислі строки, працівник і роботодавець можуть узгодити іншу дату виплати. Пояснюємо, як оформити таку домовленість і чи потрібно зазначати її в наказі
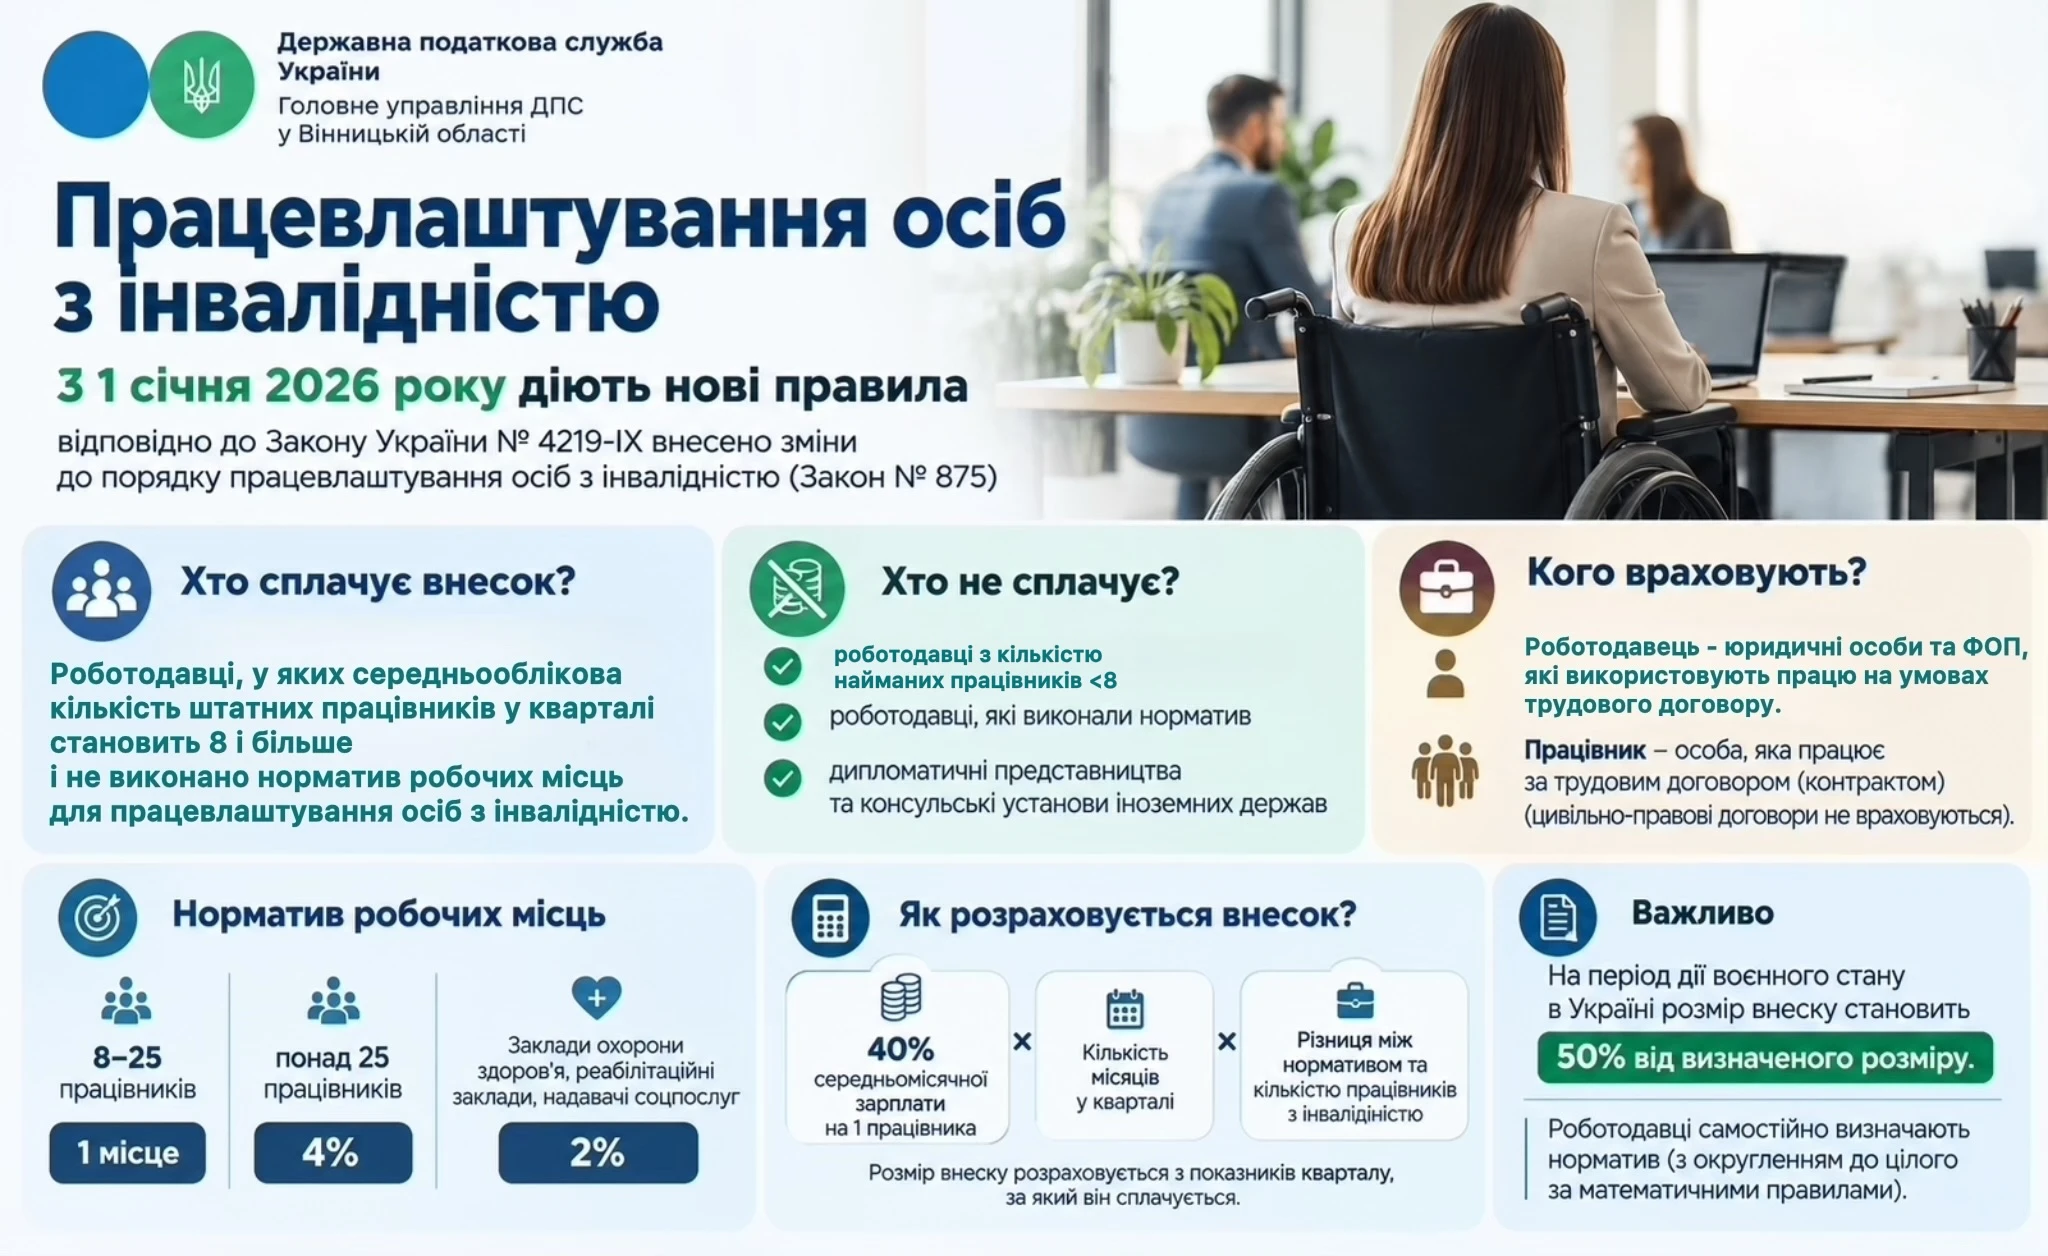
З 1 січня 2026 року в Україні діють нові правила підтримки працевлаштування осіб з інвалідністю. Для роботодавців із середньообліковою кількістю працівників від 8 осіб запроваджено внесок, який сплачується у разі невиконання встановленого нормативу робочих місць. Водночас роботодавці, які виконали норматив, а також суб’єкти з меншою кількістю працівників від сплати внеску звільняються. Закон також передбачає спеціальні правила на період воєнного стану – внесок становить 50% від базового розміру. Розглянемо, хто має сплачувати внесок, як визначається норматив та за яких умов виникає обов’язок зі сплати
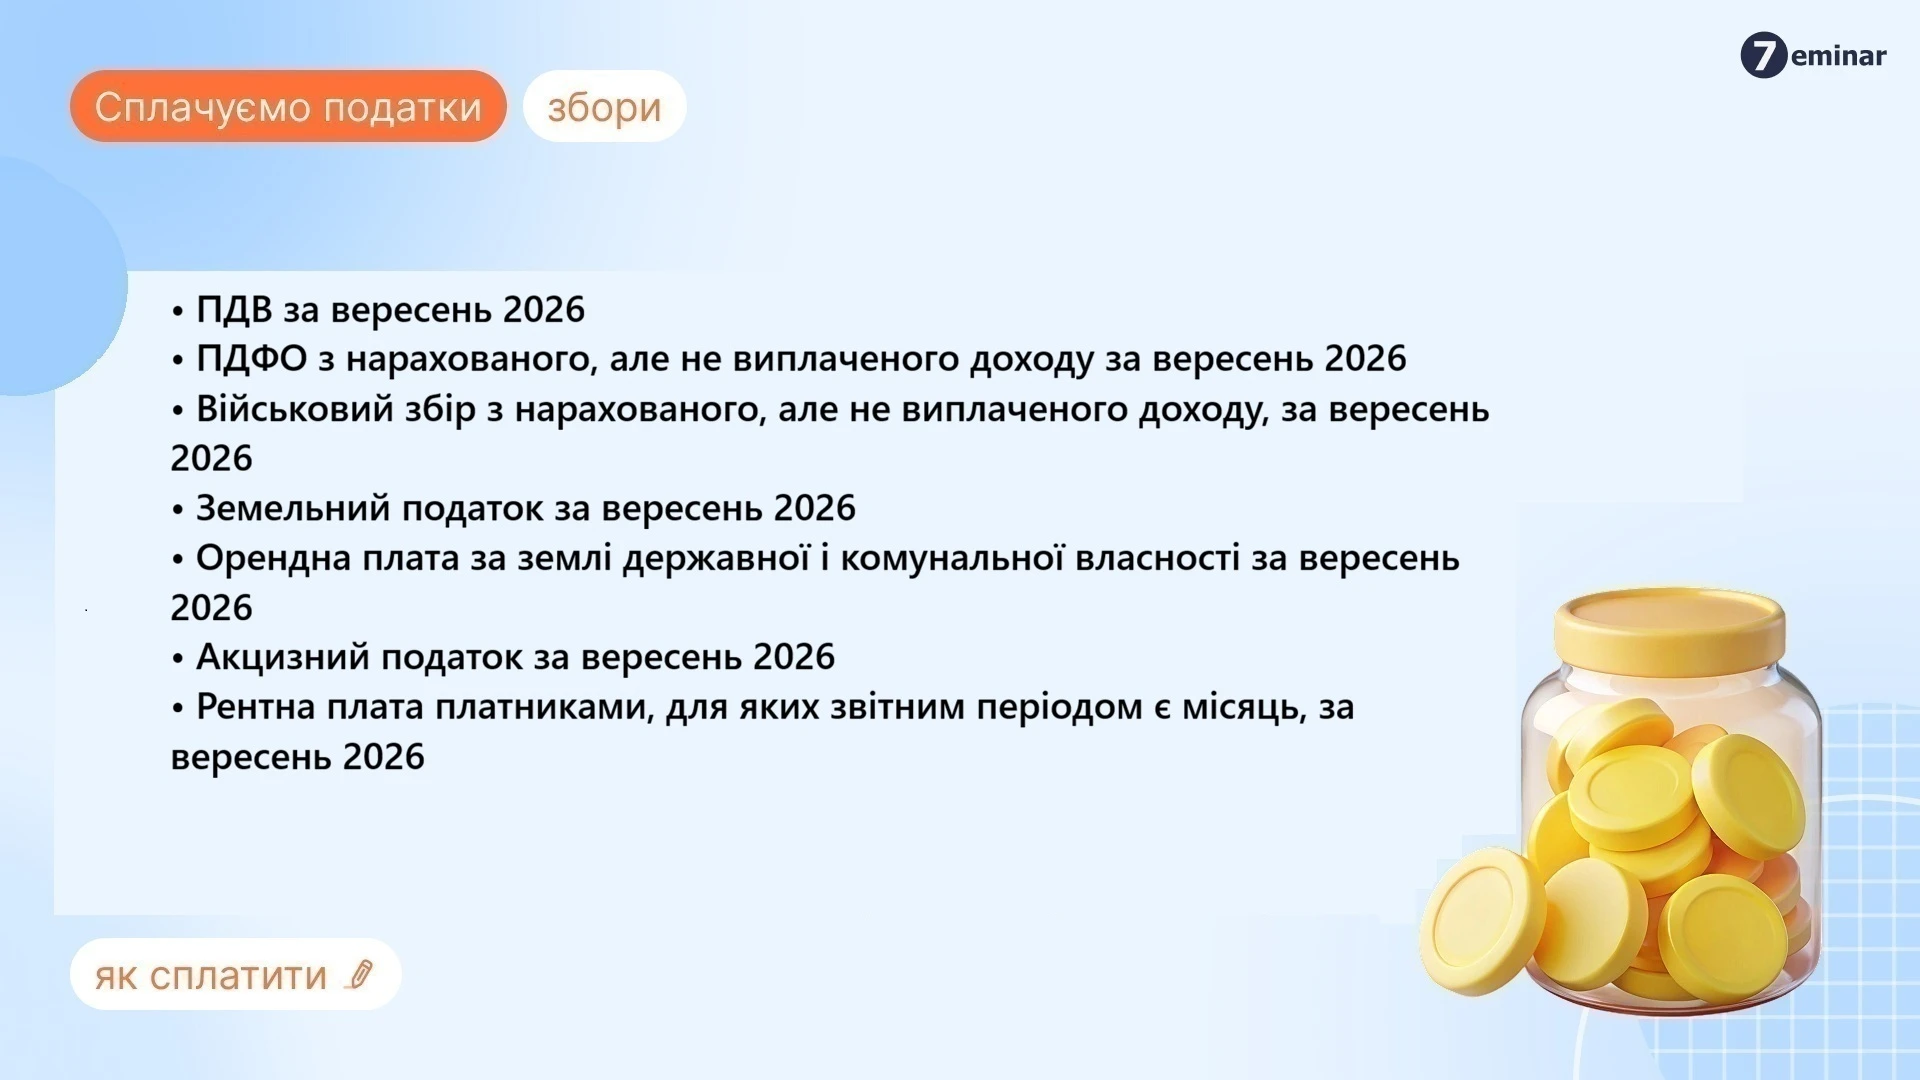
30 жовтня 2026 року є граничним строком сплати низки податкових зобов’язань за вересень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення
Військовий збір потрібно сплачувати за основним місцем податкового обліку платника, навіть якщо він працює в кількох регіонах або має об’єкти за межами регіону реєстрації. Водночас із 1 липня 2026 року ДПС змінила реквізити рахунків для сплати збору. Розповідаємо, куди перераховувати кошти та чому перед платежем важливо перевірити актуальні реквізити
13 жовтня Уряд схвалив із доопрацюванням постанову про нові правила бронювання військовозобов’язаних. У фінальній редакції прибрали норму, яка передбачала виключення працівників із відстрочкою з бази для розрахунку 50% бронювання. Водночас ідею створення Координаційного центру при Кабміні, який впливатиме на надання та скасування статусу критично важливого підприємства, залишили. Повний текст постанови з доопрацюваннями очікується 18 жовтня

Державна податкова служба України надала роз’яснення щодо порядку оподаткування, документального оформлення та звітування у разі надання юридичною особою грошової благодійної допомоги військовослужбовцю ЗСУ, який не перебуває з підприємством у трудових відносинах
Наближаються граничні строки звітної кампанії за 9 місяців 2026 року. Таким чином, фінансову звітність подаємо до Держстату до 30 жовтня 2026 року, а до ДПС до 9 листопада. А щоб не загубитися в рядках та формах, ми зібрали все в одному місці

Чи доведеться ФОП сплачувати ЄСВ за себе у 2027 році та якою буде сума внеску? Законопроєкт про Державний бюджет України на 2027 рік №16000 передбачає продовження призупинення пільги, яка дозволяла підприємцям не сплачувати ЄСВ за себе під час воєнного стану. Якщо цю норму ухвалять без змін, мінімальний щомісячний внесок із 1 січня 2027 року становитиме 2 100,12 грн
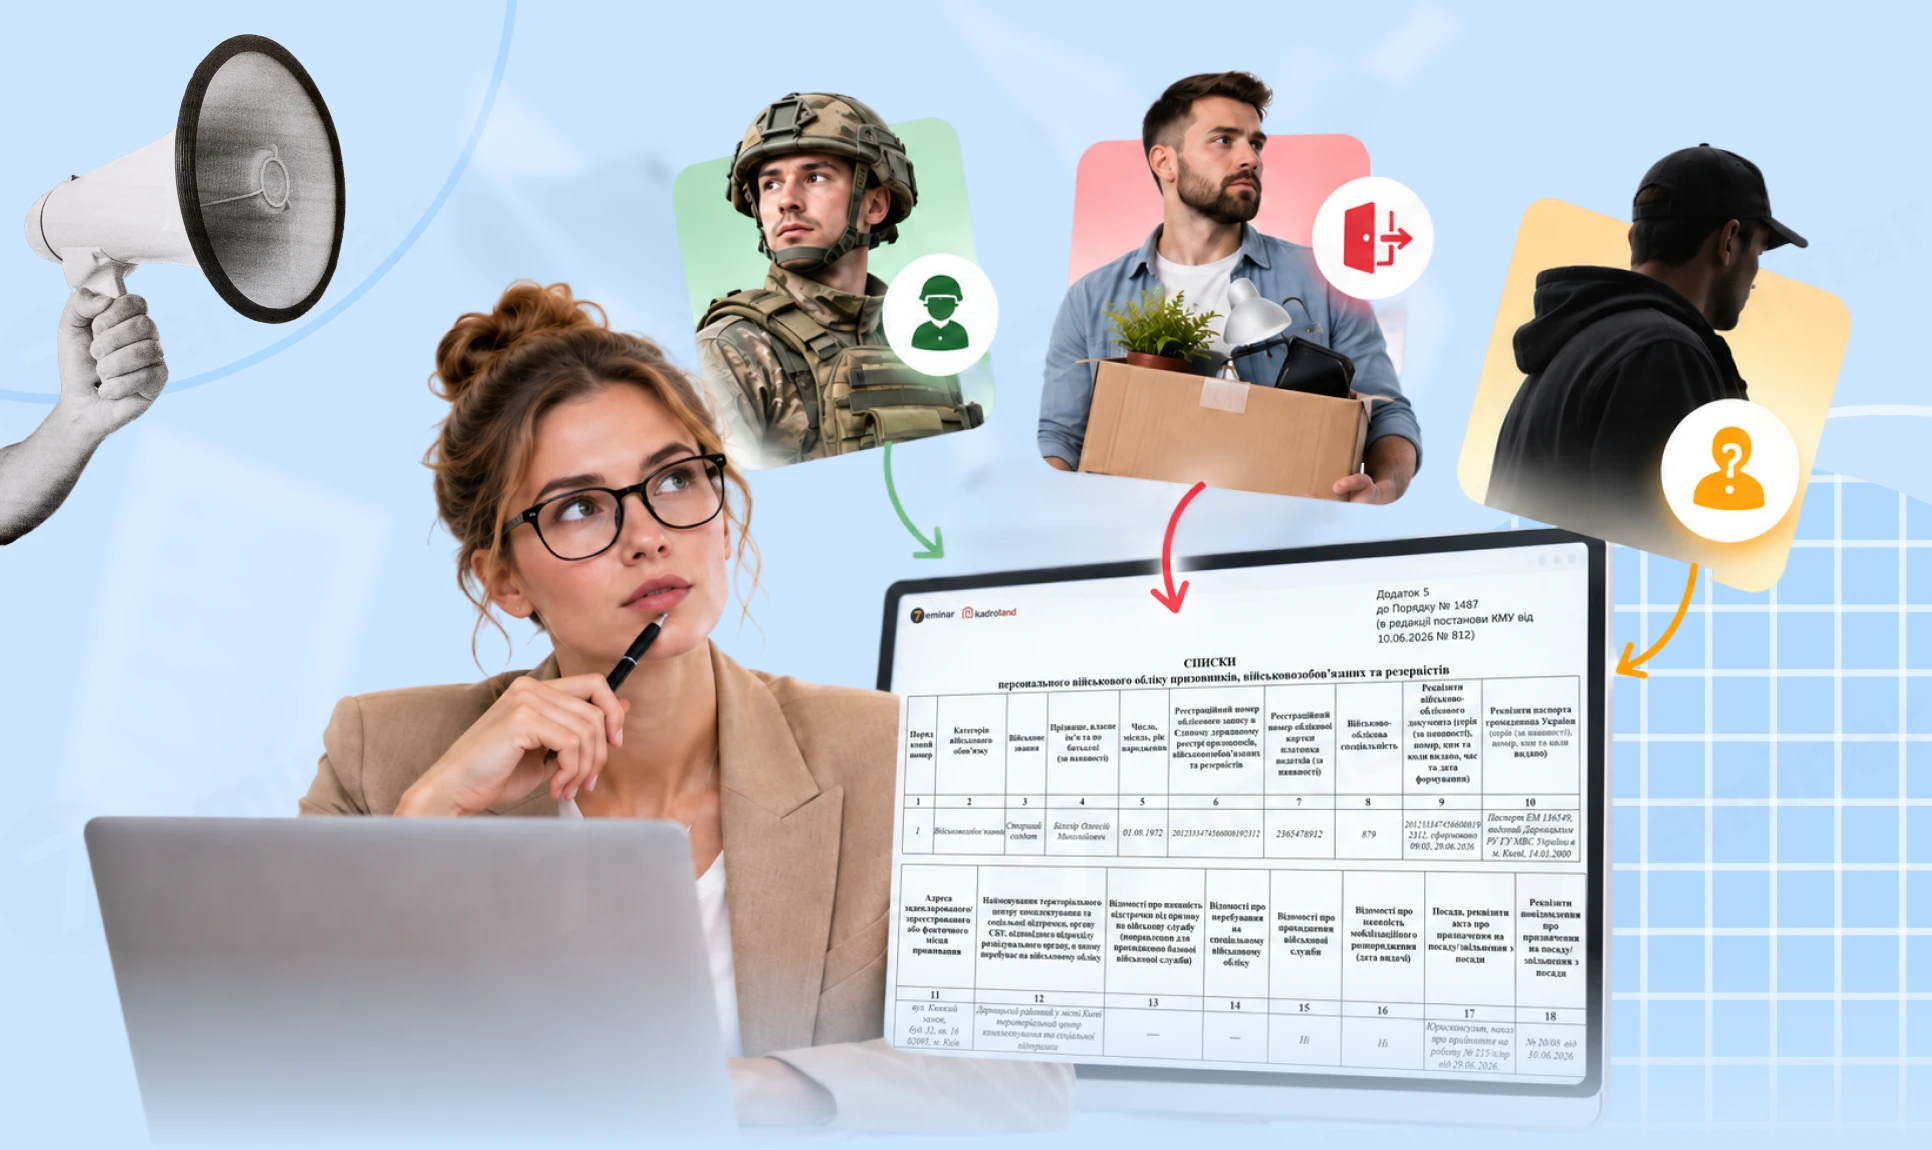
Як правильно вести списки персонального військового обліку на підприємстві та що робити, якщо працівника мобілізували, звільнили або виключили з військового обліку? Розбираємо правила заповнення списків за додатком 5 до Порядку №1487: як відображати жінок, заброньованих працівників, осіб із відстрочкою, призупиненими трудовими договорами та статусом «у розшуку». Пояснюємо, які відомості вносити, у які строки оновлювати дані та коли записи можна вилучати
Нараховано зарплата інваліду за вересень 2026 року 8643,70 грн за 16 роб. днів. Решта 3603,15 грн – лікарняні. Підприємство має право зарахувати такого працівника з інвалідністю до нормативу?
ФОП у Харкові, який належить до території можливих бойових дій, може мати право не сплачувати єдиний податок і військовий збір. Однак звільнення залежить від групи платника та дати реєстрації бізнесу. А от із 1 січня 2025 року ФОП має сплачувати ЄСВ на загальних підставах. Пояснюємо, які правила діють для підприємців у Харківській міській територіальній громаді
Фізичні особи – підприємці на загальній системі оподаткування мають право здійснювати бартерні (товарообмінні) операції без обмежень. Оподатковуваним доходом у такому разі вважається виручка, отримана як у грошовій, так і в негрошовій формі, з вирахуванням документально підтверджених витрат
Якщо юрособа виплачує зарплату працівникам за основним місцем обліку та орендну плату фізособам за паї, розташовані в іншій адміністративно-територіальній одиниці, але не має там найманих працівників, Розрахунок подається до ДПС за основним місцем обліку. У додатку 4ДФ зазначаються як доходи у вигляді зарплати, так і нараховані орендні платежі