

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
24.12.2025
З 1 січня 2026 року зміниться НП(С)БО 26 «Виплати працівникам»: що важливо знати
Те, що вважалося «соціальним пакетом», може незабаром стати повноцінною статтею витрат, яку доведеться ретельно обліковувати. Мінфін оновлює стандарти – і зміни торкнуться не лише великих підприємств. Розбираємо, що саме пропонується змінити та до чого готуватися бухгалтерам
- Нові поняття та терміни
- Розширений перелік поточних виплат
- Виплати після закінчення трудової діяльності
- Нові вимоги до розкриття інформації
- Висновки
Мінфін продовжує адаптувати національні стандарти бухгалтерського обліку до міжнародних. І цього разу зміни стосуються НП(С)БО 26 «Виплати працівникам», затвердженого наказом Мінфіну від 28.10.2003 №601.
Мінфін вже затвердило
- наказ від 05.11.2025 №549,
та
- наказ від 01.12.2025 №604 (яким внесено косметичні зміни),
які наближають наші правила до вимог МСФЗ та МСБО 19 «Виплати працівникам».
Увага! Накази було опубліковано в «Офіційному віснику» від 23.12.2025
Запропоновані зміни стосуються термінології, класифікації виплат, обліку програм після завершення трудової діяльності та вимог до розкриття інформації у фінансовій звітності.
Що саме запропонував Мінфін?
Нові поняття та терміни
По-перше, уточнюється визначення ключових термінів:
- тепер «виплати працівникам» – це не лише зарплата, а й усі компенсації чи бонуси, які надає роботодавець;
- а «робота чи послуга» – це будь-які обов’язки, виконані працівником за угодою з підприємством.
Розширений перелік поточних виплат
По-друге, розширюється перелік поточних виплат. До них прямо включають негрошові виплати:
- медичне обслуговування;
- безоплатне житло;
- автомобіль чи інші послуги працівникам.
І важливий момент: такі виплати, як і зарплата чи компенсації, визнаватимуться витратами того періоду, коли робота фактично виконана. Якщо ж аванс перевищує зобов’язання, яке виникає внаслідок виконання робіт або надання послуг до звітної дати, то він обліковується як актив, у сумі, в якій попередня оплата призведе до зменшення майбутніх виплат або компенсацій
Виплати після закінчення трудової діяльності
По-третє, унормовано виплати по закінченню трудової діяльності. Тепер чітко прописано: програми поділяються на дві категорії:
- з визначеним внеском;
- з визначеною виплатою.
Для програм з визначеним внеском внески відображатимуться як поточні зобов’язання й витрати того періоду, коли працівник виконував роботу. Якщо внесок переплачено – він визнається активом.
Окремо прописано порядок визначення прибутку чи збитку у разі скорочення або завершення програми з визначеною виплатою. Якщо програму замінюють іншою з аналогічними умовами – остаточний розрахунок не проводиться.
Нові вимоги до розкриття інформації
І четверте – нові вимоги до розкриття інформації у фінансовій звітності. Тепер у примітках доведеться наводити не тільки характер виплат, а й суму зобов’язань та обсяг їх фінансування. Це робить звітність більш прозорою й зрозумілою для користувачів.
Що це означає для бізнесу?
Бухгалтерам потрібно буде уважніше обліковувати негрошові виплати, коректно класифікувати програми після трудової діяльності та приділяти більше уваги приміткам до звітності.
Хоча проєкт ще не набрав чинності, вже зараз варто ознайомитися з його положеннями, оцінити, які виплати існують на підприємстві, та підготуватися до змін у методології обліку.
Висновки
- Виплати працівникам – це вже не тільки зарплата. До витрат включаються й бонуси, медичне забезпечення, житло чи авто, якщо вони надаються працівникам.
- Негрошові виплати треба буде обліковувати так само уважно, як і зарплату.
- Виплати після звільнення чітко поділяють на два типи – з внеском та з виплатою. Це вплине на бухгалтерські проведення й порядок обліку.
- Фінансова звітність стане прозорішою. У примітках доведеться показувати не тільки види виплат, а й реальні зобов’язання та їх фінансування.
- Бухгалтерам треба вже зараз готуватися. Проаналізувати, які виплати є в компанії, і продумати, як вони будуть відображатися за новими правилами.
Олена АФОНІНА, консультант з питань бухгалтерського обліку та оподаткування, головна редакторка 7eminar
Читайте більше:
Розрахунок при звільненні: чекліст для бухгалтера
Медичне страхування працівників: облік та оподаткування
Фінансове управління: чотири практичні кейси для фінменеджера
Нові правила карткових переказів з 1 жовтня та чіткий фінмоніторинг
Вихідна допомога у разі звільнення працівника: кому та скільки виплачувати
Матеріали на сайті https://7eminar.ua можуть містити роз’яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Особи з інвалідністю
15.10.2026
Врахування працівника, якому встановлено інвалідність, у виконання квоти за III квартал 2026 року
Працівнику встановлена інвалідність з 17.08.2026, витяг з рішення експертної комісії та дата прийняття рішення – 06.10.2026. Чи можна врахувати такого працівника в квоту за 3 квартал?
ПДВ
15.10.2026
Продаж імпортованих тестерів нижче собівартості: правила обліку податку на прибуток і ПДВ
Для податку на прибуток такі операції відображають за правилами бухгалтерського обліку, але в окремих випадках потрібно врахувати правила трансфертного ціноутворення та ділової мети. Для ПДВ діє мінімальна база оподаткування за п. 188.1 ПКУ: якщо ціна продажу нижча за ціну придбання, потрібно скласти дві податкові накладні. Водночас компенсуючі податкові зобов’язання за п. 198.5 ПКУ не нараховують
Податкова та фінзвітність
15.10.2026
Додаток 4ДФ за неуповноважений підрозділ: як відобразити військовий збір
Юридичні особи, які мають відокремлені підрозділи без повноважень нараховувати та сплачувати податки, часто сумніваються, як правильно заповнювати додаток 4ДФ. Зокрема, чи потрібно відображати військовий збір у такому випадку. Роз’яснюємо позицію податківців і правила заповнення звітності
Робочий час, графіки роботи
15.10.2026
Робота працівників, які навчаються на денній формі у ЗВО: зміна графіка роботи у 2026 році
Якщо наші працівники вступили до вишу на денну форму навчання (для відстрочки) і проходять навчання в Zoom, одночасно працюючи у нас, чи потрібно змінювати їм графік роботи?
Податок на прибуток
15.10.2026
Пролонгація поворотної фіндопомоги фізособі у 2026 році: чи дозволить додаткова угода уникнути дисконтування
ТОВ надало поворотну фіндопомогу фізособі, яку він не повернув протягом 12 місяців. Чи можна укласти додаткову угоду на пролонгацію ще на 1 рік, щоб уникнути дисконтування? Чи це не допоможе?
ПДВ
15.10.2026
Помилкові ПН, РК і ризик штрафів: як ДПС пояснює виправлення помилок у ЄРПН
Платник ПДВ зареєстрував податкові накладні за датою оплати замість дати першої події, а згодом склав РК для їх обнулення та зареєстрував правильні ПН. Через подвійне відображення операцій в інтегрованій картці платника виник штучний податковий борг, що створює ризик штрафних санкцій. ДПС наголосила, що помилку в даті складання зареєстрованої ПН виправити неможливо, а законодавство не передбачає анулювання зареєстрованих ПН і РК у ЄРПН
Військовий облік
15.10.2026
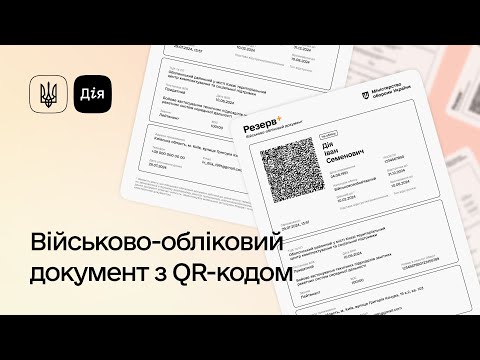
15 жовтня 2026 року не працює Резерв+: як отримати військово-обліковий документ через Дія
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі
Документообіг, первинні документи
15.10.2026
Довідка для уникнення подвійного оподаткування: як повідомити ДПС про отримання поштою
Платники податків, які хочуть отримати паперову довідку — підтвердження статусу податкового резидента України – поштою, мають подати до контролюючого органу лист довільної форми. Якщо заяву подано через Електронний кабінет, лист надсилають через меню «Листування з ДПС» у форматі PDF розміром до 5 МБ. Якщо заяву подано на папері, лист можна подати особисто, через представника або надіслати поштою
Податок на майно
15.10.2026
Земельна декларація за ділянки на окупованих територіях: коли можна не подавати звітність
ДПС роз’яснила, що платники плати за землю мають право не подавати річні або щомісячні декларації типу «звітна» чи «нова звітна» щодо ділянок на територіях активних бойових дій або тимчасово окупованих територіях, включених до відповідного Переліку. Це стосується випадків, коли для відповідної території не визначено дату завершення активних бойових дій або тимчасової окупації
Особи з інвалідністю
15.10.2026
Внесок за працевлаштування осіб з інвалідністю: хто відповідає за методологію розрахунку показника
Податківці роз’яснили, до яких органів суб’єктам господарювання звертатися з питань методології обчислення середньооблікової кількості штатних працівників для визначення внеску на підтримку працевлаштування осіб з інвалідністю. До відповідних повноважень належать Держпраці, Мінсоцполітики та Мінекономіки
Пенсія, соцпільги
15.10.2026
10 пенсій при виході на пенсію: ПФУ пояснив, чи зарахують стаж із перервами
Для призначення одноразової грошової допомоги в розмірі 10 місячних пенсій безперервність стажу не має значення, пояснили в Пенсійному фонді України. Важливо, щоб людина виконала всі встановлені умови, зокрема мала необхідний страховий стаж на відповідних посадах у закладах державної або комунальної форми власності: 30 років для жінок і 35 років для чоловіків
Індексація, компенсація
15.10.2026
Індексація зарплати за сумісництвом у 2026 році: зразки довідок та приклади розрахунку
Чи підлягає індексації зарплата за сумісництвом і які документи для цього потрібні? У матеріалі розбираємося, коли вона нараховується, які довідки обов’язково потрібні та що робити в нестандартних ситуаціях. А ще – наводимо приклади розрахунків, які допоможуть уникнути помилок у роботі
Звільнення, скорочення
15.10.2026
Не виплатили зарплату перед звільненням: які 8 документів має отримати працівник
Якщо роботодавець не нарахував або не виплатив зарплату, працівнику варто перевірити накази про прийняття та звільнення, табель обліку робочого часу, розрахунковий листок і довідку про нараховані та виплачені суми. Звільнення в майбутньому саме по собі не є підставою для невиплати зарплати за попередній місяць, якщо працівник мав право на таку оплату. Якщо роботодавець не пояснює причин або не усуває порушення, можна подати письмову заяву підприємству, а за наявності підстав – звернутися до Держпраці
Працевлаштування, переведення
15.10.2026
Як оформити мобілізацію працівника: наказ, документи та гарантії
Як оформити увільнення працівника від роботи у зв’язку з мобілізацією? Розглянемо зразок наказу, підтвердні документи, дії роботодавця за відсутності зв’язку з працівником, правила табелювання, гарантії та компенсації мобілізованим працівникам, а також відображення в Податковому розрахунку
Зміни у законодавстві
15.10.2026
Законопроєкт №15400: 100% плати за дозволи на оборонний експорт хочуть спрямувати на потреби ЗСУ
Верховна Рада ухвалила за основу законопроєкт № 15400, який передбачає зарахування 100% плати за оформлення та видачу документів у сфері державного експортного контролю до спеціального фонду держбюджету. За запропонованою моделлю 50% надходжень спрямовуватимуть на закупівлю, модернізацію та ремонт озброєння і військової техніки, а ще 50% – на грошове забезпечення військовослужбовців ЗСУ
Місцеві збори
15.10.2026
Чи може профспілка сплатити туристичний збір за працівника: роз’яснення ДПС
Профспілкова організація може сплатити туристичний збір за працівника – члена профспілки, якщо така витрата передбачена її статутом, кошторисом доходів і видатків або колективним договором. Водночас профспілка зі статусом неприбуткової організації повинна використовувати кошти відповідно до мети та напрямів статутної діяльності й дотримуватися вимог п. 133.4 ПКУ
Звільнення, скорочення
15.10.2026
Не поспішайте звільняти за прогул: які помилки роботодавцю можуть коштувати судового спору
Звільнення за прогул є дисциплінарним стягненням, тому роботодавець має дотриматися вимог КЗпП: зафіксувати відсутність працівника, з’ясувати її причини, запросити письмові пояснення та не пропустити встановлені законом строки. Важливо також розрізняти відсутність на робочому місці й відсутність на підприємстві, адже ці обставини не є тотожними
Працевлаштування, переведення
15.10.2026
10 причин невдалого найму: на що варто звернути увагу рекрутерам
Успішний підбір персоналу залежить не лише від досвіду та навичок кандидатів, а й від того, як компанія організовує процес найму. Серед 10 типових помилок рекрутерів – нечіткі вимоги до претендентів, завищені очікування, неструктуровані співбесіди, відсутність зворотного зв’язку та затягування відбору