


🚨План комплексних перевірок оприлюднено!
Перевірте, чи є Ваше підприємство в списках перевірок на 2027 рік!
У випадках, визначених законодавством, при розірванні трудового договору з працівником, підприємство має обов'язок виплатити йому вихідну допомогу. Це є державною гарантією прав працівників. Сума цієї допомоги залежить від підстави для припинення трудових відносин. Ігнорування правил, що регулюють виплату вихідної допомоги, може спричинити накладення фінансових стягнень на підприємство. У зв'язку з цим, далі ці правила будуть розглянуті детально
У разі, якщо ініціатором звільнення є роботодавець (наприклад, при скороченні штату, невідповідності працівника займаній посаді, відсутності можливості забезпечити працівника роботою за договором або внаслідок втрати майна, виробничих чи технічних умов через бойові дії), працівнику належить вихідна допомога.
Вона виплачується у розмірі не меншому за середню місячну зарплату, згідно зі статтею 44 Кодексу законів про працю (далі – КЗпП):
При припиненні трудового договору з підстав, зазначених у пункті 6 статті 36 та пунктах 1, 2 і 6 статті 40, пункті 6 частини першої статті 41 цього Кодексу, працівникові виплачується вихідна допомога у розмірі не менше середнього місячного заробітку; у разі призову або вступу на військову службу, направлення на альтернативну (невійськову) службу (пункт 3 статті 36) – у розмірі двох мінімальних заробітних плат; внаслідок порушення роботодавцем законодавства про працю, колективного чи трудового договору, вчинення мобінгу (цькування) стосовно працівника або невжиття заходів щодо його припинення (статті 38 і 39) – у розмірі, передбаченому колективним договором, але не менше тримісячного середнього заробітку; у разі припинення трудового договору з підстав, зазначених у пункті 5 частини першої статті 41, – у розмірі не менше ніж шестимісячний середній заробіток.
Для зручності наведемо в окремій таблиці інформацію про підстави для виплати та розміри вихідної допомоги за рахунок роботодавця у разі звільнення працівника.
Таблиця. Підстави для обов’язкової виплати вихідної допомоги
Підстава для звільнення | Норма КЗпП | Розмір вихідної допомоги |
Відмова працівника від переведення на роботу в іншу місцевість разом з підприємством, установою, організацією, а також відмова від продовження роботи у зв'язку із зміною істотних умов праці | Не менший ніж середній місячний заробіток | |
Зміни в організації виробництва і праці, в тому числі ліквідації, реорганізації, банкрутства або перепрофілювання підприємства, установи, організації, скорочення чисельності або штату працівників | Не менший ніж середній місячний заробіток | |
Виявлення невідповідності працівника займаній посаді або виконуваній роботі внаслідок недостатньої кваліфікації або стану здоров'я, які перешкоджають продовженню даної роботи, а так само в разі відмови у наданні допуску до державної таємниці або скасування допуску до державної таємниці, якщо виконання покладених на нього обов'язків вимагає доступу до державної таємниці | Не менший ніж середній місячний заробіток | |
Поновлення на роботі працівника, який раніше виконував цю роботу | Не менший ніж середній місячний заробіток | |
Неможливість забезпечення працівника роботою, визначеною трудовим договором, у зв’язку із знищенням (відсутністю) виробничих, організаційних та технічних умов, засобів виробництва або майна роботодавця внаслідок бойових дій | Не менший ніж середній місячний заробіток | |
Призов або вступ працівника або роботодавця - фізичної особи на військову службу, направлення на альтернативну (невійськову) службу, крім випадків, коли за працівником зберігаються місце роботи, посада відповідно до частини третьої статті 119 КЗпП | Два розміри МЗП | |
Порушення роботодавцем законодавства про працю, колективного чи трудового договору | Передбачений колективним договором, але не менший ніж тримісячний середній заробіток | |
Вчинення мобінгу (цькування) стосовно працівника або невжиття заходів щодо його припинення | Передбачений колективним договором, але не менший ніж тримісячний середній заробіток | |
Припинення повноважень посадових осіб | Не менший ніж шестимісячний середній заробіток |
Якщо роботодавець хоче надавати працівникам вихідну допомогу в ситуаціях, не передбачених статтею 44 КЗпП, він має таке право відповідно до статті 9-1 КЗпП. Ця норма дозволяє підприємствам, установам і організаціям у межах своїх повноважень та за власні кошти встановлювати додаткові трудові та соціальні пільги. Водночас, у локальних актах таку виплату не слід називати «вихідною допомогою», оскільки вона не підпадає під вимоги ст. 44 КЗпП. Доцільно оформити її як разову матеріальну допомогу у зв’язку зі звільненням.
Розмір вихідної допомоги визначається на підставі наказу про звільнення, у якому обов’язково повинно бути зазначено про таку виплату.
Наприклад, якщо працівника звільняють у зв’язку зі зміною істотних умов праці і його відмовою від продовження роботи (п. 6 ст. 36 КЗпП), то у тексті наказу слід чітко вказати про нарахування вихідної допомоги в розмірі середньомісячної заробітної плати.
Зразок Наказу про звільнення при зміні істотних умов праці
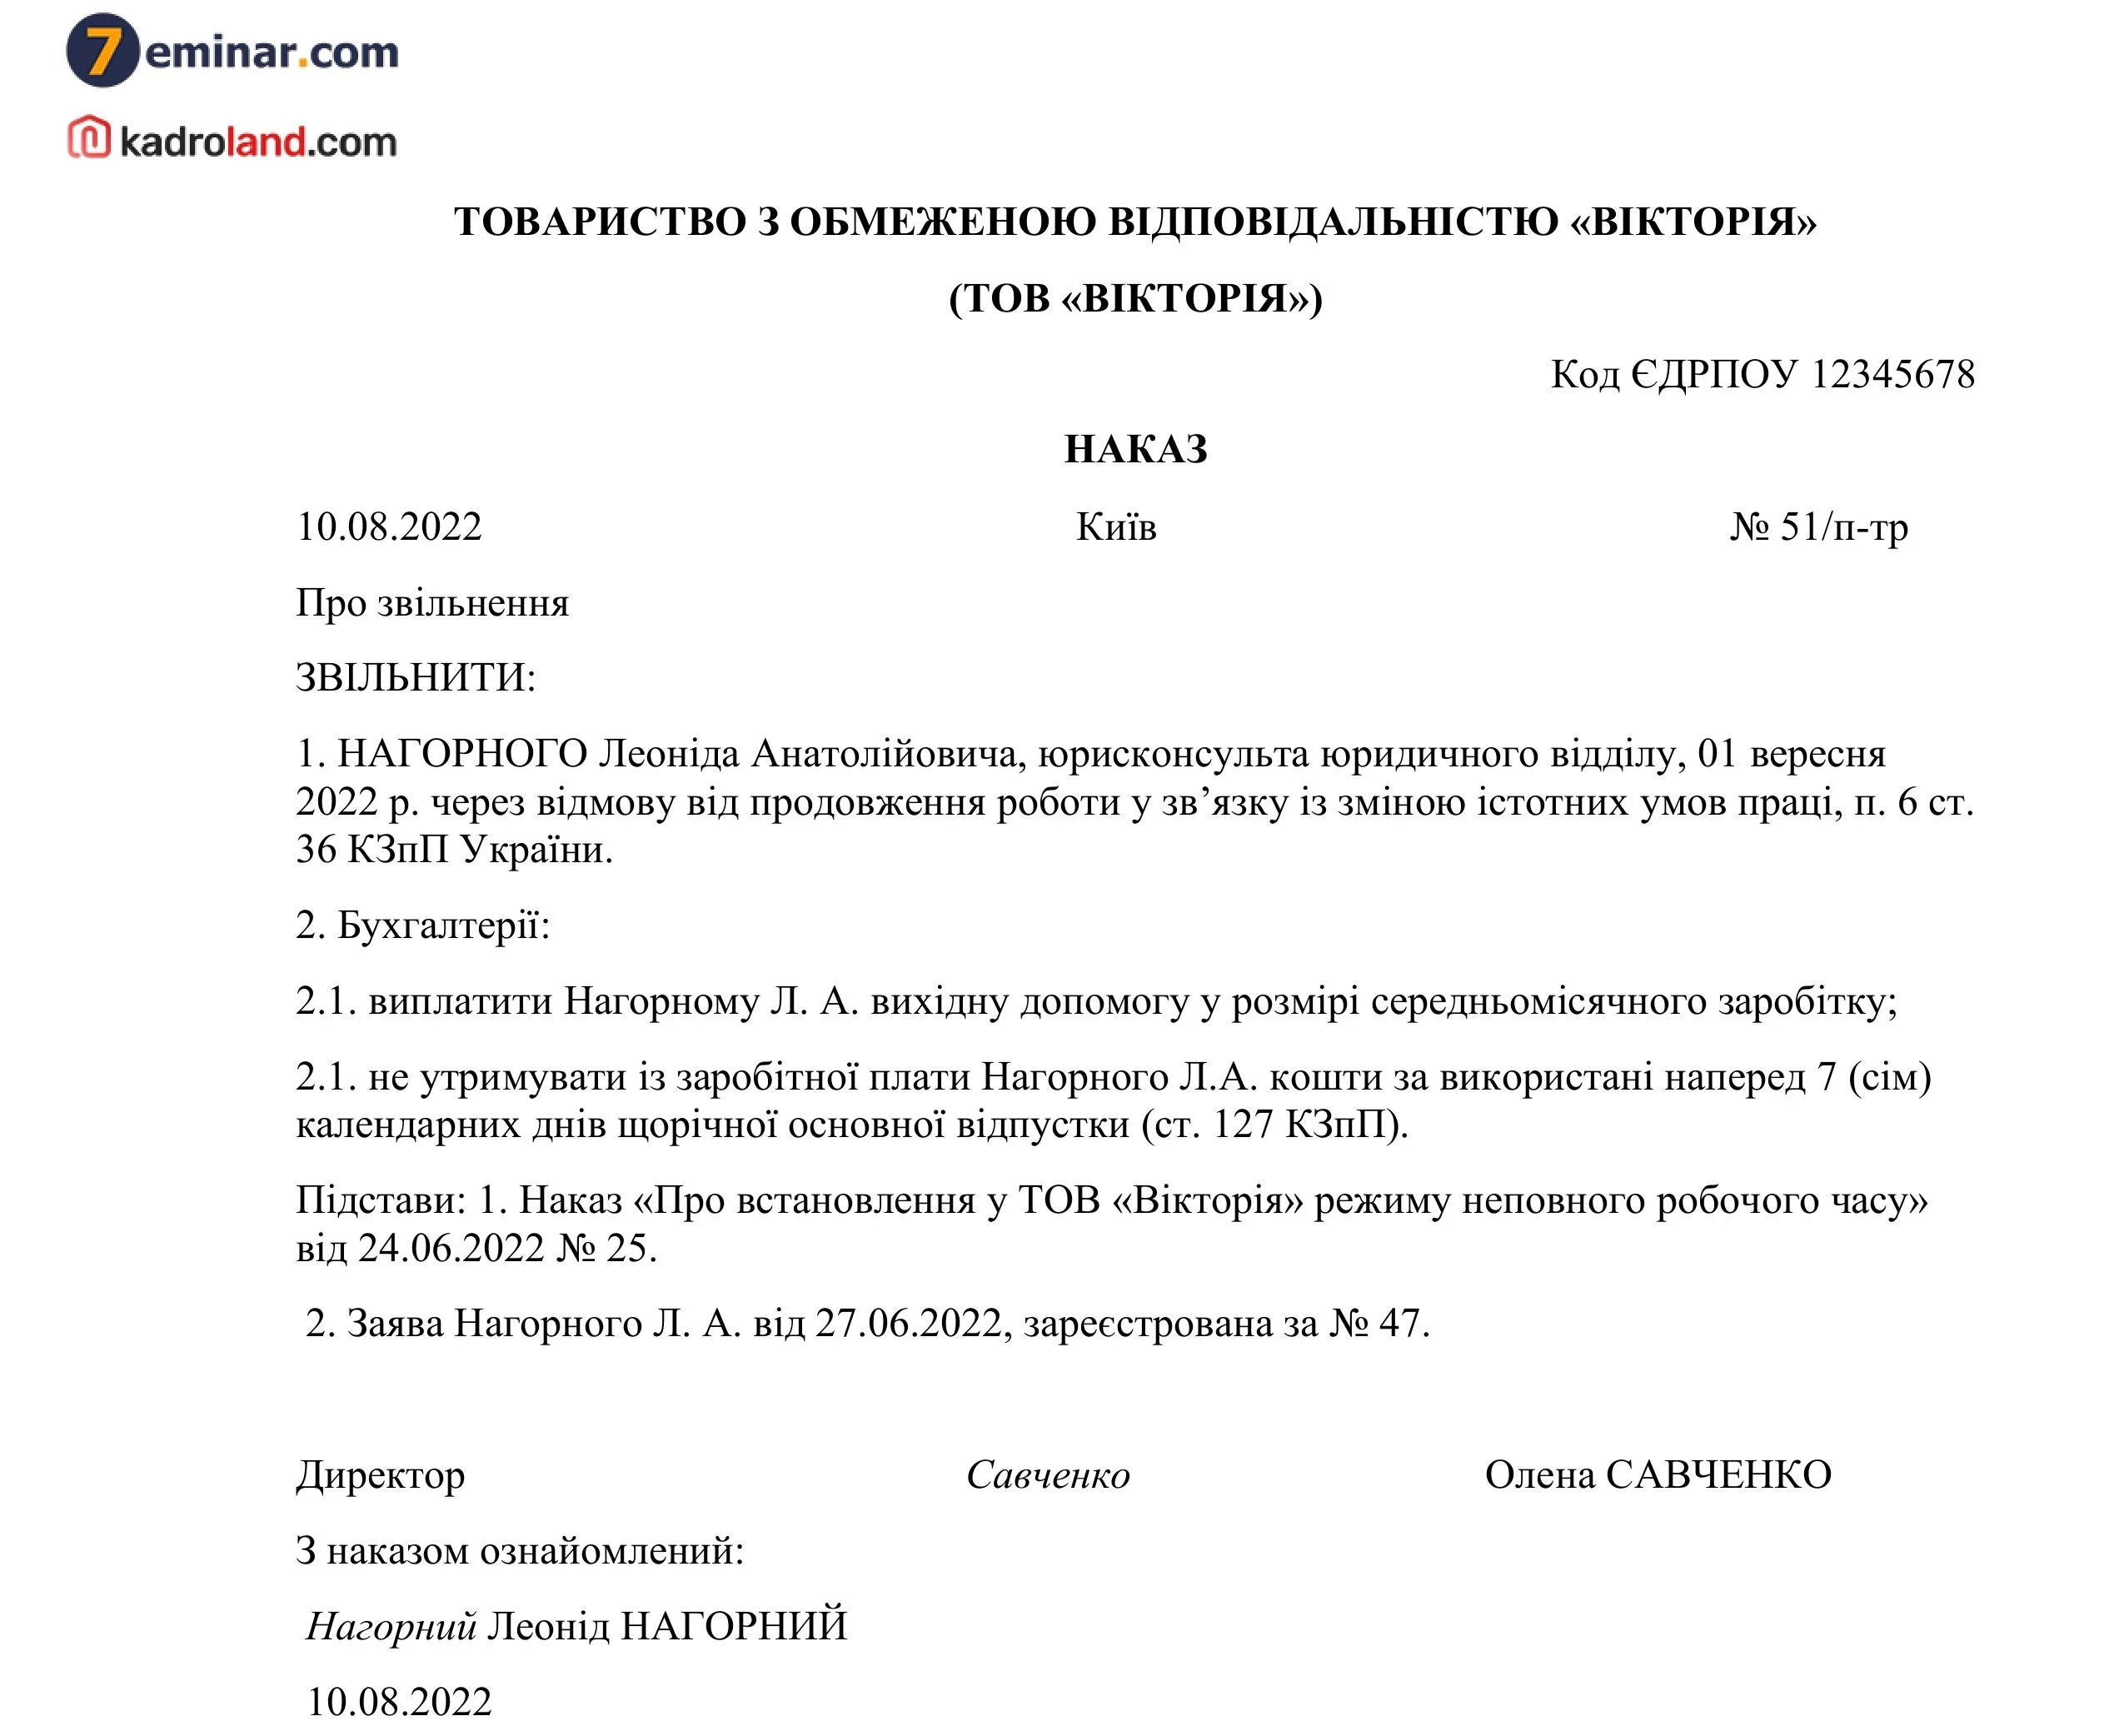
Завантажити шаблон та зразок Наказ про звільнення при зміні істотних умов праці.
Згідно зі статтею 47 КЗпП, у день звільнення роботодавець зобов’язаний:
Отже, вихідна допомога має бути виплачена саме в день звільнення. Якщо працівник у цей день був відсутній, виплата здійснюється не пізніше наступного дня після подання ним відповідної вимоги (відповідно до ст. 116 КЗпП).
Сума вихідної допомоги повинна бути чітко зазначена як у наказі про звільнення, так і в письмовому повідомленні про виплати.
Це стане доказом дотримання законодавчих вимог у разі перевірки або можливого трудового спору.
Виплати при звільненні працівника відносяться до витрат того звітного періоду, коли виникає зобов’язання щодо їх виплати. Це передбачено п. 10 П(С)БО 26 «Виплати працівникам»:
10. Виплати при звільненні визнаються витратами того періоду, у якому виникають зобов'язання за такими виплатами.
Вихідна допомога не є заробітною платою, оскільки її розмір не залежить від обсягу чи якості виконаної роботи. Вона виплачується виключно у зв’язку з фактом звільнення працівника за визначеними законом підставами. Її основне призначення – надати матеріальну підтримку працівникові на період, поки він шукає нову роботу.
Тож вихідна допомога не належить до фонду оплати праці, а включається до складу інших виплат (п. 3.8 Інструкції зі статистики заробітної плати, затвердженої наказом Держкомстату від 13.01.2004 №5, далі – Інструкція №5). Для її обліку слід використовувати субрахунок 663 «Розрахунки за іншими виплатами» відповідно до Інструкції про застосування Плану рахунків, затвердженої наказом Мінфіну від 30.11.1999 №291. Саме на цьому субрахунку відображаються розрахунки за виплатами, які не включаються до фонду оплати праці, зокрема й вихідна допомога.
У бухгалтерському обліку нарахування вихідної допомоги відображається проводкою:
Сума вихідної допомоги, нарахована роботодавцем найманому працівникові при його звільненні, не є базою нарахування ЄСВ, адже таки виплата відноситься до інших виплат, що не належать до фонду оплати праці (пп. 3.8 Інструкції №5).
Також у п. 4 р. 1 Переліку видів виплат, що здійснюються за рахунок коштів роботодавців, на які не нараховується єдиний внесок на загальнообов'язкове державне соціальне страхування, затвердженого постановою КМУ від 22.12.2010 №1170, вказана вихідна допомога у разі припинення трудового договору як виплата, яка не включається до бази нарахування ЄСВ.
У додатку Д1 Податкового розрахунку вона також не відображається.
Вихідна допомога у зв'язку із звільненням працівника підлягає оподаткуванню ПДФО та ВЗ (пп. 165.1.1 ПКУ).
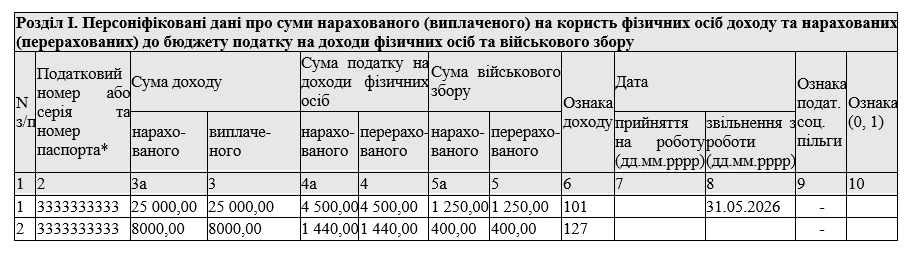
У додатку 4ДФ (ФІЗ-4ДФ) Податкового розрахунку сума вихідної допомоги вказується із ознакою доходу «127». Вона відображається окремо від заробітної плати та компенсації за відпустку, які також можуть бути нараховані працівнику при звільненні і вказуються із ознакою доходу «101» (див. зразок).
Зразок додатку 4ДФ (ФІЗ-4ДФ) Податкового розрахунку
Шаблони та зразки документів:
Повідомлення про нараховані суми, належні працівникові при звільненні
Наказ про звільнення при зміні істотних умов праці
Читайте більше:
Розрахунок при звільненні: чекліст для бухгалтера
ЄСВ на суму вихідної допомоги при звільненні не нараховується
Звільнення за станом здоров’я: які виплати належать працівнику у 2026 році
Матеріальна допомога працівнику при звільненні: як видати без копійок і уникнути податків
Google відкрив нову хвилю реєстрації на безоплатну програму «Сертифікація Google із професійного використання ШІ» та виділив для України 20 000 ліцензій. Учасники зможуть пройти 8 онлайн-курсів, зокрема новий модуль із вайб-кодингу, і отримати сертифікати. Заявки приймають до 10 грудня 2026 року
Суд розглянув справу про керування електросамокатом потужністю до 3 кВт у стані алкогольного сп’яніння. Суд визнав 18-річну порушницю винною за ч. 1 ст. 130 КУпАП та оштрафував на 17 000 грн, але не позбавив права керування транспортними засобами. Причина – для керування таким електросамокатом посвідчення водія не потрібне
Державна служба зайнятості пояснила, на які умови варто звертати увагу під час вибору роботи та які переваги вакансії можуть виявитися лише красивою рекламою. Серед важливих критеріїв – розмір і регулярність зарплати, умови та графік роботи, соціальний пакет і реальні можливості професійного розвитку. Натомість престижна назва посади, офісні бонуси та непідкріплені обіцянки кар’єрного зростання не повинні визначати вибір кандидата
Деменція може поступово впливати на пам’ять, мислення, поведінку та здатність людини виконувати повсякденні справи. Такі зміни нерідко помилково сприймають як звичайні вікові прояви. У матеріалі розповідаємо, на які ознаки звернути увагу та куди звернутися, якщо вони з’явилися у близьких
Чи може магазин заборонити продавцям сидіти протягом робочої зміни, навіть коли покупців немає? Правила охорони праці для об’єктів роздрібної торгівлі вимагають обладнувати робочі місця продавців зручними стільцями для відпочинку. Розбираємо, які обов’язки має роботодавець, як працівникові захистити свої права та куди звертатися в разі порушень
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

ФОП 3 група 5%. Декларація по єдиному податку за «9 місяців 2026» подана 16.10.2026 року, але сьогодні знайшли помилку, занизили суму доходу. Як правильно подати Уточнюючу декларацію? Чи є якісь нюанси, про які потрібно знати заздалегідь?

Уряд оновив правила отримання та підтвердження статусу критично важливого підприємства. Перехід на нові критерії передбачає погодження та державну реєстрацію галузевих вимог, перегляд раніше наданих статусів, коригування квот на бронювання для підприємств ОПК і ПЕК, а також додаткові умови для отримання та продовження критичності. Розповідаємо деталі в інфографіці

На платформі ІТ-студій Дія.Освіта запрацювала ШІ-менторка, інтегрована в уроки інформатики для учнів 1–11 класів. Вона допомагає розібратися зі складними завданнями, підказує алгоритми та навчає формулювати запити до штучного інтелекту, але не виконує роботу замість школяра

Пенсійний фонд у картці нагадав вимоги до страхового стажу для призначення пенсії за віком у 2027 році. Зокрема, для виходу на пенсію після досягнення 60 років потрібно буде мати не менше 34 років стажу. Для виходу на пенсію у 63 та 65 років потрібний менший стаж

Під час пошуку роботи можна натрапити не лише на шахрайські вакансії, а й на пропозиції, пов’язані з ризиком примусової праці. Держпраці нагадує, які ознаки мають насторожити кандидата, як перевірити роботодавця та чому не варто платити за працевлаштування або передавати особисті дані до співбесіди

Уряд поповнив статутний капітал Фонду енергоефективності на 630 млн грн, що дасть змогу відновити прийом заявок на участь у програмах «Енергодім» та «ВідновиДІМ». Наразі Фонд очікує необхідних погоджень від ЄС і міжнародних партнерів. Втім, ОСББ вже можуть визначити потреби будинків і підготуватися до подання документів

Мінекономіки та представники Єврокомісії обговорили впровадження Нітратної директиви ЄС, яка передбачає захист поверхневих і підземних вод від забруднення нітратами із сільськогосподарських джерел. Законопроєкт №11486, який запроваджує європейські підходи до використання добрив і запобігання забрудненню вод, уже підтримано ВРУ у першому читанні

Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки

Припинення юридичної особи – це не лише формальне рішення власників, а комплексна процедура з чіткими етапами, строками та обов’язками. Від правильності дій на кожному з них залежить відсутність претензій з боку кредиторів і контролюючих органів

ДПС надала індивідуальну податкову консультацію щодо можливості здійснення ФОП на другій групі спрощеної системи оподаткування діяльності зі створення та продажу оригінальних літературних творів (театральних сценаріїв)

19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал



