

🎁 Ваш подарунок уже чекає!
Крутіть колесо фортуни та дізнайтеся, що вам дістанеться!
Як правильно провести розрахунок при звільненні працівника: нарахувати зарплату, компенсацію за невикористану відпустку та вихідну допомогу, утримати зайві відпускні й аліменти, перерахувати ПДФО та оформити повідомлення про виплати
Під час звільнення працівника необхідно не лише правильно оформити документи на звільнення в кадровій службі, а й коректно провести розрахунки з працівником. І цей обов'язок покладається на бухгалтера.
Наведемо покрокову інструкцію дій бухгалтера при звільненні працівника:
Розглянемо основні етапи детальніше.
Табель є ключовим документом. За допомогою інформації, що в ньому відображено, бухгалтер і нараховує заробітну плату для остаточних виплат працівнику.
У разі звільнення працівника в середині місяця роботодавець у Табелі обліку робочого часу зазначає фактично відпрацьовані дні, включно з датою звільнення. Решта днів позначається як «звільнений» або іншими прийнятими позначками.
Для зручності бухгалтерії можна використовувати незакритий Табель або витяг про конкретного працівника.
Працівник має право на грошову компенсацію за невикористані дні відпустки при звільненні. Проте, ч. 1 ст. 24 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» (далі – Закон про відпустки) наводить вичерпний перелік, які саме це відпустки:
Зверніть увагу, що існують окремі правила нарахування компенсації за відпустки.
Правило 1. За дні відпусток, які були набуті до 31 грудня 2023 року, обраховуємо з виплат нарахованих у 2023 році.
Відповідно до п. 2 Порядку обчислення середньої заробітної плати, затвердженого постановою Кабміну від 08.02.1995 №100 (далі – Порядок №100):
Обчислення середньої заробітної плати для виплати компенсації за невикористані відпустки, на які працівник набув право до 31 грудня 2023 р., проводиться виходячи з виплат, нарахованих у 2023 році.
Правило 2. Починаючи з 1 січня 2024 року, рахуємо за загальними правилами:
Правило 3. Якщо в розрахунковому періоді у працівника не було заробітної плати, розрахунки проводяться з установлених йому в трудовому договорі тарифної ставки, посадового (місячного) окладу (абз. 3 п. 4 Порядку №100).
Правило 4. Якщо розмір посадового окладу є меншим від передбаченого законодавством розміру мінімальної заробітної плати (станом на 2026 рік – 8647 грн), середня заробітна плата розраховується з установленого розміру мінімальної заробітної плати на час розрахунку (абз. 4 п. 4 Порядку №100).
У разі звільнення працівника до закінчення робочого року, за який він уже одержав відпустку повної тривалості, для покриття його заборгованості власник або уповноважений ним орган провадить відрахування із заробітної плати за дні відпустки, що були надані в рахунок невідпрацьованої частини робочого року (п. 2 ч. 2 ст. 127 КЗпП та ст. 22 Закону про відпустки).
Таке відрахування може провадитись за наказом (розпорядженням) роботодавця.
Але не завжди відбувається таке відрахування. Так, ст. 22 Закону про відпустки зазначає, що відрахування не провадиться, якщо працівник звільняється з роботи у зв'язку з:
Основні положення утримання зайво нарахованих відпускних:
Ст. 44 КЗпП регламентує у яких випадках та в якому розмірі виплачується вихідна допомога працівнику:
Обставини звільнення | Розмір вихідної допомоги |
Відмова працівника від переведення на роботу в іншу місцевість разом з підприємством, установою, організацією, а також відмова від продовження роботи у зв'язку із зміною істотних умов праці (п. 6 ст. 36 КЗпП) | Не менше середнього місячного заробітку |
Зміни в організації виробництва і праці, в тому числі ліквідація, реорганізація, банкрутство або перепрофілювання підприємства, установи, організації, скорочення чисельності або штату працівників (п. 1 ч. 1 ст. 40 КЗпП) | |
Виявлено невідповідність працівника займаній посаді або виконуваній роботі внаслідок недостатньої кваліфікації або стану здоров'я, які перешкоджають продовженню даної роботи, а так само в разі відмови у наданні допуску до державної таємниці або скасування допуску до державної таємниці, якщо виконання покладених на нього обов'язків вимагає доступу до державної таємниці (п. 2 ч. 1 ст. 40 КЗпП) | |
Поновлення на роботі працівника, який раніше виконував цю роботу (п. 6 ч. 1 ст. 40 КЗпП) | |
Неможливості забезпечення працівника роботою, визначеною трудовим договором, у зв’язку із знищенням (відсутністю) виробничих, організаційних та технічних умов, засобів виробництва або майна роботодавця внаслідок бойових дій (п. 6 ч. 1 ст. 41 КЗпП) | |
Внаслідок порушення роботодавцем законодавства про працю, колективного чи трудового договору, вчинення мобінгу (цькування) стосовно працівника або невжиття заходів щодо його припинення (ст. 38 КЗпП та ст. 39 КЗпП) | Ппередбачено колективним договором, але не менше тримісячного середнього заробітку |
У разі припинення повноважень посадових осіб (п. 5 ч. 1 ст. 41 КЗпП) | Не менше ніж шестимісячний середній заробіток. |
Утримання аліментів з працівників провадиться з усіх видів заробітку і додаткової винагороди як за основною роботою, так і за роботою за сумісництвом, в тому числі з:
Зверніть увагу! Якщо виплачується компенсація за невикористані дні відпустки за один рік, то утримання не провадиться. Якщо два і більше, то утримують
Це передбачено п. 12 Переліку №146, що утримання аліментів не провадиться з:
Під час проведення остаточного розрахунку з платником податку, який припиняє трудові відносини з таким роботодавцем, роботодавець платника податку зобов'язаний здійснити, у тому числі за місцем застосування податкової соціальної пільги, перерахунок суми доходів, нарахованих такому платнику податку у вигляді заробітної плати, а також суми наданої податкової соціальної пільги (пп. 169.4.2 Податкового кодексу України, далі – ПКУ).
Якщо внаслідок здійсненого перерахунку виникає недоплата утриманого податку, то сума такої недоплати стягується роботодавцем за рахунок суми будь-якого оподатковуваного доходу (після його оподаткування) за відповідний місяць, а в разі недостатності суми такого доходу – за рахунок оподатковуваних доходів наступних місяців, до повного погашення суми такої недоплати.
Якщо внаслідок проведення остаточного розрахунку з платником податку, який припиняє трудові відносини з роботодавцем, виникає сума недоплати, що перевищує суму оподатковуваного доходу платника податку за останній звітний період, то непогашена частина такої недоплати включається до складу податкового зобов'язання платника податку за наслідками звітного податкового року та сплачується самим платником (пп. 169.4.4 ПКУ)
Починаючи з 19.07.2022, згідно з оновленою редакцією статті 47 КЗпП (зміни внесені Законом України від 01.07.2022 №2352-ІХ «Про внесення змін до деяких законодавчих актів України щодо оптимізації трудових відносин»), з'явилось зобов'язання видати працівнику письмове повідомлення про нараховані та виплачені йому суми при звільненні.
Роботодавець зобов’язаний у день звільнення:
Але, у ч. 1 ст. 116 КЗпП визначено:
про суми, нараховані та виплачені працівникові при звільненні, із зазначенням окремо кожного виду виплати (основна та додаткова заробітна плата, заохочувальні та компенсаційні виплати, інші виплати, на які працівник має право згідно з умовами трудового договору і відповідно до законодавства, у тому числі при звільненні) роботодавець повинен письмово повідомити працівника в день їх виплати.
Тому, в такому випадку складають Повідомлення про нараховані та виплачені суми при звільненні. Складайте цей документ у двох екземплярах:
Адже, відповідно до ст. 233 КЗпП працівник має можливість звернутися до суду y справах про виплату сум, що належать йому при звільненні лише y тримісячний строк, що відліковується з дня одержання працівником повідомлення про суми, нараховані / виплачені йому при звільненні.
Якщо працівник у день звільнення відсутній на роботі, то варто надіслати йому повідомлення поштою або іншими каналами зв'язку, які узгодили з працівником ще до звільнення.
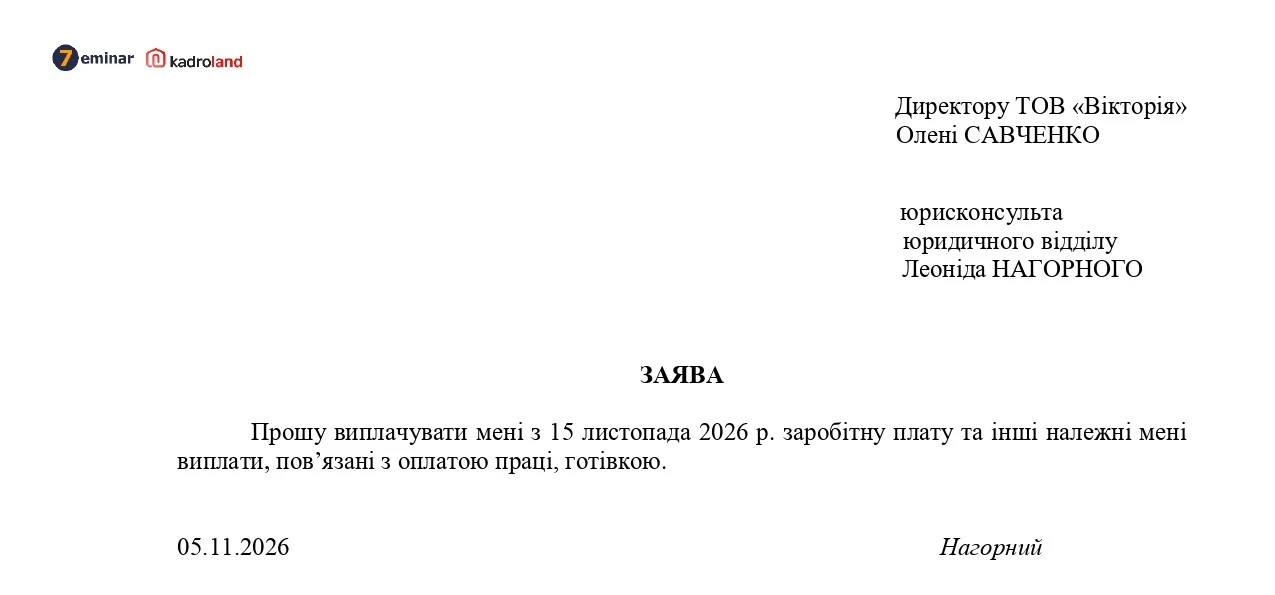
Зразок Повідомлення про нараховані та виплачені суми при звільненні
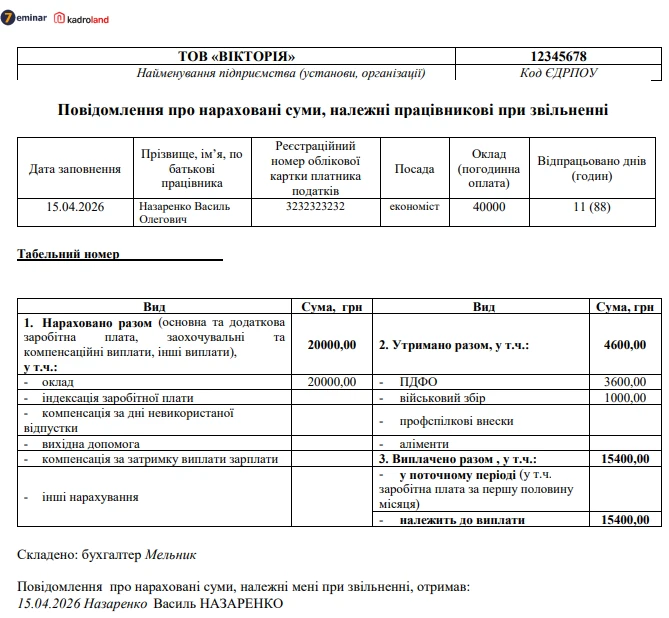
Завантажуйте шаблон та зразок Повідомлення про нараховані та виплачені суми при звільненні
Шаблони та зразки документів:
Повідомлення про нараховані суми, належні працівникові при звільненні
Сервіси для бухгалтера:
Калькулятор днів щорічних відпусток
Калькулятор тривалості відпустки
Калькулятор середня зарплата-відпускні
Як звільнитися з роботи онлайн через Дію у 2026 році: покрокова інструкція для працівників
Звільнення за власним бажанням чи за угодою сторін: що обрати працівнику і роботодавцю
Звільнення військовозобов'язаного: дії відповідального за військовий облік
Звільнення директора: підстави та порядок
Працівник хоче звільнитися в останній день щорічної відпустки: як оформити
Звільнення працівника: алгоритм від А до Я
Звільнення за власним бажанням: основні правила
Звільнення за прогули: підстави та ризики для роботодавця
Як звільнитись з роботи онлайн: алгоритм дій працівника і роботодавця
Середня зарплата для відпускних: правила розрахунку
Відрахування відпускних при звільненні працівника: як визначити суму та відобразити в звітності
Звільнення за угодою сторін: основні правила
Повідомлення про нараховані та виплачені суми при звільненні: зразок
ДПС нагадала, що виконавці та субпідрядники проєктів міжнародної технічної допомоги щомісяця подають інформаційне підтвердження придбання товарів, робіт і послуг у пільговому режимі. Якщо платник є виконавцем кількох програм МТД, окремий Додаток 8 необхідно подавати за кожним проєктом
Для визнання господарських операцій контрольованими платникам податку потрібно враховувати встановлені ПКУ вартісні критерії. За загальним правилом річний дохід підприємства має перевищувати 150 млн грн, а обсяг операцій із кожним контрагентом – 10 млн грн без урахування непрямих податків. Для операцій між нерезидентом та його постійним представництвом в Україні діє окремий критерій – понад 10 млн грн. Розглянемо, як визначати обсяг господарських операцій для цілей трансфертного ціноутворення та за якими цінами його обчислювати
Під час подання звіту про виконання нормативу працевлаштування осіб з інвалідністю виникла проблема: фактичний показник середньооблікової кількості штатних працівників (СКШП) може бути дробовим, тоді як електронний формат звіту передбачає лише цілі числа. Через округлення норматив 0,67 може перетворитися на 1, що призведе до некоректного визначення суми внеску до сплати. ДПС роз’яснила правила округлення та нагадала, які органи відповідають за визначення нормативу

ДПС розглянула звернення роботодавця, який отримав від приватного виконавця постанову про звернення стягнення на заробітну плату працівника (борг перед іншою юрособою, відшкодування судових витрат та винагорода приватному виконавцю), але не отримав від виконавця копію довідки за формою №34-ОПП
ТОВ, загальна система оподаткування, платник ПДВ, отримало листа від ДПС щодо віднесення до складу витрат за три квартали 2026 року маркетингових послуг на суму 3 833 333 грн, що становить 2,22% доходу підприємства за 9 місяців 2026 року. У листі зазначено, що такий відсоток маркетингових послуг впливає на фінансовий результат. Який ліміт для включення витрат на маркетингові послуги до податкових витрат?
Комітет Верховної Ради з питань фінансів рекомендував ухвалити за основу законопроєкт №15123-д щодо зміни правил обчислення мінімального податкового зобов’язання (МПЗ). Документ пропонує зменшити коефіцієнт К із 0,05 до 0,025 для земельних ділянок і паїв, розташованих на територіях, які перебували в тимчасовій окупації п’ять і більше місяців. Нові правила пропонується застосовувати починаючи з 2026 року і до року припинення або скасування воєнного стану
Реклама, просування, дослідження попиту – усе це податківці нерідко визнають «негосподарською діяльністю», якщо бракує доказів ділової мети. Розбираємо, як правильно оформлювати маркетингові послуги, які документи потрібні та як захистити свою позицію в разі спору з ДПС. Ці практичні поради допоможуть уникнути донарахувань і зберегти податкову безпеку бізнесу

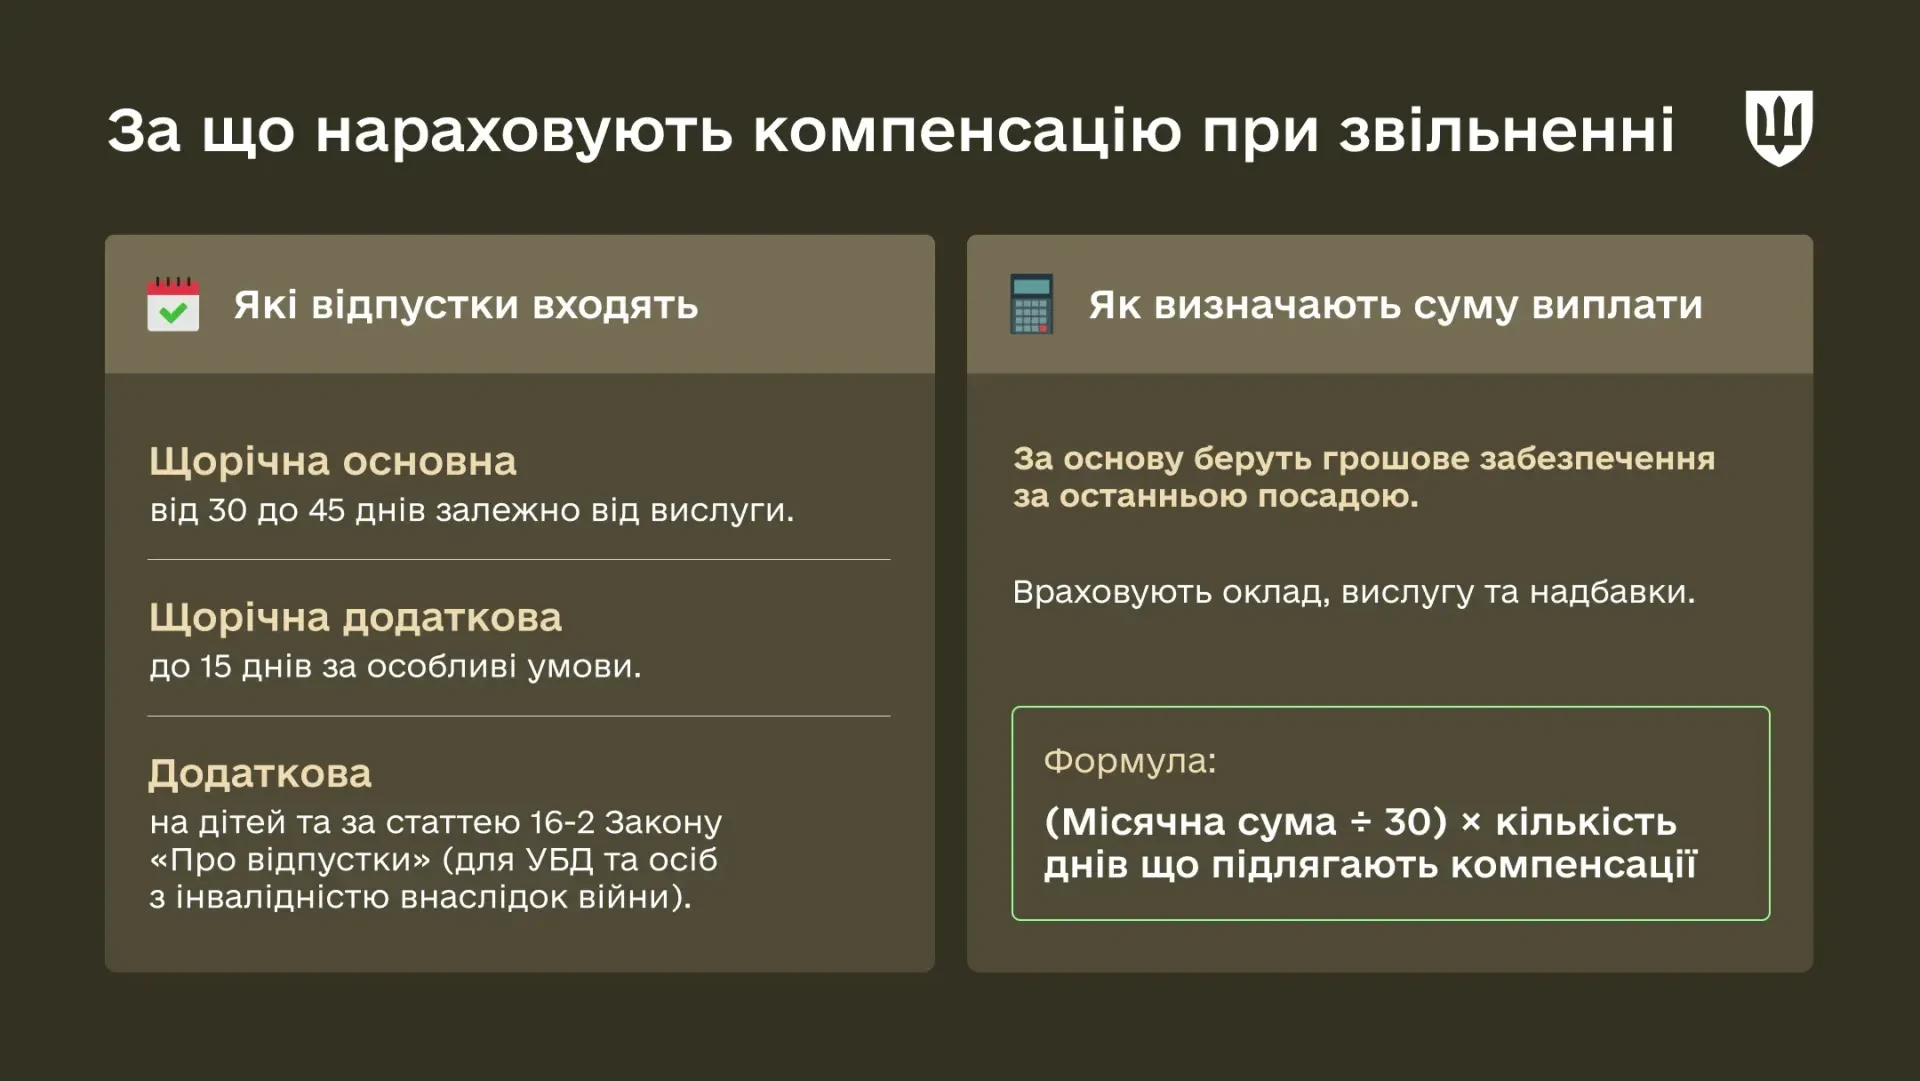
Під час звільнення з військової служби військовослужбовці мають право на грошову компенсацію за невикористані дні відпусток, зокрема за попередні роки служби. До розрахунку можуть включати щорічну основну, додаткову за особливі умови служби та окремі соціальні відпустки. Важливо правильно визначити кількість днів, перевірити документи про право на додаткові відпустки й розрахувати суму виплати з урахуванням грошового забезпечення. Розглянемо, за які відпустки виплачують компенсацію в ЗСУ, як її обчислюють та хто може отримати виплату в разі загибелі або смерті військовослужбовця
ДПС у своїй консультації роз’яснила наслідки з ПДВ та податку на прибуток у ситуації, коли підрядник втратив обладнання, передане замовником без переходу права власності для виконання робіт за договором підряду, і сплатив грошову компенсацію збитків
З 1 січня 2027 року місячне грошове забезпечення поліцейських не може бути меншим за 10 прожиткових мінімумів для працездатних осіб. За прогнозованим розміром прожиткового мінімуму це становитиме не менше 36 910 грн у 2027 році, 40 190 грн у 2028 році та 43 040 грн у 2029 році. Водночас постанова КМУ від 18.11.2026 №1432 передбачає для поліцейських, крім курсантів, встановлюється та виплачується додаткова винагорода на час проходження служби в поліції в розмірі 10 000 гривень із розрахунку на місяць
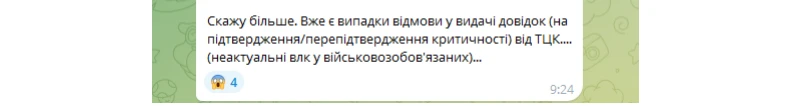
ТЦК та СП можуть відмовляти підприємствам у видачі довідок для підтвердження статусу критично важливого через неактуальне ВЛК у військовозобов’язаних працівників. Така проблема вже виникає, за повідомленнями професійних спільнот, і може ускладнити отримання або підтвердження критичності в регіонах, де довідка ТЦК є обов’язковою. Розбираємо, де потрібні документи від ТЦК, чому їх можуть не видати та на що роботодавцям звернути увагу
Якщо роботодавець компенсує працівнику звичайні витрати на проїзд від дому до роботи або назад, така виплата за наведеним підходом ДПС включається до оподатковуваного доходу як додаткове благо. У 2026 році з грошової компенсації утримують ПДФО за ставкою 18% і військовий збір за ставкою 5%. При цьому, податковим агентом є роботодавець
При закритті ФОП єдиний внесок необхідно сплатити протягом 10 днів після граничного строку подання останньої звітності. У разі повторної реєстрації підприємницької діяльності обов’язок зі сплати ЄСВ відновлюється, і платежі здійснюються щоквартально до 20 числа місяця, що настає за звітним періодом
Верховний Суд у постанові від 09.11.2026 у справі №212/10526/24 підтвердив: якщо для надання відпустки потрібна згода роботодавця, сама заява не дає права самовільно припинити роботу. У розглянутій справі працівницю «Укрпошти» звільнили за прогул, а суди всіх інстанцій підтримали роботодавця. Розбираємо, коли відмова у відпустці законна, які винятки передбачає законодавство та що мають врахувати працівники й роботодавці перед звільненням за прогул
ДПС повідомляє, що інформація в розділі «Відповідність критеріям» оновлюється протягом п’яти робочих днів після затвердження Переліку платників – у квітні, червні, вересні та грудні. Якщо платника виключили з Переліку, інформація про невідповідність також з’являється протягом п’яти робочих днів. Розповідаємо, коли перевіряти актуальний статус і як працює оновлення даних для учасників Переліку білого бізнесу
Із 1 січня 2027 року в Україні почне діяти нова Статистична класифікація продукції CPA 2.2-UA, затверджена Держстатом наказом №279. Вона замінить Основну номенклатуру продукції (ОНП) та гармонізує українську статистичну класифікацію з європейською CPA версії 2.2. Класифікацію використовуватимуть для збирання й поширення офіційної статистики виробництва, торгівлі, споживання та транспорту. Водночас її запровадження не означає, що всі підприємства та ФОП повинні обов’язково перекодовувати товари й послуги
Військовий збір сплачується з доходів фізичних осіб, але не всі виплати підлягають такому оподаткуванню. Базою для його нарахування є загальний оподатковуваний дохід, визначений Податковим кодексом України, однак законодавство передбачає і винятки. Зокрема, окремі соціальні виплати не включаються до складу такого доходу. Розглянемо, чи підпадає під оподаткування військовим збором допомога по вагітності та пологах