



🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
Експерт пояснив, хто зобов’язаний вести облік товарних запасів за Порядком №496, які підприємці можуть не застосовувати ці вимоги та в яких випадках облік є обов’язковим. Пояснюємо, які штрафи загрожують за відсутність Форми обліку або первинних документів, з чого почати відновлення обліку, як правильно оформити залишки товарів і вести записи про надходження та вибуття. Також нагадаємо правила зберігання документів і надання їх під час перевірки
На сьогодні багато ФОП, у тому числі на єдиному податку, зобов’язані вести облік товарних запасів згідно з Порядком ведення обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку, затвердженим наказом Мінфіну від 03.09.2021 №496 (далі – Порядок №496).
Це пов’язано з відновленням із 01.10.2023 штрафних санкцій відповідно до Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон про РРО). Із жовтня 2023-го запрацювали в тому числі штрафні санкції за неведення обліку товарних запасів.
Тому розглянемо детально питання ведення товарного обліку.
Суб’єкт господарювання, який проводить розрахункові операції з готівкою та платіжними картками, зобов’язаний вести облік товарних запасів і продавати лише той товар / послугу, що відображені в обліку. Це передбачає абз. 1 п. 12 ст. 3 Закону про РРО.
Такі вимоги не поширюються на ФОП другої та четвертої групи єдиного податку (далі – ЄП), а також на ФОП третьої групи ЄП за ставкою 5%, які не платниками ПДВ. Але за умови, що наведені категорії підприємців не реалізують:
Отже, облік товарних запасів повинні вести ФОП:
На цьому акцентує увагу й ДПС у ЗІР, категорії 109.02.
Із 01.10.2023 діють штрафи за порушення Закону про РРО, в тому числі за неведення обліку товарних запасів і незбереження первинних документів, які підтверджують придбання та реалізацію товарів, відображених у Формі ведення обліку товарних запасів (далі – Форма обліку) (п. 12 розд. ІІ Закону про РРО).
На замітку! Закон про РРО зобов’язує вести облік товарних запасів і реалізації лише тих товарів, які відображені у Формі обліку товарних запасів
Штраф у розмірі 100% від вартості товару, реалізованого без первинних документів на їх придбання або без відображення такого товару у Формі обліку, загрожує підприємцям:
Стаття 20 Закону про РРО визначає:
до суб’єктів господарювання, що здійснюють реалізацію товарів, які не обліковані у встановленому порядку, та / або не надали під час проведення перевірки документи, які підтверджують облік товарів, що знаходяться у місці продажу (господарському об’єкті), за рішенням контролюючих органів застосовується фінансова санкція у розмірі вартості таких товарів, які не обліковані у встановленому порядку, за цінами реалізації, але не менше десяти неоподатковуваних мінімумів доходів громадян.
Разом з тим посадових осіб та працівників торгівлі, громадського харчування та сфери послуг притягують до адміністративної відповідальності (ст. 26 Закону про РРО). Ідеться про штрафи:
Дії, вчинені особою, яку протягом року піддали адмінстягненню за такі ж порушення, тягнуть за собою накладення штрафу:
Таке ж роз’яснення щодо штрафних санкцій за неведення обліку товарних запасів і за відсутність документів, які підтверджують надходження та реалізацію таких товарів, надала ДПС України у ЗІР, категорія 109.02.
Важливо! Штраф можуть застосувати під час будь-якої податкової перевірки (фактичної, документальної планової та позапланової), але лише щодо тих товарів, які знаходяться у місці продажу
Якщо станом на 01.10.2023 у ФОПа виник обов’язок вести облік товарних запасів згідно з п. 12 ст. 3 Закону про РРО і на сьогодні він має товари, придбані ще до 01.10.2023 та реалізує такі товари зараз, то розпочати ведення Форми обліку слід із 01.10.2023. Однак, якщо у ФОПа немає первинки на придбані товари, то почати вести Форму обліку згідно з Порядком №496 він може з будь-якого дня, наприклад з 01.12.2024.
Перший запис до Форми обліку має відображати інформацію про залишки товарів, наявних у такого ФОП на дату набуття ним обов'язку щодо ведення обліку товарних запасів (п. 5 розд. ІІ Порядку №496).
Запис до Форми обліку вносять на підставі самостійно складеного ФОП документа щодо опису залишків товарів. Опис залишків товарів є документом довільного змісту. У ньому відображають:
На замітку! Інформацію щодо кількості товару та його ціни не потрібно підтверджувати жодними первинними документами. ФОП може включити до опису залишків товарів усі товарні запаси, які були у нього у перший день обліку, навіть якщо на них немає жодних прибуткових документів, незалежно від того, коли такі товари придбав. Однак на цих товарах не має бути очевидних ознак того, що товари придбали пізніше (зокрема, на це може вказувати дата виробництва)
Перший запис про залишки товарів до Форми обліку ФОП не вносить, якщо він є новоствореним або лише розпочинає реалізацію товарів, які передбачають ведення обліку товарних запасів, і у нього відсутні залишки товарів на дату виникнення такого обов'язку. У цьому разі ФОП фіксує перший документ на придбання товару, потім вносить дані про надходження та реалізацію товарів.
Після того як ФОП склав опис залишку і вніс перший запис до Форми обліку про цей опис, заповнює далі у ній у хронологічному порядку всі первинні документи про:
Вибуттям вважають:
Щодо кількості Форм обліку в одного ФОП, то за кожним окремим місцем продажу (господарським об’єктом), окремим місцем зберігання товарних запасів (складом) потрібно вести окрему Форму обліку, складаючи документи на переміщення товарів між цими об’єктами.
Форму обліку і порядок її ведення наведено у Порядку №496.
Облік товарних запасів підприємці, у тому числі єдинники, здійснюють шляхом постійного внесення до Форми обліку з додатку до Порядку №496 інформації про надходження та вибуття товарів на підставі первинних документів, які є невід’ємною частиною такого обліку (п. 1 розд. II Порядку №496).
Первинні документи, на підставі яких вносять записи до Форми обліку, є обов'язковими додатками до неї. Внесення даних до Форми обліку щодо надходження товарів на підставі первинних документів здійснюють до початку їх реалізації (розд. ІІ Порядку №496).
Форму обліку, первинні документи на товари слід зберігати у місці продажу (господарському об'єкті) до моменту вибуття останньої одиниці товару, відображеної в таких первинних документах.
Такі документи щомісячно групують у хронологічному порядку їх відображення у Формі обліку та підшивають для подальшого зберігання разом із Формою обліку, в якій інформацію про такі документи відображено.
Форму обліку, первинні документи, які підтверджують облік та походження товарів, надають посадовій особі контролюючого органу на її вимогу під час проведення перевірки. У разі якщо оригінали первинних документів відсутні у місці продажу, посадовій особі контролюючого органу можна надати копії таких первинних документів з подальшим пред'явленням їх оригіналів до закінчення перевірки (за потреби).
Такі документи надає особисто підприємець або особа, яка фактично здійснює продаж товарів (надання послуг) та розрахункові операції в місці продажу (господарському об'єкті) такого ФОП.
Зразок Форми ведення обліку товарних запасів
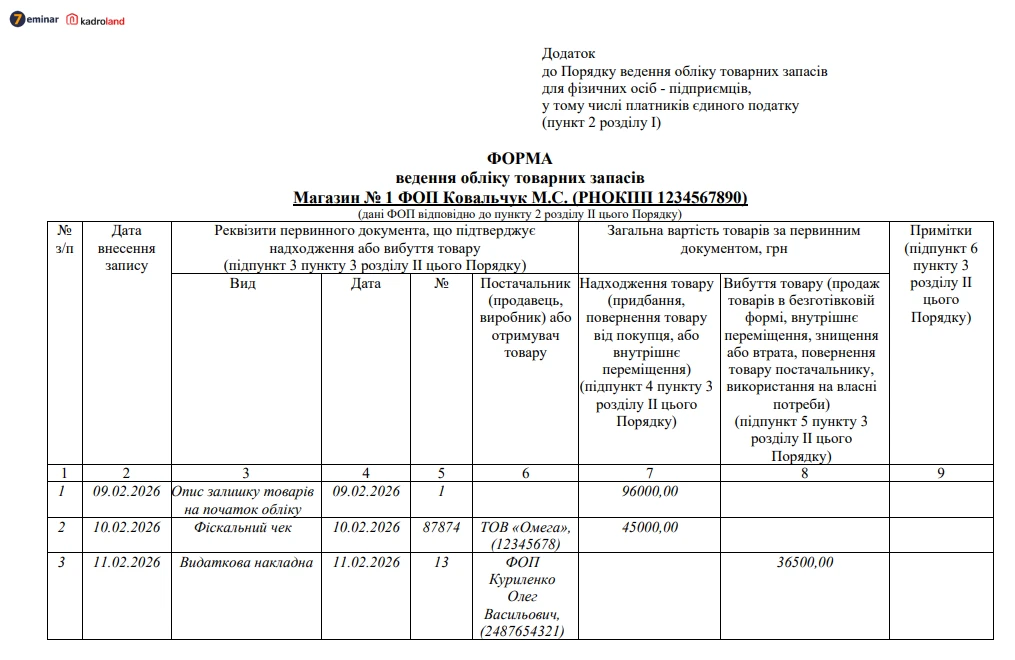
Завантажуйте шаблон та зразок Форма ведення обліку товарних запасів
Товарний облік у ФОП: практичні ситуації
Майнова декларація ФОП: чи потрібно показувати зарплату, майно та інші доходи
ФОП помилково подав Додаток 1, який не потрібно було подавати: як зняти нарахування по ЄСВ
Дії ФОП при отриманні нового КЕП
ФОП помилково подав об’єднану звітність за січень 2026: як діяти далі
ФОП закривається у лютому 2026 року: в які терміни подається остання Об'єднана звітність
Президент вніс до Верховної Ради законопроєкти про продовження воєнного стану та загальної мобілізації ще на 90 днів – до 29 січня 2027 року. ВРУ проголосувала за продовження воєнного стану та загальної мобілізації загалом і в цілому і вже 26 жовтня закону були підписані Президентом

ДПС України надала індивідуальну податкову консультацію щодо того, чи є відокремлені підрозділи іноземних компаній (представництва), які не мають статусу юридичної особи, платниками внеску на підтримку працевлаштування осіб з інвалідністю згідно з оновленими нормами Закону України від 21.03.1991 № 875-ХІІ (із змінами, внесеними Законом від 15.01.2025 № 4219-IX)
Оподаткування ПДВ у сфері перевезень через автостанції має свої особливості. Автостанція оподатковує лише автостанційний збір та плату за послуги з попереднього продажу квитків, тоді як вартість проїзду перераховується перевізнику і не включається до бази ПДВ автостанції. Перевізник складає податкову накладну на повну вартість послуг перевезення, зазначаючи «Неплатник» у графі покупця та умовний ІПН «100000000000»
ДПС України розглянула звернення товариства з обмеженою відповідальністю (платника єдиного податку третьої групи) щодо податкових наслідків зменшення статутного капіталу шляхом передачі земельних ділянок єдиному учаснику-резиденту. Учасник планує отримати назад частину землі за балансовою вартістю, хоча її ринкова вартість на момент повернення є вищою за первісний внесок
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року
При здійсненні платником податку операції з повернення (передачі) власнику (споживачу) товару після проведення гарантійного ремонту об’єкта оподаткування ПДВ не виникає, а тому, обов’язок щодо нарахування податкових зобов’язань з ПДВ у такого платника за вказаною операцією відсутній. При цьому, операції платника податку з надання послуг із проведення гарантійного ремонту товарів є об’єктом оподаткування ПДВ. База оподаткування таких операцій визначається виходячи із вартості таких послуг, які оплачуються виробником товарів, щодо яких проводився гарантійний ремонт
Уряд фіналізував зміни до правил бронювання, однак питання врахування працівників з іншими підставами для відстрочки залишається важливим для роботодавців. Раніше в проєкті змін ішлося про те, що таких працівників можуть виключити з розрахунку квоти бронювання, що зменшило б кількість доступних броней. За останнім повідомленням прем’єр-міністра, в ухваленій редакції їх продовжать враховувати в квоті. Оскільки текст постанови ще не оприлюднений, підприємствам варто стежити за офіційними змінами та бути готовими переглянути розрахунок ліміту бронювання
У Держбюджеті-2027 пропонують обмежити зарплати держслужбовців сумою 80 000 грн на місяць. Відповідну правку №1003 до законопроєкту має представляти та відстоювати народний депутат Данило Гетманцев. Водночас Бюджетний комітет підтримав правку про підвищення зарплат військовим. Остаточні рішення залежатимуть від подальшого розгляду законопроєкту №16000 у Верховній Раді
Запуск е-Акцизу перенесли з 1 листопада 2026 року на 1 липня 2027 року. До цієї дати бізнес матиме додатковий час для технічної підготовки, а електронна система працюватиме в тестовому режимі. Водночас виробникам, імпортерам і продавцям підакцизної продукції варто врахувати нові строки реєстрації в системі та підготуватися до переходу з паперових акцизних марок на електронне маркування
Законодавці планують 26.10.206 продовжити воєнний стан до 05:30 29 січня 2027. А отже час переглянути норму робочого часу. У статті ви знайдете таблиці із фінальними нормами робочого часу на 2026 рік. Користуйтеся оновленими показниками та фіксуйте їх у локальних документах
У разі зміни місцезнаходження юридичної особи, місця проживання ФОП або місця здійснення оптової торгівлі пальним зі зміною адміністративного району змінюється й порядок зарахування плати за ліцензію до місцевого бюджету. Куди саме сплачувати кошти, залежить від виду ліцензії та наявності місць оптової торгівлі пальним. Також суб’єкт господарювання має протягом 30 календарних днів подати заяву про внесення змін до відомостей у відповідному реєстрі ліцензіатів
Міноборони повідомляє, що планові технічні роботи в системах Мін’юсту завершено. У Резерв+ знову доступне оформлення відстрочок, пов’язаних із наявністю дітей, доглядом за близькими та статусом родини захисника чи захисниці
Окремі категорії працівників мають право на пільги під час надання відпусток: подовжену щорічну відпустку, додаткові оплачувані дні відпочинку або відпустку без збереження зарплати. Такі гарантії передбачені Законом України «Про відпустки» та залежать від статусу працівника, сімейних обставин і наявності дітей. Розглянемо, хто може скористатися пільгами та на яку тривалість відпустки має право
В Україні відновлюють конкурсні процедури для вступу на державну службу та службу в органах місцевого самоврядування. Законопроєкт №13478-1, ухвалений Верховною Радою у другому читанні 26 жовтня 2026 року, передбачає нові правила конкурсного відбору, запровадження внутрішніх конкурсів і обмеження строків перебування на посадах, на які призначили без конкурсу під час воєнного стану. Також змінюються строки подання документів, оприлюднення кадрових рішень і вимоги до професійного добору держслужбовців
Для закладів охорони здоров'я Закон №875 передбачає спеціальний норматив працевлаштування осіб з інвалідністю – 2%. Але чи означає це, що медзаклад із середньообліковою кількістю штатних працівників від 8 до 25 осіб за квартал може мати нульовий норматив?
Чи обов'язково подавати в податкову повідомлення про втрату та пошкодження документів, внаслідок воєнних дій ст. 44.5 ПКУ (через 5 днів, потім акт, висновки комісії через 10 днів). ТОВ на єдиному податку, без ПДВ, КВЕД 68.20. Чи можливо краще відновлювати документи без сповіщення податкової? Та якщо вже подали, то чи буде це на контролі податкової, з подальшою можливою перевіркою, після закінчення строків відновлення документів?
ФОП іде з декрету в декрет, за себе ЄСВ не сплачувала – користувалась пільгою. Проте 3 місяці перед відкриттям лікарняного та в місяць лікарняного ЄСВ було сплачено. Після надання заяви-розрахунку, ПФ відхилив її та надав відповідь, що місяці, в які ЄСВ було сплачено фондом як роботодавцем – виключаються із розрахунку, в тому числі й ті, де ФОП сплачувала внески за себе сама. Не можу зрозуміти, платити ЄСВ ФОПу за себе, чи ні, враховуються ці суми в розрахунок? Як діяти правильно?
Кабмін постановою від 23 жовтня 2026 року №1323 спростив механізм отримання та використання допомоги на енергонезалежність для ФОПів і малого бізнесу. Відтепер кошти перераховуватимуть не обов’язково на Дія.Картку, а на спеціальний поточний рахунок у банку за IBAN. Також скасовано перелік МСС-кодів, за якими дозволялося витрачати допомогу: оплатити енергообладнання, його монтаж, підключення чи налаштування можна буде безпосередньо з рахунку постачальнику або підряднику на підставі підтвердних документів. Водночас уточнено, які саме ФОПи та юридичні особи можуть отримати допомогу

Учасники бойових дій мають право на дострокову пенсію за віком: чоловіки – після досягнення 55 років за наявності щонайменше 25 років страхового стажу, жінки – з 50 років за стажу не менше 20 років. Таку пенсію можуть призначити незалежно від того, чи продовжує людина працювати або проходити військову службу. Також законодавство передбачає право на достроковий вихід на пенсію для окремих категорій членів сімей загиблих захисників

