


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Товарний облік для фізичних осіб-підприємців залишається важливим аспектом ведення бізнесу, особливо у сферах торгівлі та громадського харчування. Залежно від обраної системи оподаткування, виду товарів і форми розрахунків, вимоги до обліку можуть суттєво відрізнятися. Часто підприємці стикаються з неоднозначними ситуаціями, які потребують роз’яснень. Далі розглянемо практичні кейси, що допоможуть уникнути помилок у веденні товарного обліку
Докладно про вимоги, які передбачені для фізичних осіб-суб’єктів підприємницької діяльності в частині ведення товарного обліку, ми вже розповідали у статті «Товарний облік у ФОП».
Цього ж разу зосередимо увагу на розгляді практичних ситуацій.
Ситуація 1. ФОП (3 група, платник ПДВ) займається оптовою торгівлею промисловими товарами. Всі оплати покупці проводять лише на розрахунковий рахунок. Чи має такий ФОП вести облік товарних запасів?
Насамперед нагадаємо, що облік товарних запасів ведуть суб'єкти господарювання, які здійснюють розрахункові операції в готівковій та / або в безготівковій формі при продажу товарів у сфері торгівлі та громадського харчування. Це визначено у п. 12 ст. 3 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265) та у Порядку ведення обліку товарних запасів для фізичних осіб – підприємців, у тому числі платників єдиного податку, затвердженим наказом Мінфіну від 03.09.2021 №496 (далі – Порядок №496).
Зокрема, облік товарних запасів повинні вести ФОП, які здійснюють продаж товарів у сфері торгівлі та громадського харчування:
Тож ФОП (3 група, платник ПДВ) зобов’язаний вести облік товарних запасів незалежно від того, які товари він реалізує.
Чи звільняє безготівкова форма розрахунків за продані товари від обов’язку ведення товарного обліку?
На думку ДПС, ні. Про це було вказано в ЗІР, категорія 109.02:
…ФОП, у тому числі платники єдиного податку другої – четвертої груп, які здійснюють продаж товарів, визначених абзацом другим п. 12 ст. 3 Закону №265, зобов’язані вести облік всіх товарних запасів за Формою обліку з відображенням інформації про їх надходження та вибуття, незалежно від способу розрахунку за такі товари (готівковій та / або в безготівковій формі через установи банку).
Отже, навіть, якщо всі оплати надходять виключно на розрахунковий рахунок, це не звільняє ФОП від обов’язку вести облік товарних запасів, оскільки ключовими факторами у такому випадку є:
Тож слід врахувати ризики у цій ситуації і у разі необхідності звернутися до ДПС для отримання індивідуальної податкової консультації.
Ситуація 2. ФОП (2 група) продає через Інстаграм товари (зубні щітки, пасти) і при цьому має своє виробництво зубопротезних матеріалів (коронок тощо). Чи має він вести товарний облік як зубопротезних матеріалів, так і товарів?
ФОП, які реалізують лікарські засоби і вироби медичного призначення, мають вести облік товарних запасів відповідно до п. 12 ст. 3 Закону №265 та Порядку №496.
У абзаці другому частини першої статті 2 Закону України від 04.04.1996 №123/96-ВР «Про лікарські засоби» вказано:
Лікарський засіб – будь-яка речовина або комбінація речовин (одного або декількох АФІ та допоміжних речовин), що має властивості та призначена для лікування або профілактики захворювань у людей, чи будь-яка речовина або комбінація речовин (одного або декількох АФІ та допоміжних речовин), яка може бути призначена для запобігання вагітності, відновлення, корекції чи зміни фізіологічних функцій у людини шляхом здійснення фармакологічної, імунологічної або метаболічної дії або для встановлення медичного діагнозу.
Тож якщо ФОП здійснює продаж медичних товарів (зубні пасти, щітки тощо), то вести товарний облік обов'язково.
Ситуація 3. Чи є обов'язок ведення обліку товарних запасів у ФОП (3 група, 5%), який надає стоматологічні послуги, в процесі яких використовує лікарські засоби та вироби медичного призначення без чого надання таких послуг є неможливим?
Облік товарних запасів ведуть суб'єкти господарювання, які здійснюють розрахункові операції в готівковій та / або в безготівковій формі при продажу товарів у сфері торгівлі та громадського харчування (п. 12 ст. 3 Закону №265).
В ІПК від 31.03.2025 №1699/ІПК/99-00-07-03-01 ІПК ДПС пояснює:
Медична послуга – послідовно визначені дії або комплекс дій СГ у сфері охорони здоров'я, що мають свою вартість і які, як правило, включають в себе консультацію лікаря, обстеження, діагностику, лікування, хірургічну процедуру, реабілітацію, профілактичні заходи та інші медичні дії, що зазвичай передбачають використання лікарських засобів та / або виробів медичного призначення в єдиному циклі. За своєю природою медична послуга має самостійне значення, має бути ретельно спланована як за обсягом дій, так і пов'язаним з ними витрачанням лікарських засобів та виробів медичного призначення що передбачені медико-технологічною документацією.
На підставі цього ДПС робить висновок, що ФОП, який здійснює діяльність виключно з надання стоматологічних послуг, не зобов'язаний вести облік товарних запасів.
Ситуація 4. ФОП (2 група) здійснює продаж в мережі інтернет текстильних виробів, сумок та аксесуарів, продуктів для здорового харчування. Чи потрібно йому вести облік товарних запасів?
ФОП, який є платником єдиного податку 2 групи, має вести облік товарних запасів виключно у разі реалізації:
Оскільки товари, які реалізує ФОП, не відносяться до вказаних категорій товарів, то він не повинен вести товарний облік запасів у цій ситуації. Це підтверджує також ІПК ДПС від 08.10.2024 №4747/ІПК/99-00-07-03-01 ІПК.
Ситуація 5. ФОП (2 група) при реєстрації у 2024 році обрав серед іншого КВЕД 46.48 «Оптова торгівля годинниками та ювелірними виробами». Однак торгівлю такими товарами ФОП не веде. Чи потрібно у даному випадку виконувати вимоги Порядку №496 щодо ведення товарного обліку?
Вимоги Порядку №496 передбачають ведення обліку товарних запасів, якщо ФОП здійснює фактичну реалізацію товарів, вказаних у п. 12 ст. 3 Закону №256, до зокрема відносяться ювелірні та побутові виробів з дорогоцінних металів, дорогоцінного каміння тощо. Тобто за відсутності таких товарів у ФОП немає об’єкта для обліку. Тож немає підстав і для ведення товарного обліку. Наявність лише відповідного КВЕД не зобов’язує ФОП виконувати вимоги Порядку №496, якщо фактична діяльність за таким КВЕД не проводиться.
До такого ж висновку прийшла і ДПС в ІПК від 20.05.2024 №2781/ІПК/26-15-07-07-01-14:
«… у разі якщо фізична особа - підприємець є платником єдиного податку, не зареєстрований платником податку на додану вартість та не здійснює реалізацію категорії товарів, зазначеної у пункті 12 статті 3 Закону №265, то, як результат, на нього не поширюються вимоги Порядку №496».
Зверніть увагу! Якщо ФОП-платник єдиного податку здійснює реалізацію інших товарів, вказаних у п. 12 ст. 3 Закону №256 (технічно складних побутових товарів, зазначених у Переліку №231, та / або лікарських засобів і виробів медичного призначення), то товарний облік є обов’язковим
Розрахунок податків для ФОП 1-3 групи – зручний інструмент для підприємців, які працюють на спрощеній системі. Допоможемо легко розрахувати податкове навантаження у 2026 році, враховуючи очікуваний дохід
Читайте більше:
ФОП на єдиному податку змінив групу протягом року: заповнення декларації за 2026 рік + зразок
Мінімальне податкове зобов’язання для ФОП: правила та строки
Мінімальне податкове зобов’язання для ФОП на загальній системі: хто і як повинен сплачувати
Мінімальне податкове зобов’язання для ФОП-платника єдиного податку
Книга обліку доходів платника єдиного податку 2026
Шаблони і зразки документів:
Як правильно прописати в колективному договорі розмір оплати праці за першу половину місяця, якщо на підприємстві встановлено п'ятиденний робочий тиждень, а аванс виплачується пропорційно відпрацьованому часу за період з 1 по 15 число місяця відповідно до норми робочого часу? Також як виконати вимогу щодо встановлення мінімального розміру оплати праці за просту некваліфіковану працю, якщо цей показник може змінюватися і не завжди дорівнює мінімальній заробітній платі, щоб уникнути необхідності щоразу вносити зміни до колективного договору?
Чи може бути використано для обліку погодинної оплати праці з підсумованим обліком робочого часу водіїв – обліковий період три місяці, але не квартал, а серпень-жовтень, листопад-січень?
Українці, які працювали за кордоном, можуть врахувати іноземний страховий стаж під час оформлення пенсії, але правила залежать від країни. Для Польщі діє двостороння угода про соціальне забезпечення: страховий стаж двох держав може підсумовуватися для визначення права на пенсію, тоді як кожна країна виплачує пенсію за стаж, набутий на її території. Для Німеччини окремої ратифікованої пенсійної угоди з Україною немає, однак законодавство передбачає можливість зарахування підтверджених періодів роботи за кордоном для визначення права на українську пенсію за віком
Запис про роботу за сумісництвом вноситься роботодавцем за основним місцем роботи на підставі підтвердних документів. Також роз’яснено порядок внесення записів про звільнення та виправлення помилок у трудових книжках

30 вересня 2026 року є граничним строком сплати низки податкових зобов’язань за червень 2026 року для платників податків та зборів. Зокрема, цього дня завершується строк сплати ПДВ, ПДФО та військового збору з нарахованого, але не виплаченого доходу, а також земельного податку, орендної плати за землю, акцизного податку та рентної плати для окремих категорій платників. Для зручності платників кожен податок супроводжується окремою статтею-інструкцією із роз’ясненнями щодо бази оподаткування, ставок, строків сплати та відповідальності за порушення

Гранична сума готівкових розрахунків у розмірі 50 000 грн на день поширюється не лише на оплату товарів чи послуг. За роз’ясненням НБУ, обмеження стосується розрахунків фізичної особи з підприємством або ФОП за правочинами, предметом яких є матеріальні чи нематеріальні блага, що мають грошову оцінку. До таких операцій належать і внески фізичних осіб до статутного капіталу
Держпраці Дніпра продовжує надсилати роботодавцям листи-попередження, якщо звітність містить ознаки можливих порушень трудового законодавства. Найбільше таких листів стосується тривалих відпусток без збереження зарплати – 12 931, а ще 5 882 керівникам вказали на отримання зарплати нижче мінімальної. Підставою для таких звернень є інформація, яку ПФУ в обов’язковому порядку передає Держпраці. Розповідаємо, про які саме порушення трудового законодавства Пенсійний фонд повідомляє контролюючі органи
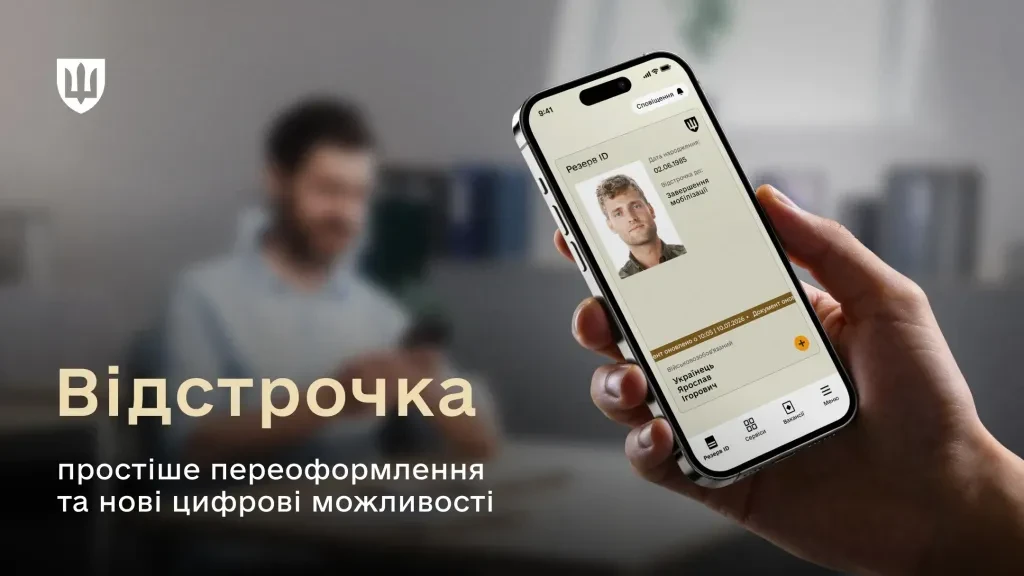
Військовозобов’язані, які вже мають чинну відстрочку, але отримали нову підставу для неї, можуть оновити свій статус через ЦНАП. Зокрема, це актуально для тих, хто мав відстрочку як студент, а після народження третьої дитини набув іншу підставу. Подати документи можна під час дії чинної відстрочки, а попередній статус продовжує діяти до ухвалення рішення щодо нової підстави. Водночас через ЦНАП не можна змінити відстрочку на бронювання або скасувати її – для цього передбачені окремі процедури
Державна податкова служба України розглянула звернення фізичної особи – підприємця щодо віднесення приладів для догляду за волоссям до переліку технічно складних побутових товарів (ТСБТ) та необхідності ведення обліку товарних запасів

ДПС попереджає підприємців та компанії про активізацію телефонних шахраїв, які представляються керівниками територіальних органів податкової служби. Під приводом «вирішення фінансових питань» зловмисники намагаються переконати платників перерахувати кошти на рахунки фізичних осіб. Податківці закликають не довіряти подібним дзвінкам, перевіряти отриману інформацію та в разі підозри на шахрайство звертатися до правоохоронців. Окремо ДПС нагадує про можливість повідомити про такі випадки через антикорупційний контакт-центр «Пульс»

Пенсійний фонд України модернізував сервіс замовлення паперових документів: тепер їх можна заздалегідь замовити онлайн та забрати в обраному сервісному центрі без додаткового запису на прийом. В одному запиті можна замовити одразу кілька документів, зокрема довідки ОК-5, ОК-7, відомості про трудову діяльність, витяги з реєстрів та документи про доходи чи страховий стаж. Забрати готові документи можна протягом 30 днів із дати створення заявки, а бажану дату отримання в сервісному центрі слід зазначати не раніше ніж через три робочі дні після подання запиту

Аби уникнути ЗЕД-пені, резидент повинен вчасно подати позов до суду або міжнародного арбітражу, і як тільки цей позов буде прийнято до розгляду – пеня тимчасово не нараховується. Усі інші обставини (включаючи банкрутство контрагента) не є підставами для зупинення строків

Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н