
🚨КВЕД-2027: що зміниться для Вашого бізнесу?
Коди NACE 2.1-UA оновлено 08.10.2026! Дізнайтеся, який новий код відповідатиме Вашому КВЕДу
У цій статті розглянемо, коли та за яких умов податківці визнають господарські операції нереальними. Також оглянемо судову практику з цього питання та з’ясуємо як можна зменшити ризики, що господарську операцію визнають нереальною
Цій проблемі вже більше 15 років і з’явилася вона тому, що податківці намагаються боротися з «тінню». Втім, оскільки до «тіні» дуже важко дотягнутися, страждають ті платники податків, які працюють, відповідно до чинного законодавства (так званий білий бізнес).
За ці роки, податківці перепробували різні назви для таких операцій, чи правочинів:
Але суть порушення завжди була одна й та сама:
«нереальна господарська операція, це – операція, яка відображена в бухгалтерському та податковому обліках, але яка реально не відбулася».
Наприклад, на практиці, на підприємстві працює лише один директор, який за допомогою Інтернету шукає постачальників та покупців та домовляється про поставку. При цьому, його фізична присутність в угоді не завжди є потрібною. Податківці цього не розуміють. Вони працюють в організації з чіткою структурою, тому на їхню думку, бізнес з продажу товарно-матеріальних цінностей (далі – ТМЦ) повинен мати не лише директора, а цілу низку працівників, щонайменше:
Чому податківці так вчепилися в нереальні господарські операції (далі – НГО)?
Якщо не вдаватися в юридичні тонкощі, то для цього є, щонайменше, є дві причини:
До речі, зупинення (блокування) податкових накладних офіційно було запроваджено для припинення використання НГО. Тому, кількість судових спорів щодо НГО зменшилася, але вони все ще є.
Податківці все ще користуються листом ДФС України від 16.05.2016 №16872/7/99-99-14-02-02-17, яким затверджені Методичні рекомендації з фіксування в актах перевірок результатів відпрацювання документально оформлених платниками податків нереальних господарських операцій з товарами.
Цей лист має лише рекомендаційний характер. Ба більше, в ньому є посилання на ст. 205 Кримінального кодексу України, яку відмінили ще у 2019 році!
Але податківці ще й досі користуються цим листом, як свого роду шпаргалкою. Тому, варто його прочитати, щоб знати на що можна очікувати під час перевірки.
Втім, зараз пропонуємо вашій увазі систематизацію ознак, які податківці, на практиці, вважають доказами НГО:
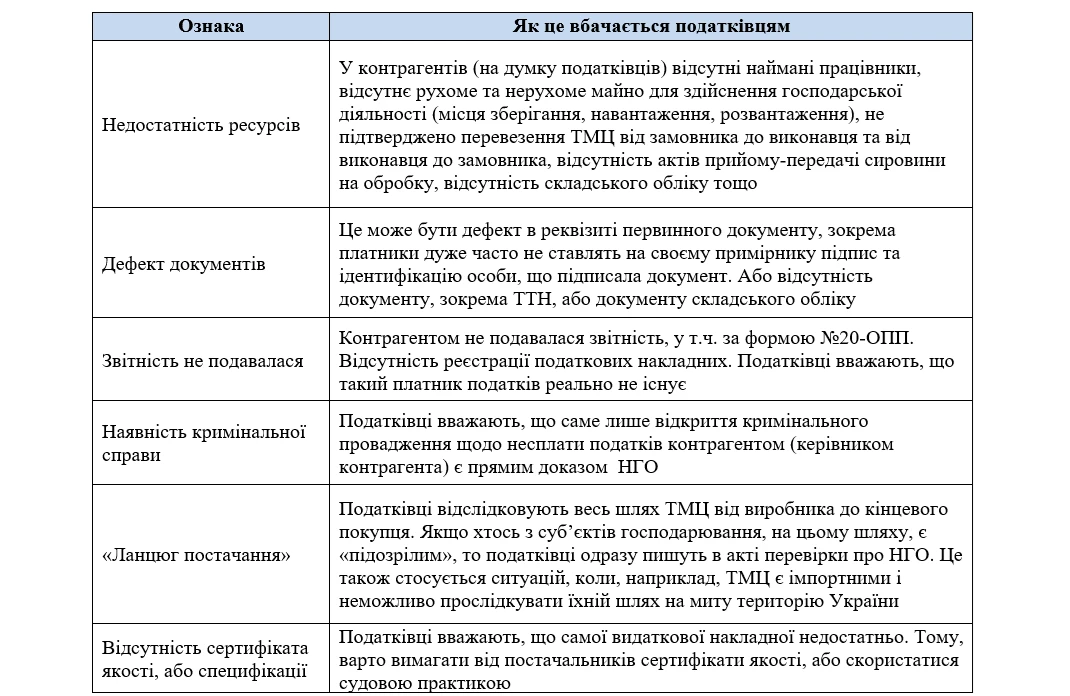
Якщо щодо платника податків ініційовано документальну (планову, або позапланову) перевірку, це може свідчити про те, що десь була здійснена господарська операція з контрагентом, щодо якого у податківців є сумніви щодо його чесності.
В таких випадках, потрібно перевірити всіх своїх контрагентів по доступних реєстрах (наскільки це можливо зробити, зважаючи на воєнний стан та постійні кібератаки). Взагалі, краще перевіряти контрагентів до укладення угоди.
Якщо виявили, що щодо контрагента є інформація, що свідчить про його підозрілість (наявна кримінальна справа, або в реєстрі є судові справи про те, що він нібито здійснював НГО), то подумайте про те, щоб подати уточнюючу декларацію за правилами ст. 50 Податкового кодексу України (далі – ПКУ).
Навіть, якщо ви на 200% знаєте, що ви здійснили реальну господарську операцію, зважте всі обставини справи. Адже, за приписами пп. 69.38 п. 69 підрозділу 10 розділу ХХ ПКУ, до припинення або скасування воєнного стану, у разі самостійного виправлення платником податків помилок (з дотриманням вимог ст. 50 ПКУ), що призвели до заниження податкового зобов’язання, такий платник звільняється від нарахування та сплати штрафних санкцій, передбачених п. 50.1 ПКУ. А після формування акту перевірки подати уточнюючу декларацію не вдасться. Так ви хоча б уникнете штрафу та податкового спору!
Податківці перевірятимуть всі первинні документи, як видаткові так і податкові накладні, товарно-транспортні накладні, платіжні інструкції, журнали в’їзду-виїзду автомобілів на територію платника податків, сертифікати, складський облік, тощо. А також бухгалтерські проведення та оборотні відомості.
Особливу увагу в таких випадках податківці приділяють моменту: чи заплачено за товар / послуги (якщо немає сплати, податківці вважають, що має місце НГО).
В першу чергу, варто пам’ятати, що відповідно до ч. 5 ст. 13 Закону України від 02.06.2016 №1402-VIII «Про судоустрій і статус суддів» висновки щодо застосування норм права, викладені у постановах Верховного Суду (далі – ВС), є обов’язковими для всіх суб’єктів владних повноважень, які застосовують у своїй діяльності нормативно-правовий акт, що містить відповідну норму права. Тому, потрібно керуватися саме практикою ВС.
Судова практика з цього питання є різною:
Зосередимося на позитивній для платників судовій практиці. Наприклад, ВС у постанові від 30.10.2025 у справі №380/27500/23 вказав на таке:
Крім того, відповідно до сталої та послідовної практики Верховного Суду, норми податкового законодавства не ставлять у залежність право платника податків на врахування витрат при визначенні оподатковуваного прибутку та на податковий кредит від дотримання податкової дисципліни його контрагентом, якщо цей платник мав реальні витрати у зв`язку з фактичним придбанням товарів (робіт, послуг), призначених для використання у його господарській діяльності. Одне тільки порушення постачальником товару (робіт, послуг) вимог податкового законодавства не може бути підставою для висновку про порушення іншим платником податків - покупцем товару (робіт, послуг) вимог закону щодо формування податкового кредиту та обліку витрат за умови, якщо судом не встановлено фактів, які свідчать про його обізнаність щодо протиправної податкової поведінки контрагента та про злагодженість дій між ними.
166. За умови подання платником податків усіх належним чином оформлених документів, передбачених податковим законодавством, дані податкового обліку вважаються сформованими правомірно (обґрунтовано), якщо контролюючий орган не доведе зворотне.
У постанові від 28.02.2025 у справі №803/1564/17 ВС вказав:
… судами попередніх інстанцій обґрунтовано не взято до уваги посилання контролюючого органу на необхідність надання позивачем сертифікату якості на придбану продукцію, оскільки останній не є документами бухгалтерського чи податкового обліку, а є лише документом, що посвідчує якість товару, а не факт проведення господарської операції, а тому його відсутність не є беззаперечною підставою для висновку про нереальність господарських операцій.
Крім цього, слід зазначити, що як наголошено в постанові Верховного Суду від 17.01.2023 у справі №160/5341/20 сертифікати якості чи відповідності є товаросупровідними документами, надаються, як правило, на вимогу покупця, та у податковому/бухгалтерському обліку не відображаються, оскільки фактично не містять достатньої і необхідної інформації про господарську операцію з поставки.
А у постанові від 22.11.2024 у справі №300/5023/23 ВС знову підтвердив свою правову позицію, за якою:
З приводу посилань відповідача на відсутність у позивача документів на перевезення / переміщення (товарно-транспортні накладні) ТМЦ, <…> суд зазначає, що за умовами договорів перевезення ТМЦ від замовника до виконавця та від виконавця до замовника покладено на замовника, тобто на фізичних осіб - підприємців, а не на позивача, крім того, товарно-транспортні накладні надавались до перевірки та наявні в матеріалах справи. Покликання відповідача на те, що згідно технічних характеристик транспортних засобів, які зазначені в товарно-транспортних накладних, перевезення продукції у зазначених об`ємах неможлива, Суд не приймає до уваги, з огляду на те, що жодних доказів дійсних технічних характеристик жодного з транспортних засобів, які були зазначені в ТТН, відповідачем не надано, матеріали справи таких не містять.
У постанові від 11.05.2026 у справі №460/15443/24 ВС вказав на таке:
Порушення певними постачальниками товару (робіт, послуг) у ланцюгу постачання вимог податкового законодавства чи правил ведення господарської діяльності не може бути підставою для висновку про порушення покупцем товару (робіт, послуг) вимог закону щодо формування об`єкта оподаткування податком на прибуток, витрат та податкового кредиту, тому платник податків (покупець товарів (робіт, послуг) не повинен зазнавати негативних наслідків, зокрема у вигляді позбавлення права на формування витрат та податкового кредиту, за можливу неправомірну діяльність його контрагентів за умови, якщо судом не встановлено фактів, які свідчать про обізнаність платника податків щодо такої поведінки контрагентів та злагодженість дій між ними
Разом із тим, ВС постійно наголошує, що платники податків повинні бути обачними. Так, у постанові від 28.03.2024 у справі №120/7614/22 ВС наголошує, що:
Належна податкова обачність і добросовісність платника податків є законною передумовою отримання податкової вигоди, з якої випливає, що сумлінним платникам податку необхідно подбати про підготовку доказової бази. <…> Свідченням належної податкової обачності є не лише подання стандартного переліку документів, але й обґрунтування мотивів вибору постачальника та пояснення обставин укладення та виконання договору з контрагентом з урахуванням звичаїв ділового обороту у відповідній сфері.
Зверніть увагу, що ВС у постанові від 14.04.2026 у справі №520/525/20 вказав на таке:
…за усталеною практикою Верховного Суду, сама по собі наявність або відсутність окремих документів, а так само помилки у їх оформленні не є підставою для висновку про відсутність господарської операції, якщо з інших даних вбачається, що фактичний рух активів або зміни у власному капіталі чи зобов`язаннях платника податків у зв`язку з його господарською діяльністю мали місце
Читайте більше:
Оскарження податкового повідомлення-рішення: види
Виплати ФОПам у 4ДФ: позиція Верховного Суду та ДПС
Процедура понад усе: новий акцент ВС у податкових спорах щодо анулювання єдиного податку
Неустойка, застава, гарантія: як працюють способи забезпечення зобов’язань у договорах
ЦПД з головним бухгалтером: коли договір визнають трудовим і які штрафи загрожують
Під час заповнення декларації з плати за землю можуть виникати розбіжності між сумою орендної плати, визначеною за умовами договору, та сумою, яку система автоматично розраховує з урахуванням площі ділянки й нормативної грошової оцінки. ДПС роз’яснила, яку суму слід відображати в декларації та на які норми ПКУ орієнтуватися
Реєстрація податкових накладних та розрахунків коригування є обов’язковою для всіх постачальників послуг чи товарів, на які нараховують ПДВ. Порушення цього обов’язку загрожує штрафними санкціями. Крім того, саме зареєстрована ПН є підставою для отримання податкового кредиту – суми, на яку платник ПДВ має можливість зменшити податкове навантаження. Розглянемо порядок та строки реєстрації ПН/РК, відповідальність за їх недотримання
У разі смерті ФОП, оголошення її померлою або визнання безвісно відсутньою зняття з податкового обліку відбувається на підставі відомостей з ЄДР про державну реєстрацію припинення підприємницької діяльності. Датою зняття з обліку є дата отримання контролюючим органом відповідних відомостей з ЄДР. Якщо запис про припинення ще не внесено, але податківці отримали від спадкоємців копію свідоцтва про смерть, вони передають її державному реєстратору для вжиття необхідних заходів. Водночас податкові зобов’язання та борг померлого ФОП можуть перейти до спадкоємців – у межах вартості успадкованого майна та пропорційно їхній частці у спадщині
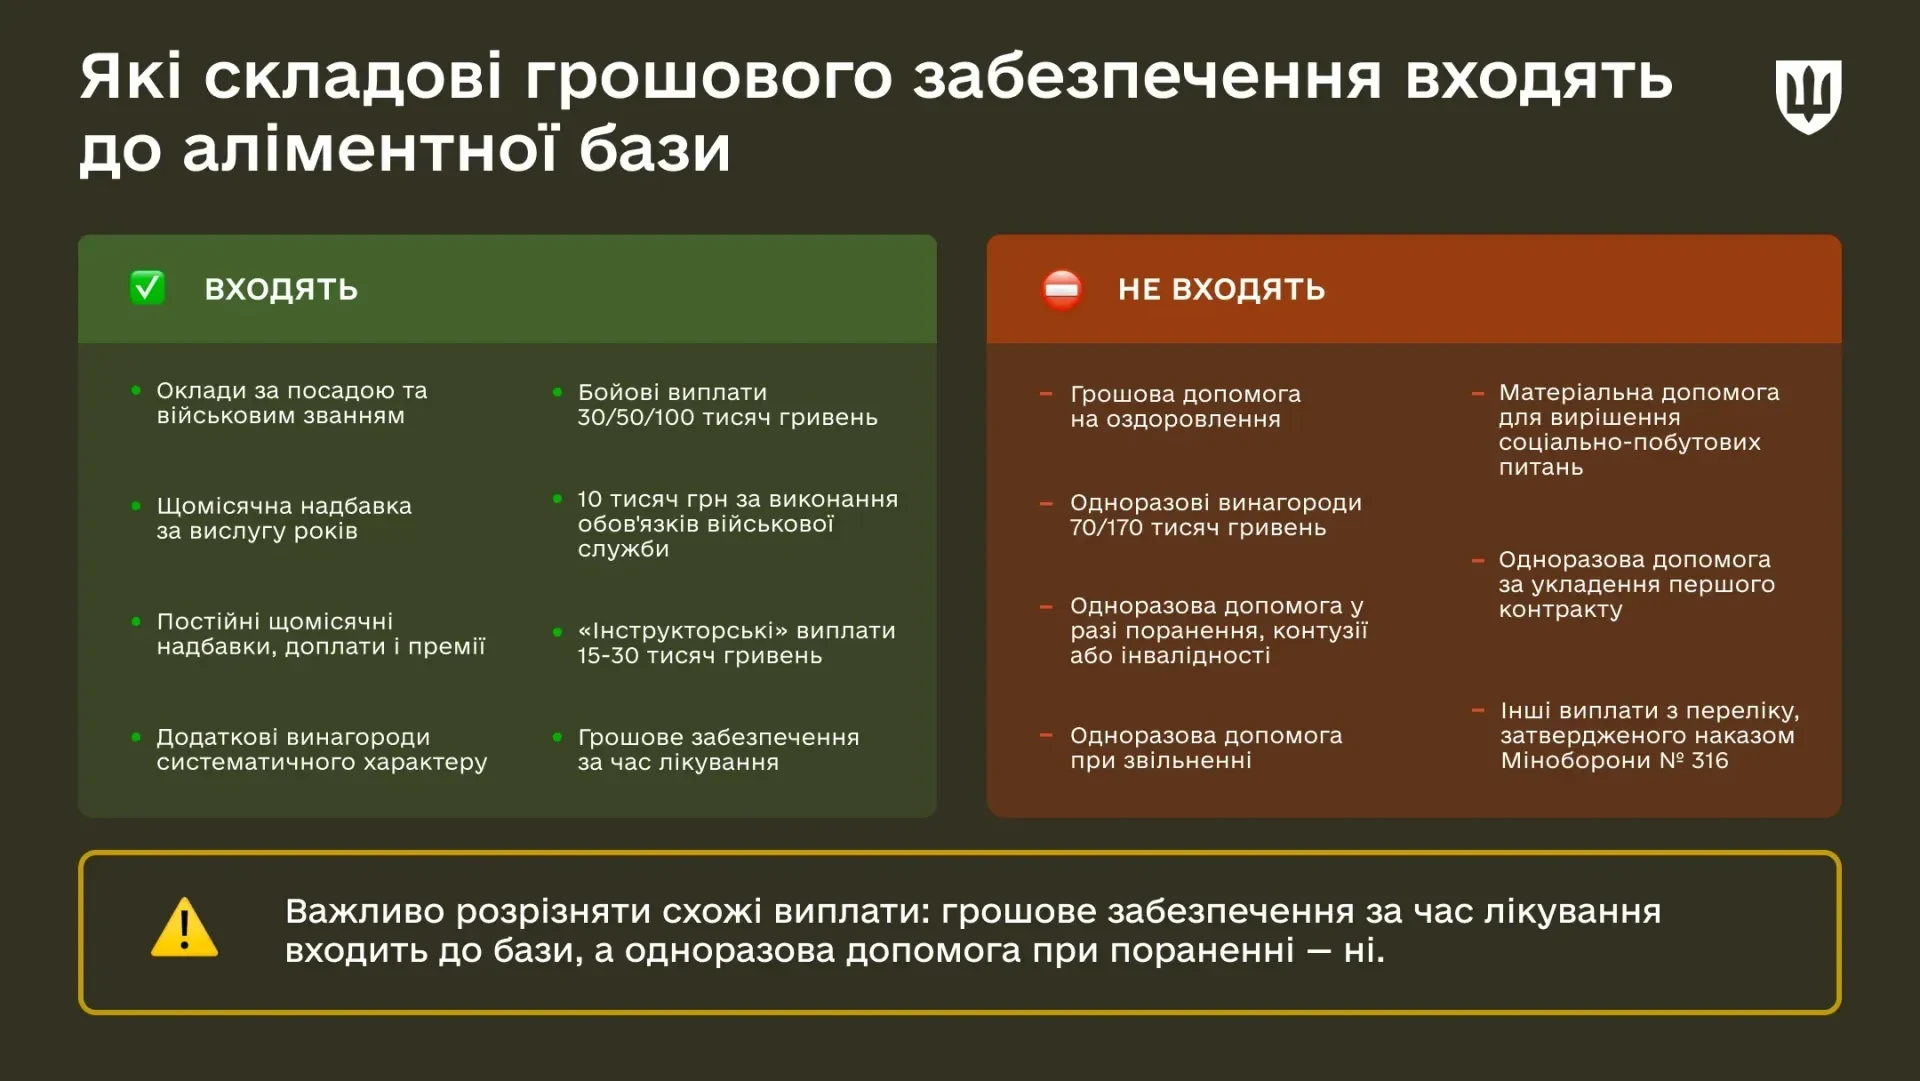
Аліменти з військовослужбовців утримують із більшості видів грошового забезпечення, зокрема посадового окладу, надбавок, премій і регулярних додаткових винагород. Це стосується й бойових виплат, тоді як окремі одноразові та цільові допомоги до аліментної бази не включаються. Міноборони роз’яснило, з яких саме виплат стягуються аліменти, як визначається їхній розмір залежно від кількості дітей та які є способи оформити утримання без звернення до суду
Кабмін оновив порядок оцінювання повсякденного функціонування особи, за результатами якого встановлюють інвалідність. Зміни охоплюють строки встановлення інвалідності, умови її безстрокового визначення, порядок повторного оцінювання та оскарження рішень експертних команд. Також розширено можливості заочного оцінювання, проходження процедури за місцем лікування, використання телемедицини та підтримки осіб під час оцінювання. Розглянемо 18 ключових нововведень, які варто знати пацієнтам, лікарям і експертним командам

Родинні зв'язки не звільняють ФОП від обов'язку оформлювати трудові відносини. Якщо члени сім'ї фактично працюють продавцями чи виконують іншу постійну роботу, їх необхідно офіційно працевлаштувати. Інакше підприємцю можуть загрожувати попередження, штрафи та адміністративна відповідальність
Пошкодження або знищення майна внаслідок бойових дій може унеможливити своєчасне виконання податкових обов’язків, зокрема щодо складання та реєстрації акцизних накладних і подання електронних документів. У таких випадках платник може скористатися правилами, передбаченими пп. 69.1 підрозд. 10 розд. ХХ ПКУ, але за умови належного документального підтвердження неможливості виконання обов’язків. Важливо довести не лише факт пошкодження чи знищення майна, а й те, як саме ці обставини завадили виконати конкретний податковий обов’язок
Зміна групи єдиного податку – звична практика для багатьох ФОП. Але саме на цьому моменті підприємці найчастіше й помиляються: не враховують усі нюанси переходу та звітування. І як наслідок – виникають штрафи, уточнення та зайві нерви. У цій статті розберемо ключові моменти та типові помилки при переході, як правильно заповнити декларацію у 2026 році у разі зміни групи протягом року та наведемо зразок заповнення

ФОП з 01.07.2026 перейшов з 3 групи ЄП на 2 групу. Подана декларація по єдиному податку за півріччя 2026 року як для ФОП 3 групи. Чи потрібно подавати цю декларацію за 9 місяців 2026 наростаючим підсумком? Чи тепер тільки річну декларацію подавати?

У Верховній Раді зареєстровано постанову про перегляд обмежень на роботу бізнесу під час жовтого рівня повітряної загрози. Документ зобов’язує Кабмін протягом трьох календарних днів переглянути правила, зокрема дозволити підприємствам працювати без облаштування укриттів за умови добровільної письмової згоди працівників. Водночас кожен працівник матиме право будь-коли припинити роботу та перейти до укриття, а роботодавці повинні й надалі забезпечувати оповіщення, інструктажі та заходи безпеки
Повернення помилково або надмірно сплачених коштів до бюджету – поширена ситуація для перевізників та інших суб’єктів господарювання. Укртрансбезпека нагадує, що для отримання коштів необхідно подати правильно оформлену заяву та підтвердні документи. Важливо дотриматися встановленої структури заяви й подати її або поштою, або в електронному вигляді з накладанням КЕП

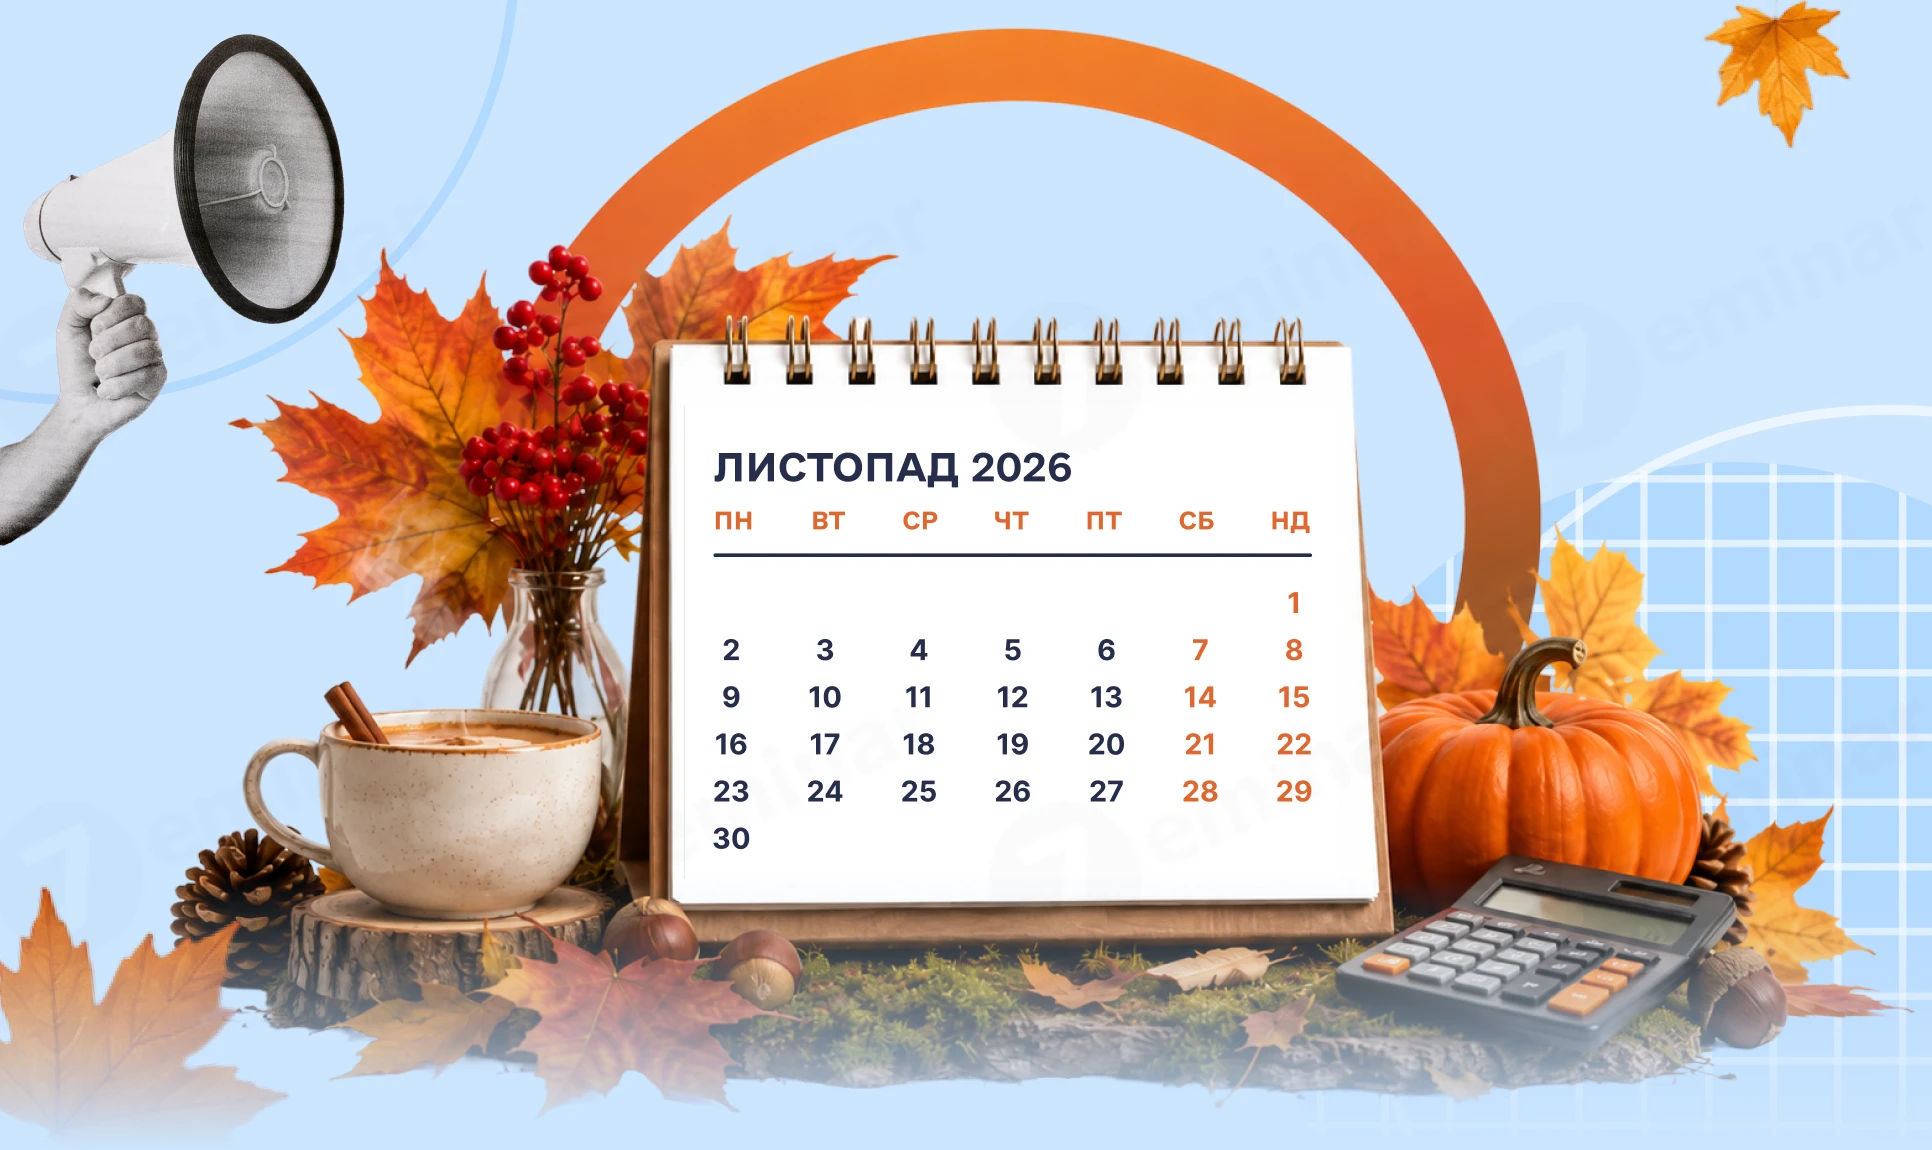
Нові рахунки для акцизу, три звіти щодо працевлаштування осіб з інвалідністю, декларація з прибутку за новою формою, дедлайни для ПФУ, ТЦК і Держпраці, зміни для ФОП, субсидій, перевізників та медоглядів. У листопаді бухгалтеру й роботодавцю доведеться стежити одразу за десятками дат: 1, 5, 9, 13, 14, 18, 19, 20 і 30 листопада, а також за дедлайном до 1 грудня. Зібрали головне в одному матеріалі – що зміниться, що потрібно подати, сплатити або перевірити та які строки не можна пропустити
Кабінет Міністрів України затвердив постанову від 28 жовтня 2026 №1335, якою вніс важливі зміни до Порядку ведення Єдиного реєстру податкових накладних (ЄРПН) та Порядку ведення Єдиного реєстру акцизних накладних (ЄРАН). Нововведення узгоджують роботу реєстрів із Законом України «Про публічні електронні реєстри» та оптимізують їхню технічну взаємодію з іншими держсистемами
Платники податків можуть не нараховувати та не сплачувати земельний податок і орендну плату за земельні ділянки державної та комунальної власності, розташовані на територіях активних бойових дій або тимчасово окупованих територіях. Водночас право на пільгу залежить від категорії території та дат початку і завершення бойових дій чи окупації, зазначених у відповідному Переліку. Розглянемо, якими нормативними актами затверджено Перелік, які території дають право на пільгу та за який період плата за землю не нараховується
У 2026 році продовжує діяти звільнення від плати за землю за ділянки, на яких розташовувалася житлова або нежитлова нерухомість, знищена внаслідок російської збройної агресії. Відповідні зміни передбачає Закон №4903-IX, який набрав чинності 23 жовтня 2026 року. Звільнення застосовується за умови внесення відомостей про знищене майно та земельну ділянку до відповідного Державного реєстру. Розглянемо, на який період і площу ділянок поширюється пільга та як скоригувати вже задекларовані зобов’язання за 2026 рік
Граничними днями для реєстрації ПН та РК за першу та другу половину жовтня 2026 року будуть 5 (четвер) та 18 (середа) листопада. У ці дні реєструйте ПН / РК протягом усього дня