
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam
Ситуація стосується класичного кейсу для українського геймдеву: двоє ФОПів об’єднуються за договором про спільну діяльність (без створення юридичної особи), але через технічні особливості платформи Steam усі виплати надходять на рахунок лише Учасника 1, який згодом перераховує 50% доходу Учаснику 2.
Якщо кошти, отримані від здійснення зовнішньоекономічної діяльності перераховуються платформою Steam на рахунок, відкритий у банківській установі в Україні для здійснення підприємницької діяльності (впродовж звітного періоду, але не пізніше річного податкового (звітного) періоду), то такі кошти включаються до доходу ФОП – платника єдиного податку та оподатковуються у порядку, визначеному гл. 1 р. XIV Податкового кодексу України (далі – ПКУ).
При цьому частина доходу, отримана ФОП – платником єдиного податку як учасником спільного договору, який перебуває на обліку в контролюючому органі, включається до доходу такого платника єдиного податку згідно з п.п. 1 п. 292.1 ПКУ.
Якщо договір про спільну діяльність не обліковується в контролюючих органах і кожен учасник такого договору перебуває на обліку в контролюючих органах, то такі учасники договору виконують обов’язки платників податків самостійно. У цьому випадку учасник спільного договору ФОП – платник єдиного податку повинен враховувати дохід від здійснення діяльності за договором про спільну діяльність у загальному порядку разом з результатами діяльності від провадження власної господарської діяльності
До доходу, який відображається у податковій декларації платника єдиного податку – ФОП включається:
Ведення витрат ФОП – платником єдиного податку, який не є платником ПДВ не передбачено
Усі вартісні показники, що включаються до доходу ФОП, відображаються у національній валюті України:
ДПС нагадує, що попри скасування паперових Книг обліку (наказ Мінфіну від 26.11.2020 №728), у ФОПів зберігається обов'язок вести облік доходів у довільній формі (паперовій чи електронній: таблиці Excel, Word тощо) та формувати показники податкової звітності виключно на підставі первинних документів (п. 44.1 ПКУ).
Дохід у вигляді платежів за договором про спільну діяльність, отриманий на поточний рахунок та / або готівкою, відображається у повному обсязі в обліку доходів та витрат, який ведеться у довільній формі, як:
Джерело: ІПК від 27.10.2026 №6298/ІПК/99-00-24-03-03 ІПК
Читайте більше:
Спільна діяльність ФОПів: законно та без ризиків для ДПС
Спільна діяльність підприємств без створення юрособи: облік та оподаткування
Спільна діяльність і ПДВ: коли виникає податок
Два ФОП працюють в одному офісі: чи є ризик дроблення бізнесу та як оформити співпрацю
Дроблення бізнесу по-новому: чому сьогодні під підозрою може опинитися навіть законна мережа ФОПів
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?
Жовтий рівень повітряної загрози не означає, що бізнес може працювати без додаткових вимог до безпеки. До 4 грудня 2026 року суб’єкти господарювання мають облаштувати безпечний простір або забезпечити відповідні умови роботи. Розбираємо, хто може перевірити приміщення та який технічний висновок потрібен роботодавцю
4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт №10225-д про легалізацію ринку віртуальних активів в Україні. Документ передбачає запровадження правил роботи криптобірж, визначення повноважень регуляторів, захист інвесторів та врегулювання оподаткування операцій із криптовалютою. Якщо Рада підтримає законопроєкт, в Україні можуть з’явитися нові правила функціонування крипторинку

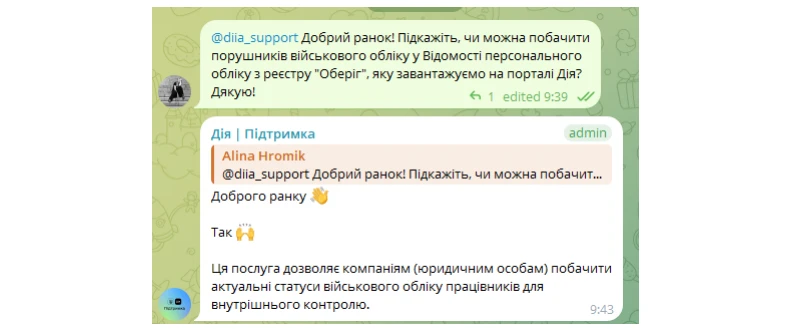
У «Дії» можна сформувати Відомість персонального військового обліку на підставі даних реєстру «Оберіг» і перевірити військово-облікові статуси працівників. Однак інформація про порушення та перебування в розшуку може змінюватися: зникати й повторно з’являтися в реєстрі. Чому роботодавцям важливо регулярно перевіряти дані військового обліку та що робити, якщо у Відомості виявили працівника з порушеннями? Розбираємося, як це може вплинути на бронювання
Чи справді юрособа повинна щоразу вимагати від ФОПа копію витягу з ЄДР, витяг із Реєстру платників єдиного податку, а заодно паспорт, ІПН і ще пів папки документів? З’ясуємо, чи справді закон вимагає від юрособи отримувати весь цей комплект? Чи можна самостійно перевірити підприємця в державних реєстрах? Чи достатньо електронного витягу? І головне: чи однакові вимоги до документів, якщо підприємство купує у ФОП товар, замовляє послуги або роботи?
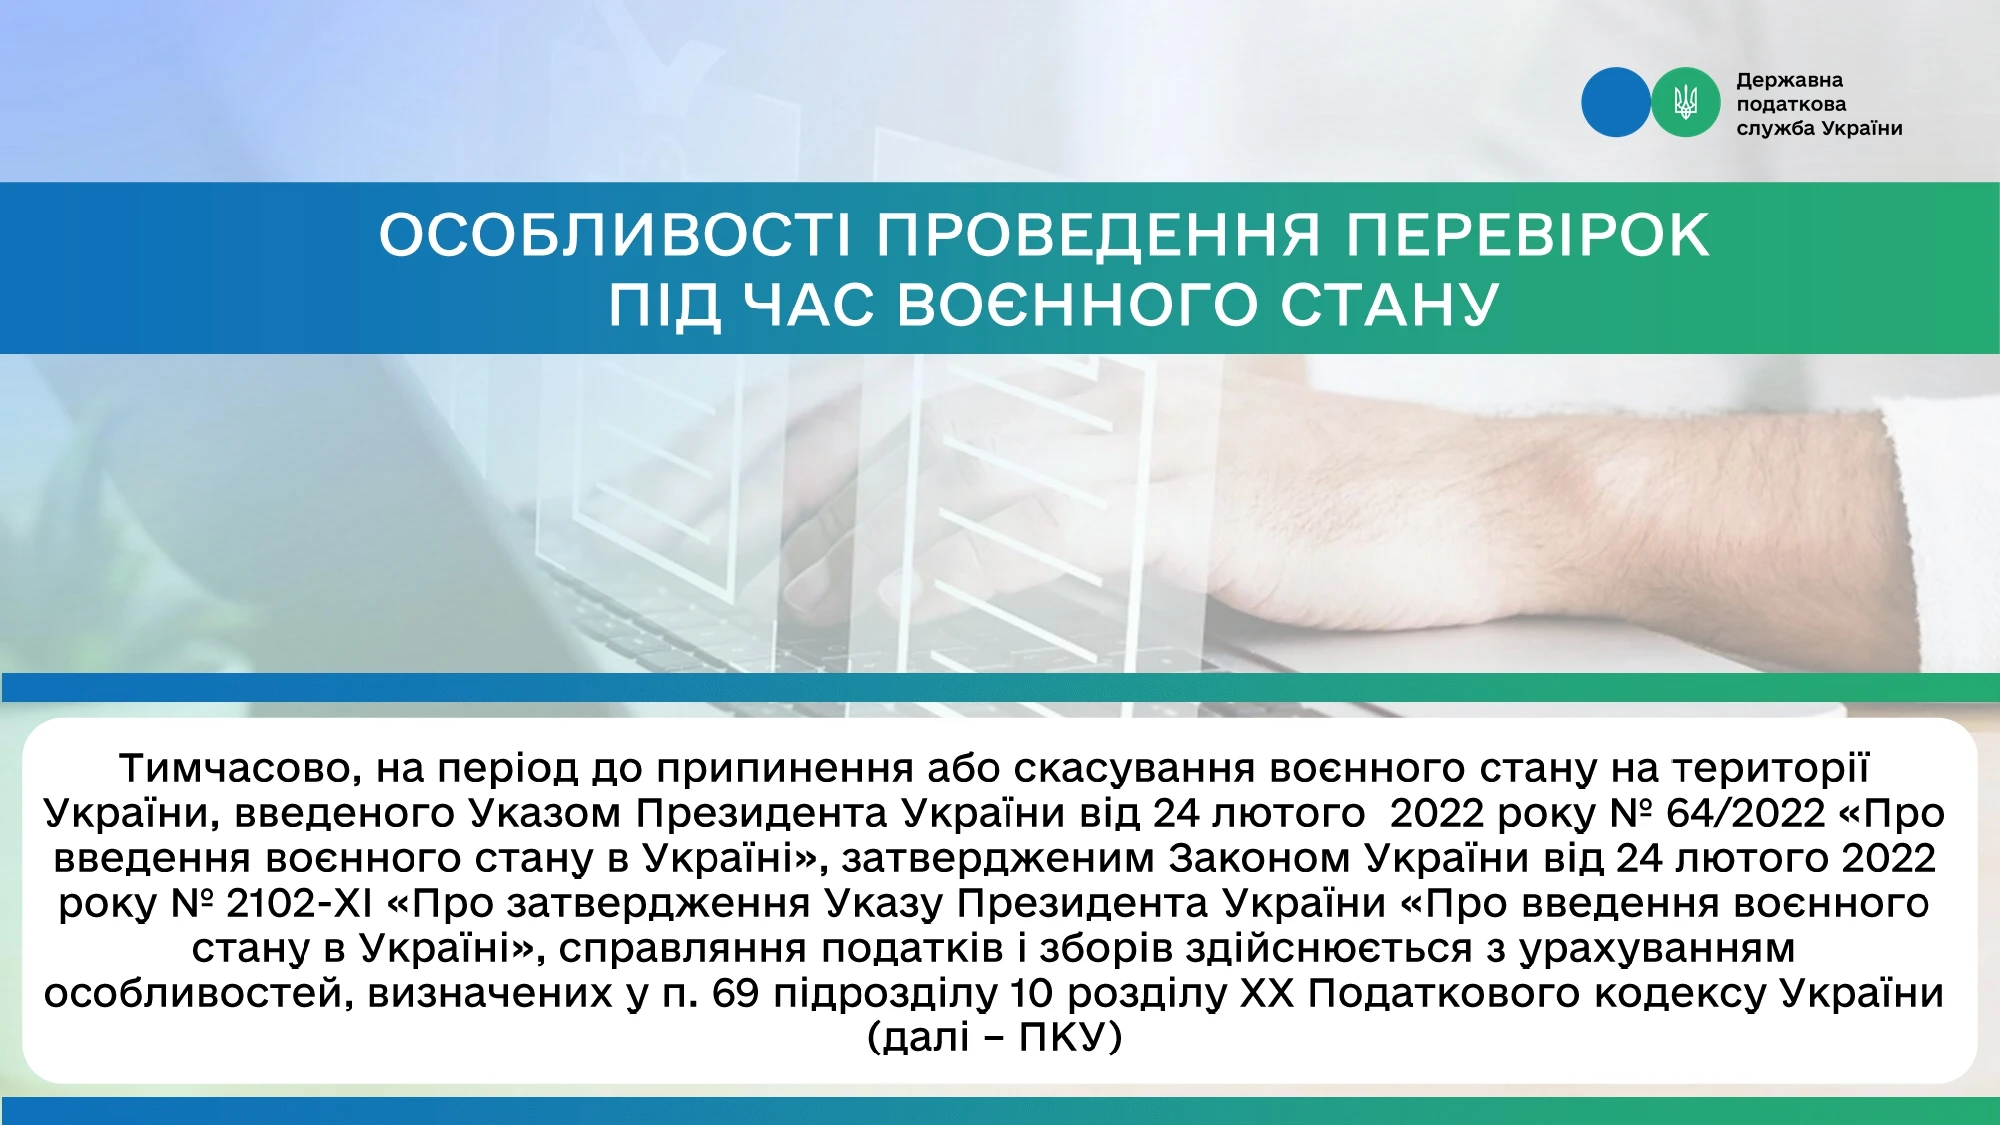
Воєнний стан не скасовує документальні та фактичні перевірки, але встановлює важливу умову для їх проведення – безпеку. Податківці можуть проводити перевірку лише за наявності безпечного доступу до територій, приміщень, документів та іншої необхідної інформації, а також можливості провести інвентаризацію майна, товарів і коштів. Про ці та інші особливості проведення перевірок під час воєнного стану в інфографіці від ДПС
Як роботодавцю виплатити зарплату продукцією або товарами? Розбираємо умови натуральної оплати праці, обмеження у 30%, заборонені види продукції, документальне оформлення та оподаткування ПДФО, військовим збором, ЄСВ і ПДВ. Пояснюємо, чим відрізняється виплата зарплати натурою від продажу продукції працівникам у рахунок зарплати
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Чи актуальний Порядок №1393 про медогляди для працівників міських рад (зокрема, чергових, які працюють позмінно у нічний час)? Чи потрібно цим працівникам проходити медогляд у 2027 році?
Бронювання працівників від мобілізації має бути офіційно оформлене, тому усних запевнень роботодавця недостатньо. Розглянемо, як перевірити бронювання в «Резерв+», хто може отримати бронь та які обмеження діють у 2026 році
Держспецзв’язку вкотре оновила перелік програмного забезпечення та комунікаційного обладнання, забороненого до використання в Україні. Після оновлень від 3 листопада 2026 року до списку додано нові російські програмні продукти та розробників, а загальна кількість заборонених позицій уже досягла 2637. Роботодавцям, державним органам і підприємствам варто перевірити, чи не використовують вони програмне забезпечення, яке потрапило до оновленого переліку. Використання підсанкційного ПЗ може призвести до обов'язкової його заміни, а за невиконання припису – до адміністративної відповідальності