ММ
Експерт
Марія МорарКонсультант з питань бухгалтерського обліку, аудиту та оподаткування, сертифікований бухгалтер-практик САР


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Специфіка обліку спільної діяльності без створення юрособи традиційно викликає чимало запитань у бухгалтерської спільноти. У даній статті розглянемо порядок бухгалтерського обліку спільної діяльності з об’єднанням вкладів (простого товариства), порядок реєстрації таких договорів спільної діяльності в ДПС, а також обов’язки в частині оподаткування спільної діяльності. Стаття буде корисною для бухгалтерів підприємств усіх форм власності та приватних ФОП, які планують або здійснюють спільну діяльність на основі простого товариства
У попередній статті нами було розглянуто дві форми спільної діяльності, які передбачені главою 77 Цивільного кодексу України (далі – ЦКУ): з об’єднанням вкладів та без об’єднання вкладів.
Спільна діяльність БЕЗ об’єднання вкладів не створює жодних специфічних обов’язків для учасників в частині бухгалтерського обліку спільної діяльності та в частині оподаткування спільної діяльності.
Такі обов’язки виникають лише для спільної діяльності з об’єднанням вкладів (простого товариства). Давайте їх розглянемо.
Відповідно до ст. 1134 ЦКУ ведення бухгалтерського обліку спільного майна учасників може бути доручено ними одному з учасників – оператору спільної діяльності.
Бухгалтерський облік спільної діяльності за договорами простого товариства здійснюється у відповідності до вимог:
АБО
Так, зокрема положеннями НП(С)БО 12, для учасників та оператора спільної діяльності, передбачено в т.ч. наступне:
Оператор спільної діяльності:
Не визнається доходами учасника компенсація, отримана в погашення зобов'язань, взятих учасником для здійснення спільної діяльності
Методологія бухгалтерського обліку спільної діяльності регламентується Методрекомендаціями №1873. Нижче наведено основні правила обліку спільної діяльності у оператора спільної діяльності та її учасників:
1. Організація процесу та відокремленість обліку спільної діяльності
2. Відображення вкладів учасників (формування пулу активів)
Усі активи, які учасники передають у спільну діяльність як вклади, фіксуються оператором в окремому балансі за погодженою вартістю. Бухгалтерські проведення залежать від строку дії договору:
3. Відображення передачі вкладів (у формі активів) в обліку учасників
Передача учасником активів як вкладу у спільну діяльність відображається в їхньому бухгалтерському обліку наступними проведеннями (в т.ч. із врахуванням строку дії договору):
4. Амортизація основних засобів та/або нематеріальних активів спільної діяльності
Залежно від того, як використовуються основні засоби та нематеріальні активи у спільній діяльності встановлено наступне:
Методику розподілу рекомендується прописати в договорі спільної діяльності та в обліковій політиці (або окремому нормативному документі по підприємству) учасника
3. Амортизація об'єктів, права користування якими передано у спільну діяльність, відображається в бухгалтерському обліку учасника та враховується при визначенні результатів його власної господарської діяльності.
ОДНАК якщо договір про спільну діяльність укладено на невизначений строк, то право користування майном як нематеріальний актив в спільній діяльності не амортизується, оскільки прирівнюється до нематеріальних активів з невизначеним строком корисного використання
5. Накопичення доходів, витрат та фінансовий результат спільної діяльності
Усі господарські операції в процесі спільної діяльності (продаж товарів, нарахування зарплати персоналу спільної діяльності, амортизація спільного майна) відображаються оператором виключно в межах окремого обліку.
6. Інші положення
Пунктом 64.6 Податкового кодексу України (далі – ПКУ) встановлено, що на обліку у контролюючих органах повинні перебувати договори про спільну діяльність на території України без створення юридичних осіб, на які поширюються особливості податкового обліку та оподаткування діяльності за такими договорами, визначені ПКУ.
У контролюючих органах не обліковуються договори про спільну діяльність, на які не поширюються особливості податкового обліку та оподаткування спільної діяльності, визначені ПКУ. Кожен учасник таких договорів перебуває на обліку у контролюючих органах та виконує обов’язки платника податків самостійно
Узяття на облік договору про спільну діяльність здійснюється відповідно до Наказу Мінфіну від 09.12.2011 №1588, яким затверджено «Порядок обліку платників податків і зборів» (далі – Порядок №1588).
Згідно з п. 3.6 Порядку №1588 на обліку в контролюючих органах перебувають договори про спільну діяльність на території України без створення юридичних осіб, за якими уповноважені особи під час виконання договорів є платниками:
ПДВ
Відповідно до пп. 4 ст. 180.1 ПКУ платником ПДВ є особа, яка веде облік результатів діяльності за договором про спільну діяльність без утворення юридичної особи (уповноважена особа).
Статтями 181 та 182 ПКУ встановлено умови для реєстрації особи платником ПДВ в обов’язковому порядку та за добровільним рішенням.
Згідно з чинним законодавством договір про спільну діяльність підлягає обов’язковій реєстрації платником ПДВ з одночасним взяттям на облік у контролюючих органах у разі якщо загальна сума від здійснення операцій з постачання товарів/послуг (пов’язаних із виконанням договору про спільну діяльність), що підлягають оподаткуванню згідно з розд. V ПКУ, перевищує суму в 1000000 грн (без урахування податку на додану вартість), і за умови подання заяви для реєстрації платником ПДВ та заяви для взяття на облік.
Якщо ж обсяги оподатковуваних податком на додану вартість операцій відсутні або є меншими від суми в 1000000 грн, реєстрація платником ПДВ та взяття на облік договору про спільну діяльність у контролюючих органах здійснюються добровільно за умови подання зазначених заяв.
Згідно з пп. 14.1.139 ПКУ для цілей оподаткування дві чи більше особи, які здійснюють спільну діяльність без утворення юридичної особи, вважаються окремою особою у межах такої діяльності.
Облік результатів спільної діяльності ведеться платником ПДВ, уповноваженим на це іншими сторонами згідно з умовами договору, окремо від обліку господарських результатів такого платника ПДВ.
Для цілей оподаткування господарські відносини між учасниками спільної діяльності прирівнюються до відносин на основі окремих цивільно-правових договорів.
Взяття на облік договору про спільну діяльність здійснюється шляхом додаткового взяття на облік учасника договору про спільну діяльність як платника податків – відповідального за утримання та внесення податків до бюджету під час виконання договору.
У разі обов’язкової реєстрації особи як платника ПДВ реєстраційна заява подається до контролюючого органу не пізніше 10 числа календарного місяця, що настає за місяцем, в якому вперше досягнуто обсягу оподатковуваних операцій, визначеного у ст. 181 ПКУ.
У разі добровільної реєстрації особи як платника ПДВ або особи, яка відповідає вимогам, визначеним пп. 6 ст. 180.1 ПКУ, реєстраційна заява подається згідно зі ст. 183.7 ПКУ не пізніше ніж за 10 календарних днів до початку податкового періоду, з якого такі особи вважатимуться платниками податку та матимуть право на податковий кредит і складання податкових накладних.
Таким чином:
Реєстрація договору про спільну діяльність як платника ПДВ анулюється за заявою платника у разі припинення дії договору про спільну діяльність. Також анулювання може бути здійснено й за ініціативою ДПС, якщо вони отримують документи про припинення дії договору. Після цього договір знімається з обліку.
Акцизний податок
Відповідно до ст. 212.1.15 ПКУ платниками акцизного податку є юридична особа, що веде облік результатів діяльності за договором про спільну діяльність без створення юридичної особи (уповноважена особа), якщо в рамках спільної діяльності здійснюється реалізація пального або спирту етилового.
Якщо учасниками договору є фізичні особи-підприємці, такий договір про спільну діяльність не може отримати статус платника акцизного податку. ФОП за договором спільної діяльності не мають права реалізовувати пальне чи виробляти спирт
Для сплати акцизу та реєстрації в акцизних системах уповноважена особа використовує 9-значний податковий номер договору про спільну діяльність, присвоєний податковою службою при взятті договору на облік.
Якщо в межах спільної діяльності використовуються резервуари або приміщення для зберігання/перевалки пального, уповноважена особа реєструє акцизні склади саме на договір спільної діяльності.
Будь-який рух пального (реалізація стороннім компаніям, передача учасникам, внутрішнє переміщення) оформлюється акцизними накладними. Уповноважена особа складає та реєструє їх в Єдиному реєстрі акцизних накладних.
За договором діє окремий електронний баланс пального/спирту в системі електронного адміністрування. Ліміти обсягів пального уповноваженої особи та ліміти договору спільної діяльності розділені.
Уповноважений учасник подає окрему Декларацію з акцизного податку за кодом договору спільної діяльності та перераховує до бюджету суму зобов’язань з акцизного податку за операціями спільної діяльності.
Для виробництва чи торгівлі іншими підакцизними товарами для яких необхідна ліцензія уповноважена особа отримує ліцензію на себе (як на окрему юрособу), але в межах бухгалтерського та податкового обліку відокремлює витрати й доходи, що належать до спільної діяльності. При цьому, уповноважена особа самостійно звітує та сплачує акцизний податок, але за рахунок коштів спільної діяльності
Рентна плата за користування надрами для видобування корисних копалин
Відповідно до ст. 252.1.3 ПКУ платником рентної плати за користування надрами для видобування корисних копалин під час виконання договорів про спільну діяльність без утворення юридичної особи є уповноважена особа – один із учасників такого договору, на якого згідно з його умовами покладено обов’язок нарахування, утримання та внесення податків і зборів до бюджету з єдиного поточного рахунку спільної діяльності (далі – уповноважена особа), за умови, що один з учасників зазначеного договору має відповідний спеціальний дозвіл.
Облік результатів спільної діяльності ведеться таким учасником окремо від обліку його господарської діяльності. Витрати зі сплати ренти включаються до витрат спільної діяльності й компенсуються учасниками за рахунок такої діяльності.
Уповноважений учасник спільної діяльності додатково береться на облік як платник рентної плати за користування надрами для видобування корисних копалин у порядку, визначеному ПКУ.
Головна особливість полягає в тому, що платником ренти є уповноважена особа (один з учасників договору), яка веде окремий податковий облік, але видобуток здійснюється на підставі дозволу, який може належати іншому учаснику
Уповноважена особа зобов'язана вести ізольований від власної діяльності бухгалтерський та податковий облік за кожним видом мінеральної сировини та за кожним об'єктом надр (ділянкою).
База оподаткування розраховується за загальними правилами ПКУ.
Уповноважена особа починає подавати декларації з рентної плати з календарного кварталу, що настає за кварталом, у якому договір спільної діяльності було зареєстровано в податковій. Звітність подається навіть тоді, коли фактичний видобуток ще не розпочався (порожня декларація).
Декларація з відповідними додатками подається, а податок сплачується за місцезнаходженням ділянки надр, з якої здійснюється видобуток.
Взяття на облік договору здійснюється шляхом додаткового взяття на облік як платника податків відповідної уповноваженої особи.
Для взяття на облік договору про спільну діяльність уповноважена особа подає одночасно з реєстраційною заявою платника ПДВ до контролюючого органу за своїм основним місцем обліку такі документи (п. 4.6 Порядку №1588):
До цих документів додають:
Після взяття на облік договору про спільну діяльність відповідні відомості включаються до Реєстру договорів про спільну діяльність. При цьому контролюючий орган за основним місцем обліку формує довідку за формою №34-ОПП і надсилає її платнику податків наступного робочого дня з дня взяття на облік (пп. 3.6, 3.11 Порядку №1588).
У результаті реєстрації договору про спільну діяльність уповноваженій особі надається податковий (обліковий) номер, який присвоюється контролюючими органами (п. 63.6 ПКУ, пункт 2.4 Порядку №1588).
Договори про спільну діяльність знімаються з обліку в контролюючих органах після їх припинення, розірвання, закінчення строку дії чи після досягнення мети, для якої їх було укладено, визнання їх недійсними в судовому порядку (п. 67.4 ПКУ).
Відповідно до ст. 133.1 ПКУ, який визначає коло платників податку на прибуток, договір про спільну діяльність не належить до платників податку на прибуток.
Для цілей оподаткування податком на прибуток кожен учасник спільної діяльності враховує визначений у фінансовій звітності за правилами бухгалтерського обліку фінансовий результат до оподаткування.
Фінансовий результат учасника спільної діяльності формується шляхом збільшення показників, визначених за даними бухгалтерського обліку власної господарської діяльності, на суму, що відповідає частці участі в спільно контрольованих активах і зобов'язаннях, узятих разом з іншими учасниками і відображених у відповідних статтях окремого балансу і відповідних формах фінансової звітності спільної діяльності.
Таким чином, учасники спільної діяльності – платники податку на прибуток, у тому числі уповноважена особа, подають податкову декларацію з податку на прибуток підприємств, в якій прибуток кожного учасника, отриманий в межах спільної діяльності, враховується при визначенні фінансового результату до оподаткування такого учасника згідно з правилами бухгалтерського обліку.
Якщо учасником виступає платник єдиного податку 3 групи, то він сплачує єдиний податок, враховуючи дохід договору спільної діяльності у своєму доході у загальному порядку разом з власними доходами. Оподаткуванню єдиним податком підлягає прибуток, що був отриманий від розподілу прибутку спільної діяльності уповноваженою особою
Відповідно до ст. 4 Закону України від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» платниками єдиного внеску на загальнообов’язкове державне соціальне є роботодавці.
Учасники договору про спільну діяльність без утворення юридичної особи є страхувальники виключно для своїх застрахованих осіб та відповідно окремими платниками єдиного внеску.
Договір про спільну діяльність НЕ є платником ЄСВ
Витрати на зарплату та ЄСВ на фінансовий результат спільної діяльності переносяться наступним чином:
Таким чином, витрати на оплату праці працівників задіяних у спільній діяльності потрапляють до витрат по договору спільної діяльності.
У випадку, коли вкладом у спільну діяльність є професійні знання, навички чи вміння учасника, заробітна плата такому учаснику не виплачується. За внесений вклад учасник отримає майбутню частку в розподілі спільного прибутку
Шаблони та зразки документів:
Заява (для юридичних осіб та відокремлених підрозділів) / форма № 1-ОПП
Читайте більше:
Економічна пов'язаність у ТЦУ: чому моно-контрагент може стати ризиком для підприємства
Перевірити контрагента: інструменти, джерела та сигнали небезпеки
Самоперевірка ЗЕД-контрагентів у 2026 році
Спільна діяльність підприємств без створення юридичної особи: зміст діяльності та юридичні вимоги
Економічна пов'язаність у ТЦУ: чому моно-контрагент може стати ризиком для підприємства
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу

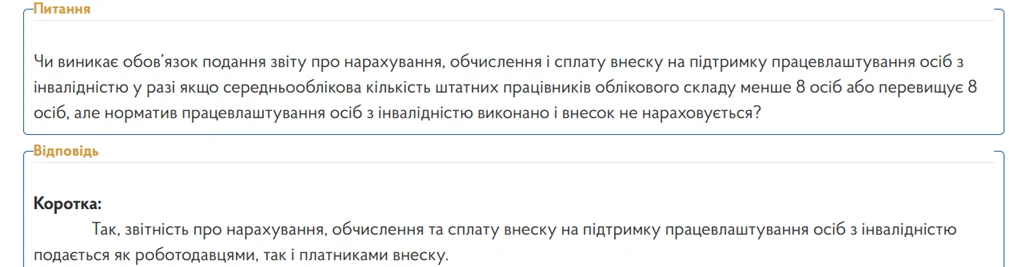
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу

Ні, така сума не є об’єктом оподаткування. Водночас якщо сума поворотної фінансової допомоги не повертається протягом строку дії договору, то вона включається до складу доходів фізичної особи та оподатковується за правилами, встановленими для платників податків – фізичних осіб
Інвестиційний прибуток фізичної особи від операцій із цінними паперами, деривативами та корпоративними правами включається до оподатковуваного доходу, якщо для нього не передбачено звільнення. Фінансовий результат таких операцій платник визначає самостійно за підсумками календарного року та відображає у річній декларації про майновий стан і доходи. Окремі правила діють і при поверненні внеску до статутного капіталу: вихід учасника, зменшення статутного капіталу або ліквідація юридичної особи прирівнюються до продажу інвестиційного активу. Водночас юрособа-емітент відображає таку виплату фізособі у 4ДФ за ознакою доходу «112», а сам інвестиційний результат розраховує вже фізична особа

СГ, що використовують автономні системи опалення, є платниками екологічного податку за фактичні викиди і подають декларацію вперше за квартал, у якому такі викиди виникли, незалежно від дозволу на викиди

Отримання підприємством – платником єдиного податку коштів від девелопера за користування земельною ділянкою на умовах суперфіцію має податкові наслідки. Доходом юрособи є не лише плата за надання землі у користування, а й отримані компенсації витрат та податків, які оподатковуються єдиним податком третьої групи. Водночас передача земельної ділянки девелоперу може призвести до втрати права на пільгу із земельного податку

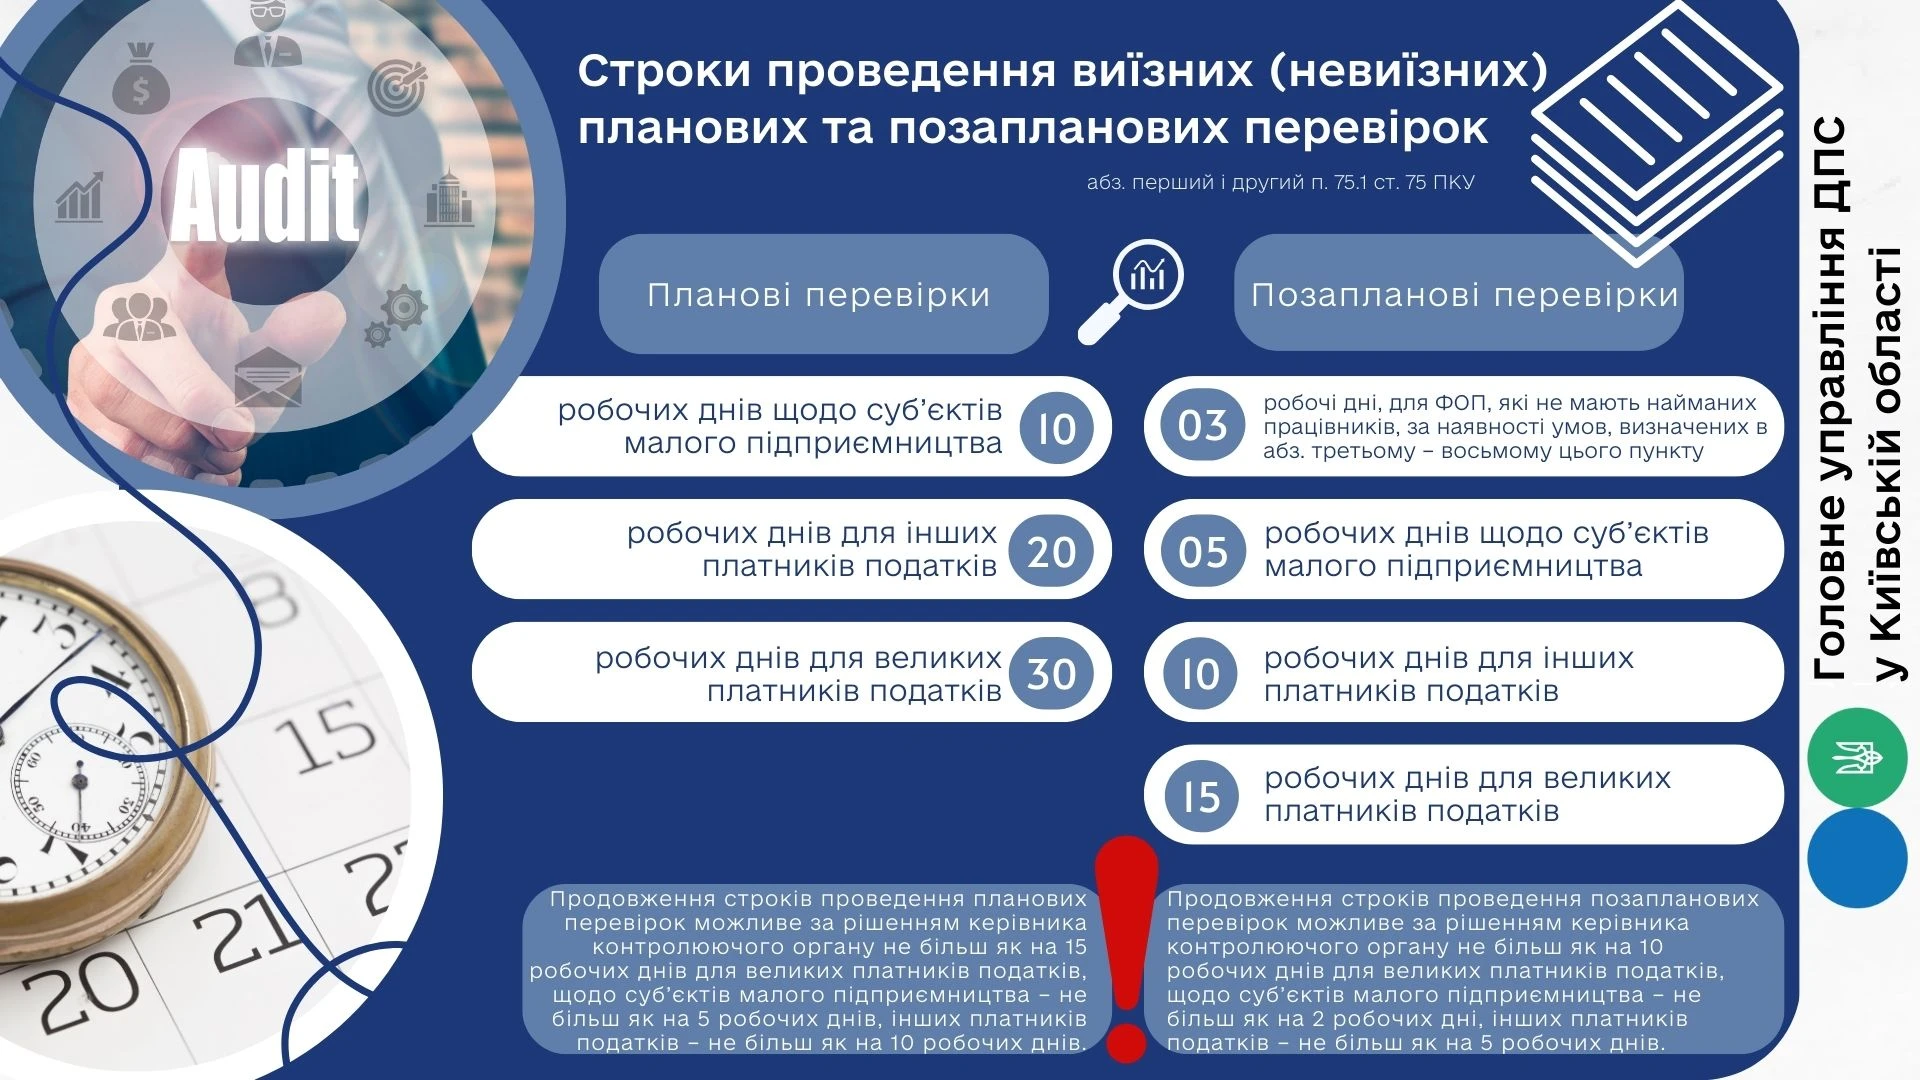
Тривалість перевірок залежить від типу платника податків: для великих платників встановлено до 30 днів, для малого бізнесу – до 10 днів, а для фізичних осіб-підприємців – до 5 днів, з можливістю продовження за рішенням керівника податкового органу. Позапланові перевірки також мають обмеження за строками та проводяться за певних умов, встановлених ПКУ