ММ
Експерт
Марія МорарКонсультант з питань бухгалтерського обліку, аудиту та оподаткування, сертифікований бухгалтер-практик САР

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Спільна діяльність без створення юридичної особи – це потужний інструмент для бізнесу, який дозволяє об'єднати капітали та зусилля для досягнення спільної мети без зайвої бюрократії. Однак така форма співпраці має свої особливості та підводні камені. У цій статті ми детально розібрали юридичну суть спільної діяльності та ключові вимоги законодавства. Стаття буде корисною для головних бухгалтерів, фінансових директорів, корпоративних юристів та керівників підприємств, які планують або вже реалізують спільні проєкти з партнерами
Спільна діяльність в Україні регламентується положеннями глави 77 Цивільного кодексу України (далі – ЦКУ).
Спільна діяльність здійснюється на підставі договору, відповідно до якого сторони (учасники) зобов’язуються спільно діяти без створення юридичної особи для досягнення певної мети, що не суперечить законові.
Ключові характеристики спільної діяльності:
Основний зміст спільної діяльності полягає в тому, що у двох і більше учасників є спільна мета заради якої спільно вони залучають свої ресурси (з їх об’єднанням або без їх об’єднання). Якщо відносини між сторонами, за своєю економічною суттю відповідають іншим формам співпраці (договір оренди, договір підряду, договір купівлі-продажу тощо), то застосування правової форми спільної діяльності є недоцільним
Умови договору про спільну діяльність, у тому числі координація спільних дій учасників або ведення їхніх спільних справ, правовий статус виділеного для спільної діяльності майна, покриття витрат та збитків учасників, їх участь у результатах спільних дій та інші умови визначаються за домовленістю сторін, якщо інше не встановлено законом про окремі види спільної діяльності.
Окремими видами спільної діяльності, наприклад є угода про розподіл продукції у сфері користування надрами, або спільне будівництво для зведення об'єкта нерухомості без створення юридичної особи.
Спільна діяльність може здійснюватися:
Саме питання об’єднання вкладів учасників є ключовим питанням спільної діяльності і визначає її подальший економічний вплив на учасників
Спільна діяльність без об'єднання вкладів – це спільна діяльність, де кожен учасник фінансує та забезпечує свою частину роботи самостійно.
Головні ознаки спільної діяльності без об’єднання вкладів:
У спільній діяльності без об’єднання вкладів відсутні особливі вимоги до обліку та оподаткування, договір не реєструється у податковій. Кожна зі сторін такої діяльності самостійно здійснює певні господарські операції, самостійно набуває зобов’язання за ними, контролює власні активи. Однак ці всі операції та дії узгоджуються між учасниками на основі договору.
У такій формі діяльності немає спільного прибутку, який потім ділиться пропорційно. Кожен учасник отримує свій власний дохід від своєї частини обов’язків так, як це передбачено умовами договору.
Розподіл фінансового результату за такою діяльністю може здійснюватися наступними способами:
1. Розподіл за рахунок зустрічних зобов'язань (компенсаційна модель). Сторони домовляються, що один учасник продає фінальний продукт чи послугу третім особам, отримує 100% виторгу, а потім розраховується з іншим учасником за його внесок, відповідно до умов договору про спільну діяльність.
2. Розподіл через самостійну реалізацію своєї частини продукту.
Якщо результатом діяльності є створення якогось майна чи товару, сторони можуть поділити цей готовий продукт, який кожен потім продає сам. Наприклад, у договорі чітко прописують натуральний розподіл (наприклад: «Учаснику 1 переходить 40% виготовленої партії товару, Учаснику 2 – 60%»). Кожен учасник продає свою частину за власною ціною і забирає собі весь отриманий прибуток.
3. Самостійне отримання доходу від окремих етапів.
Кожен учасник комерціалізує свій етап спільного проєкту. Наприклад, при спільній організації концерту Учасник 1 (квиткове агентство) забирає собі сервісний збір з продажу квитків, а Учасник 2 (власник залу) отримує дохід від продажу напоїв та реклами в залі. Прибуток кожного – це його особистий виторг мінус його особисті витрати.
Компанія А (власник торгової марки та рецептури) та Компанія Б (завод-виробник) укладають договір без об'єднання вкладів для випуску нового продукту:
Договір спільної діяльності без об’єднання вкладів також використовується у сфері благодійних та громадських проєктів і часто називається Договором про співпрацю (партнерство) та взаємодію.
Оскільки метою таких проєктів є не прибуток, а соціальний ефект, у ньому повністю відсутні фінансові розрахунки між сторонами, розподіл часток чи частковий прибуток. Кожна організація витрачає власні ресурси самостійно в межах своїх статутних цілей для досягнення спільної мети – реалізації проєкту.
Благодійний фонд (БФ) та Громадська організація «Спілка лікарів» (ГО) мають на меті проведення триденного безкоштовного медичного обстеження переселенців у сільській громаді (проєкт). В рамках Договору про спільну діяльність без залучення вкладів між БФ та ГО:
Просте товариство – це форма спільної діяльності, де учасники об’єднують свої вклади для досягнення спільної мети без створення юридичної особи.
Головні ознаки спільної діяльності з об’єднанням вкладів (просте товариство):
Оскільки договори про спільну діяльність передбачають колективне володіння активами, спільне виконання зобов'язань та розподіл фінансових результатів, вони потребують особливого підходу до бухгалтерського й податкового обліку. Попри відсутність статусу юридичної особи, такі партнерства наділені певною автономією: можуть відкривати рахунок у банку, реєструватись платником ПДВ чи акцизного збору, укладати окремі договори від імені спільної діяльності, мати печатку.
Нижче розглянемо детальніше основні питання що стосуються спільної діяльності на основі об’єднання вкладів учасників (далі - просте товариство спільної діяльності)
Відповідно до ст. 1132 ЦКУ вкладом учасника вважається все те, що він вносить у спільну діяльність (спільне майно), в т.ч.:
Таким чином, матеріальні активи (грошові кошти, комерційна нерухомість, обладнання, транспортні засоби та сировина тощо); нематеріальні активи (майнові права, інтелектуальна власність, торговельні марки, ліцензії та авторські права тощо); особисті ресурси (професійні знання, практичні навички, досвід роботи та ділова репутація); організаційні можливості (напрацьовані зв'язки, клієнтські бази та адміністративні ресурси) – все це може бути вкладом учасника у просте товариство спільної діяльності.
Вартість кожного вкладу визначається виключно за взаємною згодою всіх учасників договору. За загальним правилом вклади учасників вважаються рівними за вартістю. При цьому, за погодженням між учасниками, може бути проведена грошова оцінка вкладу кожного учасника.
Наприклад, одна сторона спільної діяльності може вносити основні засоби, гроші і матеріали, а інша лише ліцензію. При цьому, вклади кожного можуть бути оцінені рівними за вартістю АБО в договорі буде відображено грошову оцінку вкладу кожного учасника окремо.
Учасники можуть залучати професійних оцінювачів для проведення грошової оцінки вкладів, однак це не обов’язково. Питання оцінки вкладів учасників є виключно предметом домовленості сторін простого товариства спільної діяльності.
Учасник може вносити до простого товариства не лише майно, яке належить йому на правах власності, але й майно, яке яким він володіє на інших підставах ніж право власності (наприклад, орендоване майно)
Всі внески учасників простого товариства формують спільне майно учасників. Іншими словами, якщо учасник володів активом, який він вносить до спільної діяльності, то після внесення цей актив є спільною частковою власністю всіх учасників.
Те саме стосується майна, яким учасник володів на інших підставах ніж право власності – у спільній діяльності це майно використовується в інтересах усіх учасників і є їхнім спільним майном (ст. 1134 ЦКУ).
Порядок користування спільним майном, обов'язки учасників щодо утримання спільного майна та порядок відшкодування витрат, пов'язаних із виконанням цих обов'язків, встановлюються договором простого товариства.
Окрім вкладів, майном простого товариства також є і прибуток отриманий в результаті спільної діяльності. Відповідно до ст. 1139 ЦКУ прибуток від спільної діяльності розподіляється між учасниками простого товариства.
Яким чином?
Тобто, законодавство допускає ситуацію, коли учасник вніс вклад, який оцінюється як 50% від всього внесеного майна, але може отримати частку в прибутку більшу або меншу від частки вкладу (наприклад, не 50% прибутку, а 40% або 60% тощо).
ЦКУ прямо забороняє позбавлення або відмову учасника від права на частину прибутку. Така норма, навіть якщо вона внесена у договір є нікчемною (ст. 1139 ЦКУ)
Організація та управління спільною діяльністю в простому товаристві базуються на принципі спільного прийняття рішень без створення органів управління, які притаманні юридичним особам.
Рішення щодо спільних справ приймаються за спільною згодою всіх учасників, якщо у тексті договору не передбачено інше (наприклад, ухвалення рішень більшістю голосів).
Щодо представництва інтересів простого товариства, учасники спільної діяльності у договорі простого товариства самостійно обирають одну з моделей:
У разі спільного ведення справ для вчинення кожного правочину потрібна згода всіх учасників.
У разі ведення справ уповноваженим учасником (або кожним учасником) його повноваження на здійснення правочинів з третіми особами посвідчуються довіреністю, виданою йому іншими учасниками, або договором простого товариства.
Кожний учасник договору простого товариства має право ознайомлюватися з усіма документами щодо ведення спільних справ учасників. Відмова від цього права або його обмеження, в тому числі за погодженням учасників, є нікчемною (ст. 1136 ЦКУ)
На практиці, за договором простого товариства виникає потреба обрати учасника уповноваженого на ведення справ спільної діяльності через вимоги законодавства щодо:
Відповідальність учасників простого товариства та порядок розподілу фінансових ризиків (витрат і збитків) регулюються статтями 1137 та 1138 ЦКУ.
Оскільки просте товариство не є юридичною особою, за всіма зобов'язаннями перед третіми особами безпосередньо відповідають самі його учасники. Характер відповідальності та розподіл фінансового тягаря залежать від мети створення товариства та змісту укладеного договору.
Законодавство чітко розмежовує відповідальність залежно від того, чи пов'язаний договір із веденням бізнесу.
1. Якщо договір пов'язаний із підприємницькою діяльністю:
Наприклад: Кредитор має право вимагати виконання зобов'язання (наприклад, повернення всього боргу) як від усіх учасників разом, так і від будь-кого з них окремо.
2. Якщо договір НЕ пов'язаний із підприємницькою діяльністю:
Усі спільні витрати на утримання майна, а також збитки, отримані від реалізації проєкту, покриваються учасниками пропорційно вартості їхніх вкладів, якщо інший порядок не передбачено в договорі.
Учасники мають право прописати в договорі будь-яку іншу пропорцію розподілу витрат (наприклад, 50/50, навіть якщо вклади були 30/70)
Закону забороняє повністю звільняти будь-кого з учасників від участі в покритті спільних витрат або збитків. Угода, яка повністю звільняє учасника від фінансових ризиків, є нікчемною.
За загальним правилом, договір простого товариства припиняється у таких випадках (ст. 1141 ЦКУ):
1. Зміна юридичного чи фізичного стану учасника:
Виняток: договір продовжує діяти щодо інших учасників, якщо це було прямо прописано в тексті початкового договору
2. Ініціатива та волевиявлення учасників:
3. Завершення чи неможливість проєкту:
У разі припинення договору простого товариства речі, передані у спільне володіння та (або) користування учасників, повертаються учасникам, які їх надали, без винагороди, якщо інше не передбачено домовленістю сторін.
З моменту припинення договору всі учасники автоматично стають солідарними боржниками перед третіми особами (кредиторами, державою) за всіма невиконаними спільними зобов'язаннями.
Якщо договір про спільну діяльність було зареєстровано в податкових органах і йому присвоєно окремий податковий номер, уповноважена особа повинна виконати процедуру зняття з обліку:
1. Участь фізичної особи (не ФОП) у спільній діяльності
Правове обґрунтування: згідно зі статтею 50 ЦКУ займатися комерційною діяльністю мають право лише суб'єкти господарювання (юридичні особи та зареєстровані ФОП). Фізична особа здійснює своє право на підприємницьку діяльність за умови її державної реєстрації в порядку, встановленому законом. Якщо особа розпочала підприємницьку діяльність без державної реєстрації, уклавши відповідні договори, вона не має права оспорювати ці договори на тій підставі, що вона не є підприємцем.
2. Участь платника єдиного податку (спрощена система)
3. Умови участі іноземного інвестора (нерезидента)
Шаблони та зразки документів:
Заява про ліквідацію або реорганізацію платника податків / форма № 8-ОПП
Читайте більше:
Економічна пов'язаність у ТЦУ: чому моно-контрагент може стати ризиком для підприємства
Перевірити контрагента: інструменти, джерела та сигнали небезпеки
Самоперевірка ЗЕД-контрагентів у 2026 році
Контрагент відмовляється укладати договір: що робити із застарілим Статутом
ЗРАЗОК договору про спільну діяльність (просте товариство)
ДОГОВІР ПРО СПІЛЬНУ ДІЯЛЬНІСТЬ (ПРОСТЕ ТОВАРИСТВО)
м. _____«___» _________ 2026 р.
Сторони цього Договору:
Учасник 1: ________________________________________ (назва компанії / ПІБ ФОП), в особі _______________________, який діє на підставі ______________, з однієї сторони, та
Учасник 2: ________________________________________ (назва компанії / ПІБ ФОП), в особі _______________________, який діє на підставі ______________, з іншої сторони,
разом іменовані «Учасники» або «Сторони», керуючись статтями 1130–1143 Цивільного кодексу України, уклали цей Договір про таке:
1. ПРЕДМЕТ ТА МЕТА ДОГОВОРУ
1.1. За цим Договором Учасники зобов’язуються спільно діяти без створення юридичної особи на основі об'єднання своїх вкладів (просте товариство).
1.2. Спільна діяльність здійснюється з метою: __________________________________________________ (наприклад: будівництво комерційного об'єкта, організація виробництва товарів, реалізація спільного IT-проєкту тощо).
2. ВКЛАДИ УЧАСНИКІВ
2.1. Для досягнення мети спільної діяльності Учасники зобов’язуються внести такі вклади:
2.2. Вклади мають бути внесені Учасниками у строк до «___» _________ 2026 року.
2.3. Грошова оцінка вкладів здійснюється за спільною згодою Учасників. Вклади Учасників визнаються рівними за вартістю, якщо інше не випливає з умов цього Договору чи фактичних обставин.
3. ПРАВОВИЙ РЕЖИМ СПІЛЬНОГО МАЙНА
3.1. Внесене Учасниками майно, яким вони володіли на праві власності, а також вироблена в результаті спільної діяльності продукція та одержані від такої діяльності доходи є їхньою спільною частковою власністю.
3.2. Учасник 1 володіє часткою у розмірі ____% у спільному майні, Учасник 2 володіє часткою у розмірі ____%.
3.3. Облік спільного майна Учасників ведеться на окремому балансі уповноваженого Учасника.
4. ВЕДЕННЯ СПІЛЬНИХ СПРАВ ТА УПРАВЛІННЯ
4.1. Ведення спільних справ та керівництво спільною діяльністю за цим Договором доручається Учаснику 1 (надалі – Уповноважений учасник).
4.2. Уповноважений учасник діє від імені всіх Учасників без довіреності на підставі цього Договору. Він має право укладати правочини з третіми особами, необхідні для реалізації мети Договору.
4.3. Уповноважений учасник зобов'язаний відкрити в установі банку окремий поточний рахунок для ведення операцій за цим Договором, а також вести окремий податковий та бухгалтерський облік спільної діяльності.
4.4. Рішення, що стосуються спільних інтересів Учасників, приймаються ними за взаємною згодою (консенсусом).
5. РОЗПОДІЛ ВИТРАТ, ЗБИТКІВ ТА ФІНАНСОВИХ РЕЗУЛЬТАТІВ
5.1. Прибуток, отриманий в результаті спільної діяльності, розподіляється між Учасниками пропорційно до вартості їхніх вкладів (або: відповідно до часток, визначених у п. 3.2 цього Договору).
5.2. Спільні витрати та збитки, що виникають у процесі виконання Договору, покриваються Учасниками пропорційно до їхніх часток. Жоден з Учасників не може бути повністю звільнений від участі в покритті збитків.
6. ВІДПОВІДАЛЬНІСТЬ УЧАСНИКІВ
6.1. За спільними зобов'язаннями, що виникли в межах цього Договору та пов'язані з підприємницькою діяльністю, Учасники несуть солідарну відповідальність перед третіми особами усім своїм майном.
6.2. У разі невиконання або неналежного виконання своїх обов'язків за цим Договором, винний Учасник зобов’язаний відшкодувати іншому Учаснику завдані цим реальні збитки.
7. СТРОК ДІЇ ТА ПРИПИНЕННЯ ДОГОВОРУ
7.1. Цей Договір укладений строком на _______________ (або: є безстроковим) і набирає чинності з моменту його підписання Сторонами.
7.2. Договір припиняється у випадках, передбачених статтею 1141 Цивільного кодексу України, зокрема: досягнення спільної мети, закінчення строку дії, ліквідація одного з Учасників або за взаємною згодою Сторін.
7.3. У разі припинення Договору речі, передані у спільне користування, повертаються Учасникам, які їх надали, без винагороди, а спільне майно підлягає поділу пропорційно до часток Учасників.
8. РЕКВІЗИТИ ТА ПІДПИСИ СТОРІН
Учасник 1: _____________________
Юридична адреса: _________________
Код ЄДРПОУ / ІПН: _______________
Поточний рахунок: ________________
Підпис: ___________________________
Учасник 2: _____________________
Юридична адреса: _________________
Код ЄДРПОУ / ІПН: _______________
Поточний рахунок: ________________
Підпис: ___________________________
Знищення імпортованих підакцизних товарів через форс-мажорні обставини не дає автоматичного права на повернення сплаченого при ввезенні акцизного податку. Пояснюємо, чи можна скоригувати акцизний податок, якщо імпортовані товари були знищені, але нерезиденту їх не повертали

А ще: комусь – повернення сплачених податків, комусь – 15 днів на сплату штрафу. 30 фактів про оренду з вигодою і без. 5 рішень для замортизованих ОЗ. ВПА і ВПЗ

Орендна плата – це встановлений договором оренди платіж, який орендар сплачує орендодавцю за користування земельною ділянкою. З’ясуємо, на яких умовах сплачують орендну плату за землі державної та комунальної власності, які передбачені пільги для орендарів та яка податкова відповідальність настає за порушення умов сплати

Працівник має право достроково припинити відпустку для догляду за дитиною, але повинен письмово повідомити роботодавця не пізніше ніж за 10 календарних днів до передбаченого виходу на роботу

Чи має документ юридичну силу без печатки? Чи може гербова печатка підтвердити повноваження особи, яка його підписала? Законодавство не вимагає скріплювати печаткою кожен документ, однак для окремих категорій встановлює спеціальні правила. Розбираємо, коли печатка обов’язкова, на яких документах вона зайва або недоречна та чому головне значення має підпис уповноваженої особи

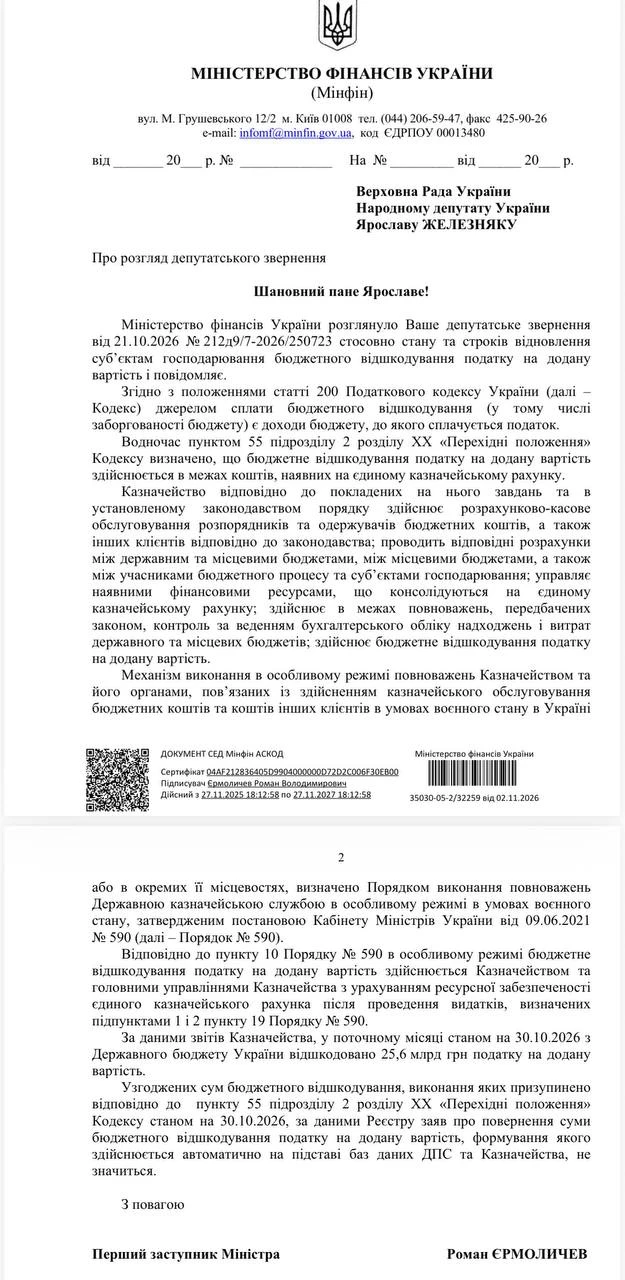
Після масових скарг бізнесу на затримки бюджетного відшкодування ПДВ ситуація поступово нормалізувалася. За даними Мінфіну, протягом жовтня підприємствам повернули 25,6 млрд грн, а суми, виплати яких раніше призупинили через нестачу коштів на ЄКР, уже перерахували. Водночас на 1 листопада 11,361 млрд грн узгодженого ПДВ ще залишалися невідшкодованими. Пояснюємо, чому цей залишок не свідчить про нове замороження виплат і що змінилося для бізнесу
Мінекономіки спільно з Державною службою зайнятості та громадськими організаціями проведе публічне обговорення моделі кар’єрного супроводу батьків, які повертаються до роботи після перерви через догляд за дітьми, зокрема дітьми з інвалідністю. Учасникам презентують механізми підтримки, що допоможуть відновити професійну діяльність, опанувати нову професію або започаткувати власну справу. Під час онлайн-зустрічі можна буде надати пропозиції щодо вдосконалення моделі та її впровадження в Україні. Захід відбудеться 13 листопада з 11:30 до 13:00 у Google Meet, для участі потрібно зареєструватися

Роботодавці часто закуповують для офісу каву, чай і питну воду, якими можуть користуватися всі працівники та відвідувачі. Чи вважається вартість таких напоїв додатковим благом і чи потрібно утримувати з неї ПДФО? Розглянемо, за яких умов офісні напої не оподатковуються та коли компенсація витрат може мати інші податкові наслідки

Чи обов’язково складати графік відпусток, якщо на підприємстві працюють лише троє людей? Хто має право обирати зручний час для відпочинку та чи можна змінити вже затверджений графік? Про всі нюанси складання графіку відпусток на 2027 рік розповідає Мін'юст
ДПС роз’яснює, як платник податків може повідомити про технічні чи методологічні помилки в Електронному кабінеті. Звернення подається через меню «Листування з ДПС» із додаванням опису помилки та скріншота

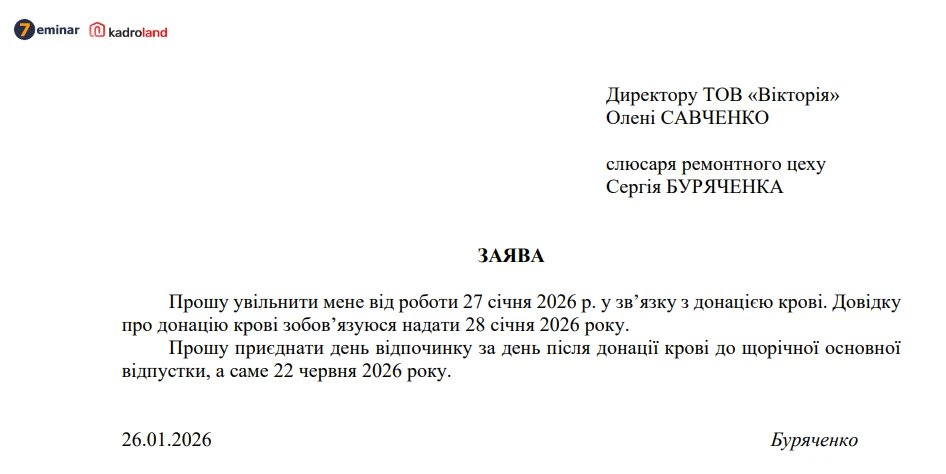
Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи – платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене