Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Аби уникнути ЗЕД-пені, резидент повинен вчасно подати позов до суду або міжнародного арбітражу, і як тільки цей позов буде прийнято до розгляду – пеня тимчасово не нараховується. Усі інші обставини (включаючи банкрутство контрагента) не є підставами для зупинення строків
Якщо нерезидент буде ліквідований як юрособа, і нерезидент не отримає оплати за товар чи буде нарахована ЗЕД-пеня?
Коли потрібно розрахуватись з контрагентом
У разі встановлення НБУ граничного строку розрахунків за операціями резидентів з експорту товарів грошові кошти підлягають зарахуванню на рахунки резидентів у банках України у строки, зазначені в договорах, але не пізніше строку та в обсязі, встановлених НБУ.
Строк виплати заборгованості обчислюється з дня митного оформлення продукції, що експортується, а в разі експорту робіт, послуг, прав інтелектуальної власності та (або) інших немайнових прав – з дня оформлення у письмовій формі (у паперовому або електронному вигляді) акта, рахунка (інвойсу) або іншого документа, що засвідчує їх надання (ч. 2 ст. 13 Закону України від 21.06.2018 №2473-VIII «Про валюту і валютні операції», далі – Закон №2473).
Наслідки порушення строків розрахунків
Порушення резидентами строку розрахунків –
Загальний розмір нарахованої пені не може перевищувати суми неодержаних грошових коштів за договором (вартості недопоставленого товару) (ч. 5 ст. 13 Закону №2473).
Коли зупиняються граничні строки розрахунків та нарахування пені:
зупиняється з дня прийняття до розгляду такої заяви (прийняття до провадження відповідного документа) і пеня за порушення строку в цей період не нараховується (ч. 7 ст. 13 Закону №2473).
У разі винесення судом, міжнародним комерційним арбітражем рішення про відмову в позові повністю або частково в частині майнових вимог або про відмову у відкритті провадження у справі чи про залишення позову без розгляду, а також у разі визнання документа про стягнення заборгованості з боржника-нерезидента таким, що не підлягає виконанню, недійсним, незаконним тощо та (або) закриття (припинення) провадження без зарахування грошових коштів на рахунки резидентів у банках України за таким документом строк, встановлений відповідно до цієї статті, поновлюється і пеня за його порушення нараховується за кожен день прострочення, включаючи період, на який цей строк було зупинено.
У разі ухвалення судом, міжнародним комерційним арбітражем рішення про задоволення позову сплаті підлягає лише пеня, нарахована до дня прийняття позовної заяви до розгляду судом, міжнародним комерційним арбітражем.
Тобто підставою для зупинення нарахування пені за порушення граничного строку здійснення розрахунків, встановленого згідно зі ст. 13 Закону №2473, за операціями резидента експорту товарів за зовнішньоекономічним договором, є факт прийняття до розгляду судом, міжнародним комерційним арбітражем позовної заяви резидента про стягнення з нерезидента заборгованості, що виникла внаслідок недотримання нерезидентом строку, передбаченого зовнішньоекономічним договором (контрактом)
3 дня прийняття до розгляду такої заяви (прийняття до провадження відповідного документа) пеня за порушення граничного строку розрахунків у цей період не нараховується.
Тобто, у Законі №2473 не визначено підстави для зупинення відліку граничних строків розрахунків та нарахування пені за їх порушення у разі перебування нерезидента в процедурі банкрутства
Висновки щодо наявності чи відсутності факту порушення граничних строків розрахунків за експортною операцією, а також рішення про нарахування чи не нарахування пені відповідно до ч. 5 ст. 13 Закону №2473 за порушення граничних строків розрахунків можливо зробити лише за результатами проведеної документальної перевірки суб'єкта господарської діяльності та детального вивчення умов, суттєвих обставин здійснення відповідних господарських операцій та сум заборгованості на підставі всіх первинних документів та регістрів бухгалтерського обліку, оформленням яких вони супроводжувались, та результатів судового розгляду.
Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

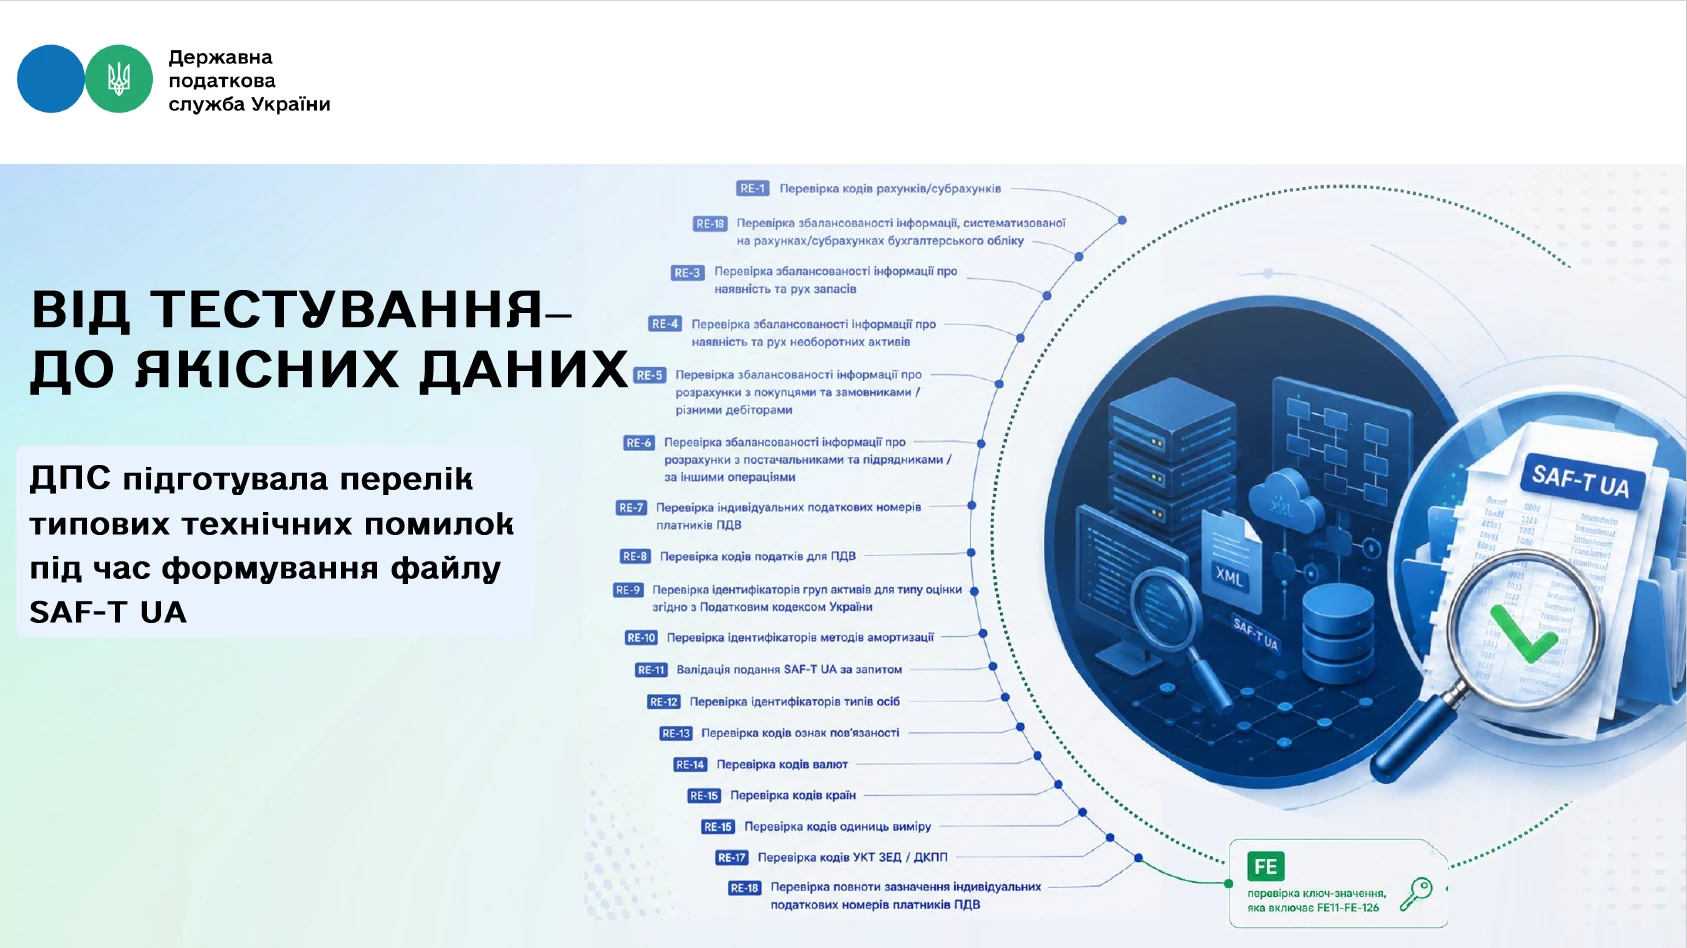
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця