
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Під час заповнення декларації з ПДВ важливо правильно відобразити від’ємне значення та визначити суму, яку можна перенести до наступного звітного періоду або заявити до бюджетного відшкодування. Особливу увагу слід приділити додаткам Д2, Д3 і Д4: потрібно перевірити походження від’ємного значення, врахувати уточнення та часткове використання сум, а також переконатися, що всі показники узгоджуються з декларацією. Розглянемо, що перевірити перед поданням звітності, щоб уникнути помилок у розрахунках і заяві на відшкодування ПДВ
Під час заповнення декларації з ПДВ платник повинен перевірити:
Від’ємне значення може бути перенесене до ПК наступного звітного періоду відповідно до правил ст. 200 Податкового кодексу України (далі – ПКУ). За дотримання передбачених законом умов частина такого значення може бути заявлена до бюджетного відшкодування.
Додаток Д2 використовується для деталізації від’ємного значення ПДВ та відображення його походження за відповідними звітними періодами.
Платнику потрібно правильно визначити, з яких періодів сформувалася сума від’ємного значення, що переноситься до наступного звітного періоду.
Особливу увагу потрібно приділити ситуаціям, коли:
показники попередніх періодів змінювалися після виправлення помилок.
Платник може заявити бюджетне відшкодування за наявності передбачених законом підстав. При цьому необхідно враховувати обмеження, пов’язані із сумою реєстраційного ліміту, фактично сплаченим ПДВ постачальникам або до бюджету при імпорті, а також інші умови, встановлені ПКУ.
Додаток Д3 використовується для розрахунку суми бюджетного відшкодування відповідно до чинної форми декларації.
Додаток Д4 містить заяву про повернення суми бюджетного відшкодування та / або відповідні відомості щодо зарахування відшкодування залежно від обраного платником способу.
Перед поданням цих додатків потрібно перевірити, чи дійсно сума, яку підприємство заявляє до повернення, відповідає вимогам ПКУ
Що найчастіше потрібно перевіряти:
Джерело: ДПС
ПДВ-декларацію скоротять з 21 до 15 рядків: що зміниться для бухгалтера пояснив експерт
Бюджетне відшкодування ПДВ: хто має право та як отримати
Відшкодування ПДВ: як перевірятимуть
Податкова декларація з ПДВ із додатками: інструкція заповнення
ПДВ: Бюджетні кошти. Як не порушити правило першої події
Період для включення ПДВ до податкового кредиту та списання до витрат
Пенсію можуть призупинити, якщо протягом шести місяців на банківському рахунку одержувача не було фінансових операцій. Щоб поновити виплати, пенсіонеру потрібно подати відповідну заяву до Пенсійного фонду та пройти необхідні процедури. Окремо фізичну ідентифікацію до 31 грудня мають пройти пенсіонери й одержувачі страхових виплат, які перебувають за кордоном або на тимчасово окупованих територіях. Розповідаємо, кому загрожує призупинення пенсії та як відновити виплати

Підприємство взяло на виробничу практику учня професійно-технічного закладу. Згідно договору про навчально-виробничу практику потрібно 50% заробітної плати перераховувати навчальному закладу. В які терміни потрібно виплачувати заробітну плату практиканту та 50% навчальному закладу: разом з виплатою найманим працівникам за 1 половину місяця та за другу половину місяця?
Чи потрібно продавцю видавати фіскальний чек, якщо покупець оплачує товар післяплатою через службу доставки, а кошти надходять на рахунок продавця від платіжної установи? Верховний Суд розглянув таку ситуацію та дійшов висновку: отримання коштів від платіжної установи на банківський рахунок продавця не є розрахунковою операцією, тому проводити її через РРО/ПРРО не потрібно. У справі податкова застосувала штраф понад 10,6 млн грн, але суд скасував відповідне податкове повідомлення-рішення
Закон України від 12.10.2026 №5007-IX «Про безпеку та охорону здоров’я працівників на роботі» був опублікований 10.11.2026 року в «Голос України» і набирає чинності через шість місяців з дня припинення чи скасування воєнного стану і одночасно втрачає чинність Закон України від 14.10.1992 №2694-XII «Про охорону праці». Реформа передбачає перехід від формального виконання вимог охорони праці до системного управління професійними ризиками. Що зміниться для роботодавців, кадровиків і фахівців з охорони праці? Розбираємо ключові новації, що перевірити вже зараз і чому не варто поспішати переписувати всі внутрішні документи до набрання Законом чинності
Закон України від 12.10.2026 №5007-IX був опублікований 10 листопада в «Голос України». Документ передбачає комплексне оновлення законодавства про охорону праці та запровадження ризикоорієнтованої системи управління безпекою і здоров’ям працівників за європейськими принципами. Для роботодавців це означатиме регулярне оцінювання професійних ризиків, облік потенційно небезпечних інцидентів та посилення відповідальності за безпечні умови праці. Новий закон має набути чинності через шість місяців після припинення або скасування воєнного стану та замінити чинний Закон «Про охорону праці»
Ліцензія на роздрібну торгівлю алкоголем, тютюновими виробами або рідинами для електронних сигарет прив’язана до конкретного місця провадження діяльності. Якщо суб’єкт господарювання переносить торгівлю на нову адресу, чинна ліцензія не переноситься автоматично – на нове місце потрібно отримати окрему ліцензію. Розбираємо правила ліцензування та плату за такі ліцензії

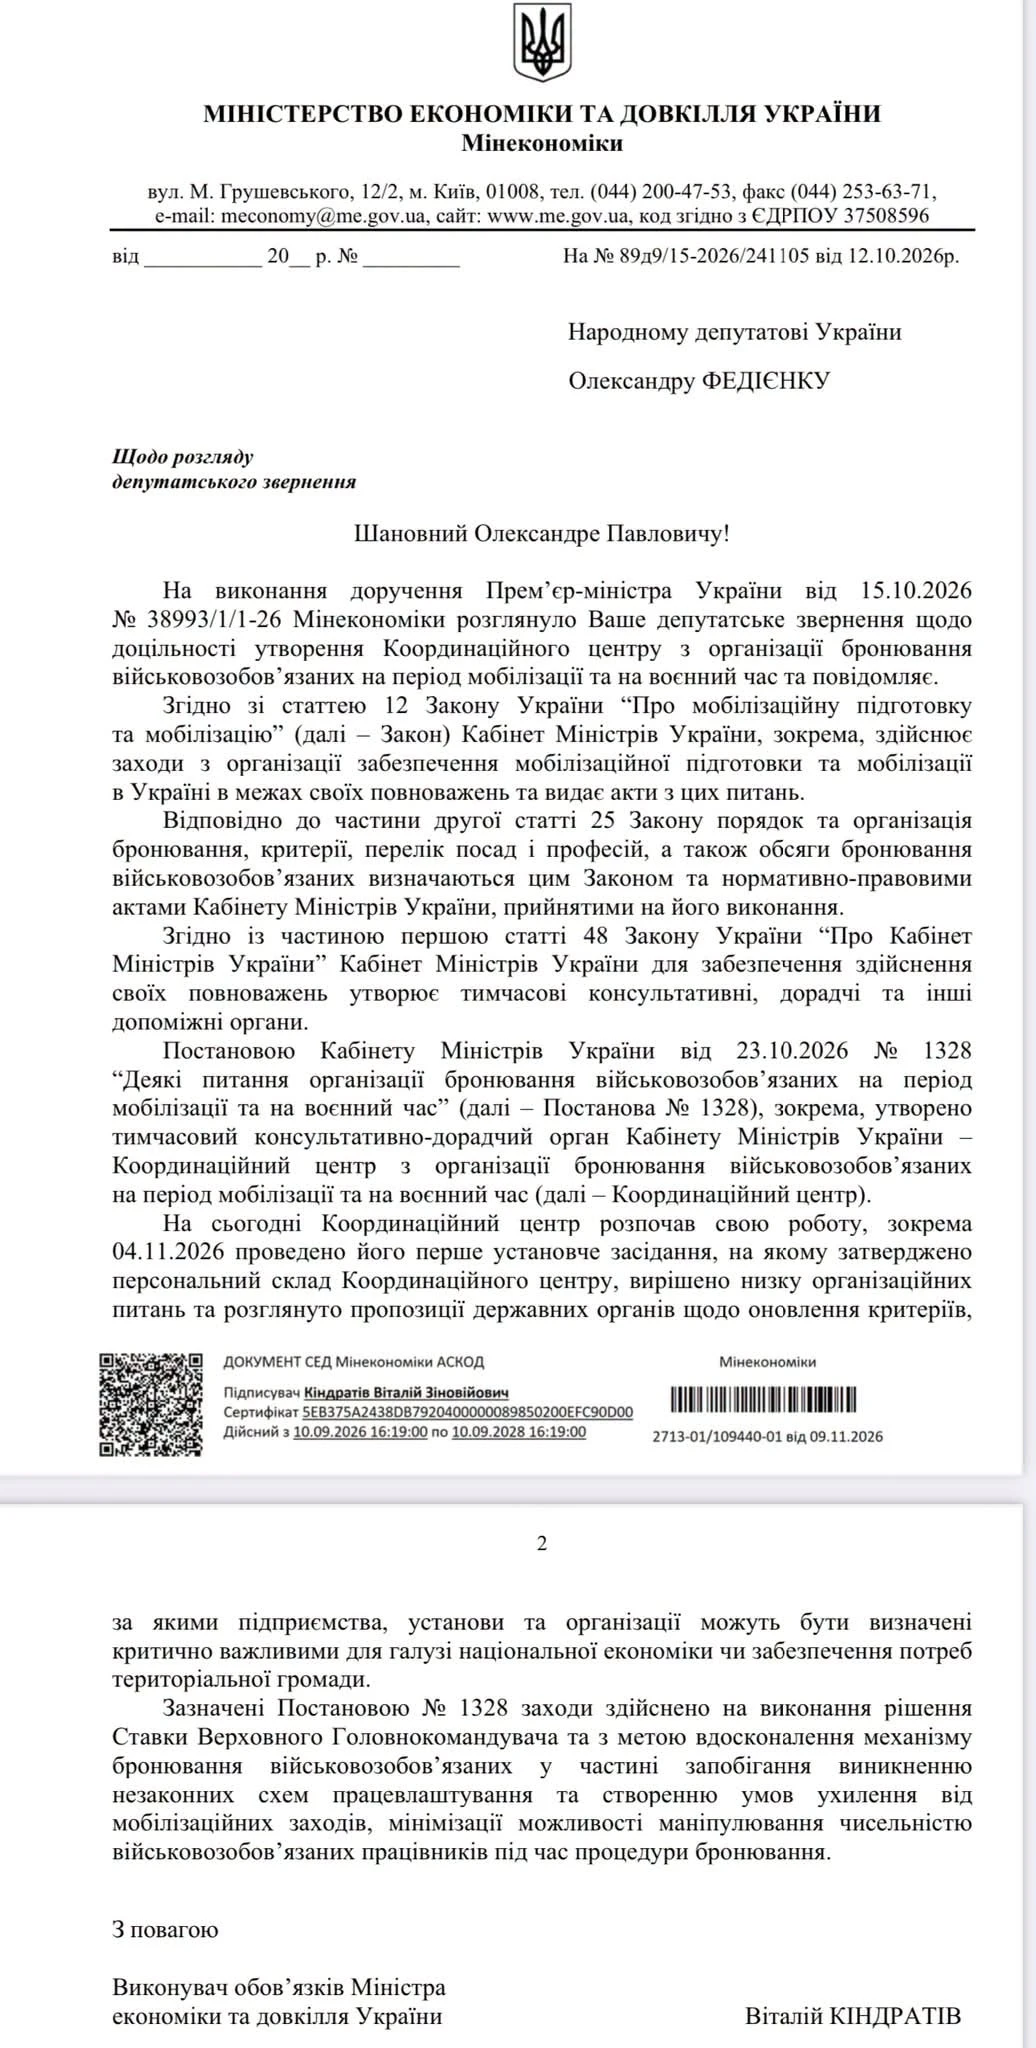
4 листопада відбулося перше установче засідання Координаційного центру, який має працювати над оновленням критеріїв визначення критично важливих підприємств. Водночас практичний механізм роботи центру досі залишається незрозумілим: хто погоджуватиме галузеві критерії, у які строки розглядатимуть пропозиції та як бізнес зможе ініціювати зміни
Україна продовжує рух до приєднання до Єдиної зони платежів у євро (SEPA). 10 листопада 2026 року Верховна Рада ухвалила за основу законопроєкт №14327-д, який передбачає масштабні зміни до 19 законодавчих актів. Документ стосується не лише фінансового моніторингу, а й захисту викривачів, прозорості бенефіціарної власності та створення Реєстру рахунків і банківських сейфів фізосіб. Розповідаємо, які нові вимоги можуть запровадити для банків, бізнесу та громадян

ДПС роз’яснила, чи потрібно оподатковувати ПДФО та військовим збором суми судового збору й витрат на професійну правничу допомогу, які підприємство відшкодовує фізичній особі за рішенням суду
ДПС оприлюднила для громадського обговорення законопроєкт, який передбачає низку змін до Податкового кодексу та Закону «Про нотаріат». Зокрема, пропонують передати надання індивідуальних податкових консультацій виключно центральному апарату ДПС і збільшити строк їх розгляду з 25 до 30 днів. Також документ передбачає новий механізм повернення переплат померлих платників податків їхнім спадкоємцям, зміни в адмініструванні місцевих податків і зборів та можливість відновлення права платника виконувати податкові обов’язки. Розглянемо, які новації пропонує ДПС
19 листопада 2026 року – граничний строк сплати низки податків і платежів за ІІІ квартал. Зокрема, це податок на прибуток, єдиний податок для платників 3-ї групи, військовий збір, туристичний та екологічний збори, рентна плата й інші платежі. Також до цієї дати роботодавці мають сплатити внесок на підтримку працевлаштування осіб з інвалідністю за ІІІ квартал

Облікова політика – сукупність принципів, методів і процедур, які використовує підприємство для ведення бухгалтерського обліку, складання та подання фінансової звітності

У працівниці раптово померла мати 27.09.2026, а 06.10.2026 працівниця звільняється. Мати працездатного віку, не працювала, не була пенсіонеркою, не була особою з інвалідністю. Чи може наше підприємство подати заявку до ПФУ на виплати по похованню?
Підприємства, включені до Реєстру великих платників податків, мають стати на облік у спеціалізованому територіальному органі ДПС, який здійснює їх податкове супроводження. Для цього потрібно подати заяву за формою №1-ОПП не пізніше 1 грудня поточного року. Що буде, якщо пропустити цей строк, не потрапити до Реєстру ВПП на наступний рік або втратити статус великого платника? Розглянемо порядок взяття на облік і передбачені винятки