Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Коли ПДВ-кредит стає «пропащим», бухгалтеру доводиться враховувати не лише 365 днів, а й блокування ПН, судові оскарження та карантинно-воєнні зупинки строків. Підкажемо, як правильно списати втрачений ПДВ, уникнути податкових різниць та виправити помилки, не наробивши шкоди фінансовому результату. Практичні кейси і чіткі алгоритми дій
Здавалося, на запитання «Скільки часу є на включення до ПДВ-кредиту?» відповідь цілком очевидна: «365 днів. Після їх спливу, списуйте ПДВ на витрати».
Але на жаль, ця відповідь неправильна і поверхнева.
Тому що треба враховувати низку інших нюансів.
А саме: ковідно-воєнне призупинення строків давності, період блокування податкової накладної та оскарження рішення ДПС у суді. Важливо також зважити на те, чи є податкові різниці за списаним вхідним ПДВ тощо. Тим більше, що до 01.01.2022 строк для формування податкового кредиту (далі – ПК) був значно довшим – 1095 календарних днів замість 365. Та у зв’язку з початком війни багато хто міг упустити відповідні зміни. Тож нагадаємо ключові моменти, від яких залежить право на витрати у вигляді, так би мовити, «пропащого» чи «втраченого» ПДВ.
Податковий кодекс України (далі – ПКУ) передбачає строки реєстрації податкових накладних (далі – ПН) та розрахунків коригування (далі – РК):
Таблиця 1
Загальні строки реєстрації ПН/РК
Дата складання | Граничні строки реєстрації |
Звичайні ПН/РК | |
| до останнього календарного дня місяця (включно), в якому складені |
| до 15 календарного дня місяця (включно), наступного за місяцем, в якому складені |
Зведені ПН/РК | до 20 числа календарного місяця, наступного за місяцем, в якому складені |
Увага! П. 201.10 ПКУ – загальна норма, чинна на сьогодні
Таблиця 2
Тимчасові (воєнні) строки реєстрації ПН/РК
Дата складання | Граничні строки реєстрації |
Звичайні ПН / РК | |
| 5 днів після останнього календарного дня місяця, в якому складені (+ 5 днів) |
| до 18 календарного дня місяця, наступного за місяцем, в якому складені (+ 3 дні) |
РК на зменшення суми компенсації вартості товарів/послуг, складена на платника ПДВ | 18 календарних днів із дня отримання такого РК отримувачем (покупцем) (+ 3 дні) |
Зведені ПН/РК, складені за операціями, визначеними п. 198.5 та п. 199.1 ПКУ | Без змін – протягом 20 календарних днів, що настають за останнім календарним днем місяця, в якому складені |
З’ясуємо, який максимальний строк відведено для реєстрації ПН / РК.
Цей строк прямо прописаний лише для РК – не пізніше 1095 днів із дати складання податкової накладної (п. 192.1 ПКУ). Для ПН спеціальної норми немає, але податківці зазначають, що застосовують такий самий строк, як і для РК (ЗІР, категорія 101.16).
Зовсім інша історія – це період включення ПН до податкового кредиту.
За своєчасно зареєстрованими ПН – період, на який припадає дата виписки ПН. Тобто ПН від 13.08.2023 – у серпні, якщо зареєстрована своєчасно. За несвоєчасної реєстрації – у періоді реєстрації.
Маємо ще подовжений строк відповідно до п. 198.6 ПКУ:
У разі якщо платник податку не включив у відповідному звітному періоді до податкового кредиту суму податку на додану вартість на підставі отриманих податкових накладних/розрахунків коригування до таких податкових накладних, зареєстрованих в Єдиному реєстрі податкових накладних, таке право зберігається за ним протягом 365 календарних днів з дати складення податкової накладної/розрахунку коригування.
Але 365 днів не дорівнює 12 місяцям. Наприклад, якщо взяти ПН від 05.01.2025, неправильно вважати, що право на податковий кредит за нею є з січня по грудень 2025 року. Правильний період: з 05.01.2025 по 04.01.2026, що фактично дає 13 місяців, а не 12.
Податківці часто узагальнюють і говорять про період з січня по грудень, але якщо ви відстоюватимете свою позицію, фіскали врешті-решт з вами погодяться, до суду не дійде.
через воєнний стан
«Воєнне» призупинення податкових строків регулює п. 69.9 підрозд. 10 розд. ХХ ПКУ. Воно охоплює період із 24.02.2022 по 31.07.2023. А вже з 01.08.2023 всі податкові строки відновили свій перебіг.
Ось це зупинення додається до періоду, протягом якого у нас є право на ПК.
через блокування
Перебіг строків, зазначених у п. 198.6 ПКУ, переривається на період зупинення реєстрації ПН/РК в Єдиному реєстрі податкових накладних (абз. 7 п. 198.6 ПКУ).
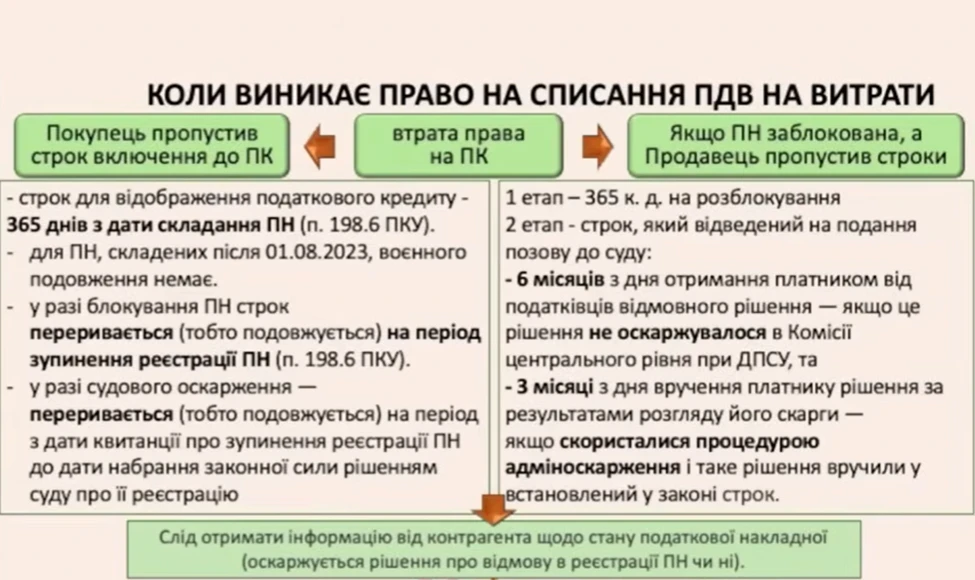
Ось, якби не ці моменти, порахувати період для включення ПДВ до ПК було б легко. Тобто покупець втрачає право на ПК тоді, коли пропустив строк у 365 днів. Для ПН, складеної після 01.08.2023, воєнного подовження не застосовують. Але у разі блокування такої ПН строк переривається, тобто подовжується на період зупинення реєстрації накладної.
через судове оскарження
У разі судового оскарження строк для формування податкового кредиту теж переривається, тобто подовжується на період із дати квитанції про зупинення реєстрації ПН до набрання законної сили рішенням суду про її реєстрацію.
Так продавець, якому зупинили реєстрацію ПН, має 365 календарних днів на її розблокування. Якщо він подав розблокувальний пакет, а йому відмовили, тоді йде до суду. У нього є шість місяців з дня отримання від податківців рішення з відмовою, якщо це рішення він не оскаржував у комісії центрального рівня при ДПС, і три місяці з дня вручення платнику відмовного рішення за результатами розгляду його скарги, якщо він скористався процедурою адміністративного оскарження і таке рішення вручили у встановлений законом строк.
Тому покупцю слід отримати інформацію від контрагента щодо стану податкової накладної: чи оскаржує той рішення про відмову в реєстрації ПН чи ні.
Отже, покупець має право на ПК упродовж 365 днів із моменту складання такої ПН.
Якщо продавець подав розблокувальні документи, але не зміг розблокувати накладну протягом 365 днів, він може подати розблокувальні документи ще раз. Якщо рішення про відмову не було оскаржено, то через 365 днів покупець може списати суму вхідного ПДВ у витрати.
Унаочнимо наведене в інфографіці.
1. Право на податковий кредит, якщо «проспали» 365 днів
Розглянемо Приклад 1 щодо права на податковий кредит, якщо «проспали» 365 днів.
У підприємства є стара вхідна ПН за вересень 2023 (зареєстрована продавцем своєчасно), за якою минув строк для відображення податкового кредиту – 365 днів.
Чи можна її ще включити до ПК?
Податковий кредит можна відновити через подання уточнюючого розрахунку (далі – УР) в межах 1095 днів. Перебіг 1095-денного строку виправлення помилок призупинявся (подовжувався) через карантин і введення воєнного стану – на період із 18.03.2020 по 31.07.2023 (п. 52-2, п. 69.9 підрозд. 10 розд. XX ПКУ; ЗІР, категорія 129.02). І податківці це підтверджують (листи ДПС від 25.04.2025 №2296/ІПК/99-00-21-03-01 ІПК, від 20.02.2025 №871/ІПК/99-00-21-03-02 ІПК, від 31.01.2025 №452/ІПК/99-00-21-03-02 ІПК, від 26.11.2024 №5445/ІПК/99-00-21-03-01 ІПК).
Але скористатися кредитом у подібній ситуації можна за певних умов. Повернути ПК можна не в будь-який період із 365-денного строку, що минув. Тобто УР можна подати не до будь-якого періоду, що минув (з 365 днів), а тільки до певного періоду.
На думку податківців, уточненку можна подати виключно до того періоду, у якому у платника за зареєстрованою податковою накладною первісно з’явилося право на податковий кредит. Тобто відповідно до:
або
Слід подати уточнюючу за вересень 2023-го, відобразити суму ПН у гр. 5 ряд. 10.1 УР. Разом з УР також треба подати уточнюючий додаток Д1, у таблиці 2.1 якого розшифрувати дані про таку ПН.
2. Покупець списав ПДВ на витрати без відома про оскарження блокування ПН
Розберемо ще Приклад 2, коли покупець не знав про оскарження блокування ПН у суді та списав ПДВ на витрати.
Покупець списав суму ПДВ за податковою накладною, бо:
А потім виявилося, що реєстрація ПН усе-таки відбулася – постачальник виграв суд у вересні 2025 року і ПН зареєстрували.
Ідеться про ПН за січень 2021 року, яку продавець направив на реєстрацію у січні 2021-го, але її заблокували. У січні 2024 року суму вхідного ПДВ за нею покупець списав на витрати (Дт 949). Сума ПН – 120 000 грн.
Що робити в цій ситуації?
Тут маємо ПН, складену до 01.01.2022. А з 01.01.2022 строк для відображення ПК скоротили з 1095 до 365 днів із дати складання ПН (п. 198.6 ПКУ).
Для ПН, складених до 01.01.2022, прописали перехідні правила в п. 80 підрозд. 2 розд. ХХ ПКУ: якщо в 2022 році ще не минуло 1095 днів із дати складання ПН, то відобразити ПК за такою ПН (складеною до 01.01.2022) дозволяли не пізніше 31.12.2022.
При цьому слід врахувати продовження строків:
Як бачимо, в описаному випадку строк відображення ПК продовжувався на «період зупинення» реєстрації ПН. І якщо проводили судове оскарження, то «періодом зупинення» слід вважати період із моменту блокування ПН (оформлення квитанції про зупинення реєстрації ПН) до дати набрання рішенням суду про реєстрацію ПН законної сили.
Тобто «періодом зупинення» слід вважати проміжок часу із урахуванням періоду оскарження включно (листи ДПС від 02.05.2025 №461/2/99-00-24-01-01-02, від 21.01.2025 №300/ІПК/99-00-21-03-02 ІПК, від 30.12.2024 №5969/ІПК/99-00-21-03-02 ІПК; ЗІР, категорія 101.13).
І перебіг 365 для відображення ПК розпочнеться тільки після розблокування такої ПН за рішенням суду – тобто з вересня 2025 року, і триватиме до вересня 2026-го.
Коли ж виникає право на кредит за такою ПН? І ось тут є аж чотири варіанти.
Варіант 1. У періоді розблокування такої ПН у поточній декларації – тобто в декларації за вересень 2025 року – у періоді розблокування ПН (лист ДПС від 22.02.2024 №891/ІПК/99-00-04-02-03 ІПК).
Варіант 2. Якщо ПН розблокували до подання поточної декларації, відобразити за нею ПК покупець може у найближчій поточній декларації – тобто в декларації за серпень 2025 року (лист ДПС від 17.01.2025 №256/ІПК/99-00-04-02-03 ІПК). Наприклад, якщо розблокування відбулося 5 вересня і декларацію за серпень ще не подавали.
Варіант 3. Пізніше – у наступних періодах, поки після розблокування за такою ПН не сплинуть «продовжені» 365 днів (листи ДПС від 01.04.2025 №1727/ІПК/99-00-21-02-02 ІПК, від 21.01.2025 №293/ІПК/99-00-21-03-02 ІПК, від 25.10.2024 №4998/ІПК/99-00-18-01-02 ІПК, від 22.04.2024 №2275/ІПК/99-00-21-03-02 ІПК).
Варіант 4. Відновити ПК за допомогою уточнюючого розрахунку, якщо не минули відведені для подання УР 1095 днів (листи ДПС від 31.01.2025 №452/ІПК/99-00-21-03-02 ІПК, від 27.11.2024 №5457/ІПК/99-00-21-03-02 ІПК, від 30.12.2024 №5969/ІПК/99-00-21-03-02 ІПК, від 27.07.2023 №2142/ІПК/99-00-21-03-02-06).
Причому уточненку можна подати не до будь-якого періоду, а лише:
або
Перебіг 1095-денного строку давності, відведеного ст. 102 ПКУ на подання УР, призупинявся (продовжувався) через карантин і воєнний стан на період із 18.03.2020 по 31.07.2023 (п. 52-2, п. 69.9 підрозд. 10 розд. XX ПКУ; ЗІР, категорія 129.02).
До закінчення воєнного стану платникам заборонено подавати УР з ПДВ до довоєнних періодів (тобто до звітних періодів до лютого 2022 року) з показниками на зменшення, податкового зобов’язання та/або декларування бюджетного відшкодування (пп. 69.1 підрозд. 10 розд. ХХ ПКУ).
Якщо ж виправляти помилку, яка вилізла, то віднести її до витрат у січні 2021 року за нашим прикладом, маємо право лише у вересні 2025 року. Але ж у вересні 2025-го уже скористалися цим податковим кредитом? У такому разі виправляємо помилку в бухобліку через нерозподілений прибуток. Ідеться про зменшення витрат через нерозподілений прибуток.
Іншими словами, витрати були завищені, а нерозподілений прибуток занижений. Тепер його слід збільшити (див. Таблицю 3).
Таблиця 3
Виправлення помилки в бухобліку
№ з/п | Зміст господарської операції | Кореспонденція рахунків | Сума, грн | |
Дт | Кт | |||
Січень 2021 року | ||||
1 | Суму вхідного ПДВ списано у витрати | 949 | 6441 | 200 |
Вересень 2025 року | ||||
2 | Виправлено минулорічну помилку | 6441 | 44 | 200 |
3 | Суму вхідного ПДВ включено до ПК | 6412 | 6441 | 200 |
Якщо підприємство:
Важливо! У цій ситуації штрафу та пені не буде (п. 69.38 підрозд. 10 розд. ХХ ПКУ)
Є сенс це робити, якщо контрагентів може бути багато, але рахуємо по одній суттєвій сумі. А коли не хочеться цього робити, є варіанти, застосовувані платниками податків на практиці.
Варіант 1 – віднести на Дт 44 суму «пропащого» ПДВ. Покупець не хоче рахувати, чекати, та як змусити продавця інформувати, чи він оскаржує заблоковану ПН у суді? З точки зору методології це неправильно, але на податок на прибуток це не вплине – витрати не будуть завищені і об’єкт оподаткування не буде занижений.
Варіант 2 – «пропащий» ПДВ віднести на витрати Дт 949. Тут усе правильно методологічно, але заповнюючи додаток РІ до декларації з податку на прибуток, незалежно від того, підприємство мало- чи високодохідне, «пропащий» ПДВ показують як збільшуючу податкову різницю (наприклад, у рядку про резерв сумнівних боргів або списання понад суму резерву, або будь-яку іншу різницю).
Який варіант оберете – ваш професійний вибір. Правильним є лише варіант із виправлення помилки – правильний, але найбільш трудомісткий. Можна придумати компромісний спосіб, який відповідатиме суті суми.
Утім є ще один варіант – списати на 949 рахунок, не коригуючи через додаток РІ, з тієї причини, що минуло 365 днів від дати виписки ПН. Для цього зробити наказ із посиланням на п. 198.6 ПКУ, адже строк для включення суми ПДВ до ПК минув, тож є підстава для списання.
Або ж сума настільки несуттєва, що навіть якщо з’ясують, що ПН пізніше зареєстровано, це не матиме значного впливу.
Поруч із цим питанням постає інше: чи треба показувати збільшувальну податкову різницю? Адже невідшкодоване ПДВ – це, по суті, дебіторка, яку потім списують.
Податківці наполягають на тому, що під час списання дебіторки, навіть тої, під яку не створювали резерв, треба показувати збільшувальну податкову різницю на підставі, що це списання дебіторки понад суму резерву.
Проте щодо вхідного ПДВ маємо свіжий лист ДПС від 26.09.2025 № 1048/2/99-00-24-01-02-02, у якому запитали:
Підприємство (платник податку на прибуток, з обсягом доходу, зазначеного у рядку 01 декларації, понад 40 млн грн, платник ПДВ) відносить до витрат суму «втраченого» податкового кредиту у зв’язку з нереєстрацією податкової накладної продавцем. … Чи виникають податкові різниці з податку на прибуток на дату віднесення сум ПДВ до витрат, зокрема відповідно до ст. 139 та п.п. 140.5.10 п. 140.5 ст. 140 Кодексу?
У відповідь отримали:
Положеннями Кодексу не передбачено різниць для коригування фінансового результату до оподаткування на суми податку на додану вартість, що не підтверджені належним чином зареєстрованими податковими накладними. Такі операції відображаються згідно з правилами бухгалтерського обліку при формуванні фінансового результату до оподаткування та, відповідно, об’єктом оподаткування податком на прибуток підприємств.
Як бачимо, у цьому роз’ясненні податківці не заморочувалися над питанням, чи невідшкодоване ПДВ – це дебіторка чи «недебіторка». Судячи з їх висновку, йдеться про «недебіторку». Але така відповідь зовсім не означає, що можна списувати ПДВ, коли завгодно до витрат. Адже за правилами бухобліку, «втрачене» ПДВ списують на рахунку 949. А коли ПДВ вхідне стає пропащим, то під час розрахунку 365 днів слід враховувати періоди ковідно-воєнного зупинення строків, а також періоду блокування та судового оскарження, якщо такі були
Для бухобліку придбаних основних засобів, нематеріальних активів, робіт, послуг, товарів, будь-яких інших запасів застосовують НП(С)БО 7 «Основні засоби», затверджений наказом Мінфіну від 27.04.2000 №92, та НП(С)БО 9 «Запаси», затверджений наказом Мінфіну від 20.10.1999 №246.
Відповідно до них суми вхідного ПДВ – це непрямий податок, який збільшує первісну вартість того, що придбали, якщо не підлягає відшкодуванню.
А коли це може бути?
Лише на дату первісного визнання.
Тобто тоді, коли в момент придбання, наприклад, за купівлі чогось через авансовий звіт, за готівку, сума ПДВ перевищує 200 грн. Наприклад, особа, яка здійснювала придбання не попередила про те, що виступає від імені підприємства – платника ПДВ, не повідомила свій ІПН, у результаті – загубили, втратили це вхідне ПДВ. Або у випадках, коли в момент придбання чогось із ПДВ завідомо зрозуміло, що це для негосподарської діяльності чи для звільнених операцій, необ’єктного чи невиробничого використання. Оце все ті випадки, коли вхідне ПДВ по суті не буде відшкодоване по покупцю.
Що в такому разі з цим робити?
Збільшити первісну вартість.
Матеріали за темою:
Реєстрація ПН та РК: строки, штрафи
Як розблокувати ПН/РК: алгоритм дій
Проблемний податковий кредит: що це
ПН розблоковано: коли виникає податковий кредит
Відео за темою:
Податковий кредит: правило 1095/365 днів
Шаблони та зразки:
Розрахунок коригування кількісних і вартісних показників до податкової накладної
Уточнюючий розрахунок податкових зобов'язань з податку на додану вартість
Хто має бути зазначений покупцем у податковій накладній за медичними послугами, наданими за договором медичного страхування: страхова компанія чи застрахована фізична особа? Вирішальним є те, хто фактично отримує послуги. Якщо їх отримувачем є фізична особа, податкову накладну складають саме на неї, навіть якщо оплату здійснює страхова компанія
ДПС роз’яснила, куди та в який спосіб подавати повідомлення про втрату, знищення або пошкодження майна й товарів унаслідок збройної агресії РФ. Документ подають до контролюючого органу за основним місцем обліку платника податків – у паперовій формі через центр обслуговування платників або в електронній формі через приватну частину Електронного кабінету з використанням форми J1329901 для юридичних осіб або F1329901 для фізичних осіб
Заробітна плата, яка залишилася неотриманою померлим працівником і виплачується членам його сім’ї, має відображатися у податковій звітності з урахуванням особливостей такого доходу. Податковий агент зазначає цю виплату в додатку 4ДФ до Розрахунку або ФІЗ-4ДФ за ознакою доходу «101» та вказує РНОКПП померлого працівника. Водночас якщо зарплата вже виплачується спадкоємцю як спадщина через нотаріуса, застосовуються інші ознаки доходу – «113», «114» або «115» залежно від ступеня споріднення
Органи державної статистики керуються чітко затвердженою Інструкцією щодо оформлення матеріалів про адміністративні правопорушення. Документ детально регламентує кожен етап процесу: від фіксування порушень за статтею 186-3 КУпАП (порушення порядку подання або використання даних державних статистичних спостережень) до винесення постанов та їх примусового виконання
Чи зараховується робота директором або фахівцем (консультантом) інклюзивно-ресурсного центру до педагогічного стажу для дострокового виходу на пенсію? Право на пенсію за вислугу років залежить від посади, установи та підтвердженого спеціального стажу. Щоб визначити право на пенсію, потрібно звернутися до територіального органу ПФУ з документами, що підтверджують періоди роботи
Автоматичне списання податкового боргу вже працює як чітко налагоджений механізм: без «ручного втручання» і зайвої бюрократії. ДПС щоденно формує інформацію про заборгованість, а далі процес відбувається через електронні системи – від створення платіжної інструкції до списання коштів банком. Водночас для бізнесу це не раптове рішення: перед примусовим стягненням платник отримує достатньо часу для добровільної сплати

ФОП 3 група ЄП працює з листопада 2025 року. Декларує невеликі доходи за надання послуг. В листопаді 2026 року планує виходити у декретну відпустку. За весь період, щомісяця, сплачувала мінімальне ЄСВ. Зараз, для того, щоб збільшити декретні нарахування планує заплатити максимальне ЄСВ за 3 квартал та за жовтень 2026 року. Чи може ФОП розраховувати на збільшену суму декретних та чи правомірні такі дії? Чи можуть бути питання з боку податкової, якщо доходи невеликі, а сума сплаченого ЄСВ суттєво більша, ніж зазвичай?
ДПС роз’яснила, за яких умов роботодавців не штрафуватимуть за неподання звітів про внесок на підтримку працевлаштування осіб з інвалідністю за І та ІІ квартали 2026 року та за несплату цього внеску. Щоб уникнути штрафів і пені, звіти потрібно подати до 9 листопада, а якщо є внесок до сплати – повністю сплатити його до 19 листопада 2026 року. Мінфін погодив відповідну позицію ДПС
На ТОВ буде перевірка у зв’язку з відшкодуванням ПДВ. На ТОВ є один директор, який мешкає зараз в іншому місці. Чи можна по договору ЦПХ найняти особу, яка б провела інвентаризацію з інспектором ДПІ? Як вийти із ситуації, щоб директор не приїздив
Не надали додаткові документи на вимогу ДПС – суд може визнати відмову в реєстрації податкової накладної правомірною. Судова практика підтверджує: якщо після зупинення реєстрації платник отримав повідомлення з конкретним переліком додаткових документів, але не подав їх у встановлений строк, це може стати підставою для відмови в реєстрації ПН
Опалювальний сезон в Україні зазвичай розпочинається в жовтні, але єдиної дати для всіх громад немає. Основним орієнтиром є середньодобова температура: якщо протягом трьох діб вона тримається нижче +8°C, громади можуть ухвалювати рішення про початок опалення. Першими зазвичай підключають лікарні, дитсадки та школи
Із 1 липня 2025 року ПФУ офіційно здійснює виплату 39 видів державних соціальних допомог, серед яких – фінансування відпускних для працівників, постраждалих від аварії на ЧАЕС. Щоб отримати кошти з бюджету на такі виплати у 2027 році, підприємствам потрібно вчасно поновити реєстрацію в ПФУ та подати комплект документів до 30 жовтня
Підприємствам, працівники яких мають право на чорнобильські компенсації та додаткові відпустки, необхідно завчасно пройти реєстрацію у відповідному органі Пенсійного фонду України. До 30 жовтня 2026 року страхувальники мають подати паспорт підприємства, списки працівників, графік відпусток та розрахунок витрат на наступний бюджетний рік. Окрему увагу варто звернути на форму такого паспорту, оскільки одночасно виникла колізія між двома наказами Мінсоцполітики. ПФУ рекомендує використовувати форму, затверджену наказом Мінсоцполітики від 29.03.2023 №110-Н

З 1 листопада 2026 року для міжнародних поштових відправлень до країн ЄС анонсовано нові вимоги, які вплинуть на українських підприємців, інтернет-магазини та продавців на маркетплейсах і в соцмережах. Серед ключових змін – додатковий збір за митну обробку та вимоги до цифрових ідентифікаторів товарів (PID). Розповідаємо, які платежі можуть зрости, як розраховуватимуть збір і що потрібно врахувати під час оформлення посилок
У разі подання реєстраційної заяви платника ПДВ за формою № 1-ПДВ у зв’язку з реорганізацією шляхом перетворення в полі «Перереєстрація у зв’язку із» зазначається відповідна причина – «у зв’язку із перетворенням». При цьому другий аркуш заяви та поле щодо причин реєстрації платником ПДВ або критеріїв відповідності вимогам розділу V ПКУ не заповнюються
Суб’єкти господарювання все частіше впроваджують цифрові рішення в операційну діяльність, зокрема розглядають можливість підписання первинних документів (наприклад, актів приймання-передачі чи встановлення обладнання) уповноваженими особами безпосередньо на сенсорних екранах планшетів за допомогою стилуса або пальця (так званий цифровий власноручний підпис). У зв’язку з цим постає важливе питання: чи є такий підпис належним підтвердженням господарської операції для цілей податкового та бухгалтерського обліку?
Оформити допомогу у зв’язку з вагітністю та пологами й виплати на догляд за дитиною до року тепер можна через «Дію». Необхідні дані система збиратиме автоматично, а працівник Пенсійного фонду перевірятиме та погоджуватиме рішення. Розповідаємо, як працюватиме новий сервіс, які суми виплачуватимуть родинам і коли стартує тестування програми «єЯсла»
ТОВ планує списати морально застарілий модуль CRM-програми, придбаний 25.11.2025 через зміну законодавчих вимог, та розробити новий модуль. Як відобразити списання старого модуля в бухгалтерському обліку та додатку РІ до декларації з податку на прибуток? Які проведення застосувати та як обліковувати витрати на розроблення нового модуля?