

Настільна книга бухгалтера по зарплаті & Велика колекція зразків документів!
Екслюзивна брошура від редакції!
Оплата за оренду приміщення, укладену між двома ФОП, може надходити від третьої особи – наприклад, дружини орендаря. Законодавство дозволяє таке виконання зобов’язання, якщо замовником у договорі залишається ФОП, а саме він підписує акти наданих послуг. У такому разі ризику втрати статусу платника єдиного податку для орендодавця немає. Водночас важливо, щоб замовником не була юрособа чи ФОП на загальній системі – тоді виникне порушення правил для 2 групи
ФОП 1 надає в оренду приміщення ФОП 2, при цьому оплата за договором надходить від дружини ФОП 2. Чи є допустимою ситуація, коли оплату за договором оренди, укладеним між ФОП 1 та ФОП 2, здійснює третя особа – дружина ФОП 2? Чи не призведе отримання такої оплати від третьої особи до втрати ФОП 1 статусу платника єдиного податку?
Однією з умов перебування фізичних осіб – підприємців на другій групі платників єдиного податку є здійснення господарської діяльності з надання послуг, у тому числі побутових, платникам єдиного податку та / або населенню (пп. 2 п. 291.4 Податкового кодексу України, далі – ПКУ).
Нормами законодавства передбачено, що договір про надання послуг є складним зобов’язанням, що складається з двох зобов’язань:
та
Виконання обов’язку може бути покладено боржником на іншу особу, якщо з умов договору, вимог ЦКУ, інших актів цивільного законодавства або суті зобов’язання не випливає обов’язок боржника виконати зобов’язання особисто. У цьому разі кредитор зобов’язаний прийняти виконання, запропоноване за боржника іншою особою (п. 1 ст. 528 ЦКУ).
Отже, незалежно від того, що згідно з умовами договору виконання обов’язку щодо оплати за товари / послуги покладено на іншу особу, фізична особа – підприємець – платник єдиного податку, яка надає послуги, в т. ч. надання в оренду приміщення, відповідно до договору, яким визначено, що замовником є фізична особа – підприємець – платник єдиного податку, яка підписує акт виконаних робіт, то такий підприємець має право перебувати на спрощеній системі оподаткування за умови дотримання вимог п. 291.4 та п. 291.5 ПКУ
Водночас, якщо ФОП – платник єдиного податку 2 групи надає послуги відповідно до договору, яким визначено, що замовником є юрособа або ФОП на загальній системі оподаткування, яка підписує акт виконаних робіт, то такий підприємець порушує умови, передбачені ПКУ для 2 групи платників єдиного податку, але за таким підприємцем залишається право обрання 3 групи платника єдиного податку.
Джерело: Лист ДПС від 18.11.2025 №1278/2/99-00-21-01-01-02
Читайте більше:
«Дешева» оренда: наслідки для орендодавця
ФОП орендує приміщення у фізособи: податки сплачувати за адресою ФОП, фізособи чи приміщення
Чи дозволено ФОП 2 групи передавати нежитлове приміщення в суборенду ТОВ
Оренда приміщення: рік за 1 грн, потім за 50 тис. грн – чи є ризики при пов'язаних особах
Як правильно нараховувати індексацію орендної плати за нерухомість: алгоритм та приклад розрахунку
ФОП бажає у 2027 році припинити діяльність на невизначений термін, але не закривати (не ліквідовувати) його. 1. Чи є можливість подати таку заяву через портал Дія і яку назву має даний документ? 2. Якщо це 2-га група, то податки можна не сплачувати?

Фермерське господарство придбало земельну ділянку на електронному аукціоні, але не могло вільно нею розпоряджатися через податкову заставу, оформлену за боргами попередньої власниці. Податкова відмовилася знімати обтяження, тож підприємство звернулося по допомогу до Ради бізнес-омбудсмена. Після аналізу законодавства та судової практики й взаємодії з ДПС питання вдалося вирішити – податкову заставу припинили. Розповідаємо, як захистити права нового власника нерухомості та що варто знати про податкову заставу майна

Оподаткування міжнародних перевезень ПДВ залежить від статусу перевізника та виду послуг, які надає експедитор. Розглянемо ключові правила нарахування ПДВ та складання податкових накладних під час міжнародних перевезень

Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

У Верховній Раді зареєстрували законопроєкт №16171, який стосується виплати пенсій на виконання судових рішень. Документ пропонує забезпечити щомісячну виплату пенсії, призначеної або перерахованої за рішенням суду, у повному розмірі, а заборгованість за минулі роки обліковувати окремо та погашати в установленому порядку. Ініціатива спрямована на врегулювання питання виконання судових рішень у солідарній пенсійній системі
Зареєстрована податкова накладна не гарантує збереження права на податковий кредит, якщо платник ПДВ не врахував її у декларації. Виправити ситуацію можна протягом 365 календарних днів із дати складення податкової накладної або розрахунку коригування. Якщо пропустити цей строк, право на податковий кредит за документом буде втрачено

В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Платники податків, для яких установлено особливий порядок державної реєстрації та відомості про яких не містяться в ЄДР, у разі ліквідації або реорганізації зобов’язані подати заяву за формою №8-ОПП. Зробити це можна як у паперовому вигляді, так і в електронній формі через Електронний кабінет із дотриманням вимог законодавства
Працевлаштування неповнолітніх в Україні передбачає особливі вимоги до роботодавців – від віку прийняття на роботу до тривалості робочого часу, медоглядів і відпусток. Розглянемо ключові правила працевлаштування неповнолітніх, які має знати кожен роботодавець, щоб дотриматися трудового законодавства
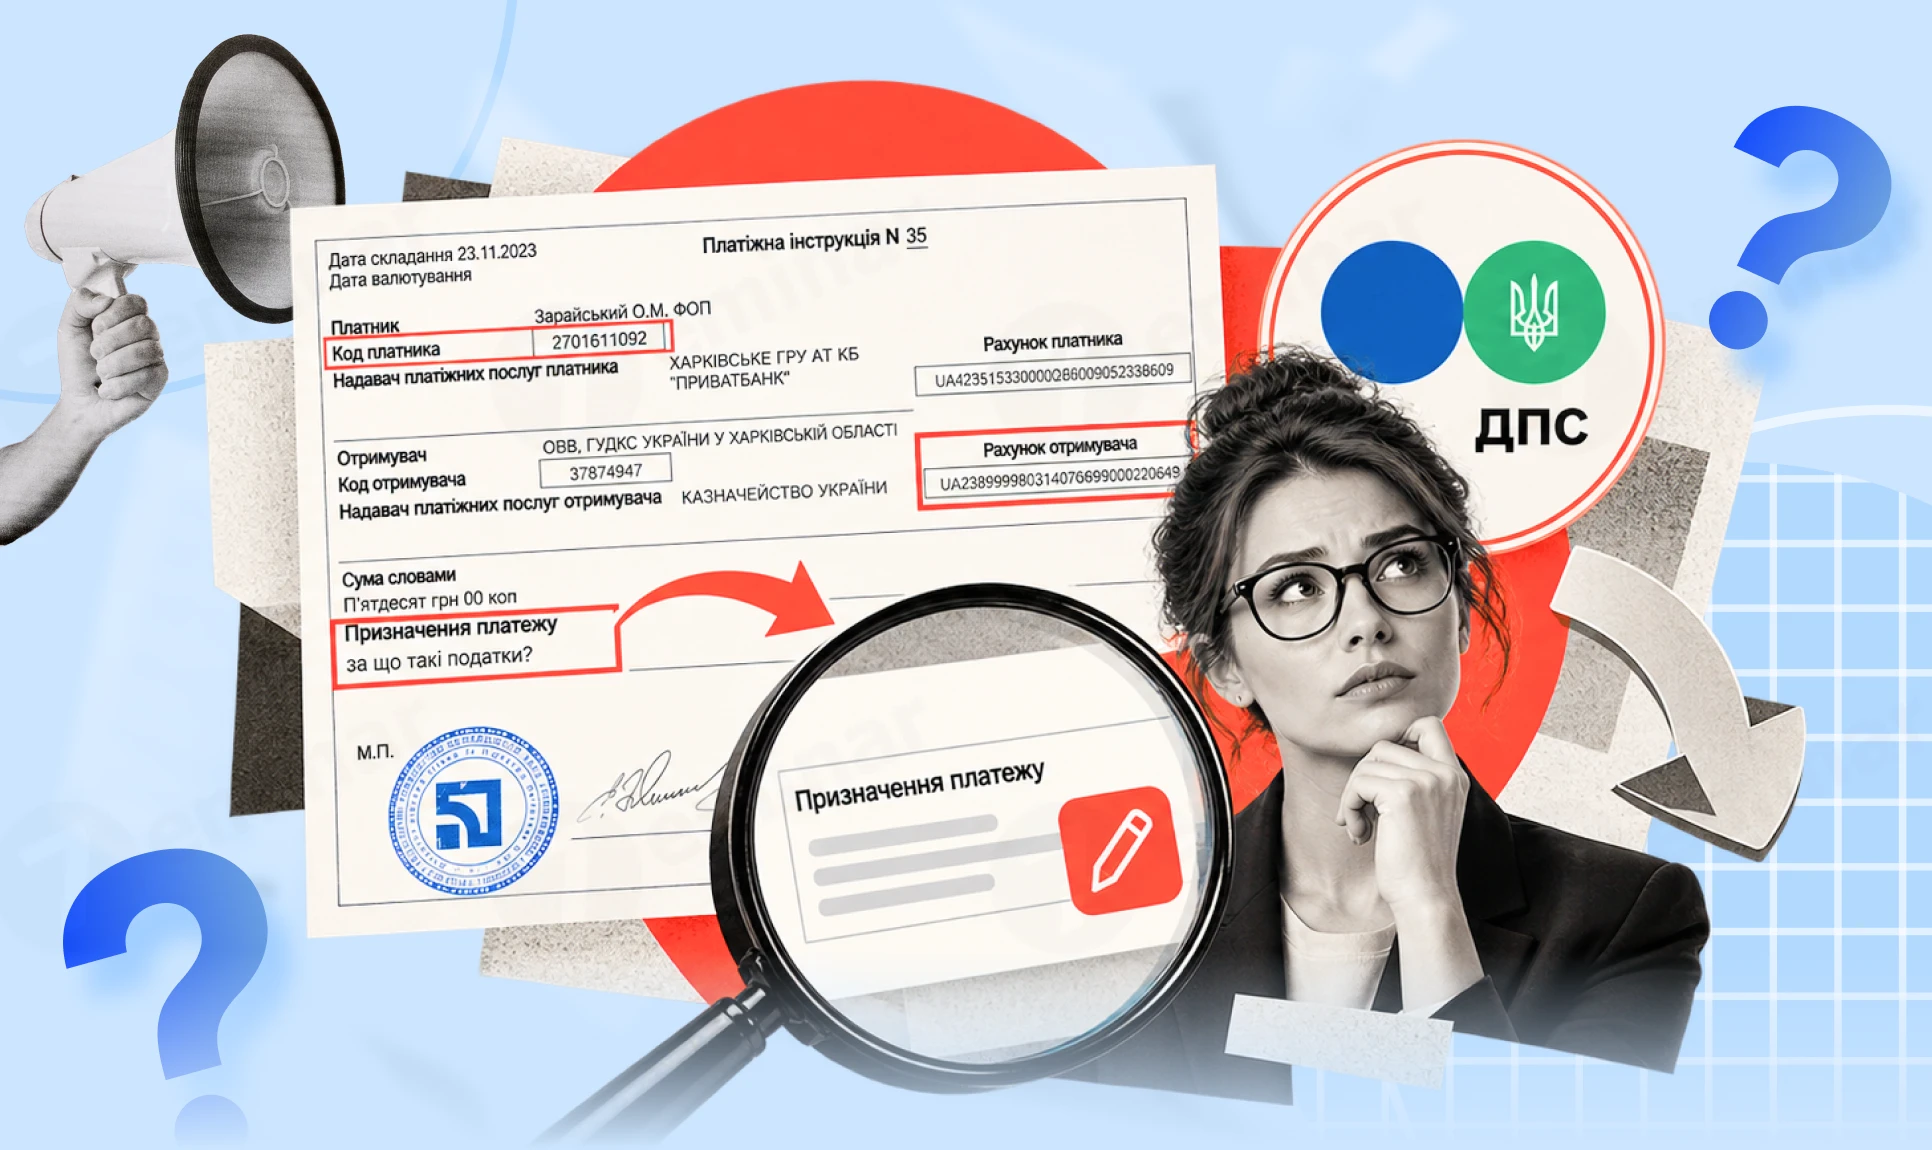
Сплатили авансовий внесок з податку на прибуток при виплаті дивідендів, але помилково зазначили код виду сплати «101» замість «125»? Державна податкова служба пояснила, чи можна змінити код за заявою платника та як зараховуються такі кошти
Бізнес може отримати до 30 000 грн на генератори, інвертори та інше обладнання для резервного живлення. Але на допомогу можуть розраховувати не всі. А після отримання коштів доведеться контролювати не лише їх використання, а й збереження робочих місць. Розбираємо умови програми, строки, ризики повернення коштів та облік на практичних прикладах
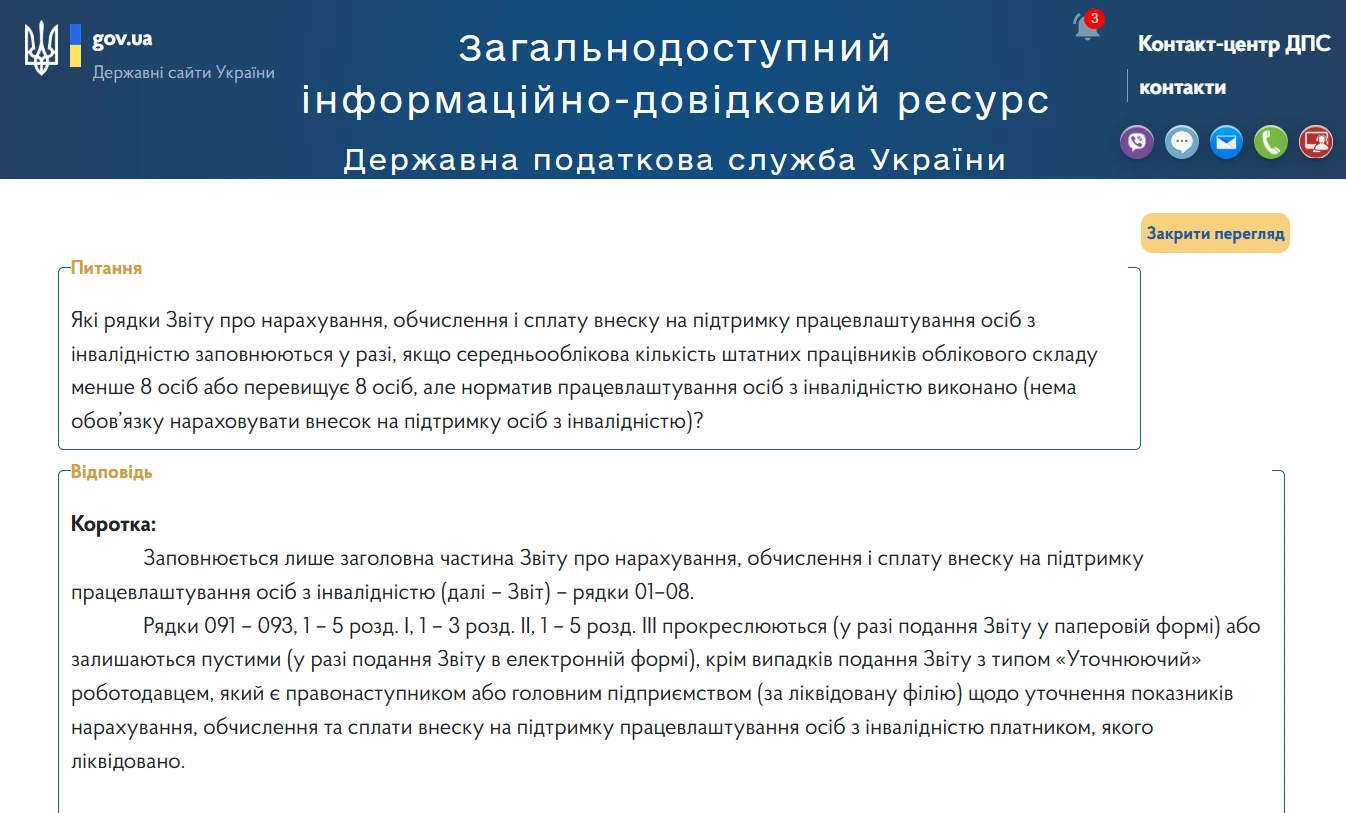
Податківці пояснили, як заповнювати Звіт про нарахування, обчислення і сплату внеску на підтримку працевлаштування осіб з інвалідністю, якщо середньооблікова кількість штатних працівників становить від 1 до 7 осіб або норматив працевлаштування виконано. У такому разі роботодавець заповнює заголовну частину Звіту – рядки 01–08, а рядки 091–093 та відповідні рядки розділів I–III залишає порожніми в електронній формі або прокреслює в паперовій
Пільга з податку на нерухоме майно для фізичних осіб не застосовується у період, коли житло використовується для отримання доходу. Якщо об’єкт здавався в оренду лише кілька місяців, пільга втрачається саме за цей період. Починаючи з місяця передачі в оренду і до її припинення податок нараховується без урахування пільги. Для уточнення нарахувань платник може звернутися до податкової для проведення звірки
Довідки ОК-5 та ОК-7 допомагають перевірити, які відомості про зарплату, страховий стаж і сплату внесків роботодавцем відображені в державному реєстрі. За їх допомогою можна виявити відсутні дані про окремі періоди роботи, перевірити офіційно задекларований заробіток і з’ясувати, чи потребує інформація уточнення. Розповідаємо, чим відрізняються довідки ОК-5 та ОК-7, як їх отримати й що робити, якщо відомості не відповідають фактичним обставинам працевлаштування
Підприємство надає послуги пасажирам з реалізації квитків на автобуси. На підприємствах та їх території укриття не має. Працюємо під час жовтого рівня на перехідному періоді, який дала постанова КМУ №1092. Чи зможемо ми працювати, якщо не має власного укриття? Поруч є лише школи та церкви з укриттями (6-15 хв ходу). Які документи потрібно ввести на підприємство?
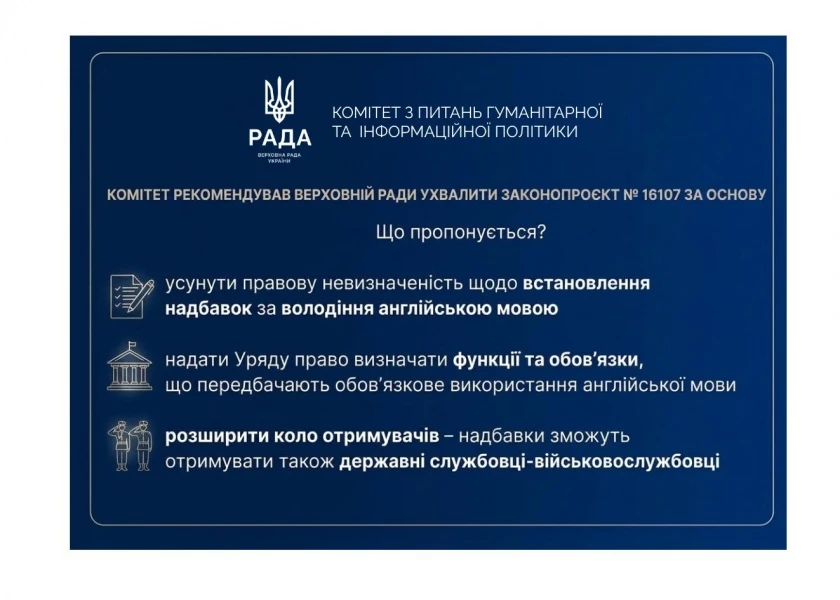
Уряд пропонує врегулювати виплату надбавок за володіння англійською мовою для окремих категорій державних службовців. Законопроєкт №16107 передбачає надбавку для осіб, які володіють англійською на рівні не нижче В2, уточнення строків запровадження мовних вимог і визначення посад, на яких необхідно використовувати англійську. Також пропонується поширити право на надбавку на держслужбовців-військовослужбовців
Як правильно оформити службове відрядження працівника, щоб уникнути претензій під час перевірок і ризику додаткового оподаткування виплачених сум? Для цього недостатньо лише видати наказ: роботодавцю потрібно обґрунтувати мету поїздки, визначити її строк, зібрати документи на підтвердження витрат і дотриматися трудових гарантій працівника. Помилки в оформленні відрядження можуть призвести до проблем із відшкодуванням витрат і визначенням їх податкового статусу. Розглянемо, які документи потрібні для оформлення відрядження, які витрати слід підтвердити та яких помилок варто уникати кадровику й бухгалтеру
Якщо працівник з інвалідністю звільняється в останній робочий день місяця (але не останній календарний день), чи враховується цей працівник для квоти по інвалідах? Наприклад, останній робочий день – 30.10.2026, а календарних днів – 31. І зворотня ситуація: якщо працівник з інвалідністю буде прийнятий на роботу 02.11.2026 – в перший робочий день, але не перший календарний день? Чи рахується він для квоти?
ФОП у 2024 році користувався «воєнною» пільгою та не сплачував ЄСВ за себе. Зараз у нього не вистачає стажу і він хоче сплатити ЄСВ за 2024 рік. Як заповнити Уточнюючий Додаток 1? Чи потрібно самостійно нараховувати пеню та показати її в Додатку 1?