

🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Фізична особа – резидент при продажу протягом звітного року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити оподатковуваний дохід на документально підтверджені витрати на його придбання. До таких витрат належать, зокрема, кошти за майнові права, витрати на будівництво та придбання об’єкта, реєстраційні платежі, а в окремих випадках – вартість нерухомості, отриманої у власність іншим способом. Для застосування зменшення необхідно задекларувати всі відповідні операції за рік та подати разом із декларацією копії документів, що підтверджують понесені витрати
Дохід фізичної особи від продажу протягом звітного (податкового) року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може бути зменшений на документально підтверджені витрати на придбання такого об’єкта
До витрат на придбання об’єкта нерухомості належать:
Також до таких витрат належать витрати:
Крім того, враховуються витрати на будівництво об’єкта нерухомості, витрати на придбання неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості, а також грошова сума, зазначена у житловому сертифікаті на придбання житлової нерухомості, отриманому як компенсація за пошкоджений або знищений об’єкт нерухомого майна відповідно до Закону України від 23.02.2023 №2923-ІХ «Про компенсацію за пошкодження та знищення окремих категорій об’єктів нерухомого майна внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією Російської Федерації проти України, та Державний реєстр майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією Російської Федерації проти України».
Якщо об’єкт нерухомості, неподільний об’єкт незавершеного будівництва або майбутній об’єкт нерухомості був подарований платнику податку, він вважається придбаним за вартістю державного мита, реєстраційного збору та інших аналогічних платежів, податків і зборів, сплачених у зв’язку з таким даруванням.
Зменшення доходу від продажу зазначених об’єктів, а також подільного об’єкта незавершеного будівництва чи відступлення прав за договором купівлі-продажу неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості, щодо якого частково сплачено ціну та зареєстровано обтяження речових прав на користь покупця, на суму дозволених витрат здійснює сам платник податку. Якщо стороною відповідного договору є юридична особа або самозайнята особа, такий розрахунок здійснює ця особа.
Як скористатись таким зменшенням
Водночас платник податку, який скористався правом на врахування витрат, повинен задекларувати доходи від усіх операцій з продажу, міни чи іншого відчуження відповідних об’єктів, здійснених протягом звітного (податкового) року, у тому числі якщо стороною договору є юридична особа або самозайнята особа.
Копії документів, що підтверджують понесені витрати, подаються разом із податковою декларацією про майновий стан і доходи.
Отже, фізична особа – резидент при продажу протягом звітного (податкового) року неподільного об’єкта незавершеного будівництва або майбутнього об’єкта нерухомості може зменшити отриманий дохід на документально підтверджені витрати на придбання такого об’єкта (п. 172.2 Податкового кодексу України).
Джерело: ДПС
Працівник працює на підприємстві тривалий час. У червні 2026 року йому встановлена група інвалідності. Документи про встановлення групи подав у відділ кадрів та бухгалтерію у кінці вересня 2026 року. Якого змісту заяву повинен працівник надати роботодавцю?
Чи потрібно при звільненні виплачувати компенсацію за додаткову соціальну відпустку працівниці, яка має дитину з інвалідністю, якщо роботодавець дізнався про це лише під час звільнення?
Юридична особа внесла у Виписку обмежену кількість КВЕДів. Якщо на якомусь етапі буде вид діяльності, якого немає у Виписці, чи потрібно його вносити? На жаль, це не так просто зробити, як у ФОП. Які наслідки проведення дільності без КВЕДа для юридичної особи?
Допомога на поховання, яку Пенсійний фонд України виплачує родичам померлого працівника за його останнім місцем роботи, не оподатковується ПДФО незалежно від її розміру. Водночас роботодавцю потрібно правильно відобразити таку виплату у Податковому розрахунку – у додатку 4ДФ за ознакою доходу «146»
Помилково сплатили кошти на бюджетний рахунок за кодом 50070100? ДПС нагадує: такі суми можна повернути онлайн через Електронний кабінет. Необхідно подати до територіального органу ДПС за місцем обліку заяву про повернення помилково та/або надміру сплачених сум грошових зобов’язань та пенi в довільній формі або в режимі «Введення звітності» приватної частини Електронного кабінету за формою J/F 1302002.
Суб’єкт господарювання може підтвердити право власності, володіння чи користування програмним РРО будь-якими документами, що засвідчують набуття пристрою – придбання, оренду, дарування тощо
Чи потрібен РРО/ПРРО при онлайн-підписках, якщо після першої оплати карткою наступні платежі автоматично списує банк-еквайр? ДПС роз’яснила, коли бізнес може працювати без РРО/ПРРО при інтернет-еквайрингу та чи поширюється це звільнення на регулярні платежі із самосписанням коштів
Розірвання трудового договору з працівниками до 18 років з ініціативи роботодавця можливе лише за згодою служби у справах дітей. Закон також передбачає обов’язкове працевлаштування у визначених випадках
Із 1 липня 2026 року діє новий порядок контролю за нормативом робочих місць для осіб з інвалідністю, а перші перевірки роботодавців очікуються вже з листопада. Під час розрахунку нормативу важливо правильно визначити середньооблікову кількість працівників, адже окремі штатні одиниці з важкими, шкідливими, небезпечними умовами праці та деякі спеціальні посади до неї не включаються. Розбираємо, кого саме роботодавці мають виключати з розрахунку та які помилки можуть призвести до невиконання нормативу і санкцій
У разі помилкового прикріплення скан-копії чужої трудової книжки при поданні відомостей до Пенсійного фонду, роботодавець має сформувати новий електронний запис із правильними даними. Отже, підприємству слід подати уточнені документи, що належать саме тому працівнику, стосовно якого виникла помилка
Бюджетне відшкодування ПДВ під час воєнного стану можливе, але саме право на відшкодування не означає автоматичного повернення коштів. Платник має підтвердити правомірність податкового кредиту, фактичну оплату ПДВ, реальність господарських операцій та належне документальне оформлення. Розглянули, як проходить процедура від декларації до отримання коштів, які перевірки проводить ДПС, коли можуть відмовити у відшкодуванні та які особливості діють під час війни
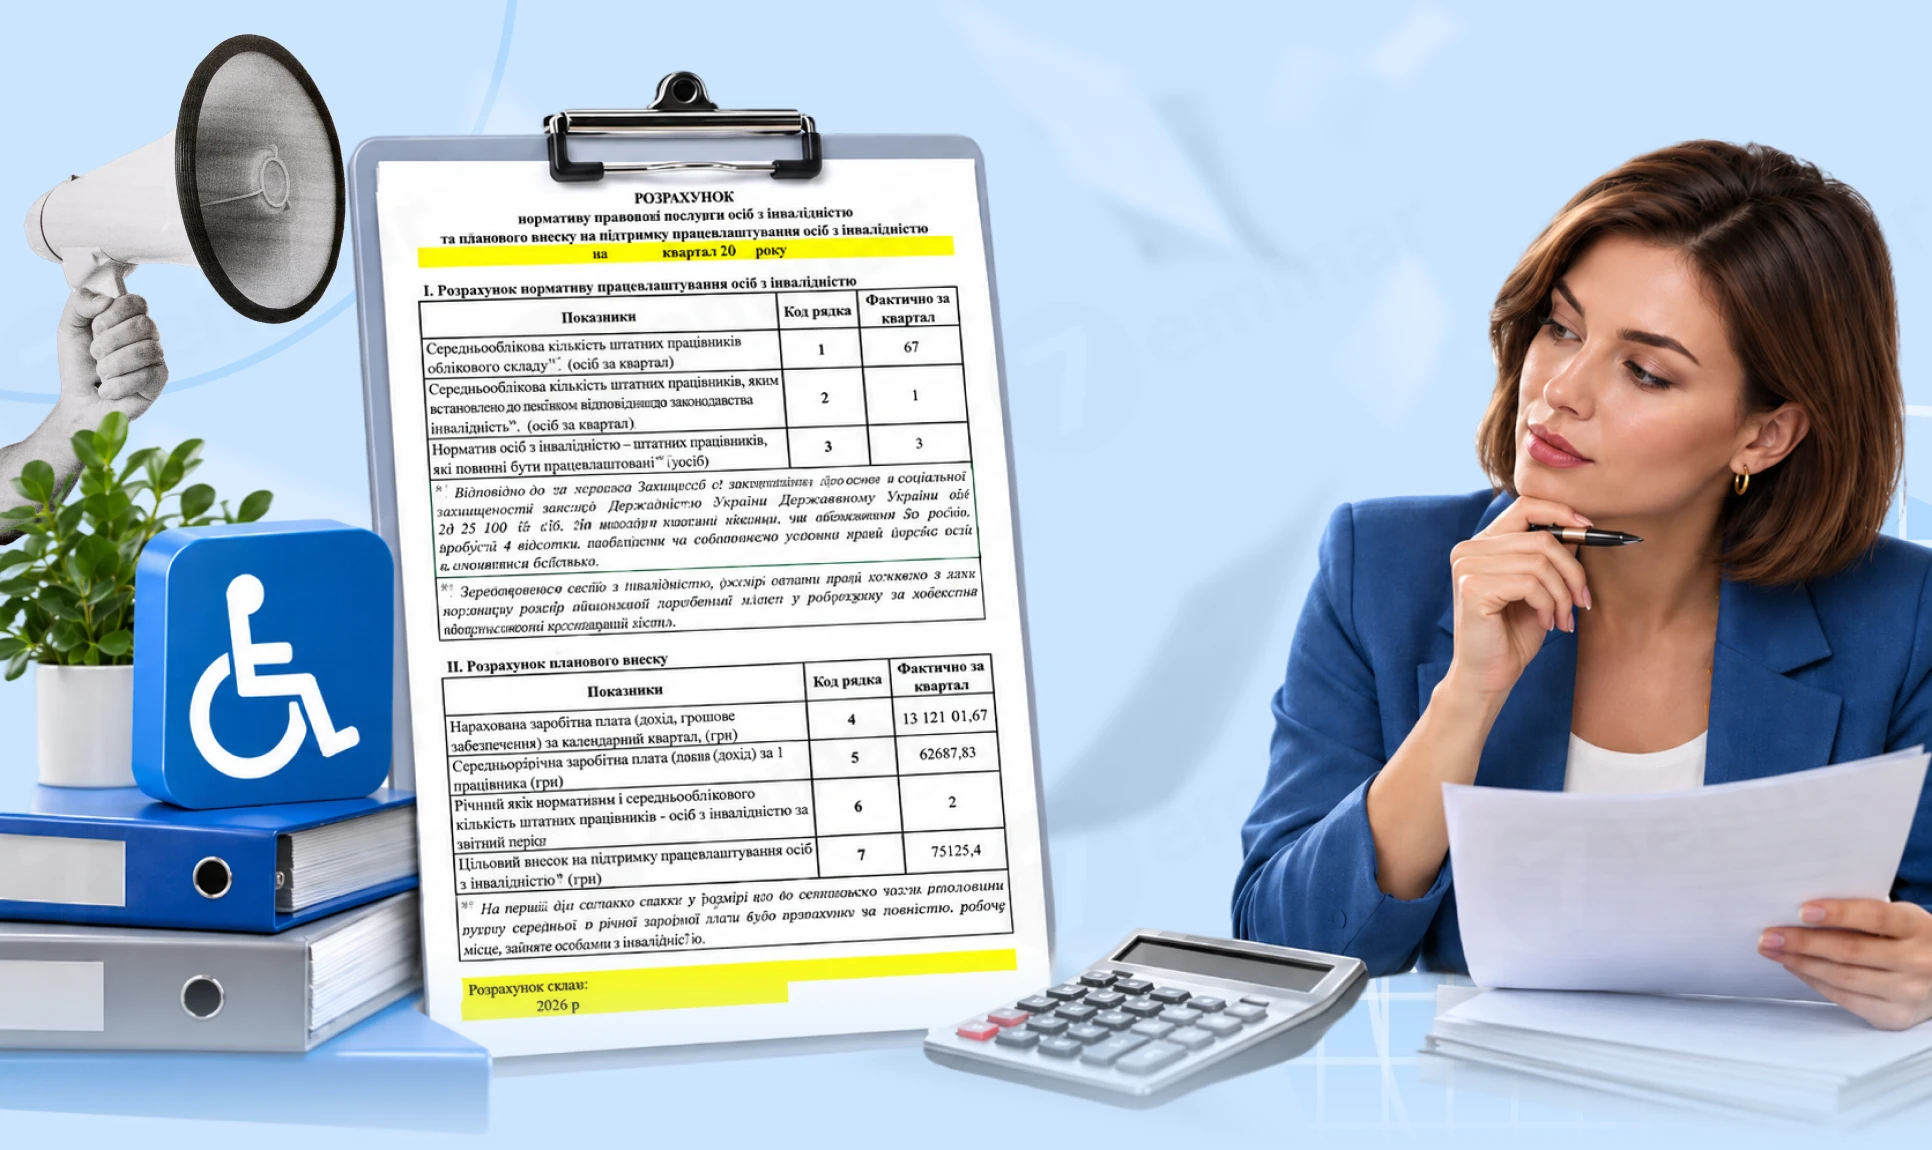
З 1 жовтня 2026 року роботодавці вперше подають новий Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. За І–ІІІ квартали 2026 року його потрібно подати до 9 листопада, а якщо за результатами розрахунку визначено суму внеску – сплатити її до 19 листопада. Розповідаємо, хто звітує, як подати форму та на що звернути увагу під час розрахунку внеску
Помилка у зазначенні Коду території в декларації з акцизного податку – поширена ситуація для роздрібних продавців підакцизних товарів. Для її виправлення необхідно подати уточнюючу декларацію з відповідними додатками, зокрема правильно заповнити Додаток 7 окремо для «старого» та «правильного» коду
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 06.10.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
Воєнний стан суттєво змінив правила обчислення відпускного стажу. Зокрема, до стажу не зараховуються окремі періоди мобілізації, відпусток без збереження зарплати та призупинення трудового договору. Розбираємо, які періоди входять до стажу для щорічної відпустки, які потрібно виключати та на що кадровикам звернути увагу під час розрахунку днів відпустки
ДПС роз’яснила, як застосовується звільнення від ПДВ під час придбання безпілотників та радіолокаційних приладів підприємствами, залученими до протиповітряної оборони. Для застосування пільги достатньо договору або сертифіката кінцевого споживача, де підприємство зазначене кінцевим отримувачем. Якщо постачальник помилково нарахував ПДВ, підприємство не має права включати цю суму до податкового кредиту, а постачальник має відкоригувати податкові зобов’язання та повернути суму ПДВ
Уряд подав та зареєстрував законопроєкт №16000 «Про Державний бюджет України на 2027 рік», де розміри мінімальної зарплати, прожиткового мінімуму та базових соціальних стандартів повністю співпадають із раніше затвердженою Бюджетною декларацією. У 2027 році неоподатковувана вартість негрошових подарунків становитиме 2 386,5 грн на місяць. Якщо сума перевищує цей поріг, роботодавець утримує 18% ПДФО (з «натуральним» коефіцієнтом) та 5% військового збору