

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У 2026 році тема дроблення бізнесу стала однією з ключових у фокусі податкової, БЕБ і банків. Навіть законна мережа ФОПів може потрапити під підозру, якщо має спільний бренд, сайт, персонал, склад, бухгалтерію чи одну локацію. У статті розбираємо, чому саме «дроблення» не є окремим порушенням, за якими ознаками контролери шукають ризики, які помилки найчастіше призводять до донарахувань і як бізнесу підготуватися до перевірки заздалегідь
Ще кілька років тому про дроблення бізнесу говорили переважно податкові консультанти та юристи. Сьогодні про нього говорять народні депутати, податкова служба, БЕБ і навіть банки. Якщо вірити офіційним заявам, підозрювані в дробленні вже майже всюди: серед магазинів електроніки, ресторанів, кав'ярень, квіткових салонів, СТО, продуктових маркетів та інтернет-магазинів.
Бізнесу все частіше пояснюють просту логіку: якщо кілька ФОПів працюють поруч, використовують один бренд, один сайт або один склад – значить, можливо, це не окремі підприємці, а великий бізнес, який нібито приховує реальні обороти. Саме тому тема дроблення сьогодні стала одним із головних інструментів так званої детінізації.
Але тут виникає головне питання:
Чи справді дроблення є порушенням?
Правда, про яку рідко говорять: дроблення бізнесу не заборонене.
Багато підприємців дивуються, коли дізнаються, що в українському законодавстві взагалі немає такого правопорушення, як «дроблення бізнесу»:
Тобто підприємець не може бути покараний лише за те, що декілька ФОПів працюють одночасно. Тоді чому ми постійно бачимо новини про викриті «мережі ФОПів», донарахування та кримінальні провадження?
Тому що контролюючі органи намагаються довести інші порушення: ухилення від оподаткування, приховані трудові відносини, несплату ПДВ або штучне використання спрощеної системи оподаткування. І саме тут для бізнесу починаються найбільші ризики.
Якщо проаналізувати повідомлення податкової служби та БЕБ за останні роки, можна побачити закономірність.
Найчастіше під перевірки потрапляють:
Причому мова давно не лише про великі мережі з десятками точок продажу.
Сьогодні питання можуть виникнути навіть до бізнесу, який працює через два-три ФОПи на одній локації. Фактично під прицілом опинився весь сегмент малого та середнього бізнесу.
На практиці інспектори складають своєрідний пазл. Одна ознака нічого не доводить. Але якщо таких ознак багато, бізнес автоматично потрапляє до зони ризику.
Серед найбільш поширених критеріїв:
Саме після цього податкова починає шукати відповіді на головне питання: чи є всі ці підприємці незалежними суб'єктами господарювання, чи фактично вони працюють як єдиний бізнес.
Багато підприємців досі вважають, що перевірка починається з офіційного листа. Насправді сьогодні все частіше вона починається з появи інспекторів у магазині, ресторані чи на СТО.
Фактична перевірка проводиться без попередження. Інспектори можуть прийти прямо в робочий день та почати збирати інформацію. У більшості випадків їх цікавить не лише касовий апарат або чек. Їх цікавить вся структура бізнесу.
Вони дивляться:
Саме під час таких перевірок часто виникають найбільші проблеми. Один необережний коментар працівника може коштувати бізнесу більше, ніж відсутність десятка документів.
Якщо ви отримали податковий запит, це вже не формальність. Це сигнал про те, що податкова почала збирати інформацію про вашу діяльність. Багато підприємців роблять одну з двох помилок:
Обидва підходи можуть створити проблеми. Кожен запит потрібно аналізувати окремо.
Податкова вже має певну інформацію про ваш бізнес і намагається перевірити або підтвердити свої висновки. Саме тому відповідь повинна бути не набором документів, а логічним поясненням того, як працює бізнес і чому його структура є законною.
Останні два роки підприємці дедалі частіше стикаються з фінансовим моніторингом. Операції, які раніше проходили без жодних запитань, сьогодні можуть бути заблоковані до отримання пояснень.
Особливо це стосується:
Фактично банки поступово стали ще одним джерелом інформації про бізнес для держави.
Практика показує: більшість проблем виникає не через саму модель роботи бізнесу, а через відсутність документів та непідготовленість до перевірок. Навіть цілком законна структура з декількох ФОПів може стати об'єктом донарахувань, якщо власники не можуть пояснити, як вона працює.
Помилка №1. Відсутність економічної логіки
Перше питання, яке ставить податкова:
Навіщо існує другий, третій або десятий ФОП?
Якщо відповідь звучить як «так історично склалося» або «так порадили», ризики різко зростають.
У кожного суб'єкта господарювання має бути власна функція:
Чим чіткіше розмежовані функції, тим складніше довести існування штучного дроблення.
Помилка №2. Один персонал на всіх
Одна з найулюбленіших претензій перевіряючих – спільні працівники. Типова ситуація: працівник оформлений у ФОП №1, але фактично обслуговує клієнтів ФОП №2 та ФОП №3.
Під час перевірки інспектор запитує:
– У кого ви працюєте?
Працівник відповідає:
– У власника мережі.
Саме після таких пояснень в актах перевірки часто з'являються висновки про єдиний центр управління бізнесом.
Помилка №3. Відсутність договорів між пов'язаними особами
Багато підприємців працюють за принципом «ми ж свої». Саме тому часто відсутні:
Для бізнесу це здається дрібницею. Для перевіряючого – доказом того, що суб'єкти господарювання фактично не є самостійними.
Помилка №4. Переведення працівників у ФОПи без зміни моделі роботи
Одна з найризикованіших ситуацій. Учора людина працювала менеджером за трудовим договором. Сьогодні вона стала ФОПом, але продовжує:
У такій ситуації податкова може стверджувати, що фактично трудові відносини просто замасковані під цивільно-правові.
Помилка №5. Один сайт і один бренд без документального оформлення
Наявність єдиного сайту або торгової марки сама по собі не є порушенням. Проблема виникає тоді, коли немає пояснення, на якій підставі декілька ФОПів використовують один бренд.
Наприклад, якщо бізнес працює за франчайзинговою моделлю, це повинно підтверджуватися договорами франшизи, ліцензійними угодами та внутрішніми правилами мережі. Якщо ж документів немає, податкова часто робить висновок про існування єдиного бізнесу.
Помилка №6. Відсутність легенди для перевірки
Багато підприємців ретельно готують документи, але забувають про людей. На практиці перевіряючі часто отримують більше інформації від касира чи адміністратора, ніж із документів.
Тому кожен працівник має знати:
Найнебезпечніша ситуація – коли персонал починає імпровізувати.
Помилка №7. Реакція лише після отримання акта перевірки
Більшість бізнесів починають шукати юристів уже після отримання багатомільйонних донарахувань. Насправді підготовка повинна починатися значно раніше.
Першими сигналами ризику є:
Чим раніше бізнес проводить внутрішній аудит своєї структури, тим більше шансів уникнути спору або виграти його в суді.
Найкращий захист починається задовго до перевірки. Власник бізнесу повинен мати відповідь на три прості питання:
Якщо на кожне із цих запитань є чітка відповідь і пакет документів, шанси відстояти свою позицію зростають у рази.
А ваш бізнес готовий для перевірки на «дроблення»? Пропонуємо вам пройти невеличкий Експрес-тест для визначення ризиків під час податкової перевірки.
Читайте більше:
«Дроблення бізнесу»: як уникнути податкових ризиків
Податкове зловживання та дроблення бізнесу: що змінить новий законопроєкт для ФОП
«Дроблення» ФОП: як податкова штрафує мережі бізнесу
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
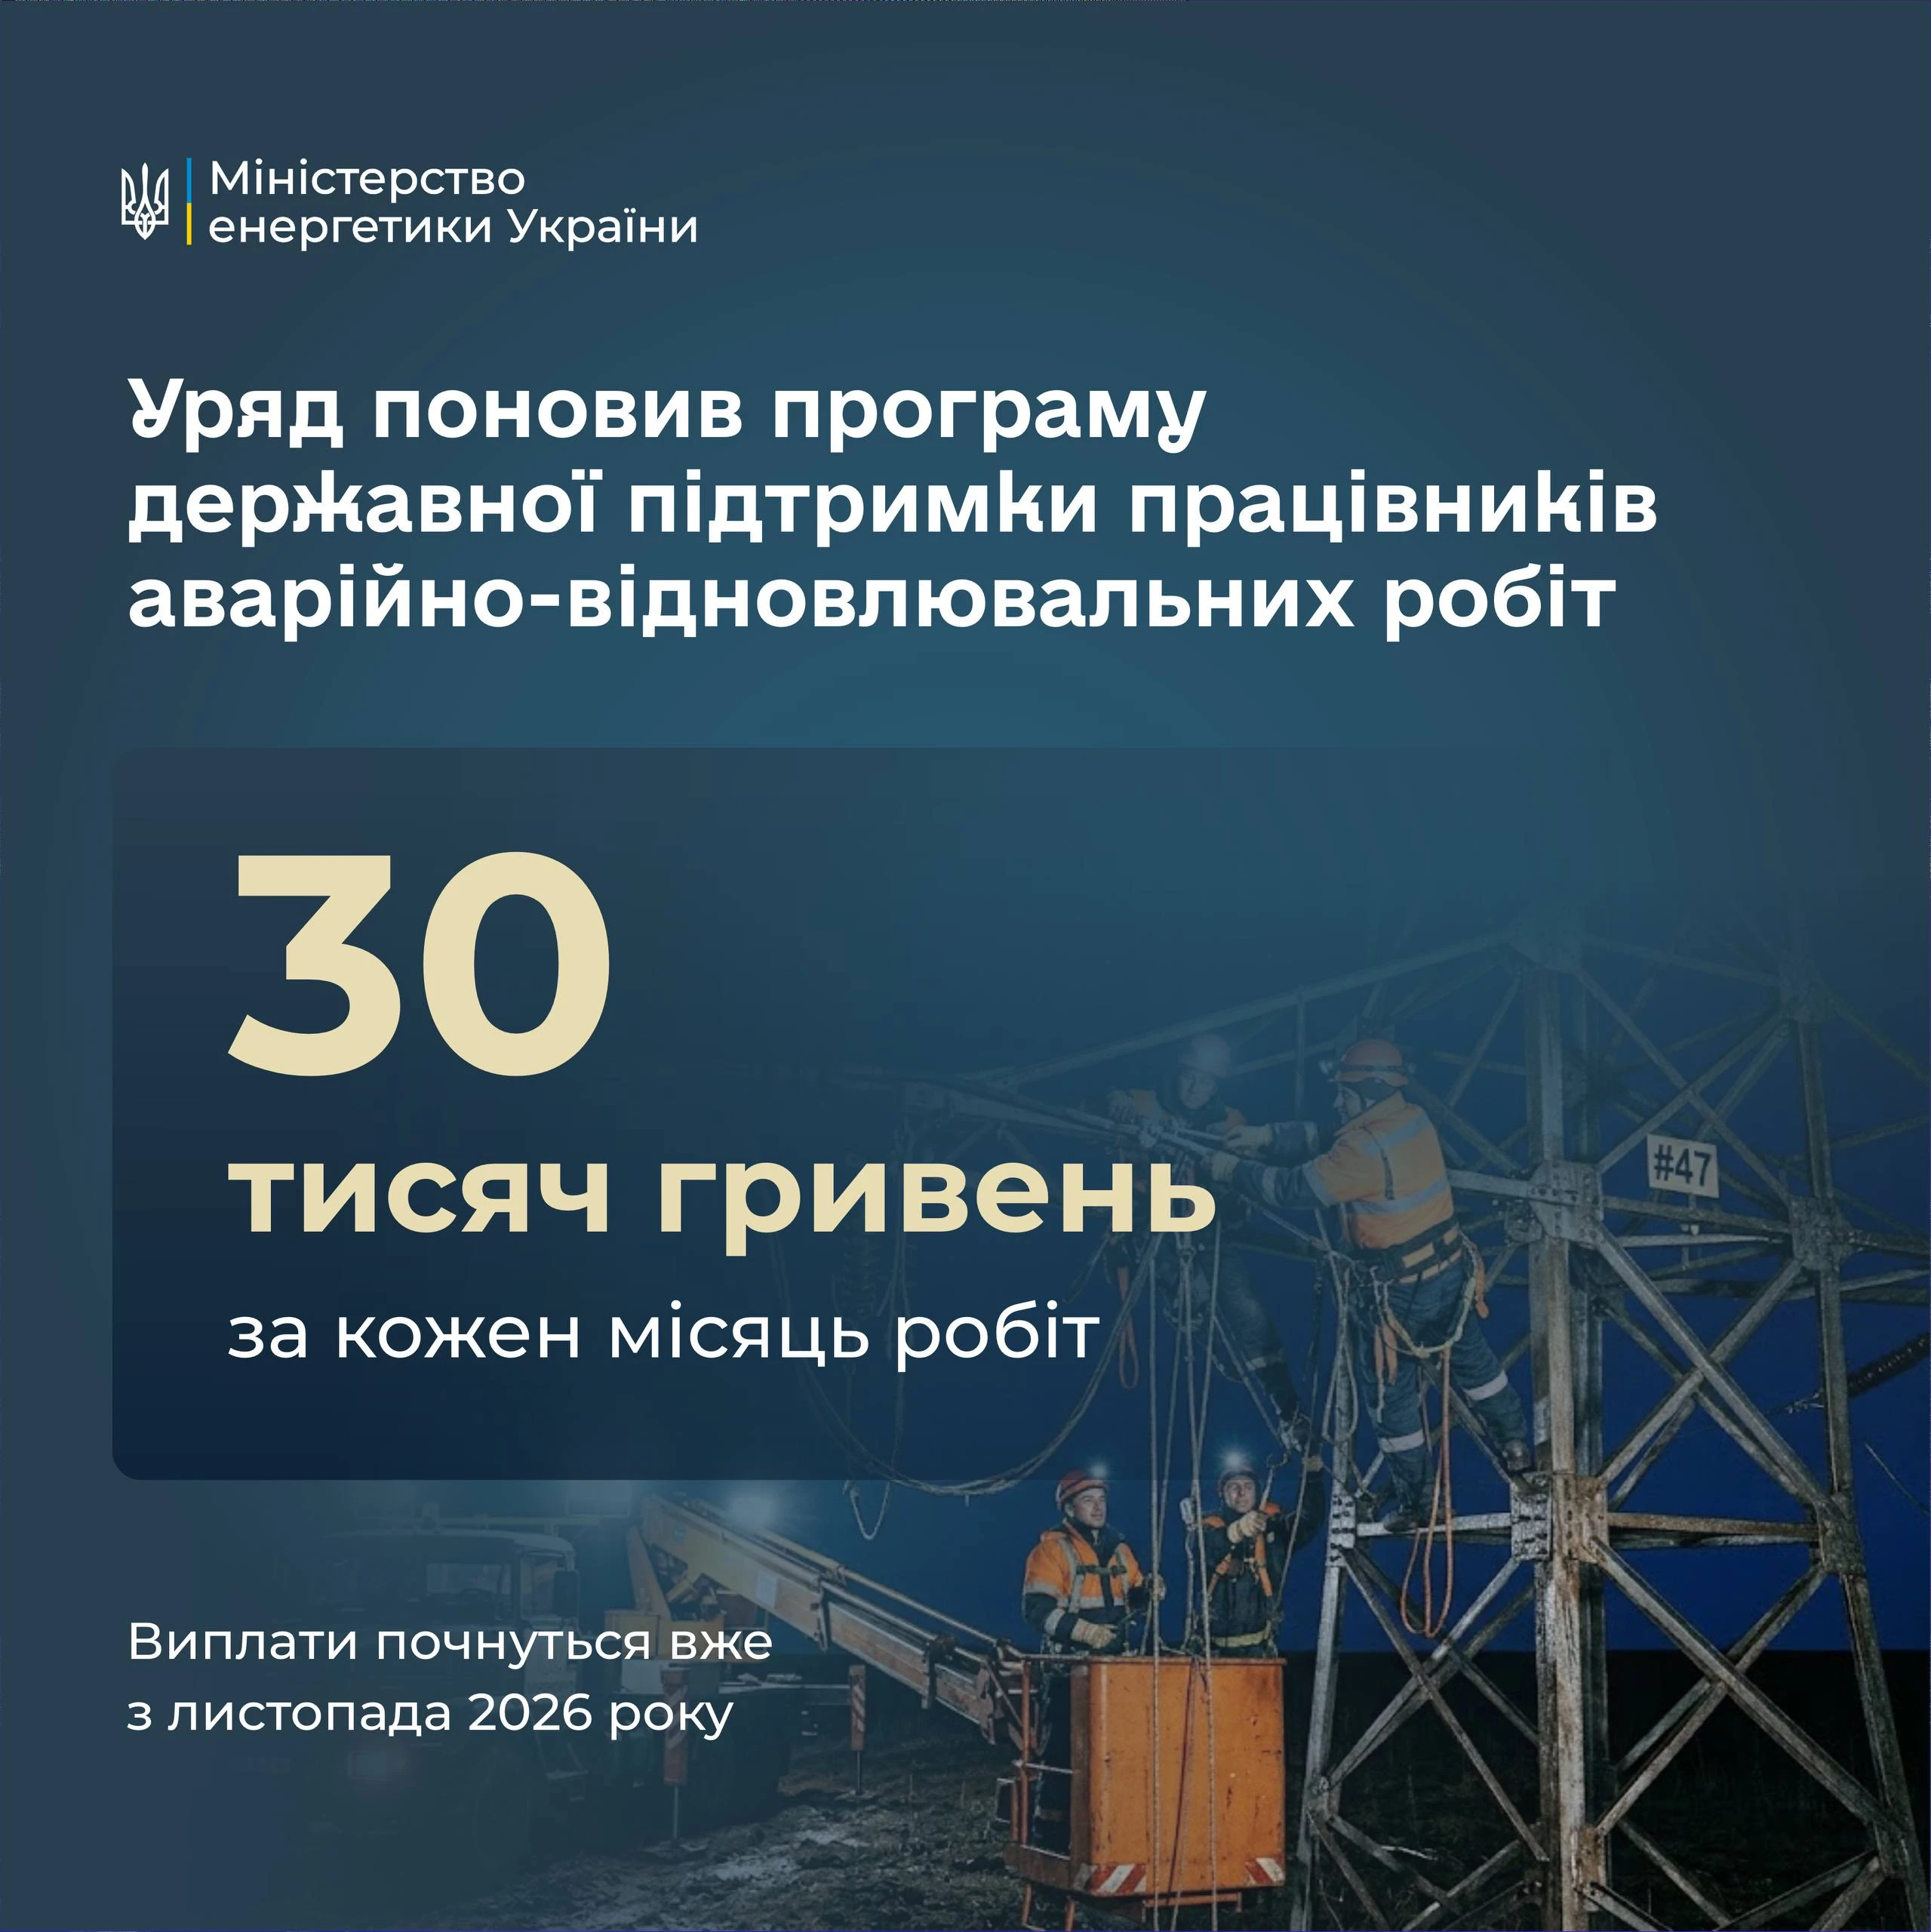
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження