
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Зміни у законодавстві
29.07.2026
Єдина декларація та 5% ПДФО: що пропонують для домогосподарств без реєстрації ФОП
У Верховній Раді зареєстровано законопроєкт №15449, який пропонує запровадити в Україні добровільний режим пільгового оподаткування доходів домогосподарств. Документ передбачає можливість легально отримувати доходи без реєстрації ФОП чи юридичної особи, сплачуючи 5% ПДФО та військовий збір. Також пропонується запровадити єдину декларацію домогосподарства, податкову знижку з урахуванням складу сім’ї та цифрову взаємодію з податковими органами через Електронний кабінет
У ВРУ зареєстровано законопроєкт №15449 «Про внесення змін до Податкового кодексу України щодо запровадження добровільного режиму пільгового оподаткування доходів домогосподарств».
Метою законопроєкту є:
- запровадження в Україні добровільного режиму пільгового оподаткування доходів домогосподарств, який враховує не лише розмір доходу окремої особи, а й склад сім’ї та її фактичний рівень матеріального забезпечення;
- створення правових умов для легального здійснення економічної діяльності домогосподарствами без необхідності реєстрації фізичної особи підприємця або юридичної особи.
Законопроєкт спрямовано на детінізацію доходів населення, цифровізацію податкового адміністрування та спрощення взаємодії платників податків із контролюючими органами.
Загальна характеристика та основні положення законопроєкту
Законопроєктом передбачається надання права фізичним особам, які спільно проживають і ведуть спільне господарство, за власною ініціативою обрати спеціальний режим оподаткування доходів домогосподарств.
З цією метою пропонується внести зміни до Податкового кодексу України, зокрема:
- визначення поняття «домогосподарство» у цілях оподаткування як добровільного об'єднання фізичних осіб, які спільно проживають і ведуть спільне господарство незалежно від наявності у них родинних відносин;
- створення правових умов для отримання доходів від економічної діяльності в межах домогосподарства без реєстрації суб'єкта господарювання;
- запровадження добровільного режиму пільгового оподаткування доходів домогосподарств за ставкою 5%податку на доходи фізичних осіб із сплатою військового збору відповідно до законодавства (граничний обсяг доходів становитиме 834 мінімальних заробітних плат);
- надання домогосподарствам права на податкову знижку, яка враховуватиме витрати на утримання членів домогосподарства з урахуванням фактичного прожиткового мінімуму;
- запровадження єдиної податкової декларації домогосподарства замість подання окремих декларацій кожним його членом;
- забезпечення електронної взаємодії домогосподарств із контролюючими органами через електронний кабінет платника податків із функцією попереднього автоматичного заповнення декларації.
Запропонований законопроєктом механізм оподаткування передбачає визначення сукупного оподатковуваного доходу домогосподарства, зменшення такого доходу на гарантований неоподатковуваний мінімум для кожного члена домогосподарства та визначення розрахункової суми податку.
У разі якщо із доходів окремих членів домогосподарства податок уже був утриманий у більшому розмірі, ніж розрахункова сума податку домогосподарства, виникає право на податкову знижку.
Джерело: ВРУ
Нагадаємо, що раніше у ВРУ повернулися до законопроєкту №8143 «Про свободу підприємницької (економічної) діяльності домогосподарств», який був зареєстрований ще у 2022 році і який передбачає можливість ведення підприємницької діяльності домогосподарствами без реєстрації ФОП. Документ пропонує легалізувати широкий перелік побутових і сервісних послуг, спростити податкове адміністрування та запровадити новий механізм соціальної підтримки.
09.02.2026 року законопроєкт отримав перші висновки та був поданий на розгляд Комітету з питань соціальної політики та захисту прав ветеранів.
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Військовий облік
28.10.2026
Можливість подання повідомлень про зміну облікових даних та відповідальних осіб до ТЦК та СП через FREDO у 2026 році
Чи можна подавати в ТЦК та СП Повідомлення про зміну облікових даних або/чи Повідомлення про призначення, звільнення керівника чи відповідальної особи за ведення військового обліку через FREDO?
Освіта
28.10.2026
Закордонне навчання співробітників: податкові ризики з ПДФО та ВЗ
У матеріалі досліджено податкові наслідки ситуації, коли компанія направляє працівників на дороговартісне навчання за кордон, а в договорі відсутня умова про підвищення кваліфікації. Проаналізовано ризики визнання вартості навчання додатковим благом із необхідністю нарахування ПДФО (18%) та військового збору (5%), оскільки пільгові норми ПКУ в цьому випадку не застосовуються. Окремо розглянуто правила оподаткування витрат на закордонні відрядження за умови зв’язку з господарською діяльністю та документального підтвердження, а також доведено відсутність ПДВ-наслідків для підприємства через відсутність операції постачання послуг між роботодавцем і працівником
Бронювання, критичність
28.10.2026
Нові правила бронювання: 7 практичних порад роботодавцям щодо критичності, квот і військового обліку від адвоката
Постанова КМУ №1328 змінила правила бронювання військовозобов’язаних і запровадила додаткові процедури для підприємств, які отримують статус критично важливих або планують збільшити ліміт бронювання. Роботодавцям варто перевірити стан військового обліку, підготувати документи для підтвердження критичності та з’ясувати, чи поширюються на підприємство спеціальні квоти – до 95% або понад 95%. Також важливо врахувати нові вимоги до бронювання працівників, залучених до виробництва, обмеження для міжнародних проєктів і десятиденний робочий строк для бронювання після збільшення ліміту. Розглянемо, що роботодавцям потрібно перевірити та зробити, щоб скористатися новими можливостями й уникнути помилок
Форма №20-ОПП
28.10.2026
Продали або придбали автомобілі: як оновити узагальнені дані у формі №20-ОПП
Якщо підприємство подало узагальнену інформацію про однотипні транспортні засоби у Заяві за формою №20-ОПП, а згодом відбулися зміни, потрібно правильно заповнити розділ 3. Порядок залежить від причини змін: придбання або продажу автомобілів, зміни їхнього місцезнаходження, стану чи права власності або змін щодо всіх транспортних засобів у групі. Розглянемо, який код ознаки надання інформації зазначати та як відображати такі зміни в заяві
Цільове фінансування
28.10.2026
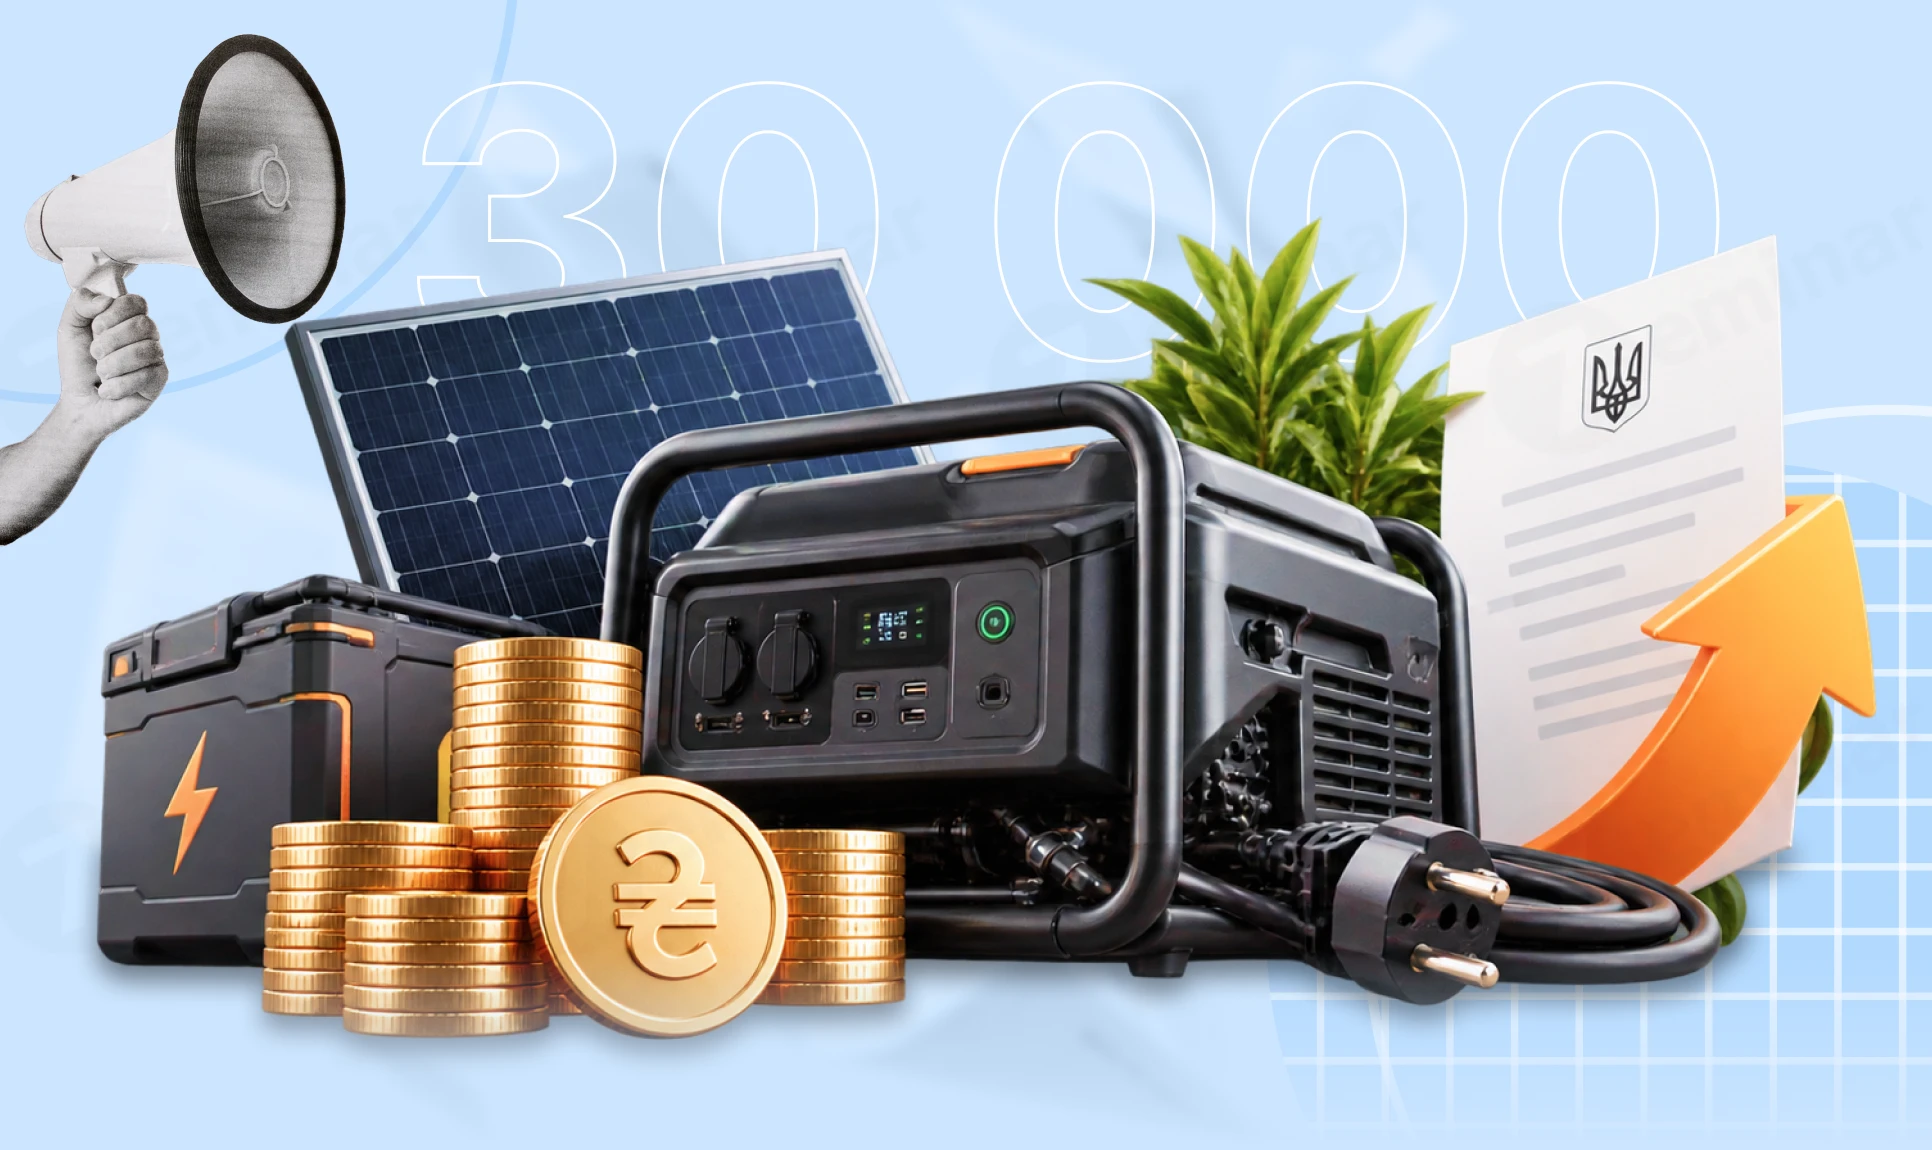
До 30 000 грн на енергонезалежність для юросіб: хто отримає, коли доведеться повернути та як облікувати
Бізнес може отримати до 30 000 грн на генератори, інвертори та інше обладнання для резервного живлення. Але на допомогу можуть розраховувати не всі. А після отримання коштів доведеться контролювати не лише їх використання, а й збереження робочих місць. Розбираємо умови програми, строки, ризики повернення коштів та облік на практичних прикладах
Е-сервіс
28.10.2026
Е-кабінет працює з перебоями: Гетманцев вимагає усунути проблему
ДПС повідомила про завершення технічних робіт і штатну роботу електронних сервісів із 27 жовтня 2026 року. Водночас платники скаржаться на проблеми з Електронним кабінетом, які тривають із суботи. Голова фінансового комітету ВРУ Данило Гетманцев закликав податківців оперативно усунути несправності та пояснити причини тривалого збою. Нагадаємо, що за певних умов технічні помилки в роботі Електронного кабінету можуть бути підставою для звільнення платника від відповідальності за спричинені ними порушення
ФОП
28.10.2026
Навігатор для ФОП 2026: обов'язки щомісяця, щокварталу та раз на рік
Які податки та звітність має ФОП 1-3 групи у 2026 році? У навігаторі зібрали основні обов’язки підприємців за періодичністю – що сплачувати та подавати щомісяця, щокварталу і раз на рік. Окремо розглянули ФОП із працівниками та без них, платників ПДВ, строки сплати ЄП, військового збору, ЄСВ, ПДВ і подання звітності
Перевірки, штрафи
28.10.2026
БЕБ розслідує ухилення від сплати 9,84 млн грн податків через фіктивні будівельні роботи
За даними слідства, у 2019–2020 роках керівник підприємства відображав у податковій звітності операції з придбання будівельних робіт, які фактично не виконувалися. Це дало змогу, за версією правоохоронців, сформувати податковий кредит з ПДВ і збільшити витрати підприємства, внаслідок чого бюджет недоотримав 9,84 млн грн податків
Судова практика
28.10.2026
Розбіжності в мовних версіях контракту: Верховний Суд підтвердив чинність арбітражної угоди
Верховний Суд дійшов висновку, що розбіжності між українською та англійською версіями контракту самі по собі не усувають чинності арбітражної угоди, якщо намір сторін передати спір до арбітражу випливає із сукупності умов договору
ПДВ
28.10.2026
Товар продають разом із доставкою: чи можна зазначити код основної діяльності
Якщо продавець постачає покупцеві товар і окремо відображає послугу з його доставки, у податковій накладній ці операції зазначають в окремих рядках. Для товару вказують відповідний код УКТ ЗЕД, а для доставки – код послуги згідно з ДКПП, який відповідає характеру операції. Щодо вибору конкретного коду, зокрема 49.41 замість коду основної торговельної діяльності, ДПС рекомендує звернутися до розробника ДКПП
ПДВ
28.10.2026
Коригування митної вартості за рішенням суду: коли зменшувати податковий кредит з ПДВ
ДПС пояснила, як коригувати податковий кредит з ПДВ у разі зменшення митної вартості імпортованих товарів за результатами судового оскарження. Зменшення відображають зі знаком «мінус» у відповідному рядку декларації з ПДВ за період оформлення аркуша коригування до митної декларації. Якщо платник не відкоригував податковий кредит у декларації за цей період, помилку потрібно виправити шляхом подання уточнюючого розрахунку до неї
Судова практика
28.10.2026
Земельні спори: НААУ узагальнила практику Верховного Суду за І півріччя 2026 року
Комітет НААУ з питань аграрного, земельного та довкілєвого права підготував дайджест практики Верховного Суду за І півріччя 2026 року, до якого увійшли 24 постанови Великої Палати та касаційних судів. Огляд охоплює спори щодо оренди землі, емфітевзису, земельних паїв, самочинного будівництва, лісокористування та інших питань земельного права
Єдиний податок
28.10.2026
Продаж ювелірних виробів без РРО: чи потрібно вести форму обліку товарних запасів
ФОП – платник єдиного податку третьої групи продає ювелірні вироби, виготовлені іншим підприємством із його сировини, а кошти отримує на підприємницький рахунок через банківські термінали та каси. Податківці пояснили, що спосіб оплати, який дає право не застосовувати РРО/ПРРО, не звільняє від ведення обліку товарних запасів за місцем їх реалізації. Такий облік ведуть на підставі первинних документів із необхідними реквізитами
Е-сервіс
28.10.2026
Використання ChatGPT на роботі: чи може роботодавець заборонити ШІ
Чи може роботодавець заборонити працівникам використовувати ChatGPT та інші сервіси штучного інтелекту для виконання робочих завдань? Розглядаємо, як норми КЗпП дають змогу встановлювати правила використання ШІ, чому важливо обмежувати передавання конфіденційної інформації та хто має перевіряти результати, створені штучним інтелектом
Судова практика
28.10.2026
Земельні спори та право власності: Верховний Суд узагальнив практику ЄСПЛ
Верховний Суд підготував тематичний огляд практики Європейського суду з прав людини щодо земельних і пов’язаних із ними майнових спорів. У ньому зібрано рішення у справах проти України про втручання у право на мирне володіння майном, зокрема щодо скасування права власності на землю, помилок органів влади, компенсації добросовісним власникам і невиконання судових рішень
Відпустка, відпускні
28.10.2026
Додаткова відпустка УБД тривалістю 14 днів: чи мають на неї право сумісники
Працівники зі статусом учасника бойових дій мають право на додаткову оплачувану відпустку тривалістю 14 календарних днів на рік. Як роз’яснює керівник Центру правової допомоги ФПУ Вікторія Ліпчанська, це право поширюється як на працівників за основним місцем роботи, так і на сумісників
Робочий час, графіки роботи
28.10.2026
Повітряна тривога та запізнення на роботу: які правила варто передбачити в закладі освіти
Повітряна тривога може бути поважною причиною відсутності працівника на роботі, однак оцінювати обставини потрібно в кожному конкретному випадку. Судова практика виходить із того, що законодавство не містить вичерпного переліку поважних причин для відсутності, а під час вирішення питання про прогул необхідно враховувати обставини та наявність вини працівника. Для закладів освіти важливо також передбачити в інструкції з цивільного захисту порядок дій персоналу, зокрема час, необхідний для прибуття на роботу після відбою тривоги