

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Що таке первинні документи на підприємстві? Які обов’язкові реквізити первинних документів? Як виправляти помилки в паперових первинних документах? Про це все говоримо у статті
Первинні документи – це документи, які містять відомості про господарську операцію (дію або подію, яка викликає зміни в структурі активів та зобов'язань, власному капіталі підприємства) та повинні мати обов'язкові реквізити, визначені Законом України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні» (далі – Закон про бухоблік).
Первинні документи повинні мати такі обов’язкові реквізити:
Залежно від характеру господарської операції та технології обробки облікової інформації до первинних документів можуть включатися додаткові реквізити (печатка, номер документа, підстава для здійснення операції тощо) (п. 2 ст. 9 Закону про бухоблік).
Місце складання не є обов’язковим реквізитом первинного документа.
Документи, що є підставою для записів у бухгалтерському обліку і складені іноземною мовою, повинні мати впорядкований автентичний переклад на українську мову.
Суди при розгляді справ про реальності господарської операції, то звертають увагу на реквізит «назва первинного документа».
Коли використовуємо типову форму документа, то тут питань не виникає.
Але якщо форму документа розроблюємо самостійно, тоді назву потрібно обирати по суті, виходячи зі змісту операції. Так, Господарський суд м. Києва у рішенні від 08.07.2013 у справі № 910/5717/13 зазначив, зокрема:
У ч. 5 ст. 9 Закону про бухоблік вказано:
Господарські операції повинні бути відображені в облікових регістрах у тому звітному періоді, в якому вони були здійснені.
Наявність первинного документа – це умова відображення господарської операції у бухобліку
Доцільно складати первинні документи під час здійснення господарської операції або безпосередньо по її закінченню. Але відображати господарську операцію слід в періоді її проведення, а не в періоді складання (чи отримання) первинного документа. Первинний документ, складений пізніше, є підтвердженням факту здійснення господарської операції.
При реалізації товарів за готівку допускається складання первинного документа не рідше одного разу на день на підставі даних касових апаратів, чеків тощо (п. 2.2 Положення №88).
Неістотні недоліки в документі, що містить відомості про господарську операцію, не є підставою для невизнання господарської операції, за таких умов:
Типові помилки в первинних документах:
У тексті та цифрових даних первинних документів, регістрів бухгалтерського обліку і звітності підчистки і необумовлені виправлення не допускаються (п. 4.1 Положення №88).
Виправлення помилки у первинних документах і регістрах бухгалтерського обліку, що складені у паперовій формі, повинно бути обумовлено надписом «виправлено» та підтверджено підписами осіб, що підписали цей документ, із зазначенням дати виправлення (п. 4.7 Положення №88).
У документах, якими оформлені касові і банківські операції та операції з цінними паперами, виправлення не допускається (п. 4.8 Положення № 88).
Первинні документи, які надійшли до бухгалтерії із запізненням, мають бути належним чином зафіксовані в облікових регістрах, якщо вони підтверджують факт господарської операції.
Відповідно до п. 2.2 Положення №88:
Якщо правилами документообороту підприємства передбачена можливість відображення господарської операції, щодо якої на момент закінчення складання регістрів бухгалтерського обліку за звітний період від контрагента у терміни, встановлені законодавством, не отримано первинного документа, підставою для перенесення інформації про таку господарську операцію до регістрів бухгалтерського обліку є належним чином оформлений внутрішній первинний документ (акт), складений посадовою особою, відповідальною за приймання-відпуск товарно матеріальних цінностей, робіт і послуг.
Мінфін у листі від 26.12.2019 №35210-06-62/35178 підтвердив, що для облікових цілей значення має не дата підписання первинного документа, а саме дата (період) здійснення госпоперації, яку зафіксовано в цьому документі.
У листі Мінфіну вказано:
… У місяці надходження від контрагента первинного документа щодо господарської операції, інформація про яку в минулих звітних періодах була перенесена до облікових регістрів бухобліку згідно з внутрішнім первинним документом (актом), до облікових регістрів бухобліку за звітний період переноситься інформація про таку господарську операцію, при цьому її обсяг зазначається шляхом коригування на суму різниці між оцінкою такої господарської операції за внутрішнім первинним документом (актом) та первинним документом, отриманим від контрагента.
Також у листі Мінфіну від 22.04.2016 №31-11410-06-5/11705 вказано:
При отриманні первинних документів від контрагентів (після складання та затвердження фінансової звітності) фактична сума витрат, зазначена у таких первинних документах, може відрізнятися від розрахункової суми, попередньо визнаної у періоді їх виникнення. Зазначені розбіжності не є підставою для коригування попередньо визнаної суми витрат попереднього звітного періоду (у тому числі методом «червоного сторно»), крім випадку, якщо така різниця є помилкою та суттєво впливає на фінансову звітність попередніх звітних періодів. Різниця має бути визнана у складі витрат періоду, коли виникли підстави для уточнення суми, наприклад, були фактично одержані первинні документи від контрагента.
Відповідальність за несвоєчасне складання первинки і регістрів бухобліку та недостовірність відображених у них даних несуть особи, які склали та підписали ці документи.
Однією із санкцій для посадових осіб є штраф за порушення порядку ведення податкового обліку.
Розмір такого штрафу становить 85-170 грн. При повторному аналогічному порушенні протягом року величина штрафу коливатиметься у діапазоні 170-255 грн (ст. 163-1 КУпАП).
Копії первинних документів та регістрів бухобліку вилучаються у підприємства виключно за рішенням відповідних органів в визначеному законодавством порядку. Обов’язково складається реєстр документів, що вилучаються.
Терміни зберігання первинних документів визначені п. 44.3 ПКУ.
Так, платники податків зобов’язані забезпечити зберігання документів та інформації, визначених пунктом 44.1 ПКУ, а також документів, пов’язаних із виконанням вимог законодавства, контроль за дотриманням якого покладено на контролюючі органи, протягом визначених законодавством строків, але не менше:
Строки зберігання документів та інформації, визначені цим пунктом, розраховуються з дня подання податкової звітності чи іншої звітності, передбаченої ПКУ, для складення якої використовуються зазначені документи та/або інформація. А в разі її неподання - з передбаченого ПКУ граничного строку подання такої звітності. А для документів, пов’язаних з виконанням вимог іншого законодавства, контроль за дотриманням якого покладено на контролюючі органи, – з дня здійснення відповідної господарської операції (для відповідних дозвільних документів – з дня завершення строку їх дії).
У разі ліквідації платника податків документи, визначені пунктом 44.1 ПКУ, за період діяльності платника податків не менш як 1825 днів (2555 днів – для документів та інформації, необхідних для здійснення податкового контролю відповідно до статей 39 і 39-2, пункту 141.4 ПКУ), що передували даті ліквідації платника податків, у встановленому законодавством порядку передаються до архіву.
Передбачені цим пунктом строки зберігання документів та інформації продовжуються на період зупинення відліку строку давності у випадках, передбачених п. 102.3 ПКУ.
На платформі з’явився новий сервіс «Строки зберігання документів», який підкаже мінімальний строк зберігання обраного Вами документа. Перш ніж знищувати документи, переконайтеся, що строки зберігання вже закінчились. Якщо їх не дотримаєтеся, це може обернутися відповідальністю, як для підприємства, так і для посадових осіб
Джерело: 7еminar
Чайові через QR-код: чи потрібно сплачувати податки з таких надходжень і хто має це робити – працівник чи заклад? Оподаткування залежить не від способу переказу коштів, а від того, на чий рахунок вони надійшли. Розглянемо, коли працівник самостійно декларує чайові та сплачує ПДФО і військовий збір, а коли ці обов’язки виконує заклад. Також пояснимо, у які строки подавати декларацію та як обліковувати отримані чайові
Верховна Рада 13 жовтня 2026 року прийняла в першому читанні законопроєкт №15555 про вдосконалення порядку розкриття банківської таємниці НБУ. 4 листопада 2026 року Комітет підтримав у другому читанні та в цілому цей законопроєкт. Документ пропонує обмежити доступ судів до конфіденційної інформації, отриманої від європейських регуляторів, і встановити додаткові умови для її розкриття. Мета змін – узгодити українське законодавство з вимогами ЄС, отримати позитивну оцінку Європейського банківського управління та відновити повноцінний обмін інформацією з європейськими регуляторами
Податкова служба нагадала ФОП про вимоги до зберігання Форми обліку товарних запасів і первинних документів. Документи мають постійно перебувати у місці продажу товарів, а під час податкової перевірки їх необхідно надати на вимогу контролюючих органів. Продаж товарів без належного документального підтвердження заборонений
В Україні пропонують запровадити добровільний режим пільгового оподаткування доходів домогосподарств. Законопроєкт №15449 передбачає ставку ПДФО 5%, єдину декларацію для членів домогосподарства та можливість легально отримувати доходи від економічної діяльності без реєстрації ФОП чи юрособи. Водночас документ уже обговорюють із профспілками: частину їхніх пропозицій щодо захисту єдиного житла, добровільної сплати ЄСВ і каналів комунікації з податковою підтримано
Був ФОП у 2026 році, дохід 5 млн, 2 група. Його закрили у 2026 році та знову відкрили у 2026 році, дохід 3 млн, 2 група. Як визначити, чи є перевищення ліміту? Чи потрібно сумувати 5 млн та 3 млн?
Помилково у звіті про нарахування обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю заповнили рядок 091. Чи потрібно подавати уточнюючий розрахунок?
Жовтий рівень повітряної загрози не означає, що бізнес може працювати без додаткових вимог до безпеки. До 4 грудня 2026 року суб’єкти господарювання мають облаштувати безпечний простір або забезпечити відповідні умови роботи. Розбираємо, хто може перевірити приміщення та який технічний висновок потрібен роботодавцю
ДПС України надала роз’яснення щодо особливостей оподаткування та визначення доходу ФОП(платників єдиного податку третьої групи), які здійснюють спільну діяльність із розроблення та реалізації комп’ютерних ігор через платформу Steam

4 листопада 2026 року Комітет Верховної Ради з питань фінансів, податкової та митної політики рекомендував парламенту ухвалити в другому читанні та в цілому законопроєкт №10225-д про легалізацію ринку віртуальних активів в Україні. Документ передбачає запровадження правил роботи криптобірж, визначення повноважень регуляторів, захист інвесторів та врегулювання оподаткування операцій із криптовалютою. Якщо Рада підтримає законопроєкт, в Україні можуть з’явитися нові правила функціонування крипторинку

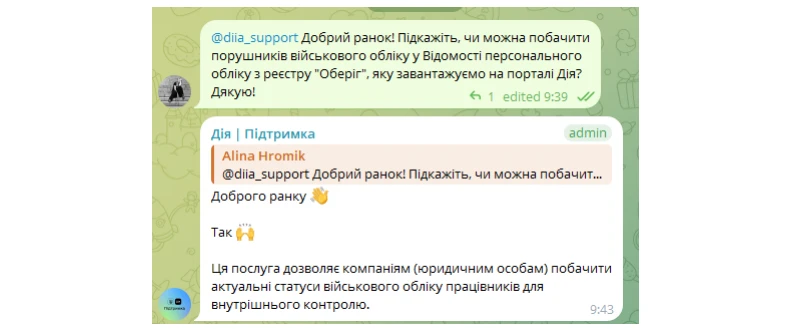
У «Дії» можна сформувати Відомість персонального військового обліку на підставі даних реєстру «Оберіг» і перевірити військово-облікові статуси працівників. Однак інформація про порушення та перебування в розшуку може змінюватися: зникати й повторно з’являтися в реєстрі. Чому роботодавцям важливо регулярно перевіряти дані військового обліку та що робити, якщо у Відомості виявили працівника з порушеннями? Розбираємося, як це може вплинути на бронювання
Чи справді юрособа повинна щоразу вимагати від ФОПа копію витягу з ЄДР, витяг із Реєстру платників єдиного податку, а заодно паспорт, ІПН і ще пів папки документів? З’ясуємо, чи справді закон вимагає від юрособи отримувати весь цей комплект? Чи можна самостійно перевірити підприємця в державних реєстрах? Чи достатньо електронного витягу? І головне: чи однакові вимоги до документів, якщо підприємство купує у ФОП товар, замовляє послуги або роботи?
Воєнний стан не скасовує документальні та фактичні перевірки, але встановлює важливу умову для їх проведення – безпеку. Податківці можуть проводити перевірку лише за наявності безпечного доступу до територій, приміщень, документів та іншої необхідної інформації, а також можливості провести інвентаризацію майна, товарів і коштів. Про ці та інші особливості проведення перевірок під час воєнного стану в інфографіці від ДПС
Як роботодавцю виплатити зарплату продукцією або товарами? Розбираємо умови натуральної оплати праці, обмеження у 30%, заборонені види продукції, документальне оформлення та оподаткування ПДФО, військовим збором, ЄСВ і ПДВ. Пояснюємо, чим відрізняється виплата зарплати натурою від продажу продукції працівникам у рахунок зарплати
Державні реєстратори отримали новий функціонал для перевірки фізичних та юридичних осіб у Єдиному реєстрі боржників (ЄРБ) безпосередньо через Державний реєстр речових прав на нерухоме майно (ДРРП). Тепер інформацію про наявність або відсутність особи в реєстрі боржників можна отримати в режимі реального часу за допомогою електронного запиту. Для цього потрібно обрати відповідну операцію в зареєстрованій заяві ДРРП, зазначити параметри пошуку та сформувати документ із результатами перевірки. Отримані відомості можна автоматично долучити до заяви, завантажити або роздрукувати

Чи актуальний Порядок №1393 про медогляди для працівників міських рад (зокрема, чергових, які працюють позмінно у нічний час)? Чи потрібно цим працівникам проходити медогляд у 2027 році?