
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
ДПС надала роз'яснення щодо особливостей оподаткування та регулювання діяльності підприємств, які встановили сонячні електростанції (СЕС) та установки зберігання енергії сумарною потужністю до 5 МВт на одній площадці вимірювання, набули статусу активного споживача і планують продавати частину виробленої електроенергії орендарям та пов'язаним особам
Питання правомірності продажу виробленої сонячною електростанцією електричної енергії без отримання ліцензії не належить до компетенції ДПС. Відповідно до профільного законодавства, контроль та регулювання у цій сфері здійснює НКРЕКП.
У разі здійснення без отримання ліцензії відповідно до законодавства операцій з реалізації електричної енергії або передачі для власного споживання власновиробленої електричної енергії, за умови, що сумарна встановлена потужність електрогенеруючого обладнання на одній площадці вимірювання не перевищує 5 МВт або якщо загальна сумарна встановлена потужність електрогенеруючого обладнання на всіх площадках вимірювання не перевищує 20 МВт, то суб’єкт господарювання не буде платником акцизного податку відповідно до п.п. 212.1.13 Податкового кодексу України (далі – ПКУ).
При цьому, якщо у Товариства буде наявна ліцензія на право провадження господарської діяльності з виробництва електричної енергії і якщо вироблена електрична енергія реалізується на ринку електричної енергії, то суб’єкт господарювання буде платником акцизного податку відповідно до п.п. 212.1.13 ПКУ.
Операції з постачання електричної енергії активними споживачами підпадають під дію п. 44 підр. 2 р. ХХ ПКУ:
тимчасово, до 01 січня 2028 року, платники податку, які здійснюють постачання, передачу, розподіл електричної та / або теплової енергії, надають послуги із забезпечення загальносуспільних інтересів у процесі функціонування ринку електричної енергії та / або послуги із зменшення навантаження відповідно до Закону України від 13.04.2017 №2019-VIII «Про ринок електричної енергії» <...> нараховують плату за абонентське обслуговування, визначають дату виникнення податкових зобов'язань та податкового кредиту за касовим методом.
Платники податку (у тому числі активні споживачі) за операціями з постачання електричної енергії застосовують касовий метод податкового обліку з ПДВ та визначають податкові зобов’язання на дату отримання від покупця коштів або інших видів компенсації вартості такої електричної енергії.
Також за такими операціями можуть складатися не пізніше останнього дня місяця, у якому вони здійснені, податкові накладні виходячи із усього обсягу коштів / інших видів компенсації вартості товарів / послуг, отриманих від покупця протягом такого місяця.
Класифікація видів економічної діяльності є статистичним інструментом.
При заповненні Податкової декларації з податку на прибуток підприємств, форма якої затверджена наказом Мінфіну від 20.10.2015 №897, у полі 5 «Код виду економічної діяльності (КВЕД)» зазначається код основного виду економічної діяльності, присвоєний платнику податків згідно з Національним класифікатором України видів економічної діяльності на момент подання такої декларації.
Платники податку повинні самостійно визначати відповідність здійснюваних ними операцій тим, які перераховані ПКУ (ст. 36 ПКУ).
Джерело: ІПК від 26.10.2026 №6271/ІПК/99-00-21-03-02 ІПК
Читайте більше:
Оренда сонячних панелей для підприємства: документи, бухоблік, ПДВ та форма №20-ОПП
Сонячна електростанція: облік та оподаткування виробництва енергії та її продажу
Сонячна електростанція: облік та оподаткування придбання
Облік компенсації за електроенергію від орендарів: позиція податкових органів
Будівництво СЕС без генерації: як формувати податковий кредит з ПДВ
Чи обов’язково складати графік відпусток, якщо на підприємстві працюють лише троє людей? Хто має право обирати зручний час для відпочинку та чи можна змінити вже затверджений графік? Про всі нюанси складання графіку відпусток на 2027 рік розповідає Мін'юст
ДПС роз’яснює, як платник податків може повідомити про технічні чи методологічні помилки в Електронному кабінеті. Звернення подається через меню «Листування з ДПС» із додаванням опису помилки та скріншота

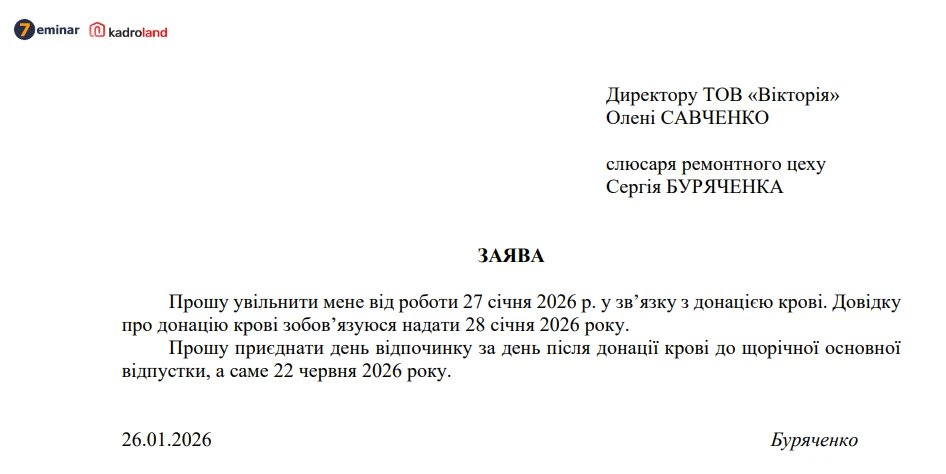
Працівник, який планує здати кров або її компоненти, має право на увільнення від роботи у день медичного обстеження та донації, а також на додатковий день відпочинку зі збереженням середнього заробітку. Щоб правильно оформити таку відсутність, працівник подає письмову заяву, а роботодавець видає відповідний наказ. Розглянемо порядок оформлення та документи, які потрібні роботодавцю
Плануємо прийняти на роботу працівника на декретне місце (основна працівниця ось-ось має відкрити лікарняний). Як правильно все зробити? Чи потрібно укладати письмовий трудовий договір? Чи треба буде потім продовжувати наказ про прийняття на декретне місце, якщо основна працівниця після відпустки по вагітності та пологах візьме відпустку до 3-х років? Чи достатньо буде одного первинного наказу? Якщо потім треба буде звільняти цю працівницю, бо вийде основна, як це правильно зробити?
Як розрахувати мінімальне податкове зобов’язання (МПЗ) за рік реорганізації юридичної особи — платника єдиного податку 4 групи шляхом приєднання інших підприємств? Податковий кодекс передбачає, що в разі переходу права власності або користування сільськогосподарськими земельними ділянками МПЗ розподіляють між попереднім і новим власниками або користувачами за відповідні періоди. Розглянемо, за який період правонаступник має визначати МПЗ за такі землі
Помилки в електронній трудовій книжці можуть виникати на різних етапах – як через некоректну звітність роботодавця, так і під час оцифрування паперових документів Пенсійним фондом України. Від цього залежить і порядок їх виправлення: у першому випадку корекція здійснюється через роботодавця, у другому – через звернення до ПФУ. Важливо правильно визначити джерело помилки, оскільки самостійне втручання працівників Пенсійного фонду у звітні дані не передбачене
Основні засоби, що перебувають на тимчасово окупованих територіях або в районах бойових дій, продовжують обліковуватися підприємством навіть за відсутності доступу до них. Сам факт неможливості доступу чи інформація про можливе знищення активу не означають його документально підтвердженої ліквідації. Розглянемо, як відображати такі основні засоби в бухгалтерському та податковому обліку, а також за яких умов можна нараховувати амортизацію
У ФОП відбувся ребрендинг: змінилося найменування господарської одиниці, але адреса та інші реєстраційні дані залишилися без змін. Які заяви та повідомлення необхідно подати до? Які позначки та дані потрібно зазначити у відповідних формах? Як після прийняття документів ДПС оновити найменування господарської одиниці у сервісі «Вчасно.Каса», щоб нова назва відображалася у фіскальних чеках?
Податківці пояснили, що в Електронному кабінеті можна шукати ПН/РК за заданими параметрами та вивантажувати результати у форматі XLS. Підсумкові результати за вибраним переліком операцій можна визначити, зокрема, за допомогою Microsoft Excel
Яка відповідальність передбачена за несплату або несвоєчасну сплату внеску на підтримку працевлаштування осіб з інвалідністю? Розмір штрафів, пені та санкції за неподання звітності – у роз’ясненні ДПС
Кабмін спростив порядок підвищення кваліфікації трактористів-машиністів і видачі їм посвідчень. Відтепер для отримання додаткових категорій сільськогосподарської техніки не потрібно мати щонайменше рік стажу роботи, а в разі нескладання іспиту тракторист зможе зберегти чинне посвідчення. Розглянемо, які категорії можна буде отримати за спрощеною процедурою та скільки вона діятиме
Реєстр «Оберіг» щодня перевірятиме дату народження та військове звання і за наявності відповідних підстав оновлюватиме статус. Для більшості військовозобов’язаних граничний вік становить 60 років, а для осіб вищого офіцерського складу – 65 років. Після виключення відстрочка або бронювання, якщо вони були, скасовуються автоматично, а новий статус можна буде побачити в «Резерв+»