
Експерт
Марина СтьопінаНезалежний практикуючий експерт в сфері обліку ФОП, головний бухгалтер з понад 20-річним стажем, керівник сервісу «Особистий консультант»


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
У цій статті ми надали ФОПам 1, 2 та 3 групи єдиного податку чіткий алгоритм дій, покрокову інструкцію зі складання ліквідаційної звітності та готові зразки. Стаття допоможе уникнути помилок під час заповнення ліквідаційної декларації
Після припинення підприємницької діяльності важливо правильно визначити звітний період для подання ліквідаційної декларації.
Зміни у статусі ФОП відображаються в Електронному кабінеті платника податків, в розділі «Облікові дані платника податків», де мають з’явитися дві ключові дати:
Важливо зазначити, що дата зняття з обліку як платника ЄСВ не відображатиметься в Електронному кабінеті. Це відбувається лише після проведення перевірки податковою. Тому для остаточного зняття з обліку як платника ЄСВ необхідно дочекатися завершення всіх перевірочних процедур.
Як це буде виглядати в розділі Облікові дані платника в Електронному кабінеті платника податків :
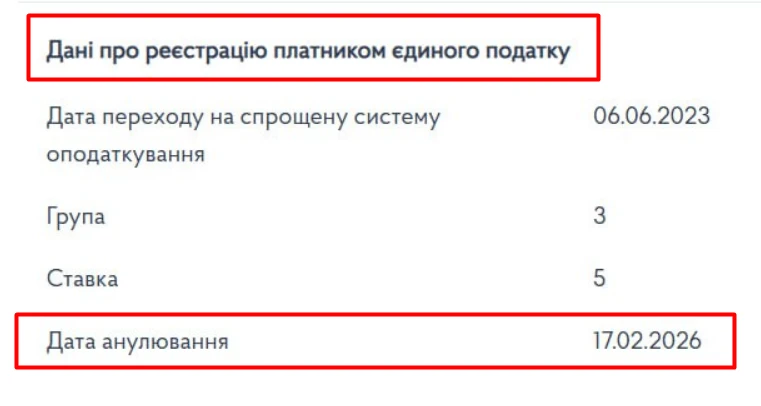
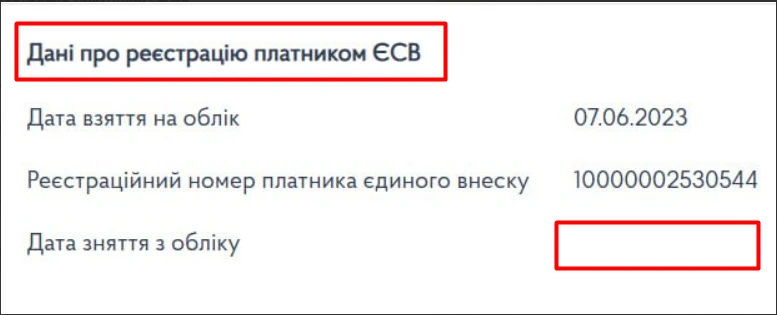
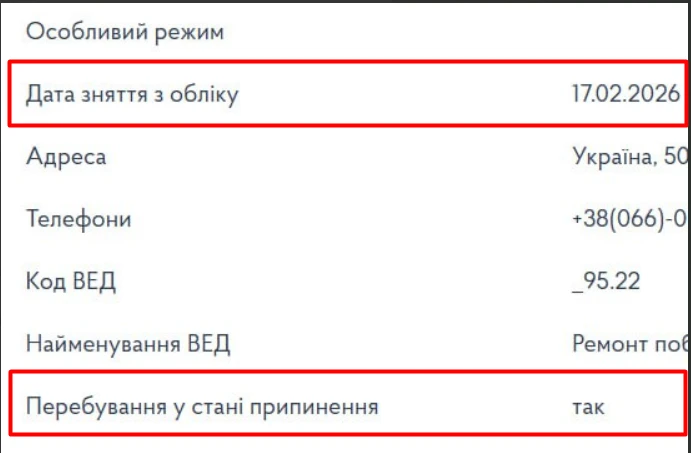
Головною датою для ФОП, яка визначає порядок подання декларації, є дата припинення підприємницької діяльності.
Саме цю дату необхідно зазначати у Додатку 1 під час заповнення ліквідаційної звітності.
Датою припинення підприємницької діяльності фізичних осіб - підприємців є дата внесення до ЄДР запису про державну реєстрацію припинення підприємницької діяльності цією фізичною особою, крім випадку, коли у відомостях з ЄДР є застереження, що датою припинення підприємницької діяльності вважається інша конкретна дата.
Ліквідаційна податкова декларація платника єдиного податку (далі – Декларація) складається наростаючим підсумком з початку року та подається разом із додатками 1 та 2 востаннє за податковий (звітний) період, у якому було проведено державну реєстрацію припинення підприємницької діяльності. Додаток 2 подається лише за наявності показників для заповнення.
Ліквідаційна декларація подається в один із таких способів:
За загальним правилом платники єдиного податку подають Декларацію в такі строки:
Поряд з цим, якщо ФОП припиняє діяльність до завершення звітного періоду, Декларацію можна подати за той звітний період, на який припадає дата ліквідації, до його завершення (ЗІР, категорія 107.01.07).
Окрему увагу слід приділити термінам подання ліквідаційної звітності для ФОП 1-2 групи. Згідно з останніми роз’ясненнями ДПС, ліквідаційна декларація подається в річні терміни, тобто до 01 березня наступного року.
Раніше податкові органи вимагали подання ліквідаційної звітності протягом 40 календарних днів після закінчення кварталу, в якому було припинено діяльність.
Рекомендуємо не зволікати поданням ліквідаційної декларації. Найкращий варіант – подати ліквідаційну декларацію в електронному вигляді одразу після припинення підприємницької діяльності, як тільки в Електронному кабінеті у розділі «Облікові дані платника податків» з’являться дати зняття з обліку та анулювання реєстрації платника єдиного податку.
ФОП подають ліквідаційну декларацію за формою:
Декларацію заповнюють українською мовою, без виправлень. Усі суми зазначають у гривнях із копійками.
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 1 групи, який припинив підприємницьку діяльність 12.08.2026. Дата анулювання реєстрації платником єдиного податку – 12.08.2026 року. Для такого ФОП річна декларація платника єдиного податку буде ліквідаційною. ФОП сплачував ЄСВ у мінімальному розмірі за місяць - 1902,34 грн. Щомісячна сума єдиного податку - 332,80 грн, військового збору - 864,70 грн.
Ліквідаційну декларацію потрібно подати у річні терміни – до 01.03.2027, але повторимось - її можна подавати раніше, не чекаючи граничного терміну. Як тільки ви побачили в ЕК запис про припинення та анулювання реєстрації платником єдиного податку - вже можна подавати.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «Рік 2026», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103407, відкриваємо цей документ.
В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо — це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
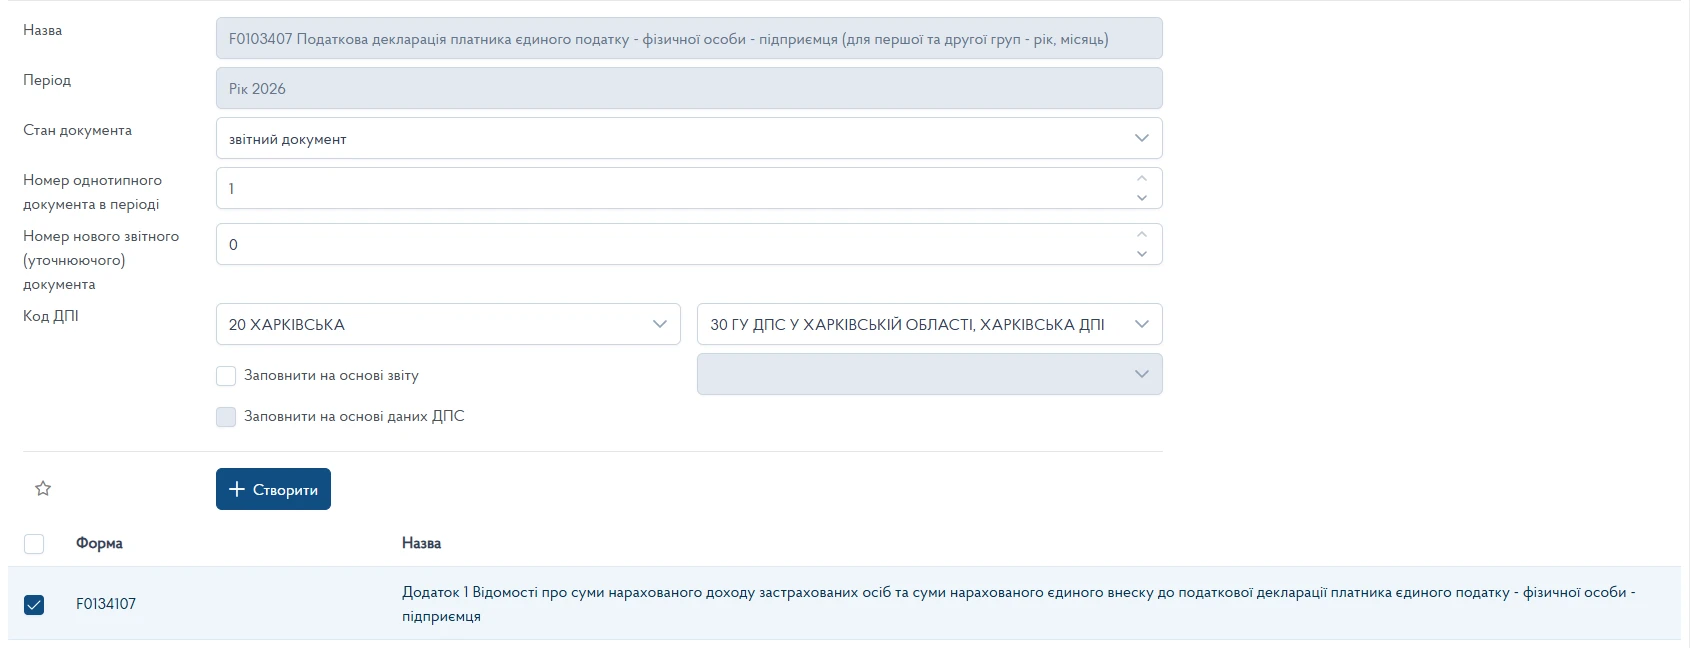
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1- 2.
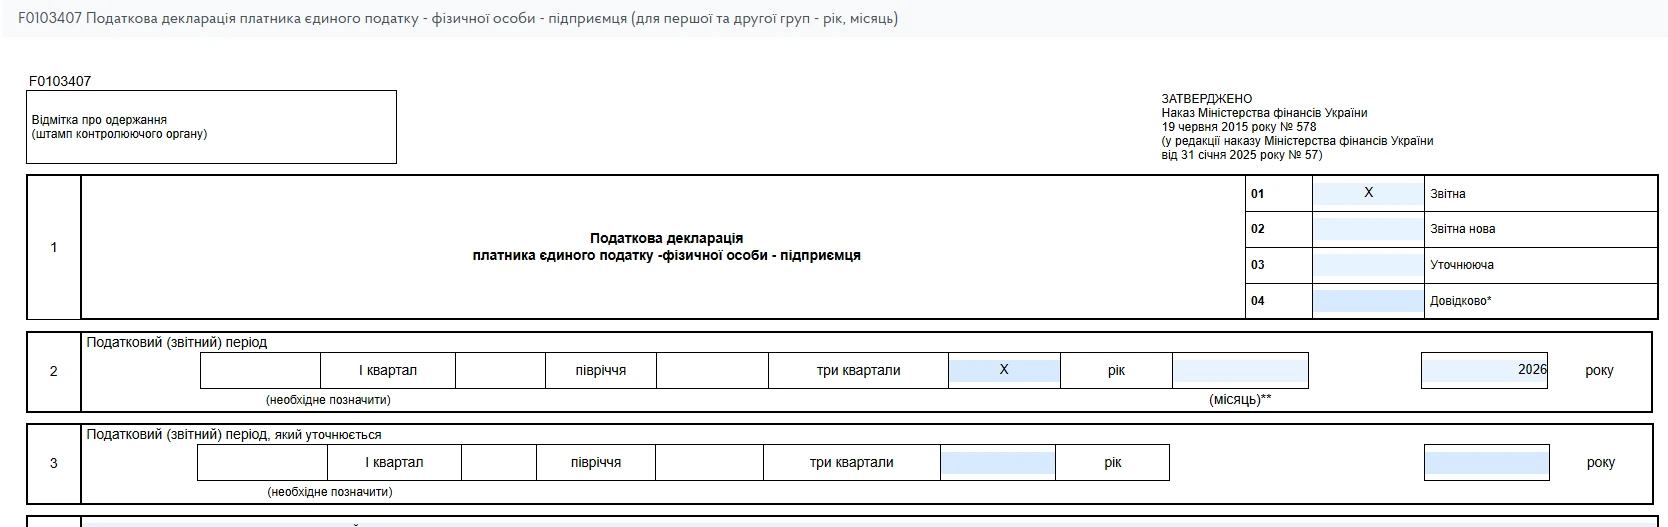
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х»;

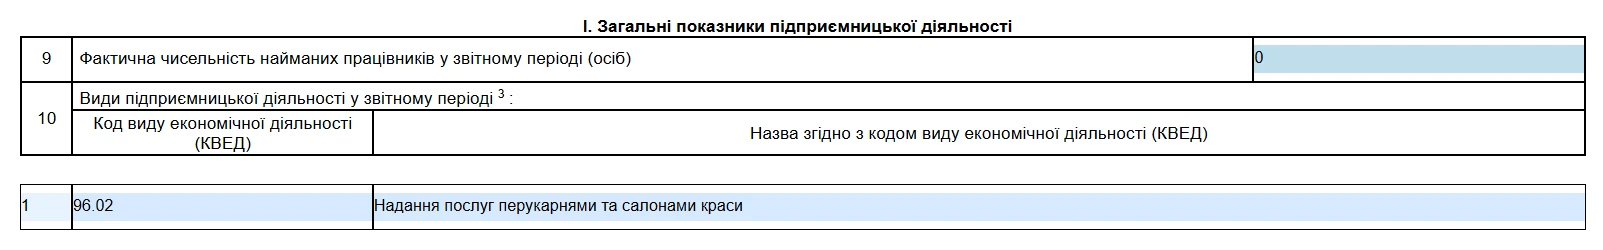
Оскільки у ФОП 1 групи не може бути найманих працівників, то в полі 9 потрібно поставити 0. У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
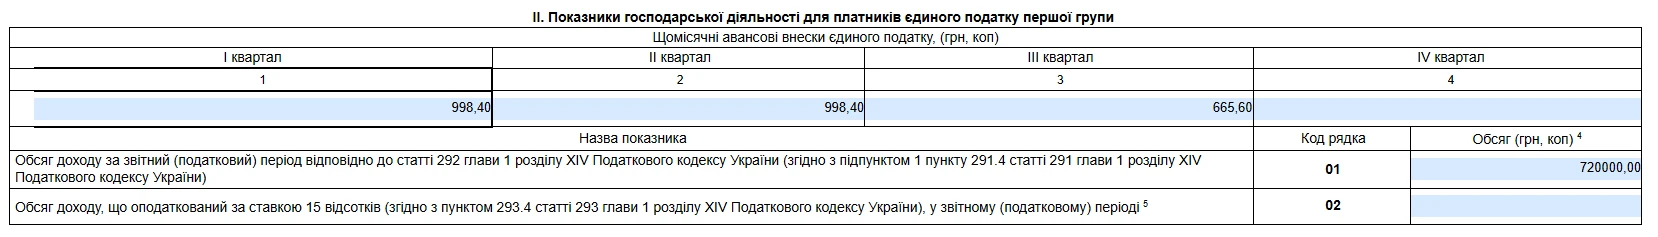
Заповнюємо Розділ II. Показники господарської діяльності для платників єдиного податку першої групи
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яка має автоматично перенестись з рядка Усього графи 4 розділу 9 Додатку 1.

Переходимо до заповнення розділу VIII з військового збору.
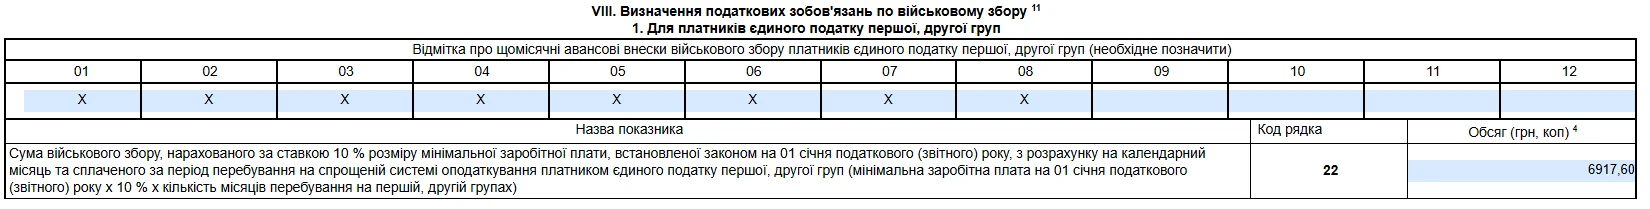
ФОП першої групи заповнюють підрозділ І. В цьому підрозділі потрібно проставити відмітку «Х» про сплату щомісячних авансових внесків із військового збору в кожному місяці року, в яких сплачувався військовий збір.
У нашому прикладі слід поставити відмітку «Х» у місяцях 01 - 08, за які ФОП сплатив військовий збір (ВЗ). У рядку 22 зазначається загальна сума ВЗ, нарахована за звітний період – 6917,60 грн (864,70 × 8).
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1 для ФОП 1 групи буде ідентичним заповненню Додатка 1 для ФОП 2 групи, тому приклад заповнення дивіться нижче.
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 2 групи, який припинив підприємницьку діяльність 12.08.2026. Дата анулювання реєстрації платником єдиного податку – 12.08.2026 року. Для такого ФОП річна декларація платника єдиного податку буде ліквідаційною. ФОП сплачував ЄСВ у мінімальному розмірі за місяць - 1902,34 грн. У ФОП було 2 найманих працівника. Щомісячно ФОП сплачував авансовий внесок єдиного податку у сумі 1729,40 грн, військовому збору – 864,70 грн.
Ліквідаційну декларацію потрібно подати у річні терміни – до 01.03.2027, але подавайте її раніше, не чекаючи граничного терміну. Як тільки ви побачили в ЕК запис про припинення та анулювання реєстрації платником єдиного податку - вже можна подавати.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «Рік 2025», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103407, відкриваємо цей документ. В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо – це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
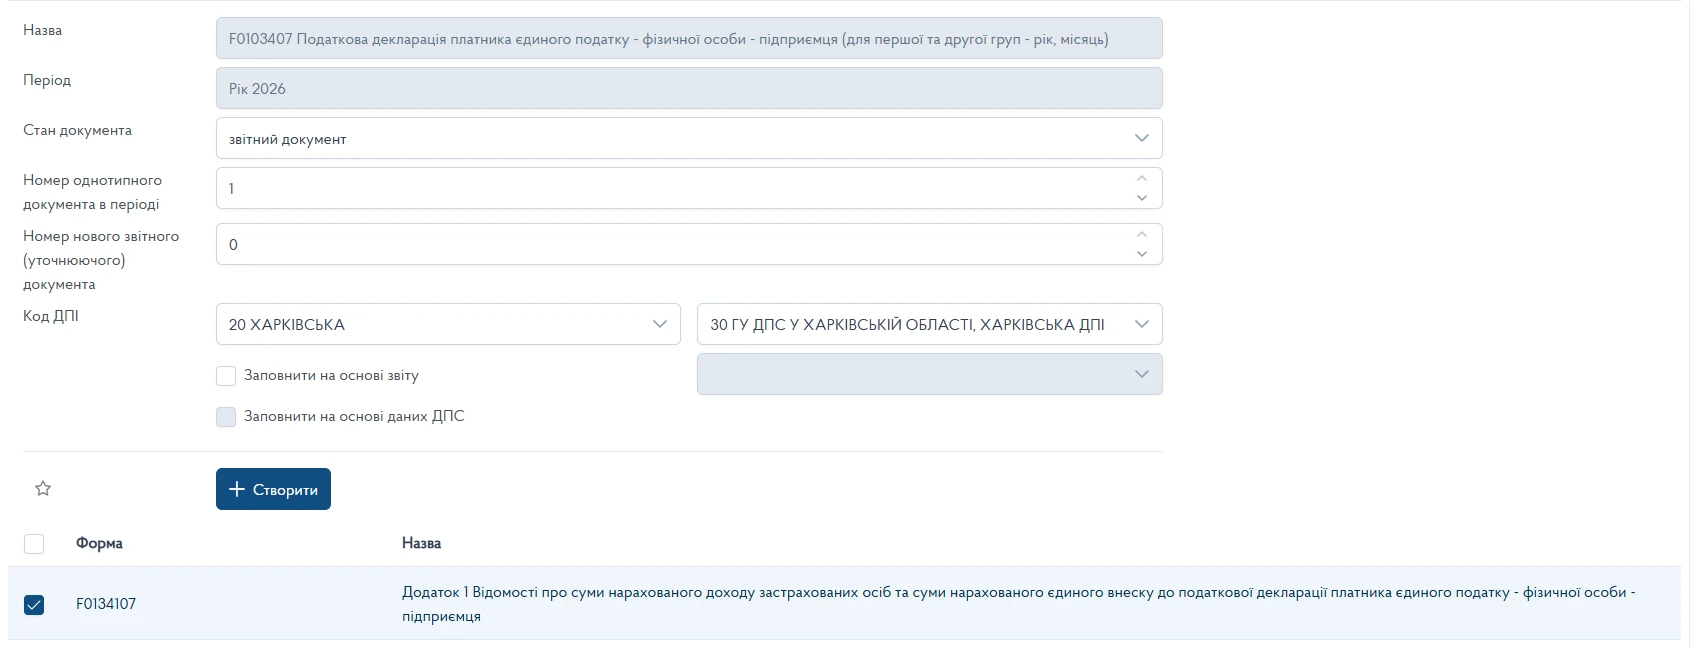
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1-2.
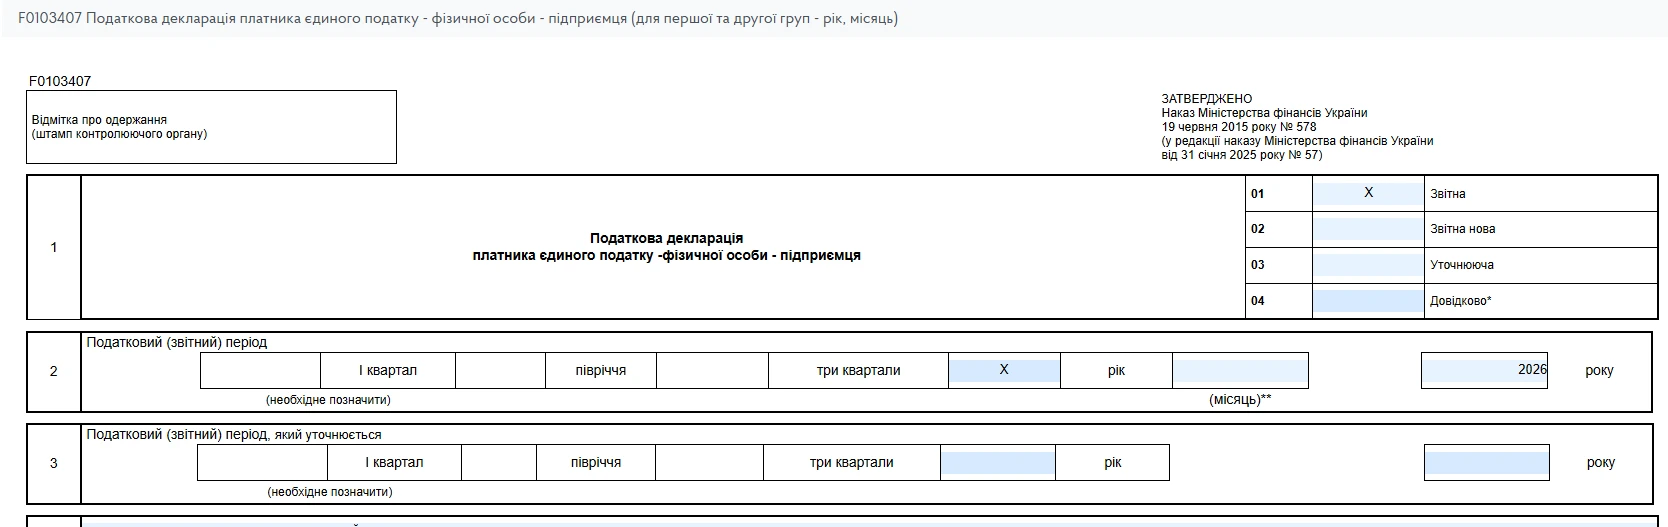
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х».

У полі 9 потрібно поставити - 2, оскільки у ФОП було 2 найманих працівники.
У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
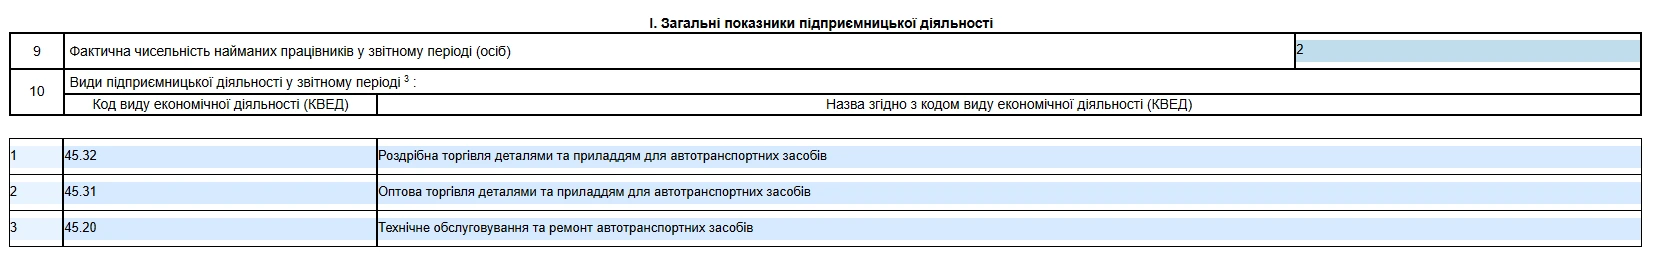
Заповнюємо Розділ IIІ. Показники господарської діяльності для платників єдиного податку другої групи
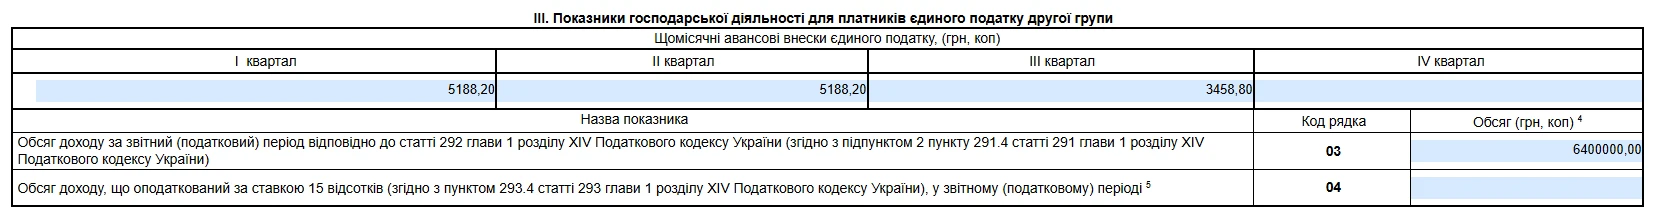
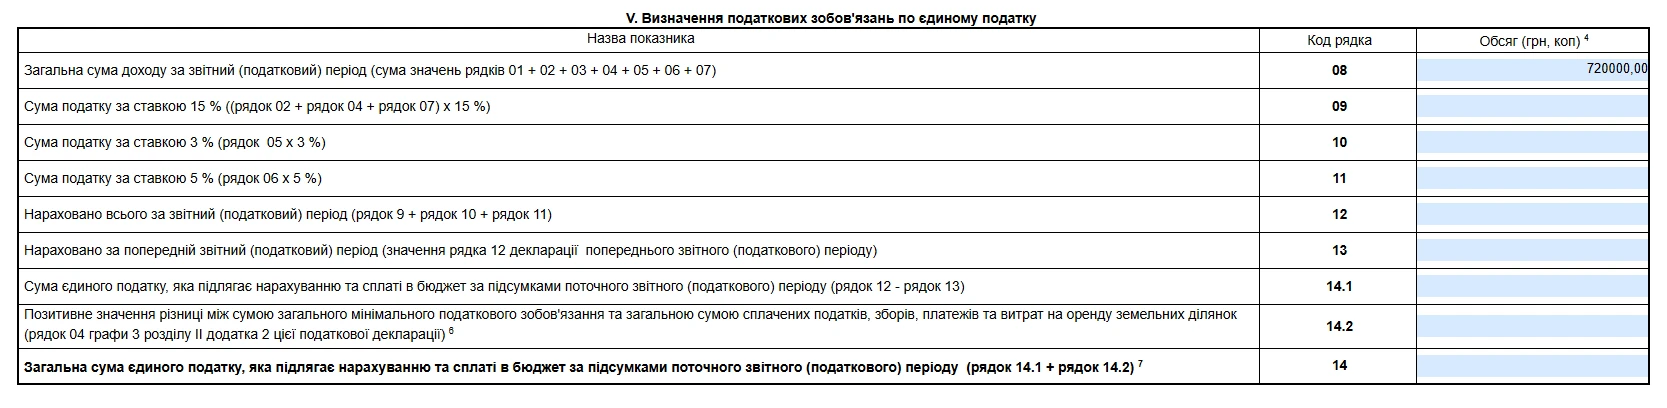
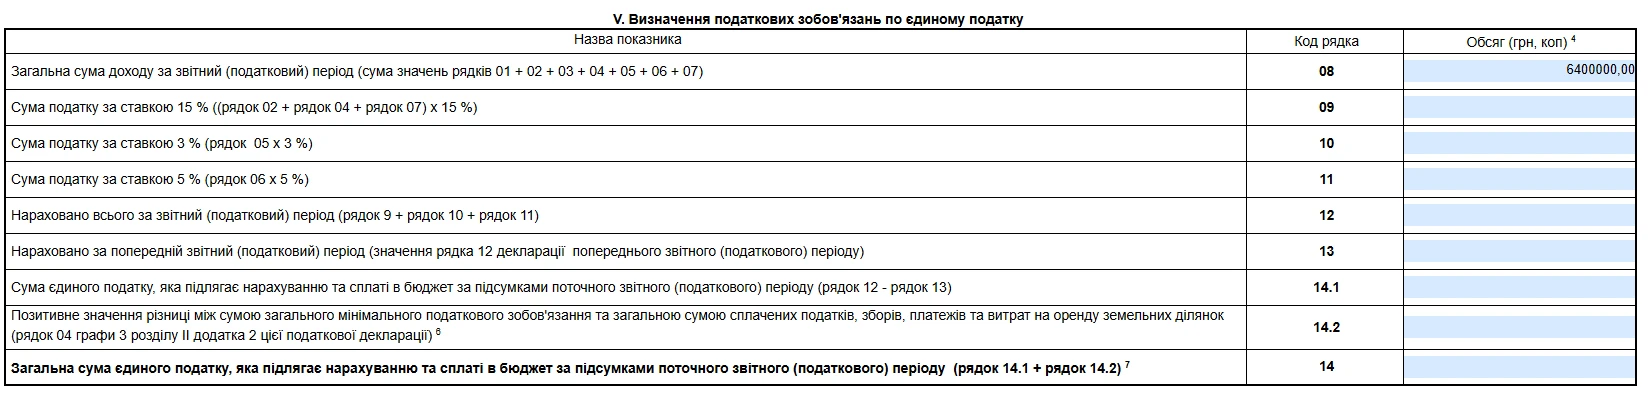
Суму доходу з рядка 03 обов'язково переносимо у рядок 08 декларації.
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яка автоматично має переноситься з рядка Усього графи 4 розділу 9 Додатку 1.

Переходимо до заповнення нового розділу VIII з військового збору.
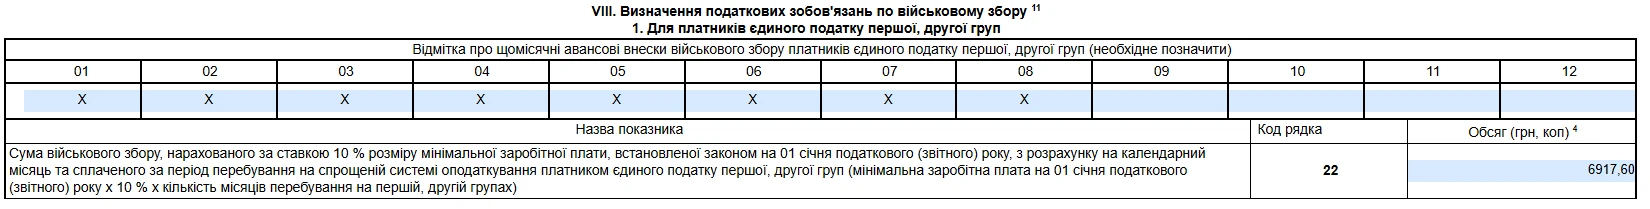
ФОП другої групи заповнюють підрозділ І. В цьому підрозділі потрібно проставити відмітку «Х» про сплату щомісячних авансових внесків із військового збору в кожному місяці року, в яких сплачувався військовий збір.
У нашому прикладі слід поставити відмітку «Х» у місяцях 01 - 08, за які ФОП сплатив військовий збір (ВЗ). У рядку 22 зазначається загальна сума ВЗ, нарахована за звітний період — 6917,60 грн (864,70 × 8).
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1.
Поля 1-3 заповнюються автоматично.
У розд. 5 Додатку 1 в полі «після припинення» «Тип форми» проставляється позначка «Х», при цьому одночасно заповнюється розд. 6.
У розд. 6 Додатку 1 дата державної реєстрації припинення.
У розд. 8 Додатку 1 вказується період перебування ФОП на спрощеній системі оподаткування, як платника єдиного внеску у звітному періоді. Податківці в ЗІР, категорія 107.01.07 зазначають наступне:
Поле 8.1 заповнюється у форматі «ддммрррр», де: «дд» – двозначне число, що означає календарний день у місяці; «мм» – двозначне число, що означає місяць року; «рррр» – чотири цифри числа року, де: У комірці «з» зазначається:
У комірці «по» проставляється:
|
У нашому прикладі у комірці «з» зазначається «01» – перший календарний день місяця у звітному періоді, в комірці «по» – дата державної реєстрації припинення підприємницької діяльності, у полі «Код категорії застрахованої особи» зазначається цифра «6».
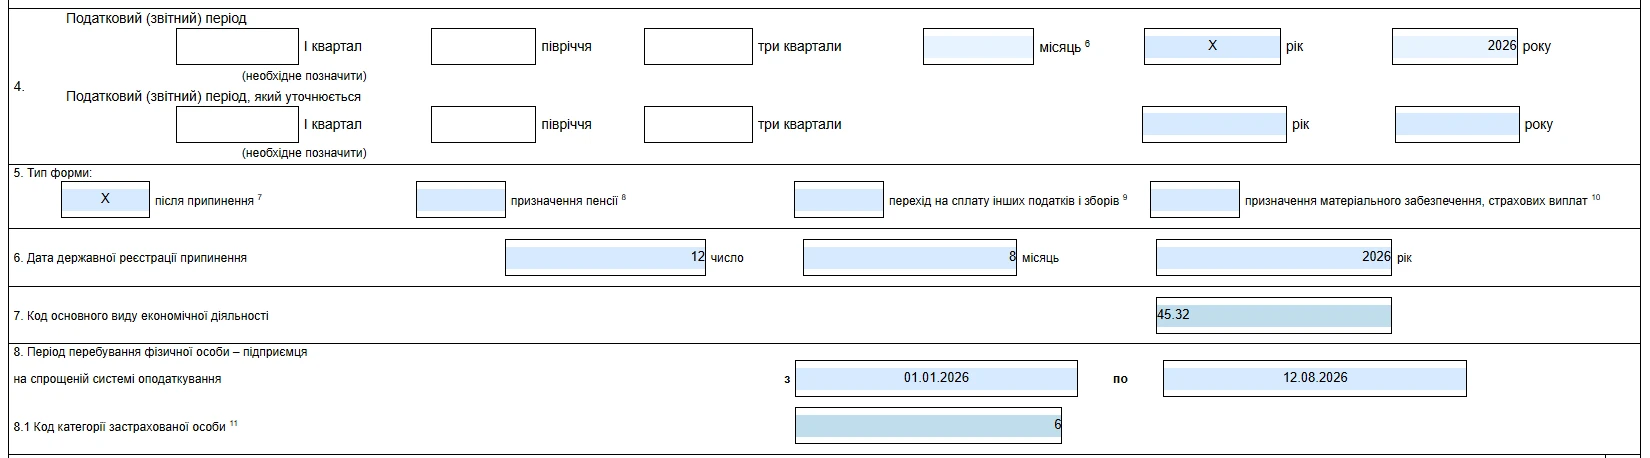
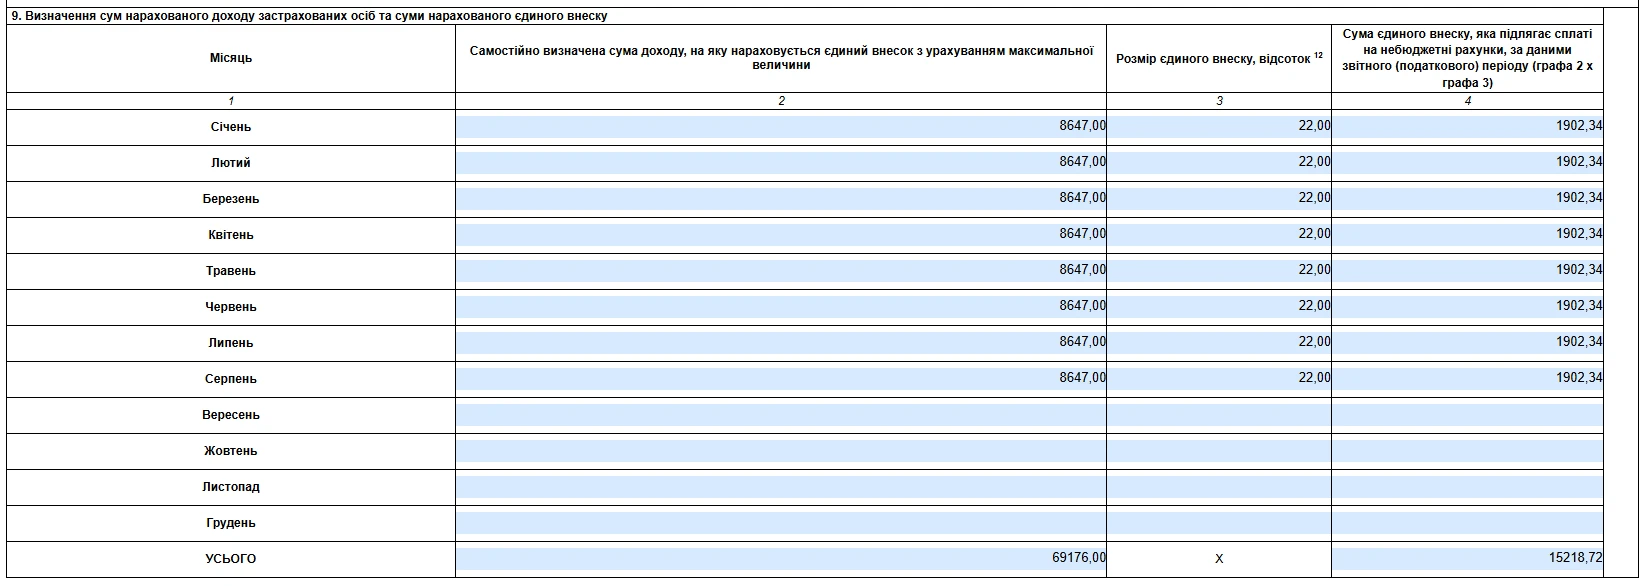
Рядки та графи у розд. 9 Додатку 1 заповнюються в розрізі місяців за період визначений у розд. 8. Загальна сума нарахованого єдиного внеску за звітний період зазначається у рядку «Усього» графи 4. Значення рядка «Усього» графи 4 розд. 9 Додатка 1 переноситься до рядка 21 «Сума єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду» розд. VІІ Декларації.
Увага! Золоте правило заповнення розділу 9 - заповнюємо тільки ті місяці, які вказані у полі 8. В інших рядках навіть нулі не ставимо, інакше декларація не прийметься, буде писати помилку що заповнені поля поза межами перебування на спрощеній системі оподаткування.
У нашому прикладі ФОП сплачував ЄСВ за січень - серпень 2026 року, тому заповнення розд. 9 буде наступним:
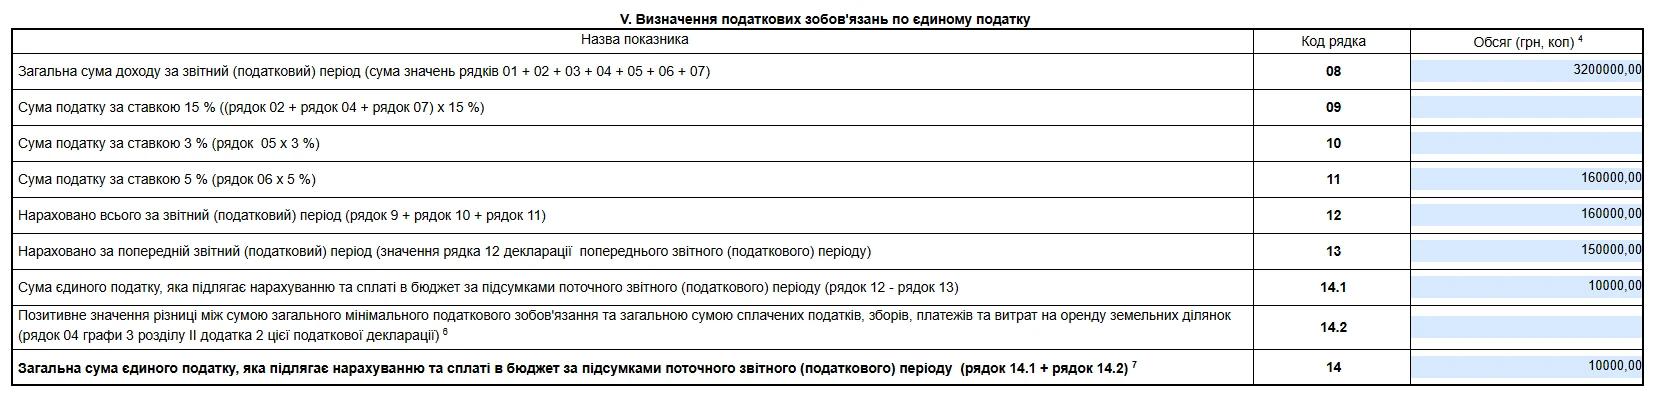
Розглянемо приклад заповнення ліквідаційної декларації для ФОП 3 групи, який припинив підприємницьку діяльність 15.07.2026. Дата анулювання реєстрації платником єдиного податку – 15.07.2026 року. ФОП сплачував ЄСВ у мінімальному розмірі 1902,34 грн. Найманих працівників немає. Сума отриманого доходу за період з 01.01.2026 по 15.07.2026 становить 3200000,00 грн.
Дані за півріччя 2026: дохід - 3000000,00 грн., суми нараховано єдиного податку - 150000,00 грн., військового збору - 30000,00 грн.
В цій ситуації ФОП спочатку подає декларацію за «Півріччя 2026» як звичайну звітну декларацію (бажано це зробити до припинення ФОП), а декларація за «9 місяців 2026» буде вже ліквідаційна. Граничний термін подання ліквідаційної декларації - до 09.11.2026 включно.
Нарахований до сплати єдиний податок та військовий збір потрібно сплатити протягом 10 календарних днів, що настають за граничним терміном подання декларації, тобто до 19 листопада 2026 року включно.
Покрокове заповнення ліквідаційної декларації
У розділі «Введення звітності» Електронного кабінету платника податків обираємо період «9 місяців 2026», натискаємо «Створити» і в категорії «Бланки» обираємо бланк форми F0103309, відкриваємо цей документ. В полі «Стан документа» обираємо «звітний документ». Система автоматично присвоює номер однотипного документа у періоді, і його не слід змінювати. Якщо декларація створюється та подається кілька разів, номер може бути 2, 3 тощо – це нормальний процес автоматичної нумерації. Якщо вручну змінити номер на 1, звіт не буде прийнятий.
Одразу ставимо позначку про те, що у складі декларації буде подаватись Додаток 1. Відмітку про подання Додатка 2 не ставимо, оскільки у ФОП відсутні показники для його заповнення.
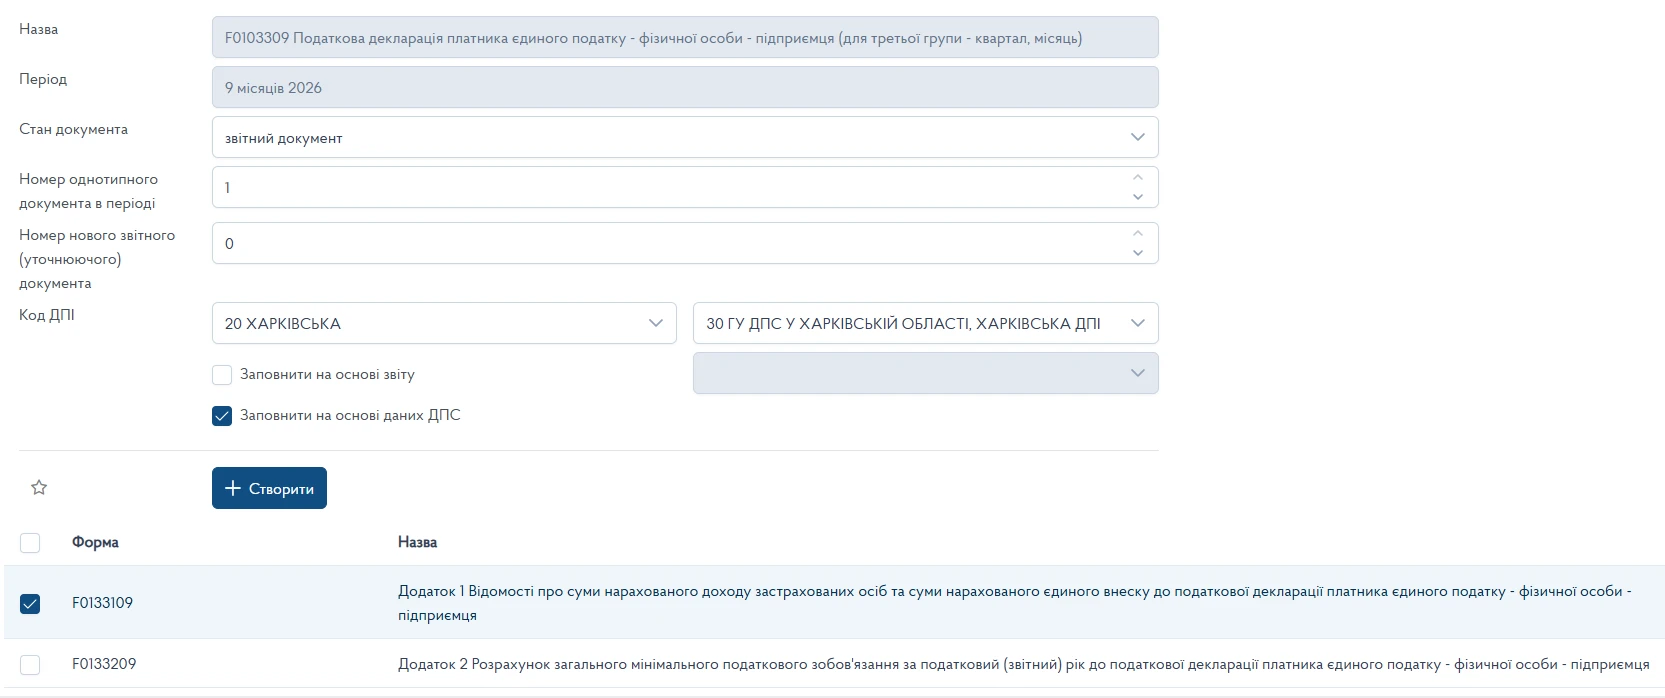
Після того, як ми все обрали, натискаємо «Створити» і перевіряємо заповнення полів 1-2.
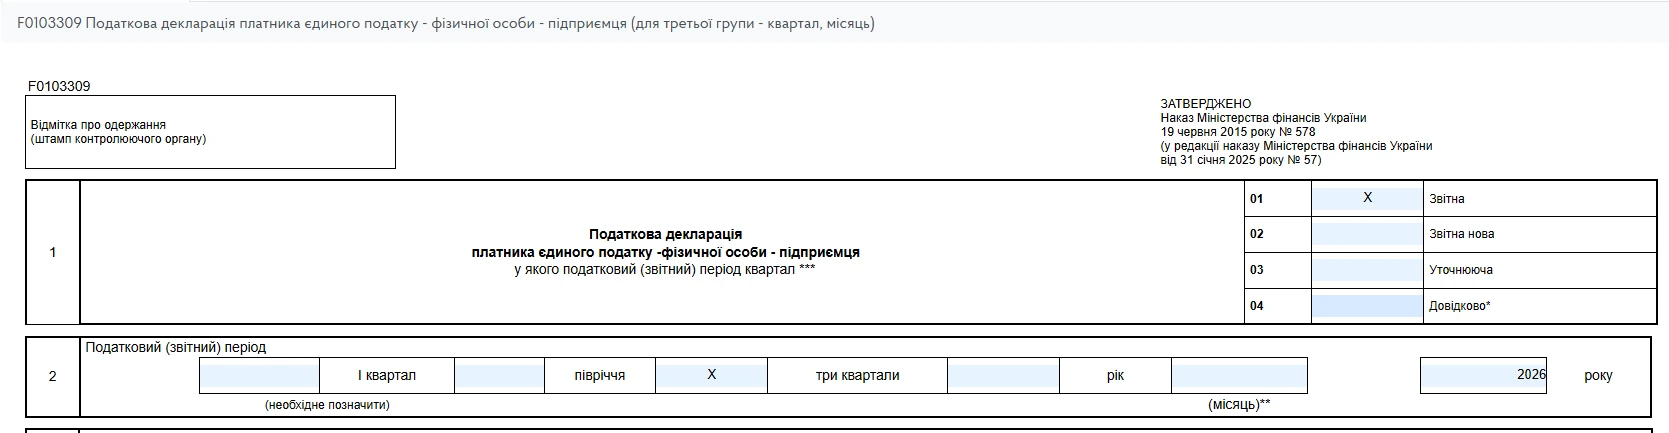
Поля 4-7 заповнюються автоматично, ФОП тільки потрібно перевірити правильність та актуальність інформації.
У полі 8 «Особливі відмітки» Декларації у рядку 8.1 «платника податку, що подає декларацію за останній податковий (звітний) період, на який припадає дата державної реєстрації припинення» проставляється позначка «х».

Оскільки у ФОП немає найманих працівників, то у полі 9 потрібно поставити 0. У полі 10 зазначаємо тільки ті КВЕД, які ФОП фактично здійснював у 2026 році.
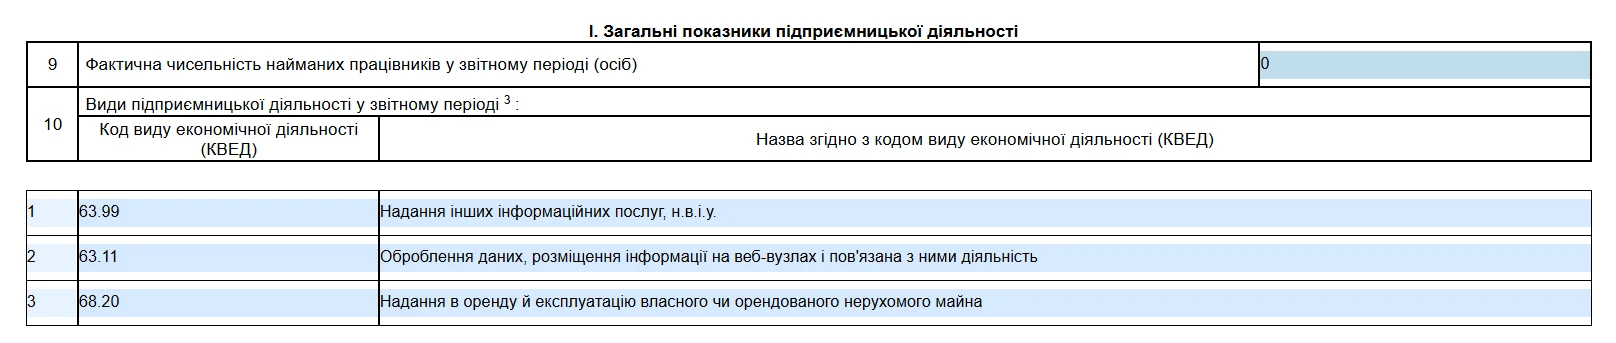
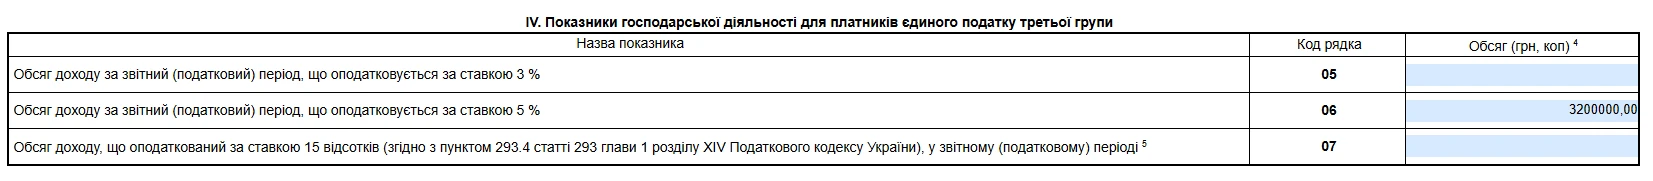
Заповнюємо Розділ IV. Показники господарської діяльності для платників єдиного податку третьої групи
У рядку 06 зазначаємо суму отриманого доходу - 3200000,00 грн.
Суму доходу з рядка 06 обов'язково переносимо у рядок 08 декларації та розраховуємо суму єдиного податку 5% до сплати
У рядку 21 декларації зазначаємо загальну суму нарахованого ЄСВ, яку переносять із рядка Усього графа 4 розділу 9 Додатку 1.

Переходимо до заповнення нового розділу VIII з військового збору.
ФОП третьої групи заповнюють підрозділ ІІ.
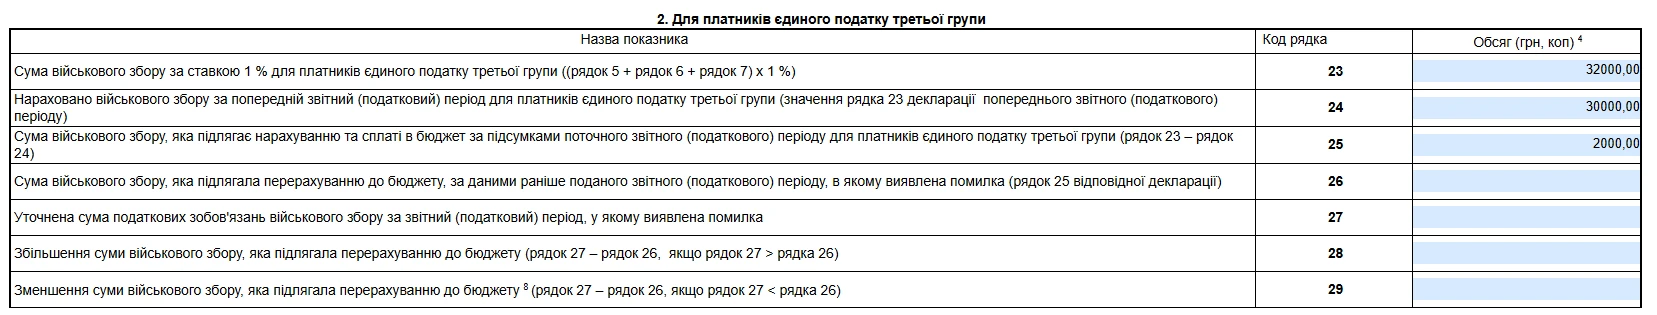
У рядку 23 зазначають суму військового збору за ставкою 1% з доходу, який ФОП отримав у періоді перебування на третій групі. Показник цього рядка розраховується за формулою: (рядок 5 + рядок 6 + рядок 7) × 1%.
У рядку 24 зазначають суму нарахованого військового збору за попередній звітний (податковий) період. Це значення переносять із рядка 23 Декларації попереднього звітного (податкового) періоду). В Декларації за 1 квартал цей рядок не заповнюється.
У рядку 25 зазначають суму військового збору, яка підлягає нарахуванню та сплаті до бюджету за підсумками поточного звітного (податкового) періоду. Показник цього рядка розраховують за формулою: рядок 23 – рядок 24.
Ставимо відмітку про подання Додатка 1 у складі декларації.

Заповнення Додатка 1.
Поля 1-3 заповнюються автоматично.
У розд. 5 Додатку 1 в полі «після припинення» «Тип форми» проставляється позначка «Х», при цьому одночасно заповнюється розд. 6.
У розд. 6 Додатку 1 дата державної реєстрації припинення.
У розд. 8 Додатку 1 вказується період перебування ФОП на спрощеній системі оподаткування, як платника єдиного внеску у звітному році та у комірці «з» зазначається «01» – перший календарний день місяця у звітному періоді; в комірці «по» – дата державної реєстрації припинення підприємницької діяльності, у полі «Код категорії застрахованої особи» зазначається цифра «6».
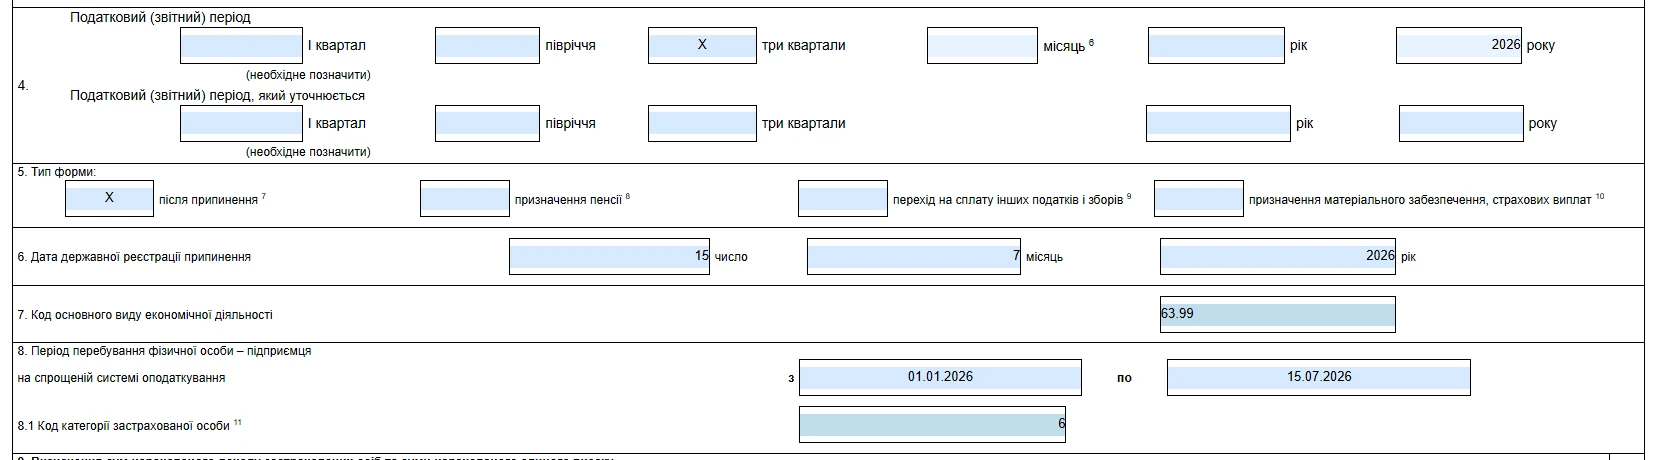
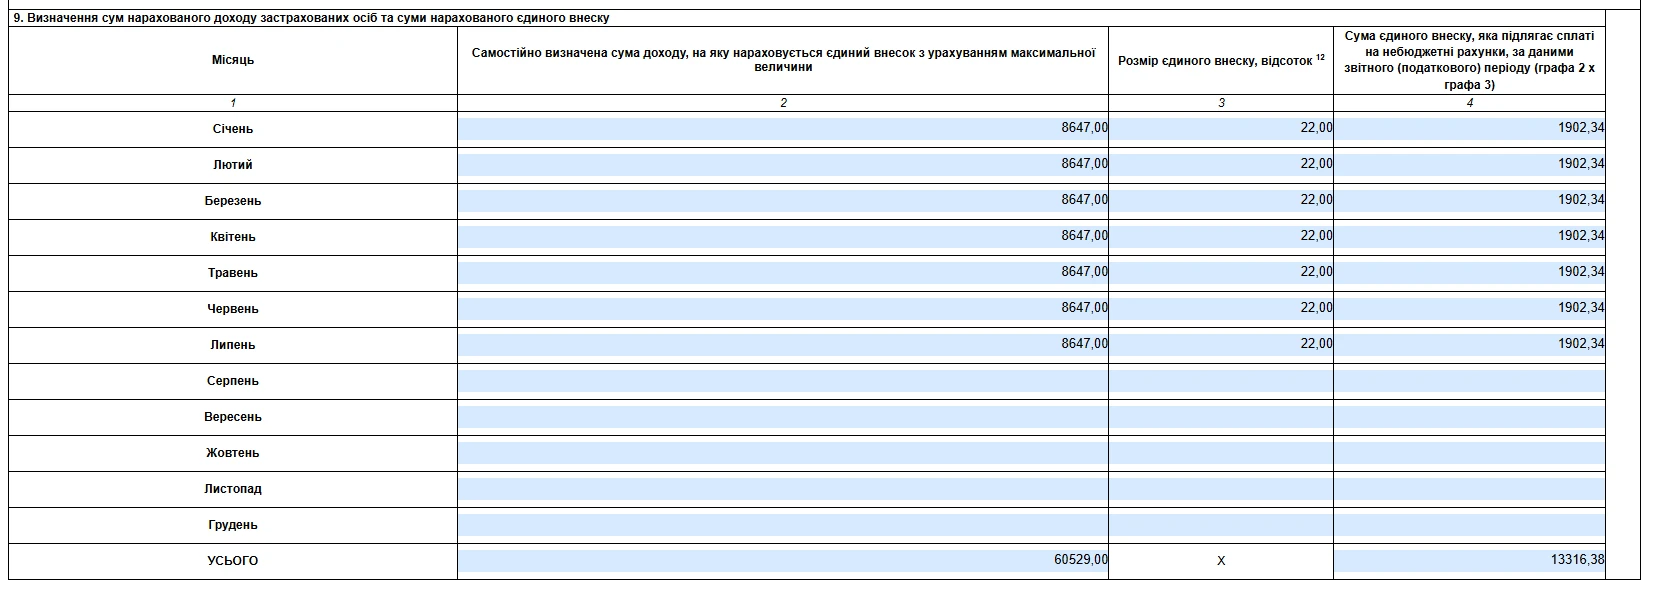
Рядки та графи у розд. 9 Додатку 1 заповнюються в розрізі місяців за період визначений у розд. 8. Загальна сума нарахованого єдиного внеску за звітний період зазначається у рядку «Усього» графи 4. Значення рядка «Усього» графи 4 розд. 9 Додатка 1 переноситься до рядка 21 «Сума єдиного внеску, яка підлягає сплаті на небюджетні рахунки, за даними звітного (податкового) періоду» розд. VІІ Декларації.
У нашому прикладі ФОП сплачував ЄСВ за січень - липень 2026 року, тому заповнення розд. 9 буде наступним:
Статті за темою:
ФОП припинив діяльність: коли та як його можуть перевірити
Декларація платника єдиного податку – ФОП 1 групи: порядок заповнення
Декларація платника єдиного податку – ФОП 2 групи: інструкція
Декларація платника єдиного податку – ФОП 3 групи: інструкція
П’ятий апеляційний адміністративний суд назвав 5 поширених причин, через які позов або апеляційну скаргу можуть залишити без руху: несплату судового збору, відсутність необхідних документів чи доказів, невідповідність вимогам до форми та змісту, непідтверджене надсилання документів іншим учасникам та пропуск установленого строку

Пенсіонери та отримувачі страхових виплат, які тимчасово проживають за кордоном або перебувають на тимчасово окупованих територіях, мають щороку до 31 грудня проходити фізичну ідентифікацію. ПФУ вже надіслав відповідні повідомлення в особисті кабінети: їх можна переглянути на вебпорталі ПФУ в або в мобільному застосунку

Споживач мобільних послуг має право знати умови та вартість послуг, отримувати їх відповідно до договору та захищати свої права у разі неналежного обслуговування. Якщо виникли проблеми з якістю зв’язку, тарифікацією чи рахунком, спочатку варто звернутися до оператора та зафіксувати звернення, а якщо питання не вирішено – подати скаргу до НКЕК

Щорічне оцінювання державних службовців передбачає визначення результатів їхньої службової діяльності з урахуванням установлених критеріїв. Розбираємо в інфографіці хто підлягає оцінюванню, які строки та учасники процедури, як професійний розвиток впливає на результат і що потрібно для отримання найвищого бала «4»

Серцево-судинні захворювання залишаються однією з головних причин передчасної смертності, однак значну частину ризиків можна контролювати. Регулярне вимірювання тиску, контроль холестерину та глюкози, щонайменше 150 хвилин фізичної активності на тиждень, відмова від нікотину та профілактичні обстеження допомагають своєчасно виявляти ризики й підтримувати здоров’я серця

В прибутковій накладній на отримання товару (банани) одиниця виміру зазначена «шт. (ящик)». Ми хочемо продавати товар в кілограмах. Чи можна юридичній особі змінити одиницю виміру з ящиків на кілограми та реалізовувати товар в такому форматі?

НКРЕКП схвалила проєкт змін, який дозволить споживачам з інтелектуальними лічильниками укладати договори з динамічною ціною на електроенергію. Проєкт також передбачає безкоштовну зміну постачальника для побутових і малих непобутових споживачів та можливість обирати постачальника з ЄС або Енергетичного Співтовариства за умови допуску до українського ринку

Деякі фрукти та овочі після збору врожаю покривають харчовими восками, які захищають поверхню продукту та впливають на його вигляд. Споживач має право знати про таке покриття: зокрема, на етикетці можна зустріти позначення E901, E902, E903, E904 або E914, що вказують на вид використаного воску

Суд визнав протиправною відмову ДМС оформити 16-річній жительці області паспорт громадянина України у формі книжечки через відсутність попереднього рішення суду. Суд зазначив, що відсутність такого рішення не є передбаченою законом підставою для відмови, та зобов’язав міграційну службу видати паспорт

Кабінет Міністрів затвердив порядок позбавлення ступеня вищої освіти у разі встановлення академічного плагіату, фабрикації або фальсифікації у кваліфікаційній роботі. Повідомлення про можливе порушення спочатку розглядає уповноважений орган закладу освіти або наукової установи, а вся процедура має завершитися протягом 6 місяців із дня отримання повідомлення

НАДС обговорило з представниками державних органів та міжнародних партнерів майбутній механізм оцінювання доброчесності кандидатів на посади державної служби. Учасники визначали, що саме перевіряти, які дані та документи використовувати, хто і на якому етапі має проводити оцінювання та як надати кандидату можливість пояснити сумнівні обставини

Уряд оновив правила реагування на повітряні загрози та уточнив вимоги до оповіщення населення і роботи бізнесу під час різних рівнів небезпеки. Зміни передбачають ширше використання систем оповіщення, нові можливості для роботи підприємств у «безпечних просторах» та обов’язкове маркування будівель відповідними інформаційними табличками. Також визначено тривалість і формат сигналів для жовтого та червоного рівнів загрози, а порядок подання відбою тривоги змінено

Кадровик встановив на свій телефон додаток Резерв+, щоб сканувати к'юар-коди працівників і контролювати зміни у їх е-ВОД. Чи можуть кадровика, який встановив Резерв+, поставити на військовий облік як військовозобов’язану через це?

Сума фінансового кредиту, отримана фізичною особою – підприємцем, не включається до складу доходів під час дії договору, оскільки кредит має бути повернутий у визначені строки. Якщо ж кредит не буде повернуто вчасно, його сума підлягатиме оподаткуванню як дохід підприємця на загальних підставах згідно з ПКУ

ФОП-загальник подав річну декларацію про майновий стан. Згідно з витратами, підтвердженими документально, він не досяг навантаження в 1,5% від доходу – так, як хоче податкова. Телефонує інспектор і каже, що подає ФОПа на перевірку. Чи правомірні дії інспектора? Які наші дії – забрати витрати, щоб було навантаження 1,5%?

Графік відпусток визначає черговість надання щорічних відпусток, але не означає, що працівник автоматично має піти у відпустку саме у зазначену дату. Якщо запланований період змінився за домовленістю з роботодавцем, невикористані дні не втрачаються – новий строк можна погодити та оформити відповідним наказом. Водночас якщо відпустку не надали через порушення роботодавцем установлених вимог, діють правила перенесення, передбачені КЗпП. Важливо належно зафіксувати зміну періоду та фактичне використання відпустки

Для виправлення помилок у сумах ЄСВ платнику потрібно подати Розрахунок ФОП/НПД з типом «Уточнюючий» та зазначити лише ті додатки, дані в яких коригуються. Порядок заповнення передбачає окремі рядки для донарахування, додаткового утримання та зменшення сум єдиного внеску. Відповідні показники Розрахунку визначаються на підставі даних Додатка ФІЗ-Д1, зокрема із застосуванням кодів типу нарахувань 2 та 3

Український бізнес може замінити російське програмне забезпечення на вітчизняні цифрові рішення для комунікацій, продажів, e-commerce, кібербезпеки, HR та бухгалтерського обліку. Серед таких продуктів — Ringostat, NetHunt, Хорошоп, SOC Prime, PeopleForce та ISpro, які закривають різні потреби компаній. Перехід на український софт дає змогу не лише відмовитися від продуктів країни-агресора, а й посилити цифрову незалежність бізнесу. Додаткові варіанти українських сервісів можна шукати на Маркетплейсі цифрових рішень Дія.Бізнес та IT Ukraine



