
🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
Ліквідація госпсуб'єкта
20.11.2025
ФОП припинив діяльність: коли та як його можуть перевірити
Зараз багато фізосіб-підприємців приймають рішення про припинення своєї діяльності: хтось внаслідок мобілізації, хтось через складну фінансову ситуацію чи бойові дії. Але незалежно від причин прийняття такого рішення, перший крок для припинення підприємництва – це державна реєстрація цього факту. Проте, після держреєстрації припинення, ФОПа мають право перевірити органи державної податкової служби. Коли та як може бути проведена така перевірка, розглянемо у статті
- Як відбувається припинення підприємництва
- Як відбувається зняття ФОП з податкового обліку
- Як та у яких випадках проводиться перевірка
- Протягом якого терміну призначається перевірка після припинення діяльності ФОП
- У яких випадках перевірку можуть не призначити
- Висновки
Як відбувається припинення підприємництва
Щоб зрозуміти, чому ФОПа можуть перевірити вже після припинення ним підприємницької діяльності, спочатку розглянемо, як відбувається державна реєстрація цієї дії та зняття його з податкового обліку.
Держреєстрація припинення підприємницької діяльності здійснюється відповідно Закону від 15.05.2003 №755-IV «Про державну реєстрацію юридичних осіб, фізичних осіб – підприємців та громадських формувань» (далі – Закон №755).
Для держреєстрації припинення підприємницької діяльності ФОП подається заява про державну реєстрацію припинення підприємницької діяльності фізичної особи – підприємця (ч. 4 ст. 18 Закону №755). Ніякі інші документи для такої реєстрації не потрібні. Тобто, на момент реєстрації припинення підприємництва державні органи не перевіряють цього ФОПа, в нього може бути заборгованість по сплаті податків та інших обов’язкових платежів, але це не є підставою для відмови в реєстрації припинення.
Важливий нюанс! Заяву для припинення підприємництва можна подати в паперовій формі безпосередньо держреєстратору, через ЦНАП, або в електронній формі за допомогою порталу «Дія». Зазначимо, що можливість реєстрації за допомогою цього сервісу нещодавно було відновлено (див. роз’яснення з цього приводу тут)
Реєстрація припинення підприємницької діяльності здійснюється протягом 24 годин із моменту надходження документів суб’єкту держреєстрації (ст. 26 Закону №755). У Єдиний державний реєстр юридичних осіб, фізичних осіб – підприємців та громадських формувань (далі – ЄДР) вноситься відповідний запис. А фізособа позбавляється статусу підприємця з дати внесення до ЄДР запису про держреєстрацію припинення нею підприємницької діяльності (ч. 9 ст. 4 Закону №755).
Однак, слід розуміти, що позбавлення такого статусу не означає автоматичного зняття з податкового обліку.
Як відбувається зняття ФОП з податкового обліку
Податковий орган отримає відомості про припинення фізособою підприємницької діяльності з ЄДР відповідно ст. 13 Закону №755.
Отримавши ці відомості, податковий орган зніме з обліку ФОПа, який припинив свою діяльність (пп. 1 п. 11.18 Порядку обліку платників податків та зборів, затвердженого наказом Мінфіну від 09.12.2011 №1588, далі – Порядок №1588). Але, фізособа, після державної реєстрації припинення підприємницької діяльності буде продовжувати обліковуватись у податковому органі як фізособа - платник податків, яка отримувала доходи від провадження підприємницької діяльності (пп. 6 п. 11.18 Порядку №1588).
Така фізособа має забезпечити остаточні розрахунки з податків від провадження підприємницької діяльності, та в установлені строки подати відповідному контролюючому органу декларацію за останній базовий податковий (звітний) період, в якій відображаються виключно доходи від проведення підприємницької діяльності.
Тобто, позбавлення фізособи статусу ФОПа не позбавляє її від податкових обов’язків. Цей висновок підтверджується, також, пп. 65.10.4 ПКУ, відповідно якого держреєстрація припинення підприємницької діяльності не припиняє зобов’язань фізособи, що виникли під час здійснення такої діяльності, та не змінює строки, порядок їх виконання та застосування санкцій за їх невиконання.
Крім того, ст. 5 Закону від 08.07.2010 №2464-VI «Про збір та облік єдиного внеску на загальнообов'язкове державне соціальне страхування» (далі – Закон №2464) визначено, що зняття з обліку фізосіб – підприємців – платників ЄСВ здійснюється контролюючими органами на підставі відомостей з реєстраційної картки, наданих державним реєстратором, після проведення передбачених законодавством перевірок платників та проведення остаточного розрахунку.
Отже, виходячи з вищезгаданих норм законодавства робимо висновок, що фізособу, яка припинила підприємницьку діяльність, мають право перевірити податкові органи
Роз’яснення ДПС щодо можливості проведення перевірок колишніх ФОПів наведено в ЗІР, категорія 116.07. У роз’ясненні зазначається, що при знятті з обліку в контролюючому органі фізособи у разі державної реєстрації припинення підприємницької діяльності за її рішенням, при наявності обставин для проведення документальної позапланової перевірки фізособи – підприємця, податкової інформації, яка може свідчити про заниження або завищення суми його податкових зобов’язань, про порушення вимог законодавства контроль за дотриманням якого покладено на контролюючі органи, тощо керівник (його заступник або уповноважена особа) контролюючого органу приймає рішення про проведення документальної позапланової перевірки платника податків – фізичної особи, яке оформлюється наказом.
Як та у яких випадках проводиться перевірка
Перевірки ФОПів, яки припинили підприємницьку діяльність, здійснюються з дотриманням правил проведення перевірок, встановлених ПК (зокрема, гл. 8 ПКУ).
Крім того, у цієї ситуації податківці також керуються Методичними рекомендаціями щодо організації роботи комісій з розгляду питань доцільності / недоцільності проведення перевірок фізичних осіб у зв’язку з припиненням платників, затвердженими наказом ДПСУ від 15.09.2020 №499 (далі – Методрекомендації №499).
Виходячи з приписів Методрекомендацій №499 органи ДПС не завжди призначають проведення перевірок ФОПів, яки припинили свою діяльність.
Питання про доцільність, або недоцільність проведення перевірки колишнього ФОПа вирішує спеціально створена у податковому органі комісія, далі – Комісія (п. 3.1 Методрекомендацій №499).
Організаційною формою роботи Комісії є засідання, яке проводиться не рідше одного разу на місяць. За результатами засідання Комісії приймається рішення щодо доцільності/недоцільності проведення перевірок фізичних осіб у зв’язку з припиненням платників та виконання подальших визначених законодавством процедур щодо зняття платника з обліку в органах ДПС (п. 3.4 Методрекомендацій №499). А результати прийнятого рішення оформлюються протоколом. Далі цей протокол надсилається відповідальним підрозділом системою електронного документообігу до підрозділів, які здійснюють функції з адміністрування податків і зборів з фізичних осіб, податкового аудиту фізичних осіб, підрозділів по роботі з податковим боргом та, у разі необхідності, інших підрозділів.
Податкова перевірка колишнього ФОПа може бути призначена за наявності відповідних підстав. Зокрема, в нашому випадку може бути призначена документальна позапланова перевірка на підставі пп. 78.1.7 ПКУ. Цей підпункт передбачає таку підставу для проведення перевірки: у разі державної реєстрації припинення підприємницької діяльності фізособи – підприємця або подання заяви про зняття з обліку платника податків (п. 2.4 Методрекомендацій №499).
Протягом якого терміну призначається перевірка після припинення діяльності ФОП
На жаль, цей момент чітко не прописаний у законодавстві. На це звертає увагу ДПС (ЗІР, категорія 116.07). В роз’ясненні зазначено, що рішення про проведення документальної позапланової перевірки платника податків – фізособи приймається керівником контролюючого органу (його заступником або уповноваженою особою) з урахуванням вимог ст. 78 – 82 ПКУ, яке оформлюється наказом. При цьому термін протягом якого приймається рішення про призначення документальної позапланової перевірки, зокрема, при припиненні діяльності фізичною особою – підприємцем, ПК не визначено.
Але, при призначенні перевірки податковий орган повинен дотримуватися загальних правил щодо строків давності проведення перевірок, передбачених ст. 102 ПКУ. Так, відповідно п. 102.1 ПКУ контролюючий орган, має право провести перевірку не пізніше закінчення 1095 дня, що настає за останнім днем граничного строку подання податкової декларації.
Але, не забувайте, що на період дії карантину та воєнного стану строки давності, передбачені ПК було призупинено. Так, для більшості перевірок призупинення строків діяло у період з 18.03.2020 до 01.08.2023 (п. 522 та пп. 69.9 підрозд. 10 розд. ХХ ПКУ). Отже, цей період не враховується при обчисленні строку давності у 1 095 днів.
Крім того, врахуйте, що для перевірок, які стосуються ЄСВ, строки давності не застосовуються (ч. 16 ст. 25 Закону №2464).
У яких випадках перевірку можуть не призначити
В цьому питанні слід орієнтуватися на п. 3.6, 3.7 Методрекомендацій №499.
Відповідний структурний підрозділ органу ДПС проводить доперевірочний аналіз щодо недоцільности проведення перевірки та оформлює про це Висновок (форма такого Висновку наведена у додатку до Методрекомендацій №499).
Висновок щодо недоцільності проведення перевірки колишнього ФОПа виноситься у разі виконання наступних умов:
1. Подання платником до органів ДПС податкової звітності із зазначенням нульових показників або неподання такої звітності за умови відсутності об’єктів оподаткування чи показників, які підлягають декларуванню відповідно до положень п. 49.2 ПКУ, з урахуванням строків давності, визначених ст. 102 ПКУ.
2. Подання платником до органів ДПС звітності з ЄСВ з урахуванням положень ч. 16 ст. 25 Закону №2464. В цьому пункті зазначено, що відносно ЄСВ строки давності щодо нарахування, застосування та стягнення сум недоїмки, штрафів та нарахованої пені не застосовується.
3. Відсутності у платника відкритих рахунків у банках або отримання з урахуванням положень ст. 72 – 73 ПКУ органами ДПС податкової інформації від платника чи банків про відсутність руху коштів на рахунках такого платника протягом строку, визначеного ст. 102 ПКУ.
4. Відсутності в інформаційних базах даних органів ДПС інформації про:
- отримання платником доходів від здійснення господарської діяльності від податкових агентів;
- отримання інших видів доходів від податкових агентів (крім інформації про отримання доходів, які не оподатковуються, або належні суми податку, утримані податковим агентом);
- використання праці найманих працівників, нарахування (виплату) заробітної плати найманим працівникам, нарахування (виплату) фізичним особам винагород за виконану роботу (надані послуги) за цивільно-правовими договорами;
- податковий борг, заборгованість (недоїмку) зі сплати ЄСВ, іншу заборгованість з платежів, контроль за справлянням яких покладено на органи ДПС, що виникли від провадження підприємницької чи незалежної професійної діяльності (без урахування податків, зборів і платежів, не пов’язаних з провадженням підприємницької чи незалежної професійної діяльності);
- розстрочені, відстрочені, реструктуровані суми платежів, оскарження в адміністративному або судовому порядку рішень органів ДПС, відкриті виконавчі провадження.
Як бачимо, рішення про недоцільність проведення перевірки ФОП вірогідно у випадках, коли він не здійснював діяльність, не мав доходу від такої діяльності, та не має податкових боргів.
Висновки
- ФОПа, який зареєстрував припинення підприємницької діяльності, мають право перевірити податкові органи.
- Перевірка може бути призначена з урахуванням правил та вимог, встановлених ПКУ, за наявності підстав для її проведення. Перевірку може бути призначено протягом строків давності, встановлених ст. 102 ПКУ (з урахуванням «карантинного» та «воєнного призупинення»).
- Якщо «закритий» ФОП не здійснював діяльності, не мав доходів від підприємництва, та не має податкових боргів, податкова перевірка може не проводитись за рішенням податкового органу.
Статті на тему:
Як закрити ФОП: покроковий алгоритм
Ліквідаційна декларація ФОП 1, 2, 3 групи за новою формою: зразки
Матеріали на сайті https://7eminar.ua можуть містити роз'яснення державних органів та погляди зовнішніх авторів. Їхній зміст не завжди збігається з позицією редакції. Кожна публікація відображає особисту думку автора. Редакція не редагує авторські тексти і не несе відповідальності за їх зміст.
Податкова та фінзвітність
13.11.2026
Працівники працюють в іншій області: куди платити податки та подавати 4ДФ
Підприємство орендує офіс в іншій області. Ні філії, ні іншого відокремленого підрозділу не організовувало. В тому офісі працюють частина найманих працівників. Куди сплачувати податки, утримані з цих працівників та відповідно здавати Додаток 4ДФ?

Податок на прибуток
13.11.2026
Коли не виникає 30-відсоткова різниця за п.п. 140.5.4 ПКУ: роз'яснення ДПС
Чи потрібно збільшувати фінансовий результат на 30% вартості безоплатно отриманих товарів або послуг від нерезидента, якщо його організаційно-правову форму чи державну реєстрацію неможливо встановити? ДПС роз’яснила, як у такій ситуації застосовувати різницю за п.п. 140.5.4 ПКУ
Особи з інвалідністю
13.11.2026
Повернення помилково сплаченого внеску за працевлаштування осіб з інвалідністю: проєкт наказу Мінфіну
ДПС оприлюднила проєкт змін до порядку повернення помилково та / або надміру сплаченого внеску на підтримку працевлаштування осіб з інвалідністю. Пропонується, щоб платники подавали заяви виключно в електронній формі через Електронний кабінет, зазначаючи суму, дату сплати, платіжні реквізити та бажаний напрям повернення коштів. Перед поверненням ДПС перевірятиме дані, а в разі невідповідностей надсилатиме повідомлення про відмову із зазначенням причин
Судова практика
13.11.2026
Неповідомлення про розгляд заперечень є підставою скасування ППР: позиція Верховного Суду
Податкова не повідомила підприємство про дату, час і місце розгляду заперечень на акт перевірки – і це стало підставою для скасування податкових повідомлень-рішень. Верховний Суд наголосив: платник має право брати участь у розгляді своїх заперечень, а контролюючий орган зобов’язаний забезпечити таку можливість у порядку та строки, визначені п. 86.7 ПКУ. Порушення цієї процедури є самостійною підставою для скасування ППР незалежно від обґрунтованості висновків перевірки


Державний нагляд
13.11.2026
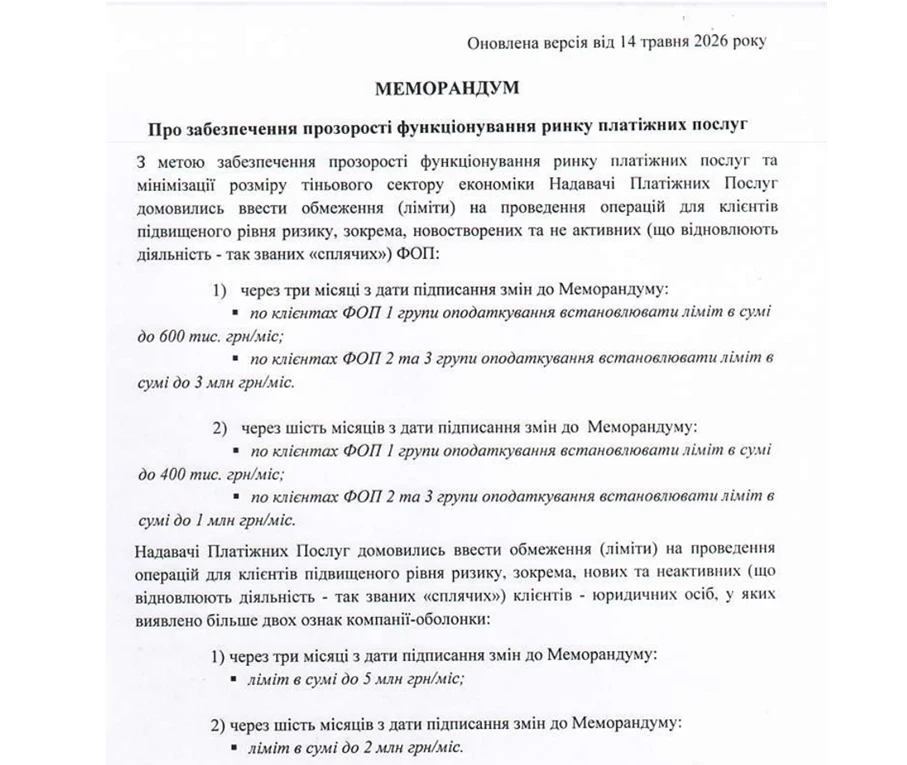
З 14 листопада 2026 року нові обмеження на перекази для ФОП та юросіб: ліміти до 400 тис. грн та 1 млн грн
Банки оновили правила щодо лімітів на перекази для нових та неактивних ФОПів і юридичних осіб. З 14 серпня та 14 листопада 2026 року передбачено поетапне встановлення нових обмежень, зокрема для клієнтів без документального підтвердження доходів. Із листопада ліміти для ФОПів залежатимуть від групи платника: для ФОП 1 групи – до 400 тис. грн, для 2 та 3 груп – до 1 млн грн на місяць. Для нових і «сплячих» юридичних осіб передбачено ліміт до 2 млн грн на місяць
Податкова та фінзвітність
13.11.2026
Особливості подання фінзвітності та декларації з податку на прибуток новоствореним мікропідприємством за 9 місяців 2026 року
Новостворене ТОВ із серпня 2026 року: загальна система оподаткування + ПДВ. З 1 жовтня перейшли на спрощену систему (єдиний податок + ПДВ). За 9 місяців необхідно подати декларацію з податку на прибуток, а також фінансову звітність. За всіма критеріями ТОВ з моменту реєстрації по сьогодні належить до мікропідприємств. Яку фінансову звітність слід подати: для малого підприємства чи для мікропідприємства? Чи можна будь-яку, на власний розсуд? Які терміни подання фінзвітності та за якою формою? Потрібно подавати фінзвітність виключно до податкової служби (форма J…) чи через статистику (форма S...)?
ПДВ
13.11.2026
В українському договорі ціна в інвалюті: чи можна та що з ПДВ та бухобліком
Встановлення ціни товарів або послуг на внутрішньому ринку з прив’язкою до іноземної валюти є поширеною практикою для мінімізації ризиків девальвації національної валюти. Проте для бухгалтерів такі правочини створюють додаткові завдання: правильність оформлення первинних документів, порядок коригування податкових зобов’язань та податкового кредиту з ПДВ, а також відображення різниць, що виникають при розрахунках
Судова практика
13.11.2026
Огляд практики КГС ВС за жовтень 2026 року: ключові правові позиції у господарських спорах
Верховний Суд оприлюднив огляд актуальної практики Касаційного господарського суду за жовтень 2026 року. В ньому зібрано правові висновки у справах про банкрутство, корпоративні та земельні спори, зокрема щодо солідарної відповідальності, відчуження часток у ТОВ, виключення учасників товариства, поновлення земельного сервітуту та затвердження мирових угод
ПДВ
13.11.2026
Поставка товару на умовах DDP: коли виникають податкові зобов’язання з ПДВ
ДПС роз’яснила, як визначати дату виникнення податкових зобов’язань з ПДВ за договором поставки на умовах DDP, якщо покупець не здійснював попередньої оплати. За позицією податківців, такою датою є початок передачі товару постачальником для доставки покупцеві, а не дата його фактичного отримання та вивантаження на складі покупця. На цю дату постачальник має скласти податкову накладну та зареєструвати її в ЄРПН
ПДФО
13.11.2026
Орендована квартира для працівника у відрядженні: чи виникає додаткове благо в 2026 році
ДПС роз’яснила порядок оподаткування вартості квартири, яку роботодавець орендує для тимчасового проживання працівника під час відрядження. На думку податківців, така оплата не підпадає під виняток, передбачений пп. «а» пп. 164.2.17 ПКУ, тому вартість проживання включається до оподатковуваного доходу працівника як додаткове благо та оподатковується ПДФО і військовим збором
Індексація, компенсація
13.11.2026
Розбив товар – плати: коли роботодавець має право стягнути збитки з працівника
Пошкодження товару, обладнання чи іншого майна підприємства не означає, що працівник автоматично повинен відшкодувати його вартість. Для притягнення до матеріальної відповідальності роботодавець має довести пряму дійсну шкоду, протиправність поведінки, вину працівника та причинний зв’язок. Розглянемо, скільки можна стягнути із працівника, коли допускаються відрахування із зарплати та які висновки щодо таких спорів зробив Верховний Суд
Медицина
13.11.2026
Нові правила для фармринку з 2027 року: бізнес закликав забезпечити перехідні механізми
МОЗ, Державний експертний центр та представники фармацевтичного бізнесу обговорили запуск Укрфармагентства, Бізнес наголосив на необхідності своєчасного ухвалення нормативних актів і зрозумілих перехідних механізмів, щоб забезпечити безперервне постачання лікарських засобів на початку 2027 року
Єдиний податок
13.11.2026
Перевищили ліміт доходу у 2026 році: чи зможе ФОП залишитися на єдиному податку у 2027 році
ФОП перевищив граничний обсяг доходу у 2026 році – чи зможе він залишитися на спрощеній системі оподаткування у 2027 році? Це залежить від групи єдиного податку та суми отриманого доходу. Пояснюємо, за яких умов підприємець збереже право на спрощену систему та коли перевищення ліміту може вплинути на податковий статус наступного року
Ліцензії та дозволи
13.11.2026
НБУ розширив перелік валютних операцій, які може здійснювати Укрпошта
10 листопада 2026 року НБУ видав АТ «Укрпошта» нову ліцензію на здійснення валютних операцій, яка охоплює переказ коштів без відкриття рахунку та еквайринг платіжних інструментів. Попередню ліцензію, що передбачала лише переказ коштів без відкриття рахунку, регулятор відкликав у зв’язку з розширенням переліку операцій
ПДВ
13.11.2026
Анулювання реєстрації платником ПДВ: підстави, процедура та податкові наслідки
Анулювання реєстрації платником ПДВ може відбутися як за бажанням самого платника, так і без його ініціативи – за рішенням контролюючого органу. Причому втрата ПДВ-статусу тягне за собою низку податкових наслідків: потрібно перевірити залишки товарів та основних засобів, незакриті аванси, зареєструвати ПН/РК, подати останню декларацію та визначитися з від’ємним значенням ПДВ. У статті розглянемо, за яких підстав анулюють ПДВ-реєстрацію, як відмовитися від статусу платника добровільно та що слід зробити до дати анулювання
ПДВ
13.11.2026
∑Перевищ через помилкову податкову накладну: чи потрібно подавати уточнюючі розрахунки з ПДВ
ДПС роз’яснила, як діяти платнику ПДВ, якщо через реєстрацію помилкової податкової накладної та розрахунку коригування до неї в СЕА ПДВ виник показник ∑Перевищ. Податківці наголосили, що помилкові ПН і РК до них не відображаються в декларації з ПДВ, а тому подавати уточнюючі розрахунки виключно для усунення розбіжностей між даними ЄРПН і звітності не потрібно
Медицина
13.11.2026
Уряд розширив можливості відпуску ліків на основі медичного канабісу та змінив ліцензійні вимоги
Кабмін ухвалив зміни до ліцензійних вимог щодо обігу лікарських засобів, зокрема препаратів на основі медичного канабісу. Пацієнти зможуть отримувати виготовлені в аптеці ліки в інших аптеках та аптечних пунктах того самого ліцензіата, а заклади, які надають замісну підтримувальну терапію, повинні будуть дотримуватися посилених вимог до обліку препаратів і приміщень