


Плани перевірок ПФУ на IV квартал — уже в сервісі!
Плани областей ще оновлюються — перевіряйте сервіс регулярно!
Верховний Суд дійшов висновку, що відсутність муніципального чи особистого транспорту, а також значна віддаленість місця проживання від роботи не є поважними причинами для тривалої неявки працівника. За відсутності документально підтвердженого обов’язку роботодавця забезпечувати підвезення звільнення за прогул є правомірним
Чи є відсутність транспорту або значна віддаленість місця проживання поважною причиною для неявки працівника на роботу?
Верховний Суд (далі – ВС) у постанові від 17.12.2025 у справі № 624/480/24 вказав на таке:
Відсутність працівника на роботі через неможливість дістатися до робочого місця (значна віддаленість, відсутність власного та муніципального транспорту) за умови, що роботодавець не брав на себе документально підтвердженого зобов’язання щодо підвезення працівника, визнається прогулом без поважних причин і є підставою для звільнення за п. 4 ч. 1 ст. 40 Кодексу законів про працю України (далі – КЗпП України).
Працівник (позивач) звернувся з позовом до роботодавця про:
На обґрунтування заявлених вимог позивач посилався на те, що він працював ветеринарним лікарем, 29.04.2024 його було звільнено за прогул без поважних причин. Позивач стверджував, що при прийнятті на роботу у 2018 році з роботодавцем існувала усна домовленість про щоденну доставку його до місця роботи службовим транспортом, оскільки відстань від дому до підприємства становить близько 30 км, а муніципальне сполучення відсутнє.
Після конфлікту з керівництвом 04.04.2024 транспорт за позивачем перестав приїжджати.
Позивач неодноразово письмово повідомляв підприємство про неможливість прибути на роботу через відсутність транспорту та просив забезпечити його доставку згідно з умовами договору. Він вважав свою відсутність зумовленою об’єктивними причинами, що виключають його вину.
Суд першої інстанції у задоволенні позову відмовив, мотивуючи своє рішення тим, що матеріали справи не містять доказів існування домовленості щодо підвезення позивача службовим транспортом, а роботодавець не має законодавчого обов’язку забезпечувати працівника транспортом.
Апеляційний суд не погодився з висновками суду першої інстанції, рішення скасував, ухвалив нове рішення, яким позов задовольнив, мотивуючи своє рішення тим, що відсутність транспортного сполучення є об’єктивною та незалежною від волі працівника обставиною, що виключає його вину у прогулі.
ВС не погодився з висновками апеляційного суду, постанову скасував, рішення суду першої інстанції залишив у силі з огляду на таке.
Кожна сторона повинна довести обставини, на які вона посилається.
Позивач наполягав на порушенні відповідачем усної домовленості про підвезення, проте не надав жодного доказу існування такого зобов’язання роботодавця.
При укладенні договору, сторони узгодили місце роботи, яке є територіально віддаленим від місця проживання позивача. Погоджуючись на такі умови без документального оформлення питання підвезення, працівник фактично взяв на себе обов’язок самостійно прибувати до робочого місця
Поважними визнаються обставини, що мають об’єктивний характер і повністю виключають вину працівника. Відсутність муніципального чи особистого транспорту за відсутності обов’язку роботодавця забезпечувати доставку не може вважатися поважною причиною відсутності на роботі понад три тижні.
Оскільки факт відсутності позивача на роботі протягом тривалого часу (з 05 до 29.04.2024) підтверджений актами та доповідними службовими записками, а поважність причин не доведена, роботодавець мав право застосувати звільнення за п. 4 ч. 1 ст. 40 КЗпП України
Факт звільнення за прогул у цих обставинах не свідчить про дискримінацію, оскільки не доведено, що дії роботодавця були вмотивовані певною персональною ознакою позивача або що до інших працівників у подібній ситуації ставилися інакше.
Джерело: постанова ВС від 17.12.2025 у справі № 624/480/24
Читайте більше:
ВС: робота держслужбовців у вихідні підлягає компенсації
Верховний Суд узагальнив практику звільнення працівників за прогул
Чому відсутність наказу не завжди означає відсутність трудового договору: ВС
Як вигравати трудові спори: в НААУ презентували корисні методичні матеріали
ВС: звільнення під психологічним тиском не свідчить про вільне волевиявлення працівника
ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

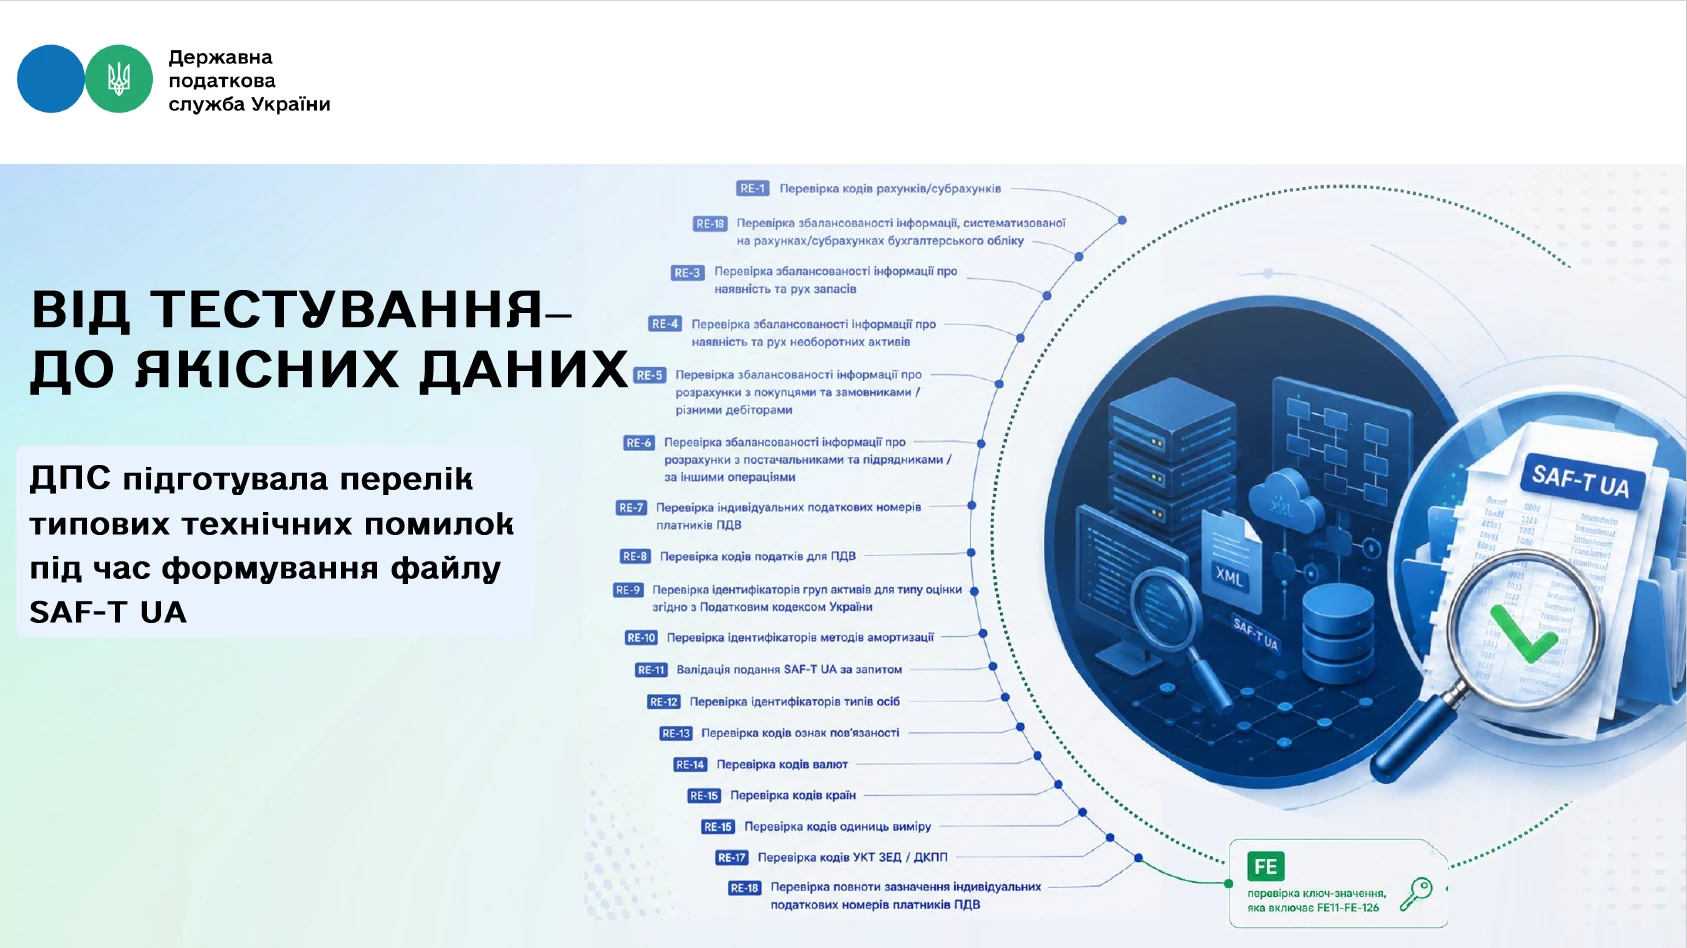
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення
Перевірка військового обліку на підприємстві може закінчитися штрафом для посадових осіб. Хто має право перевіряти військовий облік, коли підприємство можуть перевірити без попередження та які порушення загрожують штрафом до 59 500 грн – розбираємо основні правила й відповідальність роботодавця
За порушення порядку сплати та звітування щодо внеску на підтримку працевлаштування осіб з інвалідністю роботодавцям загрожують фінансові санкції. Податкові органи мають право застосовувати штрафи за несвоєчасну сплату, донарахування внеску, а також за неподання або подання звітності з порушенням установлених вимог. Окрім штрафів, на суму недоїмки щоденно нараховується пеня
Мінфін у ІІ кварталі 2026 року кілька разів вносив зміни до форми декларації з податку на прибуток підприємств. З урахуванням правил п. 46.6 ПКУ оновлену форму потрібно застосовувати для звітності за період, що настає після періоду її оприлюднення, тобто вже за ІІІ квартал 2026 року. ДПС оприлюднила для розробників актуальну форму декларації та відповідні додатки з урахуванням наказів Мінфіну №186, №249 та №293. Отже, під час підготовки декларації за ІІІ квартал платникам варто перевірити, чи використовується саме оновлена форма та відповідні ідентифікатори