


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Неофіційне працевлаштування не позбавляє працівника права на судовий захист. Верховний Суд у справі щодо виробничої травми підтвердив: трудові відносини можуть бути встановлені не лише за наказом про прийняття на роботу, а й за фактичними ознаками виконання трудових функцій. Водночас працівник повинен довести, що були виконані базові умови для укладення трудового договору. Особливого значення такі спори набувають у випадках нещасних випадків на виробництві та відсутності офіційного оформлення
У справі від 29.04.2026 №293/1073/24 Верховний Суд розглянув спір щодо встановлення факту перебування особи у трудових відносинах із підприємством у разі неофіційного працевлаштування.
Позивач звернувся до суду з вимогою встановити факт його перебування у трудових відносинах із ТОВ на посаді зварювальника у період із 18 травня 2021 року по 18 червня 2021 року.
Він зазначав, що фактично працював на підприємстві, виконував роботи з монтажу кран-балки та інші зварювальні роботи на території товариства.
Під час виконання монтажу металоконструкцій на виробництві стався нещасний випадок, унаслідок якого позивач отримав тяжкі тілесні ушкодження. Згодом відомості про подію були внесені до ЄРДР за ознаками порушення правил безпеки під час виконання робіт із підвищеною небезпекою.
Позивач стверджував, що був допущений до роботи без належного оформлення трудових відносин, працював із відома керівництва товариства, підпорядковувався правилам внутрішнього трудового розпорядку та виконував трудові функції за своєю спеціальністю.
Також він зазначав, що проходив конкурсне тестування на посаду зварювальника, надавав документи для працевлаштування та їздив на роботу разом з іншими працівниками підприємства.
Суд підкреслив, що працівник не може бути допущений до роботи без укладення трудового договору, оформленого наказом чи розпорядженням роботодавця.
Водночас Суд може визнати трудовий договір укладеним за відсутності наказу чи розпорядження лише за умови дотримання інших умов, необхідних для його укладення, зокрема, виконання працівником обов'язку щодо надання:
за наявності письмових чи інших доказів дотримання цих умов, окрім показань свідків.
Також ВС наголосив, що позивач повинен був дотриматися умов, необхідних для укладення трудового договору, а саме скласти заяву про прийняття його на роботу, подати паспорт або інший документ, що посвідчує особу, трудову книжку тощо.
Таким чином, КЦС ВС частково задовольнив касаційну скаргу, скасував постанову апеляційного суду та направив справу на новий розгляд, вказавши, що апеляційний суд формально оцінив докази та не дослідив належним чином обставини фактичного виконання позивачем роботи на підприємстві відповідача.
Верховний Суд підтвердив, що наявність трудових відносин може встановлюватися не лише за формальним оформленням, а й за фактичними ознаками, зокрема:
Джерело: Судово-юридична газета
Читайте більше:
Як неоформленому працівнику відновити страховий стаж: алгоритм і правові підстави
Як підтвердити стаж роботи і не втратити пенсію: нові правила з 2 серпня 2026 року
Реформа таксі: як нові правила вплинуть на трудові відносини
Підписання податкової звітності у неробочий час: податкові та трудові наслідки
«Точка опори» за Порядком №449: як бізнесу отримати допомогу до 17 294 грн на працівника
ФОП з 1 жовтня 2026 року переходить з 3 групи 5% на 2 групу ЄП, заяву подали до 15.09.2026. Але вже зараз в ЕК в облікових даних стоїть група 2, ставка 20. Це помилка? Як будуть оподатковуватись доходи вересня?

Якщо суб’єкт господарювання планує використовувати РРО в іншій господарській одиниці, його необхідно перереєструвати. Для цього подається заява за формою №1-РРО з позначкою «Перереєстрація» та реєстраційне посвідчення. Перереєстрація проводиться не пізніше двох робочих днів за відсутності підстав для відмови. Окремі зміни, зокрема перейменування вулиці або інших топонімів, також потребують перереєстрації, тоді як у разі зміни місцезнаходження платника чи контролюючого органу її проводить ДПС автоматично

У разі збільшення кількості РРО / ПРРО в місці торгівлі алкогольними напоями суб’єкт господарювання зобов’язаний здійснити доплату за ліцензію. Така доплата справляється щоквартально, рівними частинами, починаючи з кварталу, в якому було зареєстровано новий РРО/ПРРО. Плата за цей квартал нараховується у повному обсязі, незалежно від дати фактичного збільшення

ФОП зареєстровано за місцем проживання. Торгова точка знаходиться на території іншої громади. Має ліцензії на роздрібний продаж алкогольних напоїв та тютюну. Декларацію з акцизного податку подавав за місцем реєстрації ФОП, акцизний податок сплачував за місцем торгівлі. Чи правомірне застосування штрафних санкцій податковою службою за не подання декларації з акцизного податку?

Якщо у рішенні органу місцевого самоврядування щодо податку на нерухоме майно не визначено ставку для конкретного типу або коду об’єкта, платнику не варто самостійно обирати ставку. Для уточнення застосовної ставки необхідно звернутися до відповідного органу місцевого самоврядування. Якщо ставки визначені без кодів Класифікатора, застосовується ставка для об’єкта, який найбільше відповідає типу нерухомості у правовстановлюючих документах. При цьому під час розрахунку податкових зобов’язань слід використовувати ставку, зазначену у письмовій відповіді органу місцевого самоврядування, у тому числі ставку «0»

Під час лікування у стаціонарі пацієнтам не потрібно чекати на сімейного лікаря для оформлення лікарняного. Медичний висновок про тимчасову непрацездатність (МВТН) має право сформувати лікуючий лікар стаціонару, якщо встановлено факт тимчасової непрацездатності. Це правило діє не лише під час госпіталізації, а й у низці інших випадків

Податківці підтвердили, що юридична особа може делегувати право підпису електронної податкової звітності бухгалтеру, який працює на підставі цивільно-правового договору. Для оформлення таких повноважень керівник має подати до контролюючого органу відповідне Повідомлення із даними уповноваженої особи

Резидент Дія Сіті передає гіг-спеціалісту обладнання для роботи – чи виникає в нього оподатковуваний дохід? Податківці роз’яснили: вартість користування таким майном може вважатися додатковим благом і оподатковуватися ПДФО та військовим збором. Водночас ЄСВ на таку вартість не нараховується. Розбираємо, чому не працює «трудове» звільнення та як визначати суму доходу

Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Працівник у відрядженні з 01 жовтня по 03 жовтня (субота) 2026. На підприємстві встановлено 5-денний робочий тиждень з 2 вихідними днями у суботу та неділю. 03 жовтня працівник не тільки повертався з відрядження, а й працює. Як в такому випадку правильно оплатити середньоденний заробіток та добові за відрядження?

Податкова служба надала роз'яснення щодо податкових наслідків для ТОВ на єдиному податку третьої групи, яке планує зменшити статутний капітал шляхом повернення земельних ділянок своєму єдиному учаснику (фізичній особі – резиденту) за балансовою вартістю, попри те, що їхня ринкова вартість наразі є вищою

Працівниця знаходилась у відпустці по догляду за дитиною до 3-х років. У неї 24 вересня 2026 року – останній день відпустки по догляду за дитиною та день звільнення. Як правильно її показати в Д1 (кількість днів), Д5, 4ДФ?

Постачання будівельно-монтажних робіт із капітального ремонту житла, яке оплачується за рахунок державних або місцевих бюджетних коштів, за визначених умов звільняється від ПДВ. При цьому статус замовника як неплатника ПДВ не позбавляє підрядника права застосовувати таку пільгу. Вартість робіт у такому разі формується без ПДВ, а податкова накладна складається з урахуванням спеціальних правил для постачання неплатнику

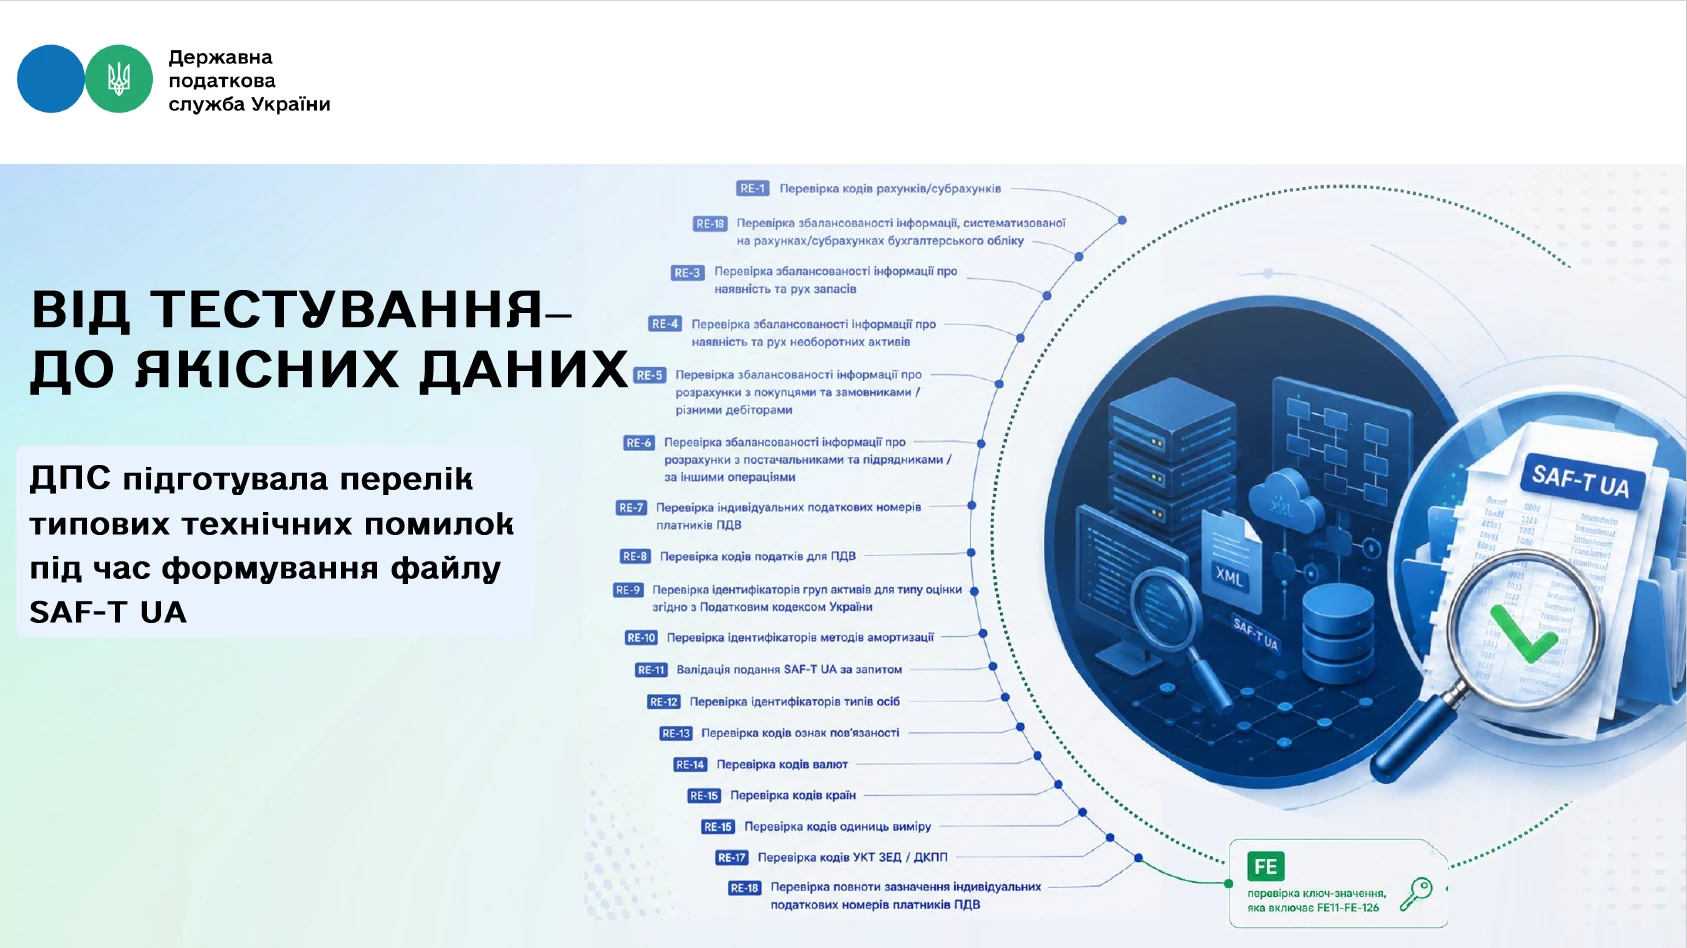
ДПС оприлюднила перелік типових технічних помилок, які можуть виникати під час автоматизованої перевірки файлів SAF-T UA. Документ має допомогти платникам ще на етапі формування файлу виявляти проблеми з ідентифікацією, логічною узгодженістю та цілісністю даних. Для кожної помилки наведено умови перевірки, можливі причини її виникнення та рекомендації щодо усунення