


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
Податкова та фінзвітність
24.11.2025
Підписання податкової звітності у неробочий час: податкові та трудові наслідки
Підписання електронної податкової звітності після закінчення робочого дня не тягне податкових порушень: законодавство не обмежує час підписання декларацій. Проте з точки зору трудового законодавства це може розцінюватися як робота в неробочий час. Щоб уникнути претензій Держпраці, роботодавці можуть встановити працівникам, які підписують звітність, режим ненормованого робочого дня. Деталі у статті
- Підписання податкової звітності у неробочий час: що говорить законодавство
- Підписання податкової звітності у неробочий час: податкові наслідки
- Підписання податкової звітності у неробочий час: чи є трудове порушення
Підписання податкової звітності у неробочий час: що говорить законодавство
Електронний документообіг, у тому числі подання податкової та іншої звітності в електронному вигляді, регламентується, перш за все Законом України від 22.05.2003 №851-IV «Про електронні документи та електронний документообіг».
Якщо звітність подається в електронному вигляді, час підписання цього документу фіксується в електронному документі. Тому, якщо звітність була підписана бухгалтером чи керівником в неробочий час, про цей момент можуть дізнатися органи контролю.
Нагадаємо, що робочий час працівників визначається відповідно до Правил внутрішнього трудового розпорядку, які затверджує суб’єкт господарювання.
Детальніше про затвердження Правил внутрішнього трудового розпорядку можна прочитати у нашій статті
Наприклад, у Правилах внутрішнього трудового розпорядку зазначено, робочий час товариства триває з 9.00 до 18.00. А головний бухгалтер підписав та відправив податкову звітність о 23.00 годині.
Чи є в цьому порушення податкового чи трудового законодавства, та чи будуть наслідки?
Підписання податкової звітності у неробочий час: податкові наслідки
З погляду податкового законодавства, жодного порушення у цієї ситуації немає.
Податковий кодекс України (далі – ПКУ) не містить обмежень щодо можливості підписання податкової звітності у неробочий час керівника або головного бухгалтера.
Вимоги до податкової звітності визначені гл. 2 розд. II ПКУ. У ній немає обмежень щодо часу подання декларації (робочій, неробочій), або часу накладення на неї підписів керівника та головного бухгалтера. Тобто, законних підстав для невизнання податкової звітності у зв’язку з підписанням її у неробочий час працівників немає. Головне, щоб підписи на звітності були дійсними.
Так, відповідно до п. 49.3 ПКУ єдиною підставою для неприйняття податкової декларації засобами електронного зв’язку в електронній формі є недійсність кваліфікованого електронного підпису або удосконаленого електронного підпису…, у тому числі у зв’язку із закінченням строку дії відповідного кваліфікованого сертифіката електронного підпису, за умови що така податкова декларація відповідає всім вимогам електронного документа, містить достовірні обов’язкові реквізити та надана у форматі, доступному для її технічної обробки.
Питання подання податкової звітності в електронній формі також деталізовані у Порядку обміну електронними документами з контролюючими органами, затвердженому наказом Мінфіну України від 06.06.2017 №557 (далі – Порядок №557).
У Порядку №557 також немає обмежень щодо подання чи підписання звітності у неробочий час.
Так, відповідно п. 3 розд. II Порядку №557 електронні документи можуть надсилатися протягом операційного дня. При цьому операційний день – це частина дня, протягом якої за наявності технічної можливості здійснюється електронний документообіг (п. 2 розд. I Порядку №557). А, як свідчить практика, технічна можливість подати податкову звітність існує і поза межами робочого дня.
Таким чином, побоюватися за податкові наслідки у разі підписання податкових декларацій та звітів в неробочий час – підстав немає. Така декларація не може бути неприйнята тільки на підставі підписання її після закінчення робочого дня
Підписання податкової звітності у неробочий час: чи є трудове порушення
З погляду трудового законодавства, у ситуації, яку ми розглядаємо, може бути наявне порушення. Адже, є встановлений режим роботи, протягом якого працівники виконують свої функції і є факт виконання обов’язків у неробочий час.
В цьому представники органу Держпраці можуть побачити порушення, та намагатися застосувати відповідальність. Наприклад, на підставі ст. 265 КЗпП, у вигляді штрафу у розмірі мінімальної зарплати за кожний випадок (порушення інших вимог законодавства про працю).
Проте, відразу скажемо, що вірогідність застосування цього штрафу у нашій ситуації не дуже висока:
- по-перше, під час воєнного стану штрафи на підставі ст. 265 КЗпП застосовуються тільки у разі невиконання у встановлений строк приписів про усунення правопорушень, виявлених під час перевірки (ст. 16 Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану»);
- по-друге, навряд чи під час проведення перевірки представники органу Держпраці зацікавляться, коли та ким були підписані податкові декларації, це не ті питання, які входять у коло питань, які підлягають контролю органами Держпраці. Принаймні, нам такі випадки невідомі.
Але, формально у цій ситуації порушення трудового законодавства все ж такі може бути. Адже, працівник виконував свої обов’язки після закінчення робочого дня.
Тому, аби не сперечатися з контролерами, тим більше, що випадки підписання звітності у неробочий час непоодинокі, можемо запропонувати законне з погляду трудового законодавства рішення – встановлення працівникам, які уповноважені підписувати звіти в електронній формі режим ненормованого робочого часу.
Нагадаємо, що поняття «ненормований робочий день» немає у КЗпП, воно згадується тільки у ст. 8 Закону України від 15.11.1996 №504/96-ВР «Про відпустки» як підстава для надання додаткової щорічної відпустки за особливий характер роботи.
Для запровадження працівникам такого особливого характеру роботи застосовують Рекомендації щодо порядку надання працівникам з ненормованим робочим днем щорічної додаткової відпустки за особливий характер праці, затверджених наказом Мінпраці та соціальної політики України від 10.10.1997 №7 (далі – Рекомендації №7).
Відповідно до п. 1 Рекомендацій №7:
ненормований робочий день – це особливий режим робочого часу, який встановлюється для певної категорії працівників у разі неможливості нормування часу трудового процесу. У разі потреби ця категорія працівниківвиконує роботу понад нормальну тривалість робочого часу (ця робота не вважається надурочною). При цьому, міра праці у даному випадку визначається не тільки тривалістю робочого часу, але також колом обов'язків і обсягом виконаних робіт (навантаженням).
Для встановлення працівнику ненормованого робочого дня, роботодавець видає відповідний наказ з яким ознайомлює працівника під підпис. Якщо нового працівника приймають на роботу з умовою встановлення ненормованого робочого дня, цю умову прописують окремим пунктом у наказі про прийняття на роботу.
Також умови щодо можливості встановлення режиму ненормованого робочого дня певним категоріям працівників варто включити в положення колективного договору (якщо у роботодавця він є), а також у правилах внутрішнього трудового розпорядку.
Детальніше про оформлення ненормованого робочого дня та пільги працівників ви можете прочитати у статті за посиланням.
Отже, встановивши працівникам, які підписують електронну звітність в неробочий час, режим ненормованого робочого дня, ви зможете уникнути претензій з боку органів Держпраці щодо порушення трудового законодавства
Висновки
- Підписання податкової звітності у неробочий час не має податкових наслідків: податкове законодавство не обмежує платників податків відносно цього питання.
- З погляду трудового законодавства виконання обов’язків в неробочий час може бути розцінено органами Держпраці як порушення законодавства про працю. Щоб такого не відбувалося, роботодавець може встановити працівникам, які підписують звітність (керівнику, головному бухгалтеру) режим ненормованого робочого дня.
Джерело: kadroland
Читайте більше:
Мінімальна заробітна плата у 2026 році
Ненормований робочий день 2025: нюанси оформлення та пільги
Правила внутрішнього трудового розпорядку: (не) обов'язкові для роботодавця

Особи з інвалідністю
14.10.2026
Немає основних працівників, але є сумісники: чи потрібно подавати Звіт про осіб з інвалідністю
Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю: Якщо у ФОП на ЄП має 2 працівника-сумісника на неповному робочому часі (тобто основних працівників немає), чи потрібно подавати цей звіт?

Судова практика
14.10.2026
407 об’єктів – 407 порушень: Верховний Суд визначив правила штрафування за №20-ОПП
Штраф за неподання або несвоєчасне подання форми №20-ОПП податкова може нарахувати за кожний об’єкт оподаткування, а не за кожне повідомлення. Верховний Суд підтвердив: можливість зазначити кілька однотипних об’єктів в одному узагальненому повідомленні не змінює порядку визначення кількості порушень

ЄСВ
14.10.2026
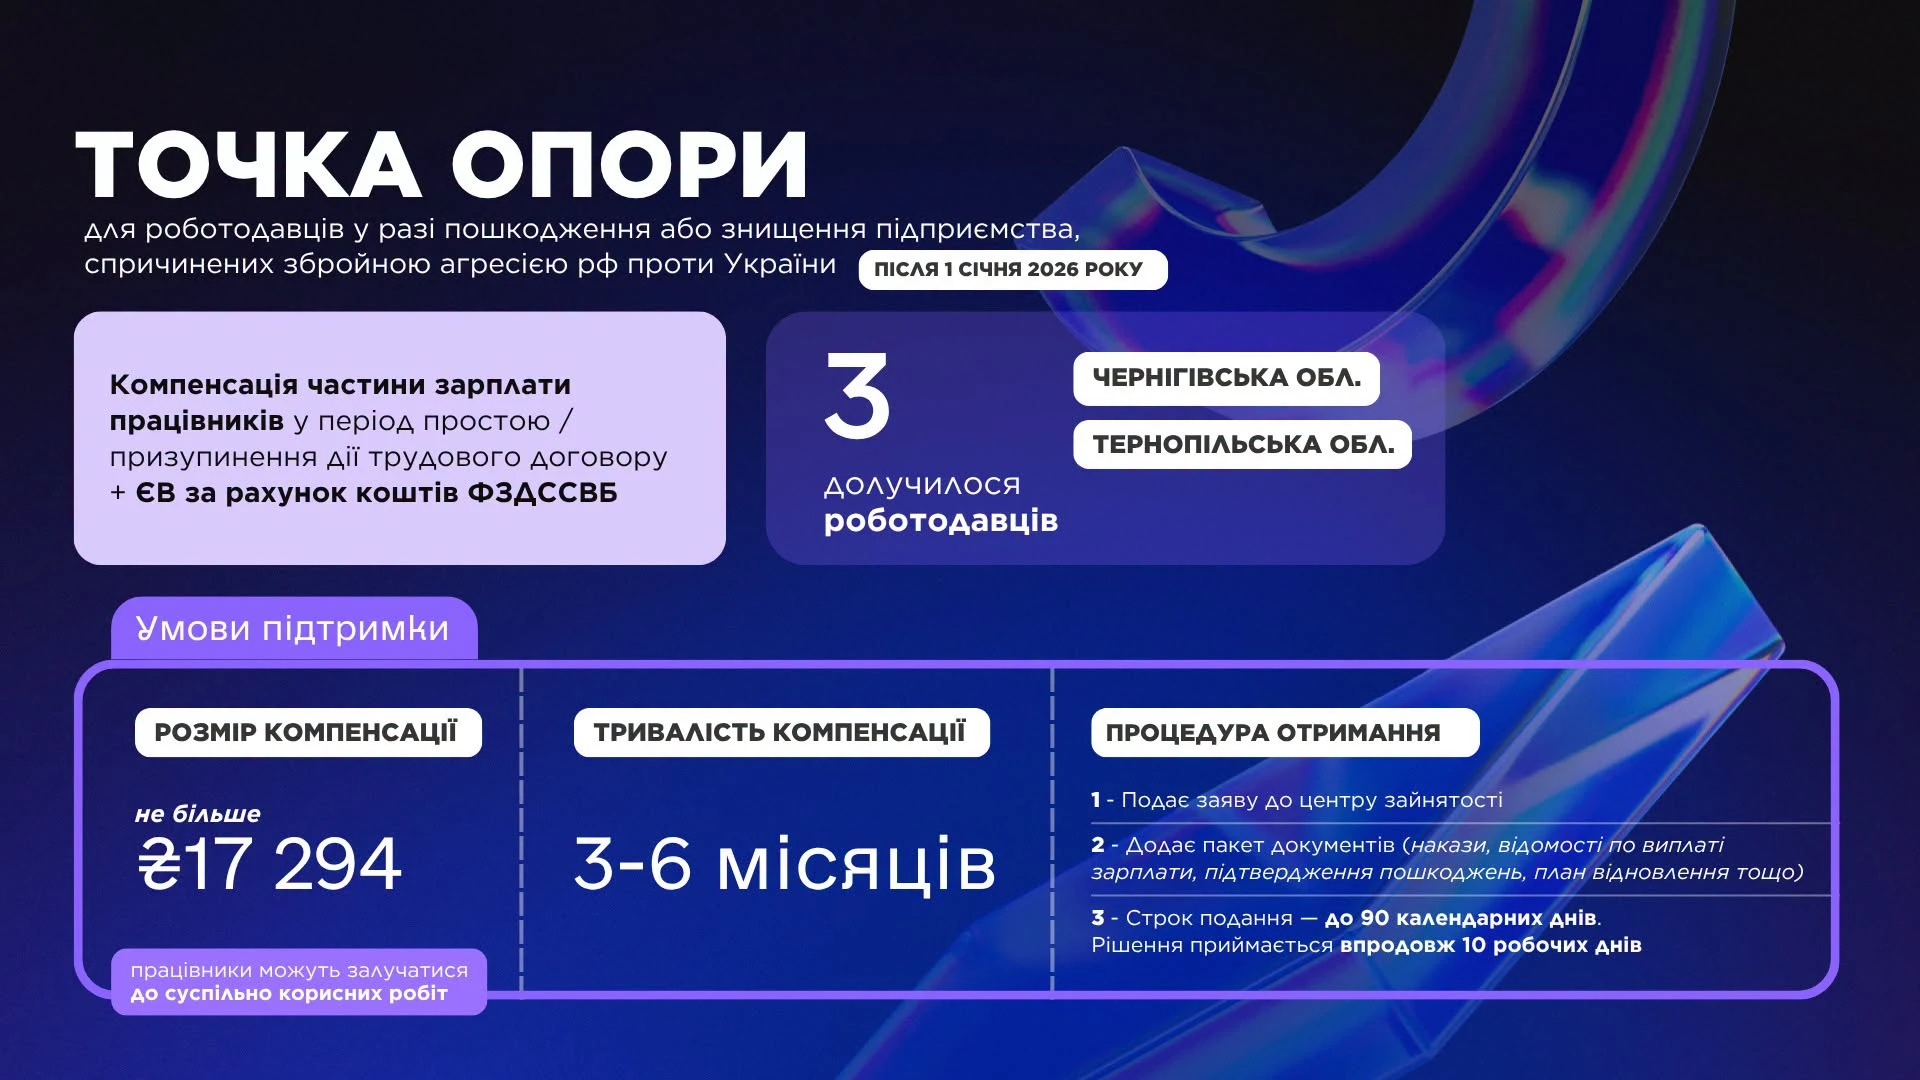
Компенсація постраждалому бізнесу: виплати до 17,3 тис. грн на працівника та ЄСВ
Перші українські підприємства, які постраждали від російських обстрілів, уже отримують державну підтримку за програмою «Точка опори». Компенсація дозволяє зберегти колективи під час простою або призупинення трудових договорів та допомагає бізнесу підготуватися до відновлення роботи
Особи з інвалідністю
14.10.2026
Від'ємний рядок 5 таблиці 1 Звіту про внесок: як заповнити, якщо норматив перевиконано
Якщо норматив перевиконано, у рядку 5 таблиці 1 Звіту про внесок на працевлаштування осіб з інвалідністю виходить від’ємне значення, і видає помилку «недопустиме значення». Що робити в такому випадку?
Пенсія, соцпільги
14.10.2026
Довідка про відпустки без збереження зарплати: коли вона потрібна для призначення пенсії
Деякі працівники освіти, охорони здоров’я та соціального захисту можуть отримати одноразову грошову допомогу при виході на пенсію за віком у розмірі 10 місячних пенсій. Для цього потрібно відповідати встановленим вимогам щодо посади, спеціального страхового стажу та відсутності раніше призначеної пенсії. Який документ повинен надати роботодавець працівнику для отримання такої доплати розповідаємо нижче
ІТ, Дія Сіті, Дефенс Сіті
14.10.2026
Режим Defence City: податкові пільги для підприємств оборонно-промислового комплексу
Із 5 жовтня 2025 року набув чинності Закон №4577-IX, яким запроваджено спеціальний правовий режим Defence City – до 1 січня 2036 року або до вступу України в ЄС. Нові норми передбачають суттєві податкові пільги для підприємств оборонно-промислового комплексу, зокрема звільнення від сплати податку на прибуток (за умови цільового реінвестування), земельного та нерухомого податку, а також екоподатку

ПДВ
14.10.2026
Послуги нерезиденту з місцем постачання в Україні: як скласти податкову накладну
У такому разі платник ПДВ має скласти податкову накладну, підписати її електронним підписом і зареєструвати в ЄРПН у встановлений строк. При цьому потрібно врахувати спеціальні правила заповнення: зазначити тип причини «21», умовний ІПН покупця та країну реєстрації нерезидента. Розглянемо, як правильно оформити таку податкову накладну
Перевірки, штрафи
14.10.2026
Нові правила протидії податковим зловживанням за правом ЄС: що може змінитися для бізнесу з 2028 року
Кабмін схвалив законопроєкт про запровадження нових правил протидії податковим зловживанням відповідно до стандартів ЄС. Документ передбачає «податок на вихід» (Exit Tax), загальне правило протидії податковим зловживанням (GAAR) та правила усунення наслідків гібридних розбіжностей. Зміни стосуватимуться насамперед платників податку на прибуток підприємств і мають перешкоджати переміщенню прибутків до юрисдикцій із нижчим оподаткуванням. Якщо законопроєкт ухвалять, нові правила планують запровадити з 1 січня 2028 року

ФОП
14.10.2026
ФОП 3 групи з ПДВ: чи обов’язково вести облік доходів і витрат за типовою формою
ФОП на єдиному податку 3 групи, які зареєстровані платниками ПДВ, мають особливі вимоги до ведення обліку своєї діяльності. На відміну від неплатників ПДВ, вони зобов’язані фіксувати не лише доходи, а й витрати за спеціальною типовою формою, затвердженою Мінфіном. При цьому законодавство дозволяє вести такий облік як у паперовому, так і в електронному форматі, зокрема через Електронний кабінет платника
Пенсія, соцпільги
14.10.2026
«Пакунок школяра»: заяви на виплату 5000 грн приймають до 1 листопада 2026 року
Батьки та законні представники першокласників ще можуть подати заяву на отримання одноразової грошової допомоги «Пакунок школяра» у розмірі 5000 грн. Прийом заяв триватиме до 1 листопада 2026 року

Відрядження, підзвітні кошти
14.10.2026
Таксі у відрядженні: коли потрібно оподаткувати ПДФО
Чи може роботодавець компенсувати працівнику витрати на таксі під час відрядження без утримання ПДФО? Так, якщо відрядження пов’язане з господарською діяльністю, а витрати підтверджені належними документами. Це правило діє як для поїздок Україною, так і за кордоном

Цільове фінансування
14.10.2026
Зимова підтримка 2026 – 19 400 грн допомоги: подавайте заяви до 30 жовтня 2026 року
Українці, які проживають на територіях активних бойових дій або в межах 50 км від фронту чи держкордону, зможуть отримати 19 400 грн зимової допомоги. Виплата передбачена для вразливих категорій населення, зокрема пенсіонерів, людей з інвалідністю, ВПО, багатодітних та одиноких батьків, а цього року програму поширять і на мешканців багатоквартирних будинків. Прийом заявок з 1 вересня до 30 жовтня 2026 року, а подавати їх залежно від переліку громади потрібно через ПФУ, ЦНАП або орган місцевого самоврядування

Зміни у законодавстві
14.10.2026
Оцінка майна по-новому вже у 2027 році: законопроєкт прийнято у ІІ читанні
Верховна Рада прийняла законопроєкт про оцінку майна, який передбачає запровадження єдиних європейських підходів до оціночної діяльності. Документ має на меті цифровізацію процедур, підвищення прозорості ринку та гармонізацію українських стандартів із міжнародними, що потенційно змінить правила роботи оцінювачів та підхід до визначення вартості активів. На засіданні 02 жовтня Комітет з питань економічного розвитку ухвалив рішення рекомендувати ВРУ прийняти у другому читанні та в цілому законопроєкт про оцінку майна

Пільги
14.10.2026
Пошкоджене майно: чому акта обстеження недостатньо для звільнення від плати на землю і нерухомості
Підприємство на Одещині, база відпочинку якого зазнала руйнувань у 2022 році, відновило діяльність після капітального ремонту. Податківці роз’яснили, які обов’язки виникають у платника щодо подання звітності та сплати податку на нерухомість і плати за землю

Єдиний податок
14.10.2026
ФОП-єдинник отримав відшкодування за пошкоджений товар: що з доходом
Кошти, отримані ФОП-єдинником від страхової компанії за договором страхування, не включаються до доходу та не оподатковуються. Якщо ж вартість втраченого чи пошкодженого вантажу компенсує перевізник, така сума включається до доходу підприємця та оподатковується

Звільнення, скорочення
14.10.2026
Звільнення зовнішнього сумісника через скорочення: чи виплачувати вихідну допомогу
Сумісники мають право на вихідну допомогу на загальних підставах. За ст. 44 КЗпП роботодавець повинен виплатити не менше середнього місячного заробітку, якщо трудовий договір припиняють у зв’язку зі скороченням чисельності або штату. Вирішальне значення має підстава звільнення, а не те, чи є робота основною

