Експерт
Тетяна ГульКонсультант з питань оплати праці та трудового законодавства, редактор 7еminar та kadroland

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Як припинити трудовий договір із мобілізованим працівником, який загинув, і правильно відобразити це в зарплатній звітності? Розглянемо, як визначити дату припинення трудових відносин, нарахувати компенсацію за невикористану відпустку, оподаткувати її та заповнити додатки Д1, 4ДФ і Д5. Покажемо на прикладі, як відкоригувати звітність за минулі періоди
У разі смерті працівника потрібно припинити трудовий договір на підставі п. 8-2 ч. 1 ст. 36 Кодексу законів про працю України (далі – КЗпП) – припинення трудового договору у разі смерті працівника, визнання його судом безвісно відсутнім або оголошення померлим. При чому сам наказ видають в день, коли роботодавець отримав підтвердні документи про смерть працівника, а саме:
Але дата припинення трудового договору буде дата смерті, зазначена в цих документах. Тож дата припинення трудового договору у вас не буде збігатись із датою видання наказу і це не є помилкою (див. лист Мінсоцполітики від 21.12.2010 №284/06/186-10).
Крім того, мобілізованому працівнику потрібно нарахувати компенсацію за невикористану відпустку, яку слід відобразити в об’єднаній зарплатній звітності. Також потрібно зазначити дату припинення трудового договору в додатку 5. А ще при необхідності відкоригувати минулі звітні періоди податкового розрахунку. Про це – далі.
Якщо працівник помер, роботодавець має виплатити компенсацію за невикористані дні щорічної відпустки, які залишилися на час остаточного розрахунку. Майте на увазі, що мобілізованим працівникам до відпускного стажу зараховується тільки дні військової служби по 18.07.2022 включно. З 19.07.2022 цей період не зараховується до стажу, який дає право на щорічну основну відпустку (ст. 9 Закону про відпустки).
Таку компенсацію виплачують членам сім’ї померлого працівника, а якщо їх немає – включають до складу спадщини.
Тож бухгалтеру потрібно визначити кількість невикористаних днів відпустки, розрахувати суму компенсації.
Як оподатковувати компенсацію за невикористану відпустку?
ПДФО та ВЗ і додаток 4ДФ. Компенсація за невикористану відпустку належить до фонду оплати праці (п. 2.2.12 Інструкції зі статистки зарплати, затвердженої наказом Держкомстату України від 13.01.2004 №5). Таку виплату відображайте у додатку 4ДФ з ознакою доходу «101» (графа 6). При цьому у графі 2 зазначайте податковий номер померлого працівника, а не члена сім’ї, який фактично отримує кошти. З суми компенсації буде утриманий ПДФО за ставкою 18% та ВЗ за ставкою 5%. Також у графі 8 зазначте дату припинення трудового договору. Таку дату проставляйте навіть якщо дата смерті прийшлася на минулий місяць. Якщо ж померлому працівнику дохід не нараховувався, то формувати порожній рядок в 4ДФ тільки з датою звільнення не потрібно.
При формуванні додатку 4ДФ може прийти повідомлення про помилку з кодом 2, оскільки на момент подання податкового розрахунку реєстраційний номер померлого працівника вже може бути виключений з Державного реєстру фізичних осіб – платників податків. Таку інформацію надсилають роботодавцю лише для інформування. Жодних уточнюючих розрахунків чи письмових пояснень подавати не потрібно.
ЄСВ та додаток 1. Окремо слід розібратися з нарахуванням ЄСВ. Є думка, що якщо компенсацію за невикористану відпустку нарахували вже після припинення трудових відносин, ЄСВ на таку суму не нараховують. Аргумент – на дату нарахування особа вже не є застрахованою.
Водночас за роз’ясненням ДПС в ЗІР на виплати, які нараховані померлому працівнику за період, який закінчується днем його смерті, єдиний внесок нараховується та сплачується на загальних підставах.
Якщо брати до уваги це роз’яснення, то оскільки компенсація нарахована мобілізованому працівнику, який загинув, є базою нарахування ЄСВ, то її потрібно відобразити в додатку 1. Показуйте її в Д1 того місяця, коли її було фактично нараховано (проведено остаточний розрахунок) із податковим номером померлого працівника, адже саме йому належить така сума.
Але будуть нюанси, якщо дата припинення трудового договору приходиться на інший місяць. В такому разі в додатку 1 показуйте компенсацію в тому місяці, в якому вона була фактично нарахована, але в графі 9 слід зазначити тип нарахування «1» а, в графі 10 – місяць припинення трудового договору.
Дату припинення трудового договору слід відобразити в додатку 5 податкового розрахунку. Зокрема потрібно заповнити рядок на померлого працівника таким чином:
Але може бути ситуація коли дата припинення трудового договору приходиться на звітний період, який вже минув. Наприклад наказ оформлено в жовтні, але дата смерті – вересень. В такому разі потрібно сформувати уточнюючий додаток 5 за минулий звітний період. В ньому просто заповніть рядок на померлого працівника в звичайному порядку, але в графі 20 додатку Д5 (або в графі 19 додатку ФІЗ-Д5) потрібно зазначити ознаку 0 – рядок на додавання.
Інколи потрібно відкоригувати додаток 1 за минулі звітні періоди. Річ у тім, що мобілізованого працівника показують в додатку 1 навіть без сумових показників, але зазначаючи в графі 8 звичайну зарплату категорію працівника (наприклад 1 або 2), в графі 10 зазначають місяць, а в графі 14 дні перебування в трудових відносинах.
Якщо працівник помер, але наказ про припинення трудового договору видано в наступному звітному періоді, то потрібно «зняти» дні перебування в трудових відносинах.
Давайте розглянемо на конкретному прикладі, як відкоригувати додаток 1 і заповнити податковий розрахунок якщо потрібно припинити трудовий договір із мобілізованим працівником, який загинув.
Мобілізованого працівника (основне місце роботи, без інвалідності) показували в Д1 по вересень 2026 року без сумових показників, зазначаючи дні трудових відносин. Проте підприємство в жовтні 2026 року отримало документи про його смерть. Дата смерті – 25.08.2026 р. У жовтні нарахували компенсацію за невикористану відпустку в сумі 20000 грн.
Дата припинення ТД – 25.08.2026. Наказ видано 29.10.2026. Оскільки податковий розрахунок за серпень було вже подано, то потрібно подати уточнюючий Д5 із інформацією про припинення ТД. Додаток 5 буде заповнено таким чином:
Додаток 5 (уточнюючий) за серпень 2026 року
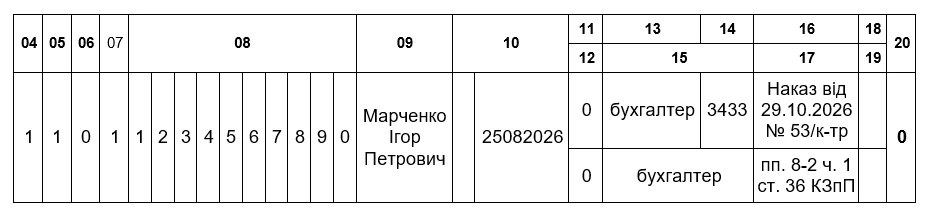
Оскільки дата припинення трудового договору 25.08.2026, а в серпні показали 31 день трудових відносин, то графу 14 потрібно виправити. Для цього в «Уточнюючому» Д1 за серпень формуєте два рядки:
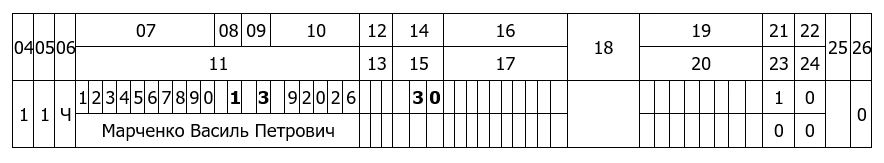
Також дні трудових відносин (30 к.дн) показували в Д1 за вересень. їх повністю потрібно «зняти». Але подати уточнюючий Д1 за вересень із ознакою 1 в графі 25 на вилучення рядка не можна. Видаляємо такий рядок за допомогою типу нарахування «3» в графі 9.
Отже, подаємо два уточнюючих Д1 – за серпень та вересень, які будуть заповнені таким чином.
Уточнюючий додаток 1 за серпень 2026 року
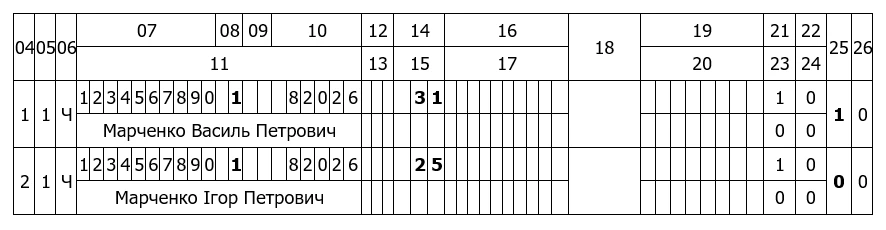
Уточнюючий додаток 1 за вересень 2026 року
Крім того в жовтні 2026 року була нарахована компенсація за невикористану відпустку. Її відображаємо наступним чином.
Додаток 1 (звітний) за жовтень 2026 року
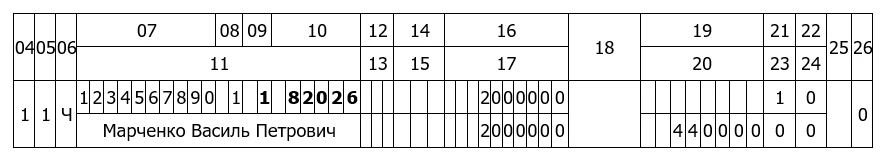
Компенсація була нарахована в жовтні 2026, тому її відображаємо в 4ДФ за жовтень із ознакою доходу «101» і зазначаємо дату припинення трудового договору.
Додаток 4ДФ (звітний) за жовтень 2026 року

Читайте більше:
Зарплата померлого працівника та спадщина: які ознаки доходу зазначати у 4ДФ у 2026 році
Померлий працівник у звітності: чому приходять повідомлення від ДПС про помилку та як діяти
Виплати за померлого працівника отримали родичі: як показати у 4ДФ
Як заповнити графу 17 Додатку 5 Податкового розрахунку у разі смерті працівника
Мобілізований працівник в Об'єднаній звітності: як правильно відобразити у всіх додатках
Відображення в Податковому розрахунку мобілізованого працівника
При розрахунку нормативу до СКШП підприємство не включає штатні одиниці, що відносяться до робіт, професій з важкими, шкідливими умовами праці – це третій клас, то чи може підприємство включати таких працівників-інвалідів, які працюють на посадах за шкідливими умовами праці (3 клас) в норматив робочих місць для забезпечення працевлаштування осіб з інвалідністю?
Змінився директор або керівник тимчасово відсутній – хто підписуватиме документи, подаватиме звітність і реєструватиме податкові накладні? Щоб підприємство не зупинило роботу, важливо заздалегідь визначити уповноважених осіб і правильно оформити їхні повноваження. У статті розберемо покроково, що робити в разі зміни директора, як уповноважити заступника чи іншого працівника підписувати документи, які вимоги врахувати для ПН/РК та яких помилок уникнути
ДПС роз’яснила, хто має нараховувати та сплачувати внесок на підтримку працевлаштування осіб з інвалідністю, а також подавати відповідну звітність, якщо відокремлений підрозділ має власний код ЄДРПОУ, окремий баланс і самостійно нараховує зарплату. За позицією податкової, ці обов’язки покладаються на юридичну особу, до складу якої входить підрозділ, оскільки сам підрозділ не має статусу юридичної особи
ДПС роз’яснила особливості податкової амортизації ліцензій на програмне забезпечення, придбаних для використання кінцевим користувачем без передачі виключних майнових прав інтелектуальної власності. Якщо така ліцензія не підпадає під визначення роялті та визнається нематеріальним активом, її можна віднести до 5-ї групи. За позицією податківців, для цілей податкової амортизації застосовують мінімальний строк не менше двох років, навіть якщо право користування надано лише на 12 місяців
ДПС роз’яснила, як юридичній особі – платнику єдиного податку третьої групи відобразити кошти, що надійшли на рахунок за відсутності фактичної господарської діяльності, а згодом були повернуті. За позицією податківців, отримані суми включають до доходу в періоді надходження, а повернення коштів в іншому звітному періоді може бути підставою для коригування раніше задекларованого доходу. Якщо декларації за відповідні періоди не подавалися, потрібно подати звітність за періоди отримання коштів; за несвоєчасне подання передбачено відповідальність
Національний банк України оприлюднив для обговорення проєкт змін до Положення про випуск електронних грошей та здійснення платіжних операцій із ними. Документ передбачає оновлення умов використання припейд-карток фізичними особами, яких емітент електронних грошей не перевірив належним чином, з урахуванням вимог законодавства ЄС і Закону України «Про платіжні послуги»
ДПС роз’яснила, що роздрібний продаж коктейлів, виготовлених із використанням алкогольних напоїв, оподатковується акцизним податком, якщо вміст етилового спирту в них перевищує 0,5% об’ємних одиниць. Для таких операцій ставка роздрібного акцизу становить 5%, а базою оподаткування є вартість коктейлів з урахуванням ПДВ, але без роздрібного акцизу
На період дії воєнного стану використання API відкритої частини Електронного кабінету ДПС тимчасово не здійснюється. Як пояснили податківці, доступ до публічних реєстрів надається після електронної ідентифікації – за допомогою кваліфікованого електронного підпису, системи id.gov.ua (зокрема MobileID та BankID) або хмарного КЕП
Детективи БЕБ викрили директора підприємства з виробництва матеріалів для будівництва та ремонту доріг, який, за даними слідства, у 2022–2023 роках безпідставно включав до витрат операції з придбання товарів і занижував податок на прибуток. Завдані бюджету збитки – понад 10,4 млн грн – повністю відшкодовано
Право покупця на податковий кредит безпосередньо пов’язане з наявністю податкової накладної (далі – ПН), зареєстрованої в Єдиному реєстрі податкових накладних (далі – ЄРПН). Тому, якщо реєстрацію ПН зупинено, до моменту її розблокування включити зазначену в ній суму ПДВ до податкового кредиту не можна. На практиці після розблокування ПН виникає відразу декілька запитань. Якою датою така ПН вважається зареєстрованою? Чи можна включити її до декларації за минулий період? Що робити, якщо від дати складання ПН вже минуло 365 днів? Розберемо ці ситуації послідовно
Суб’єкт господарювання орендує приміщення у фізособи. Окрім орендної плати відшкодовує комунальні послуги. За якою ставкою ПДФО потрібно оподатковувати таке відшкодування, починаючи з жовтня 2026 року - 18% чи 5%?
Кваліфікований надавач електронних довірчих послуг ДПС пояснив, скільки кваліфікованих електронних підписів можна записати на один захищений носій ключової інформації. За роз’ясненням податківців, на один носій можна записати один КЕП
ДПС роз’яснила порядок оформлення ПДВ-операцій, якщо покупець повертає частину бракованого товару, а кошти за нього не повертаються, а зараховуються в рахунок оплати товару іншої номенклатури. Постачальник має скласти розрахунок коригування до первісної податкової накладної, а на дату зарахування коштів як передоплати за інший товар – нову податкову накладну. Також податківці пояснили, у яких звітних періодах відображати відповідні операції
Із 1 січня 2026 року за визначених Податковим кодексом України умов не нараховуються земельний податок та орендна плата за земельні ділянки державної й комунальної власності, на яких розташовувалася знищена внаслідок російської агресії житлова або нежитлова нерухомість. Для застосування звільнення відомості про знищення об’єкта та відповідну земельну ділянку мають бути внесені до Державного реєстру пошкодженого та знищеного майна
Верховний Суд залишив без задоволення касаційну скаргу Херсонської державної морської академії у спорі про звільнення доцентки за аморальний проступок. Суд наголосив, що для застосування п. 3 ч. 1 ст. 41 КЗпП України роботодавець має довести не лише факт проступку, а й його несумісність із продовженням роботи, пов’язаної з виховними функціями
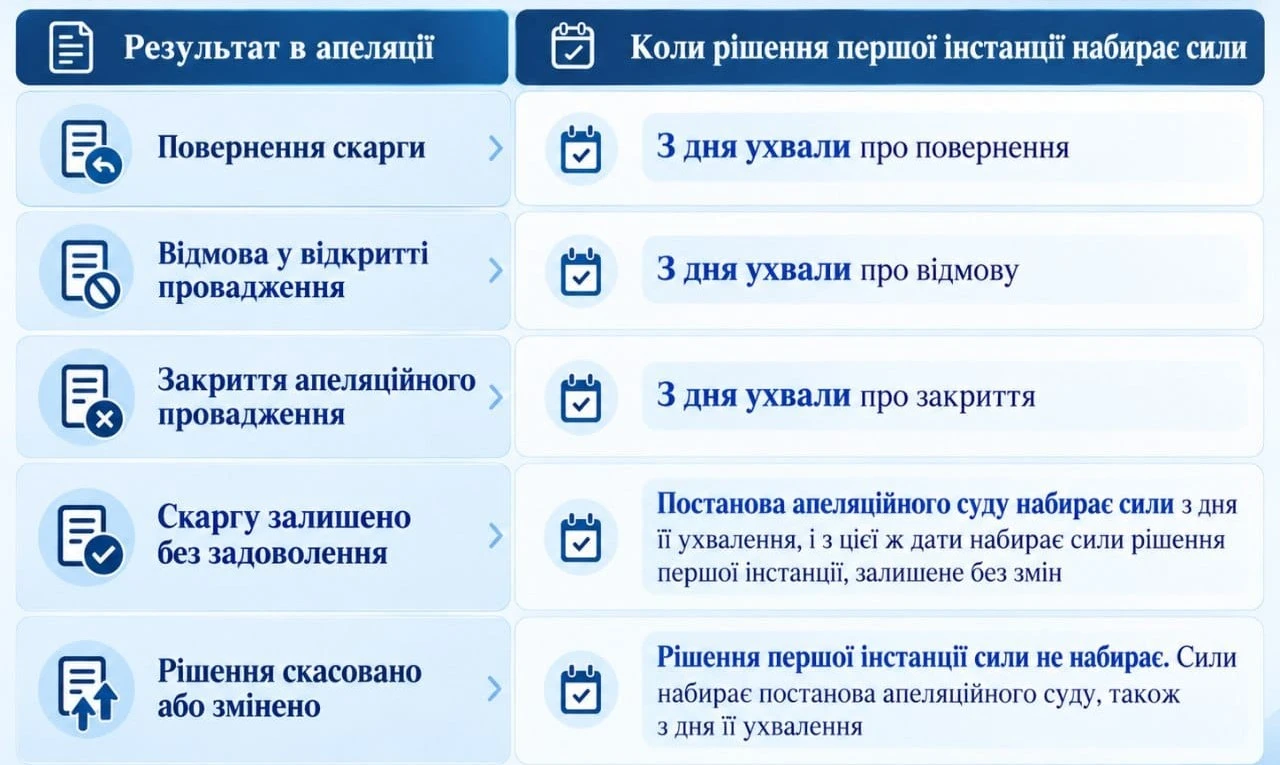
Рівненський окружний адміністративний суд роз’яснив, коли рішення суду першої інстанції набирає законної сили, як обчислюють 30-денний строк на апеляційне оскарження та які наслідки має подання апеляції. Також суд пояснив, чи впливає касаційне оскарження на дату набрання рішенням законної сили та в яких випадках її дія може змінитися
Великий бізнес може заздалегідь узгодити з ДПС методи та критерії оцінювання контрольованих операцій за принципом «витягнутої руки», уклавши договір APA. Він діє до п’яти календарних років із можливістю продовження та за визначених умов може поширюватися на попередні звітні періоди. Дотримання договору передбачає податкові гарантії щодо операцій, які є його предметом
26 жовтня Верховна Рада ухвалила в другому читанні та в цілому законопроєкт №13478-1, який передбачає поетапне відновлення конкурсів на посади державної служби та служби в органах місцевого самоврядування. Строки запуску конкурсів залежатимуть від категорії посади: для категорії «А» відбір може початися з дня набрання законом чинності, для категорій «Б» і «В» та посад в ОМС передбачені відтермінування. Закон також встановлює перехідні правила для службовців, призначених без конкурсу під час воєнного стану, і передбачає цифровізацію добору через портал «Дія»