
🚨Індексація зарплати без помилок!
Розрахуйте суму індексації зарплати за кілька кліків!
ДПС роз’яснила, що роздрібний продаж коктейлів, виготовлених із використанням алкогольних напоїв, оподатковується акцизним податком, якщо вміст етилового спирту в них перевищує 0,5% об’ємних одиниць. Для таких операцій ставка роздрібного акцизу становить 5%, а базою оподаткування є вартість коктейлів з урахуванням ПДВ, але без роздрібного акцизу
У податківців запитали:
Чи оподатковуються акцизним податком операції з роздрібної реалізації коктейлів, виготовлених із використанням алкогольних напоїв?
Відповідно до норм Податкового кодексу України (далі – ПКУ) платником акцизного податку є особа – суб’єкт господарювання роздрібної торгівлі, яка здійснює реалізацію підакцизних товарів (крім тютюнових виробів, тютюну та промислових замінників тютюну, рідин, що використовуються в електронних сигаретах).
Реалізація суб’єктами господарювання роздрібної торгівлі підакцизних товарів – продаж пива, алкогольних напоїв, тютюнових виробів, тютюну, промислових замінників тютюну та рідин, що використовуються в електронних сигаретах, безпосередньо громадянам та іншим кінцевим споживачам для їх особистого некомерційного використання незалежно від форми розрахунків, у тому числі на розлив у ресторанах, кафе, барах, інших об’єктах громадського харчування.
Алкогольні напої – продукти, одержані шляхом спиртового бродіння цукровмісних матеріалів або виготовлені на основі харчових спиртів з вмістом спирту етилового понад 0,5% об’ємних одиниць, які зазначені у товарних позиціях 2203, 2204, 2205, 2206 (крім квасу «живого» бродіння), 2208 згідно з УКТ ЗЕД, а також з вмістом спирту етилового 8,5%. об’ємних одиниць та більше, які зазначені у товарних позиціях:
Отже, коктейлі, виготовлені з використанням алкогольних напоїв, якщо вміст спирту етилового в таких коктейлях перевищує 0,5% об’ємних одиниць, підпадають під визначення алкогольних напоїв.
Продаж зазначених коктейлів безпосередньо громадянам та іншим кінцевим споживачам для їх особистого некомерційного використання незалежно від форми розрахунків, у тому числі на розлив у ресторанах, кафе, барах, інших об’єктах громадського харчування, є операціями з реалізації суб’єктами господарювання роздрібної торгівлі підакцизних товарів.
Такі операції є об’єктом оподаткування акцизним податком відповідно до пп. 213.1.9 ПКУ
Ставка акцизного податку з обсягів реалізації суб’єктами господарювання роздрібної торгівлі, зокрема, алкогольних напоїв становить 5%.
При цьому базою оподаткування є вартість (з податком на додану вартість та без урахування акцизного податку з реалізації суб’єктами господарювання роздрібної торгівлі підакцизних товарів) підакцизних товарів, що реалізовані відповідно до пп. 213.1.9 ПКУ
Джерело: ДПС
Декларація з акцизного податку: інструкція із заповнення
Потрібні марки акцизного податку: які форми подати до ДПС і в які строки
Штраф 200% за немаркований алкоголь і тютюн: що зміниться з 1 листопада 2026 року
Подання уточнюючої декларації з акцизного податку у разі виявлення помилки у 2026 році
Запуск е-Акцизу перенесли на 1 липня 2027 року: що зміниться для бізнесу у роз'ясненні від ДПС
Постанова КМУ №1328 запровадила новий механізм розгляду питань щодо визначення статусу важливих підприємств і збільшення обсягів бронювання працівників. Про новий механізм отримання критичності та бронювання розповідає Укртрансбезпека
Порушення норм щодо застосування податкової соціальної пільги (ПСП) з ПДФО призводить до втрати права на її отримання за всіма місцями доходу до моменту відновлення цього права. Для повернення пільги платник податку має подати заяву про відмову від неї всім роботодавцям та погасити недоплату ПДФО разом зі штрафом у розмірі 100% суми недоплати. Якщо сума штрафу не була утримана податковим агентом, її необхідно включити до річної декларації. Право на ПСП відновлюється після повного погашення заборгованості

Підприємство є виробником електроенергії (сонячна електростанція). Унаслідок влучання уламків під час обстрілу пошкоджено сонячні панелі, які підприємство планує списати. Які документи необхідно оформити для підтвердження факту пошкодження та списання панелей? Які докази мають засвідчувати, що пошкодження сталося саме внаслідок воєнних дій? Чи можна застосувати п. 189.9 ПКУ та списати панелі без нарахування компенсуючих податкових зобов’язань з ПДВ? Яких умов потрібно дотриматися та які документи для цього необхідно мати?
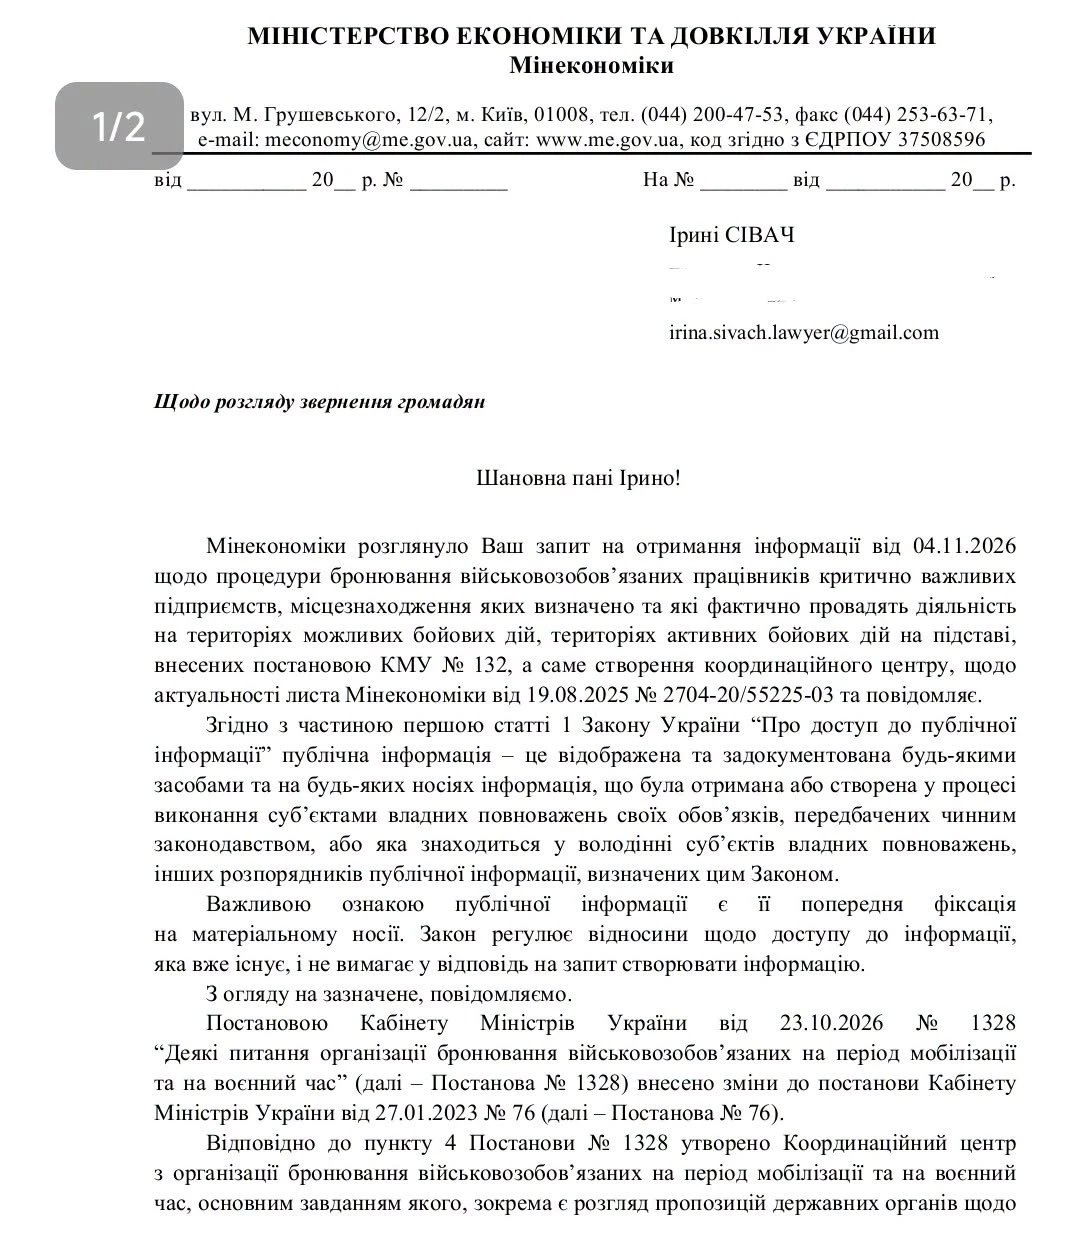
Після запровадження Координаційного центру з питань бронювання підприємства не втратили можливості бронювати до 100% військовозобов’язаних працівників. Для критично важливих підприємств, які розташовані та фактично працюють на територіях можливих або активних бойових дій, відповідна норма залишається чинною. Мінекономіки також підтвердило, що процедура збільшення ліміту бронювання не змінилася
Пошкодження або знищення майна внаслідок бойових дій – це не лише матеріальні втрати для бізнесу, а й необхідність правильно оформити документи та врахувати податкові наслідки. Щоб підтвердити збитки, підприємцям потрібно зафіксувати обставини події, провести інвентаризацію та відобразити результати в обліку. Окремий порядок діє у разі втрати первинних документів або неможливості виконувати податкові обов’язки. ДПС також передбачила можливість добровільно повідомити про пошкоджене чи знищене майно – онлайн або в паперовій формі
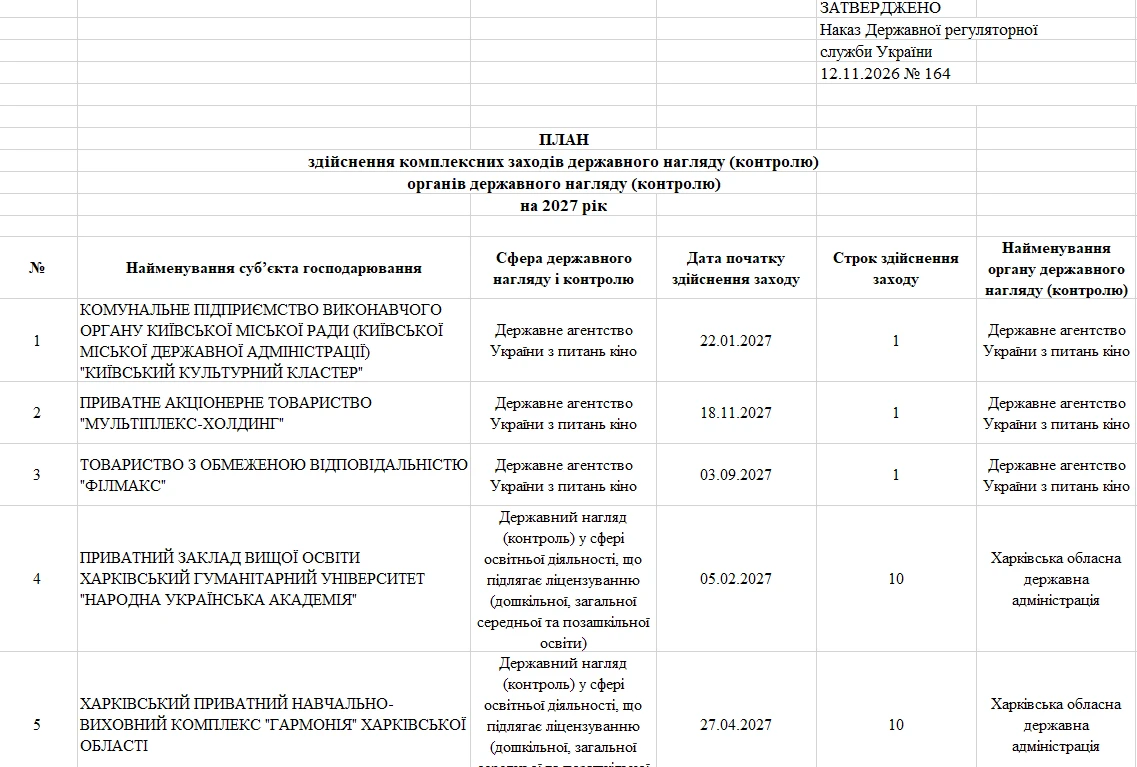
ДРС затвердила наказом від 12.11.2026 №164 комплексний план планових перевірок суб’єктів господарювання на 2027 рік. До плану перевірок увійшло 17722 госпсуб'єкти. До нього включають підприємства та ФОП, які одночасно потрапили до планів перевірок різних органів державного нагляду. Перевірити, чи є ваш бізнес у проєкті комплексного плану, можна онлайн на порталі ДРС або за допомогою спеціального сервісу від 7eminar, який ми вже оновлюємо
ТОВ – керуюча компанія ТЦ на загальній системі оподаткування та з реєстрацією платником ПДВ. Основний КВЕД – 68.32. Підприємство надає комплекс послуг з обслуговування майна торговельного центру за договорами з фіксованою вартістю. Окремо передбачена компенсація вартості комунальних послуг – електроенергії та водопостачання. У складі будівлі ТЦ є котельня, від якої здійснюватиметься опалення. Чи вважаються виробництвом послуги з кондиціонування приміщень із використанням електроенергії та послуги з опалення приміщень із використанням газу? Чи потрібно в такому разі формувати виробничу собівартість цих послуг? Як правильно розрахувати собівартість послуг з опалення та скласти калькуляцію? Які витрати слід відображати на рахунку 91 «Загальновиробничі витрати», а які – на рахунку 903 «Собівартість реалізованих робіт і послуг»?
У Верховній Раді не зареєстровано законопроєктів про зниження мобілізаційного віку, а саме питання наразі не обговорюється. Про це заявила народна депутатка Ірина Борзова, коментуючи чутки, які поширюють у Telegram-каналах. Вона наголосила, що мобілізаційний вік в Україні починається з 25 років, і виступила проти його зниження
Користувачів судових електронних сервісів попередили про можливі тимчасові перерви в роботі судових електронних сервісів 17.11.2026 з 20:00 до 23:59. У зазначений період Кабінет Електронного суду буде недоступний. У ДП «Інформаційні судові системи» просять врахувати цю інформацію під час планування роботи із сервісами
ДПС роз’яснила, як застосовувати знижену нормативну грошову оцінку сільськогосподарських земель після набрання чинності Постановою №495. Зміна НГО протягом 2026 року сама по собі не дає підстав перерахувати задекларований єдиний податок IV групи за цей рік. Водночас нова оцінка може вплинути на розрахунок мінімального податкового зобов’язання та орендні платежі, але з урахуванням дати початку її застосування і умов договорів оренди. Розглянемо, що потрібно врахувати аграріям, перш ніж подавати уточнюючі декларації та переглядати орендну плату
ФОП, які проходять військову службу за мобілізацією або контрактом під час особливого періоду, мають право на податкові пільги. На час служби їх звільняють від нарахування та сплати ПДФО, єдиного податку й військового збору, а також від подання відповідної звітності. Розглянемо, у яких випадках декларація не потрібна, а коли потрібна та які додатки слід до неї включити
Державна податкова служба роз’яснила порядок оподаткування вартості обладнання, яке резидент Дія Сіті надає гіг-спеціалісту для виконання робіт або надання послуг за гіг-контрактом. За позицією податківців, така вартість включається до оподатковуваного доходу гіг-спеціаліста як додаткове благо
Перевізник отримав від митниці офіційний лист із даними про перетин кордону автобусами та зазначенням ПІБ водіїв, дат і часу поїздок. Проте ДПС наголошує: такий документ не підтверджує факту перебування за кордоном саме працівника і не дає підстав не оподатковувати добові. Для застосування податкової пільги потрібні відмітки в паспорті, довідка ДПСУ або інші належні первинні документи. Інакше виплачені добові включають до оподатковуваного доходу водія
Міноборони наказом від 15 жовтня 2026 року №368 внесло зміни до критеріїв визначення підприємств, установ і організацій оборонно-промислового комплексу, авіабудівної галузі та космічної діяльності такими, що мають важливе значення для національної економіки. Зокрема, в абзаці першому пункту 3 критеріїв цифри «1–3» замінено на «1–5»
Відключення електроенергії може стати підставою для оформлення простою, навіть якщо обладнання зупинилося лише на кілька годин і працівники продовжили роботу після відновлення живлення. Роботодавцю потрібно зафіксувати причину та тривалість зупинення, видати наказ і окремо відобразити години простою в табелі. Оплачують такий час у розмірі не менш ніж 2/3 тарифної ставки або окладу, якщо простій виник не з вини працівника. Розглянемо, як правильно оформити простій через відключення світла та чому не можна примушувати працівників іти у відпустку за власний рахунок
Кабмін уточнив порядок отримання допомоги для догляду за дитиною «єЯсла», якщо за її призначенням звертається батько. Постановою №1403 від 11.11.2026 визначено, які додаткові документи він має подати, зокрема підтвердження виходу на роботу на умовах повного робочого часу та надання відпустки для догляду за дитиною. Водночас для окремих випадків – смерті матері, позбавлення її батьківських прав або проживання дитини з батьком за відповідним рішенням – передбачено винятки
Страховий стаж ФОП підтверджується не лише фактом реєстрації підприємницької діяльності, а насамперед документами про сплату внесків. Особливо важливе значення мають періоди до 01.01.2004, коли дані реєстру ще не були повністю цифровізовані. У таких випадках Пенсійний фонд враховує паперові підтвердження та архівні документи. Тому саме наявність належних доказів визначає, чи буде період діяльності зарахований до стажу
13.11.2026 наказ Мінрозвитку від 24.10.2026 №2291 набрав чинності. Отже, вже офіційно оновлено Перелік територій, на яких ведуться (велися) бойові дії або які тимчасово окуповані рф. Щоб кадровикам та бухгалтерам не довелося шукати інформацію серед понад 11 047 населених пунктів, ми створили зручний сервіс пошуку. А також постійно відстежуємо всі зміни та збираємо їх в окремій таблиці із зазначенням дат, номерів наказів і територій, яких вони стосуються
Мінвідновлення наказом від 24.10.2026 №2291 внесло зміни до Переліку територій, на яких ведуться або велися бойові дії чи які тимчасово окуповані РФ. Зміни стосуються Дніпропетровської, Донецької, Сумської, Харківської, Херсонської та Чернігівської областей