
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
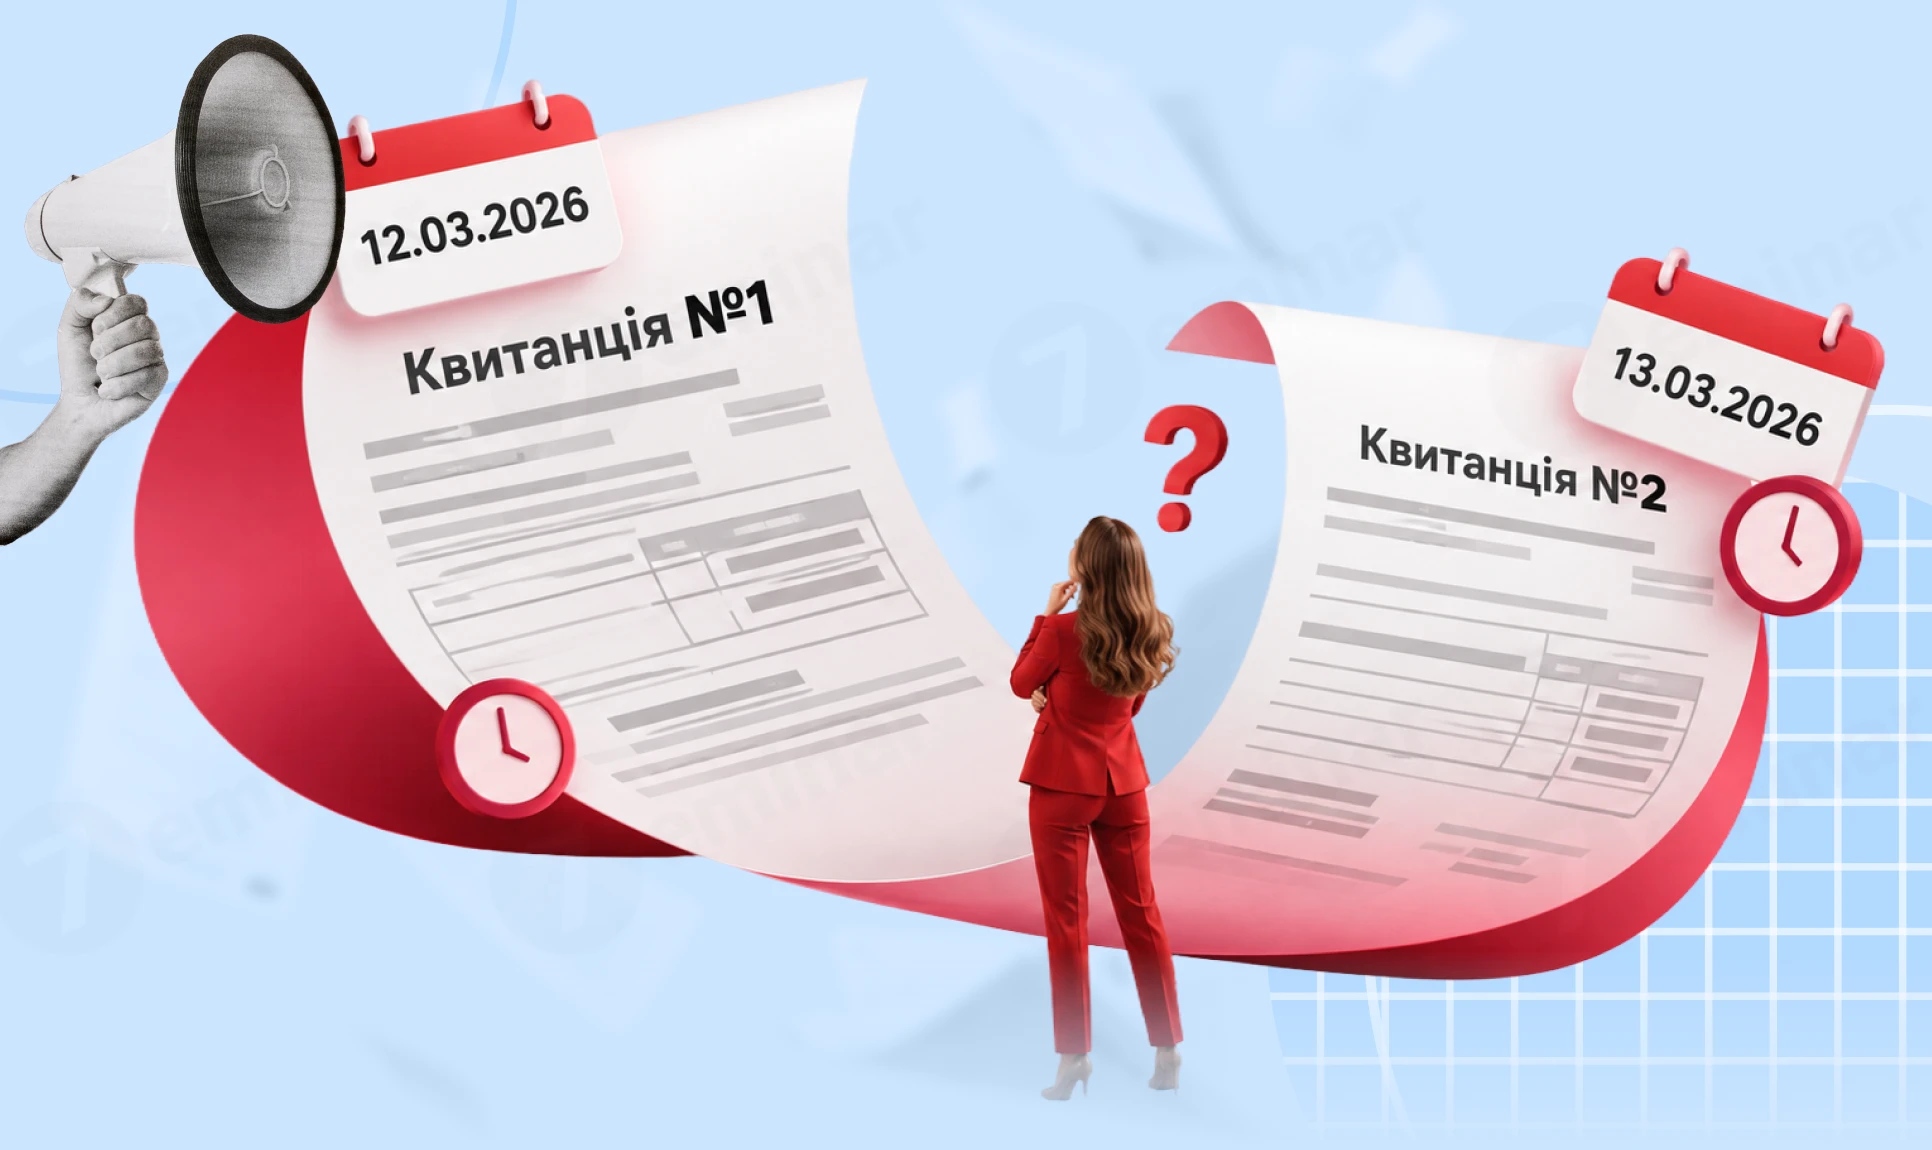
Квитанції №1 і №2 можуть мати різні дати. Пояснюємо, у який строк формується Квитанція №2, яка дата вважається датою прийняття документа та що робити, якщо контролюючий орган затримав квитанцію
Квитанція №2 не обов’язково має бути датована тим самим днем, що й квитанція №1: за Порядком №557 вона формується не пізніше наступного робочого дня. При цьому, якщо Квитанція №2 підтверджує прийняття документа, датою та часом його прийняття вважаються дані з Квитанції №1, а затримка з боку контролюючого органу не повинна створювати для платника негативних наслідків
Вони не обов’язково мають співпадати. Це вбачається з п. 9 розділу ІІ Порядку обміну електронними документами з контролюючими органами, що затверджений наказом Мінфіну від 06.06.2017 №557 (далі – Порядок №557):
Не пізніше наступного робочого дня з моменту формування першої квитанції, якщо інше не встановлено нормативно-правовими актами та цим Порядком, формується друга квитанція.
Отже, дата Квитанції №2 може співпадати з датою Квитанції №1, а може не співпадати, але має бути не пізніше наступного робочого дня з моменту формування Квитанції №1.
Тобто, якщо платник направив повідомлення про прийняття працівника на роботу 30.09.2026, а другу квитанцію сформовано лише 03.10.2026, то квитанцію надіслано контролюючим органом із запізненням.
Відповідно до п. 11 розділу ІІ Порядку №557, у разі наявності другої квитанції про прийняття електронного документа датою та часом прийняття (реєстрації) електронного документа контролюючим органом вважаються дата та час, зафіксовані у першій квитанції.
Тобто, якщо у наведеному прикладі, отримали Квитанцію №2 навіть 05.10.2026, дата подання все одно становить 30.09.2026.
По-перше, і це стосується випадків коли квитанції все ще немає, потрібно зафіксувати факт відправки електронного документа вчасно.
Це можуть бути скріншоти, доповідні записки керівникові, що документ відправлено, але його ще не прийнято. Зрештою, запити до ДПС, чи вони бачать ваш документ. Так, це трохи дивний хід, але потрібні «сліди», що платник все зробив вчасно.
По-друге, своєчасне отримання Квитанції №2 у разі неприйняття документа дало б платнику можливість оперативно виправити недоліки та повторно подати документ у встановлений строк.
Верховний Суд (далі – ВС) у постанові від 18.03.2025 у справі №520/24329/23 зазначив таке:
… порушення строків надсилання платнику податків квитанції про прийняття податкових накладних призвело до порушення строків реєстрації перелічених вище податкових накладних, оскільки станом на кінець операційного дня позивач не отримав інформації про прийняття або неприйняття, або зупинення реєстрації накладних.
<…> при проведенні камеральної перевірки контролюючим органом не враховано той факт, що вказані вище податкові накладні, належним чином та у встановлений законодавцем строк надіслані позивачем для реєстрації в ЄРПН, а тому підстав для притягнення позивача до фінансової відповідальності в цій частині не було.
І хоча реєстрація податкових накладних здійснюється за іншим Порядком, можна використати цю тезу ВС, як аргумент для підтвердження правомірності твердження, що:
Якщо документ надіслано своєчасно, а порушення строку його прийняття сталося через дії або бездіяльність контролюючого органу, це може бути підставою для заперечення застосування фінансової відповідальності до платника.
Читайте більше:
Проблеми з Квитанцією №2 у ДПС про повідомлення про прийняття: 3 жовтня квитанції почали надходити
ПФУ перевірятиме, наскільки правильно роботодавці використовують страхові кошти для виплати лікарняних, декретних та інших видів допомоги. План-графік документальних планових перевірок на І квартал 2027 року мають оприлюднити до 20 грудня 2026 року. Про початок планової перевірки страхувальників попереджатимуть за 10 календарних днів. Розглянемо, кого та за якими страховими виплатами може перевіряти Пенсійний фонд і як підготуватися до перевірки
ФОП 3 групи занизив дохід у декларації за 9 місяців 2026 року. Якщо подати Уточнюючу декларацію до 19.11.2026, то коли потрібно сплатити донараховані суми: до подання уточнень чи можна в термін до 19.11?
На підприємстві три мобілізовані працівники. Чи враховуються вони в середньооблікову кількість штатних працівників рядок 091 об'єднаної звітності? Чи враховувати таких працівників у рядок 092 об'єднаної звітності, якщо заробітна плата не нараховувалась мобілізованим?
Відповідальність за порушення граничних термінів реєстрації податкових накладних / розрахунків коригування в ЄРПН не застосовується, якщо технічні збої на сервері ДПС визнані технічним адміністратором, методологом електронного кабінету, підтверджені повідомленням на вебпорталі ДПС або рішенням суду
Учасникам бойових дій (УБД), постраждалим учасникам Революції Гідності, особам з інвалідністю внаслідок війни та деяким іншим категоріям громадян передбачено щорічно додаткові 14 днів відпустки. У статті розповідаємо про правила їх надання
Чи можуть скриншоти листування в електронній пошті або месенджерах бути доказом у суді? Верховний Суд роз’яснив, за яких умов роздруківки електронного листування можуть враховуватися під час розгляду спору та чому самі по собі вони не підтверджують факт укладення чи виконання договору. Водночас суд може прийняти таке листування для підтвердження переговорів, взаємовідносин сторін та інших обставин справи. Розглянемо позицію ВС щодо електронного листування як доказу в суді
Бронювання працівників і підтвердження статусу критично важливого підприємства залишаються одними з найбільших проблем для бізнесу. За останні пів року критерії критичності та правила бронювання змінювалися вже двічі, що ускладнює планування роботи й посилює кадровий дефіцит. У Мінекономіки обіцяють працювати над спрощенням підтвердження критичності та усуненням технічних проблем із бронюванням через Дію. Які зміни пропонує бізнес та що планують опрацювати Мінекономіки, Міноборони й Мінцифри?
До 4 грудня 2026 року бізнес має адаптуватися до нових вимог щодо укриттів, інакше підприємства ризикують втратити можливість працювати навіть під час «жовтої» повітряної тривоги. Підприємці наголошують на високій вартості облаштування захисних споруд і складності процедур погодження. Уряд разом із МВС та профільними відомствами працює над переглядом вимог, спрощенням процедур і механізмами фінансування укриттів. Які зміни готують для бізнесу та чи встигнуть оновити правила до завершення перехідного періоду?
ДПС роз’яснила, як визначається податковий статус апартаментів, зокрема нежитлових об’єктів, та від чого залежить застосування ПДВ-пільги при їх постачанні. Вирішальне значення має не назва об’єкта, а його офіційний статус за документами та даними державних реєстрів. Розглянемо, коли продаж апартаментів звільняється від ПДВ, а коли оподатковується на загальних підставах
ДПС роз’яснила, чи можуть суб’єкти господарювання проводити розрахункові операції через ПРРО, якщо фіскальний сервер не працює, а зарезервовані фіскальні номери відсутні або закінчилися. Податківці наголошують: у такому випадку використання ПРРО для розрахунків заборонене до усунення проблеми, а за порушення правил застосування РРО/ПРРО передбачені фінансові та адміністративні санкції
Під час воєнного стану важливо своєчасно подавати відомості про працівників, яких страхувальник бронює. Неподання або несвоєчасне подання даних до Пенсійного фонду України може призвести до того, що працівник не буде врахований у списках на бронювання

У Верховній Раді зареєстрували законопроєкт №16206, який передбачає обмеження зарплат і винагород у публічному секторі на період воєнного стану. Зокрема, місячні нарахування працівникам бюджетних установ, народним депутатам, членам Уряду та працівникам держпідприємств пропонують обмежити десятьма мінімальними зарплатами, а винагороди членам наглядових рад – п’ятьма мінімальними зарплатами. Водночас передбачено винятки для окремих категорій працівників та виплат. Також зареєстровано альтернативний законопроєкт №16206-1, який уточнює правила обчислення граничних сум
Буває, що при оформленні фіскальних чеків виникають помилки, тому важливо зрозуміти коли та як їх можна виправити та чи всі помилки призведуть вони до штрафів. Розглянемо наступні питання: види помилок у фіскальних чеках, коли та як помилку можна виправити, якщо помилку виправити неможливо, які помилки призводять до штрафів
Чи достатньо роздруківки електронного квитка, щоб підтвердити витрати працівника на проїзд під час відрядження та не оподатковувати їх ПДФО і військовим збором? Для невключення вартості автобусного електронного квитка до оподатковуваного доходу працівник має надати не лише роздрукований квиток, а й розрахунковий документ або документ, що підтверджує здійснення платіжної операції. Розглянемо, які документи потрібні для підтвердження витрат і які податкові ризики виникають у роботодавця в разі їх відсутності
Чи повинна громадська організація, не благодійна, чітко відстежувати 20% адмінвитрат від річного доходу? Чи вона може їх рахувати (20%) у межах певного проєкту протягом дії цього проєкту за договором, наприклад за 3 роки, згідно з умовами договору? Як тоді контролюється статус неприбутковості?