


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
РРО / ПРРО, фіскальні чеки
25.05.2026
Помилки у фіскальних чеках РРО/ПРРО
Буває, що при оформленні фіскальних чеків виникають помилки, тому важливо зрозуміти коли та як їх можна виправити та чи всі помилки призведуть вони до штрафів. Розглянемо наступні питання: види помилок у фіскальних чеках, коли та як помилку можна виправити, якщо помилку виправити неможливо, які помилки призводять до штрафів
- Види помилок у фіскальних чеках
- Виправлення помилок в чеках ПРРО
- Якщо помилку у фіскальному чеку виправити неможливо
- Які помилки призводять до штрафів
- Помилки, пов’язані з інформацією про товари (послуги)
- Помилки у формі або засобу оплати
- Помилки в адресі господарської одиниці
- Оформлення фіскального чека на неповну суму операції
- Помилкове оформлення фіскального чека
- Неправильна ставка ПДВ
- Відкриття зміни без продажів
- Помилково проведені службові операції
- Висновки
Види помилок у фіскальних чеках
Перш за все нагадаємо, що перелік обов’язкових реквізитів фіскального касового чека на товари (послуги) за ф. №ФКЧ – 2 наведено у п. 2 розд. ІІ Положення про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженого наказом Мінфіну від 21.01.2016 №13 (далі – Положення №13).
Зазвичай помилки у фіскальних чеках можна умовно розділити на такі групи:
1. Помилки, пов’язані з інформацією про товари (послуги)
- неправильна назва товару (послуги) або їх кількість;
- неправильна вартість товару (послуги);
- невірний код УКТЗЕД;
2. Помилки у формі або засобу оплати
- неправильна форма оплати, наприклад, замість «готівка» вказано «безготівкова» або навпаки;
- неправильно визначений засіб оплати
3. Помилки в адресі господарської одиниці (далі – ГО)
4. Інші помилки
- проведення фіскального чека не на повну суму покупки;
- помилково проведена операція (чек взагалі не потрібно було оформлювати);
- неправильна ставка ПДВ;
- відкриття зміни без продажів;
- помилково проведені службові операції - «службове внесення» або «службова видача».
Розглянемо особливості виправлення помилок у чеках у разі застосовуванню РРО та ПРРО оскільки є певні особливості.
Виправлення помилок в чеках ПРРО
За роз’ясненням ДПС (ЗІР, категорія 109.20) скасування помилково проведеної операції через ПРРО здійснюється шляхом формування розрахункового документу повернення товару (фіскальний касовий чек видачі коштів за ф. №ФКЧ - 2) або шляхом сторнування попереднього чеку та проведення операції продажу повторно.
При цьому слід врахувати, що операція «сторно», у зв’язку з помилково проведеною розрахунковою операцією ПРРО, виконується стосовно останнього чека до моменту реєстрації наступного розрахункового документа таким ПРРО (фіскальний касовий чек, Z- звіт) (ЗІР, категорія 109.20).
У разі, якщо ПРРО вже було сформовано наступні розрахункові документи, операція «сторно» не проводиться.
Скасування помилково проведеної розрахункової операції через ПРРО здійснюється шляхом реєстрації від’ємної суми (формування видаткового чека за ф. №ФКЧ – 2).
Щодо РРО, то скасування помилково проведеної через РРО суми розрахунку здійснюють шляхом реєстрації від’ємної суми. Тобто шляхом формування видаткового чека за ф. №ФКЧ – 2, оскільки реєструвати через РРО від’ємні суми з використанням операції «сторно» заборонено (п. 7 розд. III Порядку реєстрації та застосування реєстраторів розрахункових операцій, що застосовуються для реєстрації розрахункових операцій за товари (послуги), затвердженого наказом Мінфіну від 14.06.2016 №547 (далі – Порядок №547).
Також у разі виправлення помилок як у чеках РРО так і ПРРО потрібно складати Акти про скасування помилково проведеної операції, акти зберігаються протягом трьох років. При цьому суб’єкт господарювання зобов’язаний надати зазначені акти контролюючим органам під час проведення перевірки (п. 8 розд. III Порядку №547). Про наявність актів у тому числі у разі оформлення чеків ПРРО кажуть і податківці (ЗІР, категорія 109.06).
Зверніть увагу! Помилки у фіскальних чеках можуть бути виправлені до того як буде закрита зміна
Законодавством не передбачено механізму скасування помилково проведеної через РРО або ПРРО суми розрахунку після створення щоденного Z-звіту та закриття робочої зміни касира (ЗІР, категорія 109.02).
Якщо помилку у фіскальному чеку виправити неможливо
Уявимо ситуацію, яка до речі, трапляється на практиці дуже часто, помилка у фіскальному чеку виявлена після закриття зміни РРО/ПРРО – наступного дня або через декілька днів.
Що робити в такій ситуації?
Оскільки після закриття зміни виправити помилку вже не можна то залишається оформити внутрішній документ, наприклад акт у довільній формі де касир детально описує всі невідповідності, підписує у директора та зберігає разом з первинкою.
Які помилки призводять до штрафів
Нагадаємо що у п. 3 розд. І Положення №13 зазначено що у разі відсутності в документі хоча б одного з обов’язкових реквізитів, а також недотримання сфери його призначення, такий документ не прийматиметься як розрахунковий.
В той же час помилки та/або неточності в назві товару, що зазначена в розрахунковому документі, які не призводять до спотворення інформації про розрахункову операцію, не є підставою для визнання такого документа нерозрахунковим.
І хоча про помилки у п. 3 розд. І Положення №13 не йдеться, але на практиці податківці застосовують також штрафи і у разі коли інформація у фіскальному чеку спотворює інформацію про розрахункову операцію.
В той же час в деяких роз’ясненнях податківці також наголошують на тому, що необхідно відрізняти відсутність обов’язкових реквізитів від недоліків у їх заповненні (ІПК ДПСУ від 01.09.2025 №4681/ІПК/99-00-07-03-01, далі – ІПК №4681), але такі роз’яснення надані конкретному платнику за конкретним питанням (у даному випадку стосовно засобів оплати) і тому варто отримувати від ДПС ІПК для себе.
Про який штраф може йтися у такий ситуації?
Якщо фіскальний чек визнається не розрахунковим документом, то застосовується штраф як за не оформлення фіскального чека, тобто йдеться про штраф, встановлений п. 1 ст. 17 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 №265/95-ВР (далі – Закон №265):
- 100 % суми, на яку здійснено продаж товарів (робіт, послуг) – за порушення, вчинене вперше;
- 150 % суми, на яку здійснено продаж товарів (робіт, послуг) – за кожне наступне порушення;
Також в деяких випадках можуть застосовувати і інші штрафи.
Розглянемо коли помилки з наших груп можуть призвести до штрафів, якщо втрачена можливість їх виправлення
Помилки, пов’язані з інформацією про товари (послуги)
Якщо у фіскальному чеку вказано зовсім інший товар тобто спотворена інформація про розрахункову операцію, то відповідно такий чек ДПС може не визнати розрахунковим документом.
Також нагадаємо, що назва товару (послуги) - слово, поєднання слів або слова та цифрового коду, які відображають споживчі ознаки товару (послуги) та однозначно ідентифікують товар чи послугу в документообігу СГ (п. 2 розд. І Положення №13).
Також в чеках може бути вказана і спрощена назва товарів (послуг) - слово, поєднання слів або слова та цифрового коду, які відображають споживчі ознаки товару (послуги) та однозначно ідентифікують приналежність такого товару до групи продукції та послуг, визначеної Державним класифікатором продукції та послуг ДК 016:2010, затвердженим наказом Державного комітету України з питань технічного регулювання та споживчої політики від 11.10.2010 №457.
Але право на спрощену назву товарів (послуг) у фіскальному чеку мають тільки ФОП платники Єдиного податку які не є платниками ПДВ і при цьому не здійснюють продаж (п. 2 ст. 3 Закону №265):
- підакцизних товарів;
- технічно складних побутових товарів, що підлягають гарантійному ремонту;
- лікарських засобів;
- виробів медичного призначення;
- ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння
Помилки у кількості та/або вартості товарів (послуг) також є критичними оскільки призводять до неправильного визначення суми операції.
Помилка у коді УКТЗЕД у фіскальному чеку прирівнюється до відсутності цього реквізиту. За це порушення передбачено штраф у розмірі 300 неоподатковуваних мінімумів доходів громадян (5100 грн) (п. 7 ст. 17 Закону №265).
Помилки у формі або засобу оплати
Ситуація, коли касир плутає форму оплати виникає на практиці доволі часто. І якщо помилка знайдена після закриття зміни і виправити її вже не можна, то на кожний помилково пробитий чек варто скласти пояснювальну записку в довільній формі.
Складати таку записку повинен той касир, який допустив помилку, записка зберігається з первинними документами. В записці можна вказати, наприклад, наступне:
08.05.2026 оплата товару А була здійснена за допомогою платіжної картки на суму 950,00 грн.
При проведенні цієї суми через ПРРО було допущено помилку: розрахунковий чек сформовано та видано з формою оплати «готівка».
У результаті в Z-звіті за 18.05.2026 помилково зазначено суму оплати готівкою (більше на 950,00 грн) та карткою (менше на 950,00 грн). Підсумкова сума розрахунків у Z-звіті зазначена правильно, помилка на неї не вплинула
Наявність такої записки у разі перевірки продемонструє, що продавець не приховує свої доходи від оподаткування, оскільки через РРО/ПРРО фіскалізувалися всі операції, як готівкові, так і безготівкові, хоча й із помилкою у формі оплати.
Для того, щоб уникнути помилок у формі оплати, радимо перед закриттям зміни оформлювати Х-звіт і перевіряти суми готівкових та безготівкових розрахунків.
Чи можуть податківці визнати чек з помилковою формою оплати не дійсним та застосувати штраф?
Вважаємо, що підстав для визнання чека не дійсним немає. Всі обов’язкові реквізити фіскального чека є, також операція продажу цілком ідентифікується.
Щодо засобу оплати, то фактично п. 2 розд ІІ Положення №13 не передбачений порядок заповнення цього реквізиту. Зазначається тільки що це вид платіжного інструменту, талон, жетон тощо.
Приклади засобів оплати наведені податківцями у Листі від 05.03.2025 №211/2/99-00-07-03-01-02. Але податківці роз’яснюють, що вказаний у цьому листі перелік засобів оплати не є вичерпний не може формалізуватися та використовуватися у якості довідника, оскільки платник податків може визначати на власний розсуд засіб оплати, який він створив (використовує) та фактично застосовує під час проведення розрахунків.
Чи може помилка у засобу оплати призвести до штрафу?
Ні, помилка у реквізиті «засіб оплати» не є критичною, особливо якщо враховувати той факт, що чітких правил щодо визначення такого реквізиту не встановлено. Також за роз’ясненнями ДПС (ІПК №4681) на даний час не передбачена відповідальність за помилки у заповненні рядка 19 фіскального чека.
Помилки в адресі господарської одиниці
ГО вважається стаціонарний або пересувний об’єкт, у тому числі транспортний засіб, де реалізуються товари або надаються послуги та здійснюються розрахункові операції (п. 2 розд. І Положення №13).
Адресою ГО вважається адреса, що зазначена в документі на право власності чи користування ГО (назва населеного пункту, назва вулиці, номер будинку / офісу / квартири) та повідомлена ДПС формою №20-ОПП (п. 2 розд. ІІ Положення №13).
Тобто якщо, наприклад, в договорі оренди вказаний номер офісу, а в фіскальному чеку його немає, то податківці можуть розглядати таку помилку як відсутність обов’язкового реквізиту і відповідно визнати чек не дійсним.
Чи є відповідальність за несвоєчасну зміну адреси ГО у разі перейменування вулиці, у тому числі адреси орендованого приміщення, якщо не були внесені зміни до документів на право власності або користування ?
Податківці в ІПК від 03.09.2024 №4316/ІПК/99-00-07-03-01 ІПК дійшли о висновку, що відповідальності з питань несвоєчасної зміни адреси господарської одиниці, яка вказується у розрахункових документах, на сьогодні не встановлено.
Оформлення фіскального чека на неповну суму операції
Така помилка однозначно призводить до штрафу, оскільки штраф, встановлений п. 1 ст. 17 Закону №265 застосовується у тому числі за проведення розрахункових операцій на неповну суму вартості проданих товарів (наданих послуг).
Помилкове оформлення фіскального чека
Ситуація
Касиром був помилково оформлений фіскальний чек, тобто фактично операції з продажу товарів (послуг) не було.
Чи є підстави для застосування штрафу?
В цьому випадку як і у разі помилки у формі оплати касир, що оформив помилковий чек, пише пояснення де зазначає, зокрема, що фіскальний чек (номер, дата, сума) був оформлений помилково.
Підстав для застосування штрафу у даному випадку немає.
Неправильна ставка ПДВ
Як зазначено у п. 2 розд. ІІ Положення №13 для СГ, що зареєстровані як платники ПДВ,- у рядку 21 фіскального чека вказується окремим рядком літерне позначення ставки ПДВ, розмір ставки ПДВ у відсотках, загальну суму ПДВ за всіма зазначеними в чеку товарами (послугами), на початку рядка друкуються великі літери «ПДВ».
Яка саме має бути літера для позначення ставки ПДВ Положенням №13 не визначається, тобто літера може бути будь-яка.
Щодо неплатників ПДВ, то за роз’ясненням ДПС (ЗІР, категорія 109.10) СГ, у тому числі ФОП платники єдиного податку, поля розрахункових документів (фіскальних чеків), які містять інформацію щодо ПДВ не заповнюють у разі, якщо вони не є платниками ПДВ, альтернативний спосіб заповнення «Без ПДВ». При цьому, наведений приклад не є виключним.
Ситуація
Неплатник ПДВ помиляється у програмуванні фіскального чека і вказує у фіскальних чеках суму ПДВ за ставкою 20%.
Чи може бути такий чек визнаний не розрахунковим документом?
У даному випадку не можна вважати, що у фіскальному чеку відсутній обов’язковий реквізит, навпаки має місце зайвий реквізит. Але за фіскальним підходом податківці можуть вважати, що наявність ПДВ призводить до спотворення інформації про розрахункову операцію і визнати фіскальний чек не дійсним.
Відкриття зміни без продажів
Ситуація
СГ здійснює продаж товарів, які не мають щоденного попиту. З відкриттям магазину відкривається також і зміна ПРРО, але часто буває так, що продаж товарів протягом дня відсутній.
Чи може закриття зміни з нульовим Z-звітом бути підставою для штрафів?
Підстав для штрафу у даному випадку немає, але наявність нульових Z-звітів може бути підставою для проведення фактичної перевірки (пп. 80.2.4 ПКУ).
Тому такому СГ варто відкривати зміну РРО/ПРРО перед здійсненням першої розрахункової операції протягом дня.
Помилково проведені службові операції
Нагадаємо, що операція:
- «службове внесення» використовується для реєстрації суми готівки, яка зберігається на місці проведення розрахунків на момент реєстрації першої розрахункової операції, що проводиться після виконання Z-звіту;
- «службова видача» використовується для реєстрації суми готівки, яка вилучається з місця проведення розрахунків та/або видається держателям електронних платіжних засобів.
Яким чином можна скасувати (виправити) помилково проведену через ПРРО операцію «службова видача» або «службове внесення»?
Скасування (виправлення) таких операцій виконується шляхом проведення зворотної операції на таку помилкову суму або сторнування проведеної операції із реєстрацією цих операцій на фіскальному сервері. Так, у разі помилково проведеної через ПРРО операції(ЗІР, категорія 109.20):
- «службова видача» – проводиться операція «службове внесення» на таку саму суму;
- «службове внесення» проводиться шляхом наступної реєстрації операції «сторно»
Ситуація
СГ не проводить службові операції – ні при вилучені готівки, ні при її внесенні.
Чи є підстави для застосування штрафу відповідно до п. 1 ст. 17 Закону №265?
Ні, підстав для застосування такого штрафу нема, оскільки службові операції – видачі та внесення не є розрахунковими операціями у розумінні ст. 2 Закону №265, оскільки вони не пов’язані з спродажем товарів (наданням послуг).
Але небезпека є в іншому. Якщо на залишок готівки, що є в касі РО/ПРРО на момент відкриття зміни не буде проведена операція «службове внесення» то у разі фактичної перевірки є підстави для отримання штрафу за не оформлення фіскального чека. Справа в тому, що податківці як правило вимагають зняти Х-звіт і у разі коли сума готівки по Х-звіту є меншою за фактичну суму готівки на місці проведення розрахунків – ця різниця вважається такою що не була фіскалізована.
Тому не слід нехтувати службовими операціями особливо операцією «службове внесення».
Висновки
- Не всі помилки у фіскальних чеках є підставою для застосування штрафів
- Виправити посилки у чеках можна до закриття зміни РРО/ПРРО.
Надія КОВАЛЬ, експерт з обліку та оподаткування
Читайте більше:
ТОП-7 найпідступніших помилок РРО / ПРРО
Фактичні перевірки РРО/ПРРО: ТОП-правила і процедури
Послуги таксі та РРО: як працювати з Bolt, Uber та Uklon без штрафів у 2026
РРО / ПРРО у 2026 році: чи усім обов’язково застосовувати
Звільнення від РРО/ПРРО: чи можна не фіскалізувати чеки та уникнути подвійного обліку доходу
Як дізнатися, з якого рахунку отримана оплата для оформлення фіскального чека
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Заборгованість
07.10.2026
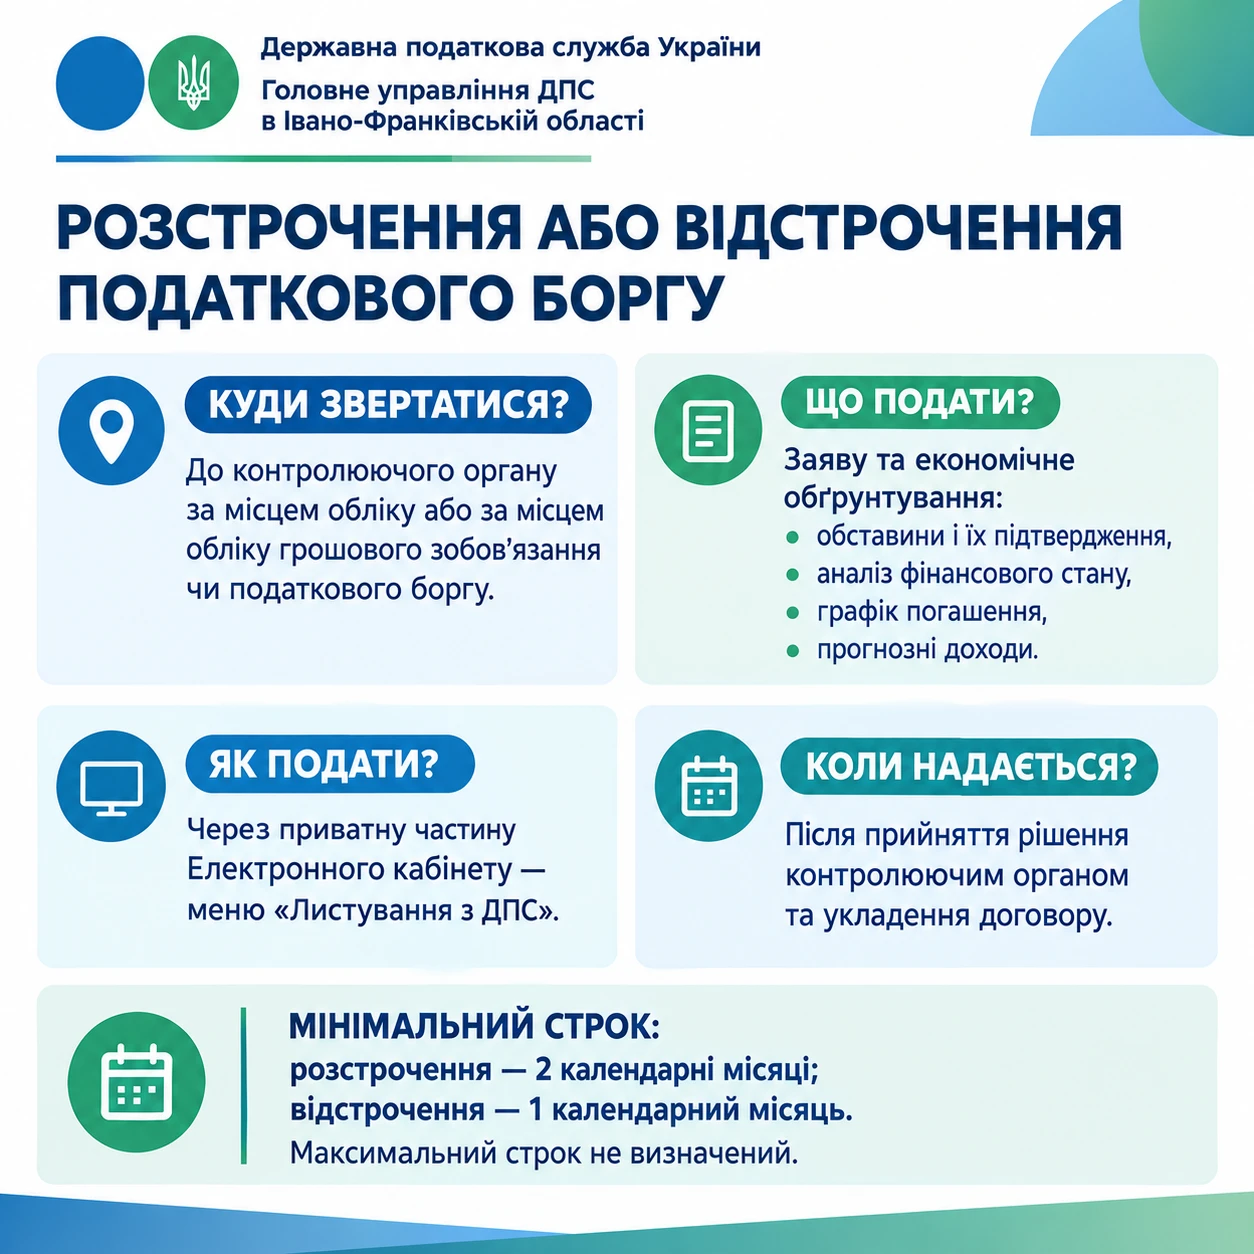
Мінімальний та максимальний термін розстрочення (відстрочення) податкового боргу
Податкове законодавство дозволяє платникам податків отримати розстрочення або відстрочення грошових зобов’язань чи податкового боргу. Це означає перенесення строків їх сплати під відсотки, з нарахуванням 120% річних облікової ставки НБУ. Рішення приймається контролюючим органом на підставі заяви платника, після чого укладається відповідний договір. Строки та умови залежать від виду відстрочення або розстрочення, при цьому мінімальні терміни визначені, а максимальні – ні
Заборгованість
07.10.2026
Автоматичне стягнення коштів з рахунків та електронних гаманців: що зміниться з 23 жовтня 2026 року
В Україні набувають чинності нові правила цифрового виконавчого провадження, які значно розширюють можливості примусового стягнення боргів. Відтепер державні та приватні виконавці зможуть не лише автоматично арештовувати банківські рахунки, а й стягувати кошти з електронних гаманців, а банки та фінансові установи повинні реагувати на електронні запити виконавців упродовж однієї години
Працевлаштування, переведення
07.10.2026
Повідомлення про прийняття на роботу подано не в тому періоді: чи потрібно виправляти
Приймали працівника на роботу у вересні 2026, до початку роботи подали Повідомлення про прийняття працівника на роботу, прийшла друга квитанція. Зараз побачили, що подали у періоді «Вересень 2025» замість «Вересень 2026». Чи потрібно виправляти таку помилку?
Пенсія, соцпільги
07.10.2026
Нові правила пенсій до кінця жовтня: Мінсоцполітики готує законопроєкт про пенсійну реформу
Уряд планує до кінця жовтня 2026 року підготувати законопроєкт про комплексну пенсійну реформу. Документ має змінити підходи до пенсійного забезпечення, зробити систему більш фінансово стійкою та зрозумілою для громадян. Окремо до грудня 2026 року планують переглянути методологію визначення прожиткового мінімуму та його застосування як соціального стандарту
Єдиний податок
07.10.2026
Єдиний податок для ФОП-провайдерів: позиція Мінфіну щодо виконання судових рішень
Після зміни підходу ДПС інтернет-провайдери фактично опинилися перед ризиком втрати спрощеної системи оподаткування. Судова практика вже містить рішення на користь окремих провайдерів, однак питання їх повернення на єдиний податок потребує виконання конкретних судових рішень. Мінфін наголосив: рішення суду у конкретній справі виконує відповідний орган ДПС, а контроль за його виконанням здійснює суд
Цільове фінансування
07.10.2026
Компенсація бізнесу за знищене чи пошкоджене майно під час війни: інструкція та умови отримання у 2026 році
Кабмін постановою від 28.11.2025 №1541 затвердив Порядок надання часткової компенсації вартості майна суб’єктів господарювання, знищеного чи пошкодженого внаслідок збройної агресії рф, а також часткової компенсації страхових премій за договорами страхування від воєнних ризиків. Порядок застосовується з 1 січня 2026 року. Розглянемо детально, хто, як і за що може отримати компенсацію, які умови та механізми передбачені цим Порядком
Працевлаштування, переведення
07.10.2026
Чи може закордонний паспорт замінити внутрішній при оформленні трудових відносин
Під час прийняття на роботу роботодавці часто сумніваються, чи достатньо для оформлення працівника лише закордонного паспорта. Особливо це актуально, коли працівник не має при собі ID-картки або паперового паспорта. Законодавство дає чітку відповідь на це питання
Особи з інвалідністю
07.10.2026
Норматив 4%: ТОП-7 ситуацій (не)виконання та заповнення звіту
Один працівник може враховуватися для нормативу 4%, але не враховуватися для розрахунку внеску. Лікарняні можуть «вибити» працівника з виконання нормативу, а робота на території активних бойових дій – змусити перерахувати вже поданий звіт. Розбираємо 7 практичних ситуацій: кого включати до СКШП, як визначити норматив і внесок та що показати у звіті
Місцеві збори
07.10.2026
Встановлено нові ставки збору за паркування: чи потрібно чекати до 1 січня 2027 року для їх застосування
Під час воєнного стану нові ставки місцевих податків і зборів можуть застосовуватися не за загальним правилом із початку наступного бюджетного періоду. На прикладі збору за місця для паркування в Одесі розбираємо, чому оператори мають застосовувати нові ставки з дня офіційного оприлюднення рішення міськради, якщо самим рішенням не встановлено пізнішу дату
Готівкові кошти, розрахунки
07.10.2026
З 1 листопада 2026 року з’являться нові рахунки для підакцизних товарів
Регіональні підрозділи ДПС роз’яснили, що з початку 2026 року реквізити рахунків для сплати податків залишаються без змін. Водночас платникам варто врахувати, що з 1 листопада 2026 року буде запроваджено окремі нові рахунки для зарахування надходжень за окремими видами підакцизної продукції за оновленими кодами класифікації доходів бюджету
Форма №20-ОПП
07.10.2026
20-ОПП: які об’єкти треба показувати окремо, а які можна об’єднати – пояснення ДПС
ДПС нагадала, як застосовувати принцип укрупнення під час заповнення форми №20-ОПП. Роз’яснення стосується землі, будівель, автомобілів та основних засобів і допомагає визначити, які об’єкти подавати окремо, а які можна зазначити узагальнено
ПДВ
07.10.2026
Реклама у Facebook та Instagram від нерезидента: як ФОП сплачує ПДВ у 2026 році
ФОП 2 групи, який не є платником ПДВ, може мати обов’язок сплачувати ПДВ за рекламу у Facebook та Instagram, якщо електронні послуги надає нерезидент, а місце їх постачання визначається на митній території України. Водночас порядок оподаткування залежить від того, чи зареєстрований нерезидент платником ПДВ в Україні та хто за умовами договору є отримувачем послуг
ПДФО
07.10.2026
Оподаткування вартості залишків товарно-матеріальних цінностей у ФОП після припинення, – пояснює ДПС
Об’єктом оподаткування для фізичної особи-підприємця є чистий дохід, що визначається як різниця між загальним доходом і підтвердженими витратами, пов'язаними з діяльністю. Після скасування реєстрації фізична особа-підприємець зберігає залишки товарів, але їх вартість не включається до доходів від господарської діяльності і не оподатковується
ФОП
07.10.2026
Депозит ФОП: чи включати кошти до доходу та відображати в обліку
ФОП на загальній системі не включає до доходу суму депозиту, яка надходить на підприємницький рахунок, якщо ця виручка вже була відображена в обліку на момент внесення коштів на депозит. За умови правильного призначення платежу повторно оподатковувати таку суму не потрібно
ЄСВ
07.10.2026
ФОП-адвокат є найманим працівником: скільки разів платити ЄСВ у 2026 році пояснює ДПС
ФОП, який одночасно здійснює адвокатську діяльність як незалежний професіонал та є найманим працівником, може зіткнутися з питанням, чи потрібно сплачувати ЄСВ окремо за кожним статусом. ДПС роз’яснила правила для таких осіб залежно від того, чи є вони найманими працівниками та чи сплачує за них роботодавець ЄСВ у розмірі не менше мінімального внеску. Розбираємо, коли ФОП-адвокат звільняється від сплати ЄСВ за себе та чи виникає обов’язок сплачувати внесок двічі або тричі
Ліцензії та дозволи
07.10.2026
Ліцензії на алкоголь, тютюн і пальне у 2027 році: скільки доведеться платити
Бюджетна декларація на 2027–2029 роки та законопроєкт про Держбюджет-2027 містять ключові соціальні показники, які впливатимуть на розрахунок низки платежів і виплат. Зокрема, з 1 січня 2027 року мінімальну зарплату планують встановити на рівні 9 546 грн. Від цього показника залежатимуть, зокрема, окремі платежі у сфері виробництва та обігу алкоголю, тютюну, рідин для е-сигарет і пального
Охорона праці
07.10.2026
Хто може заправляти та вмикати генератор на підприємстві або у ФОП
До робіт із зберігання та заправлення генераторів допускаються лише працівники, які досягли 18 років, пройшли медичний огляд, навчання та перевірку знань з охорони праці і електробезпеки. Вони повинні проходити первинний і періодичний інструктаж, стажування під керівництвом досвідчених працівників та користуватися засобами індивідуального захисту. Виконання робіт без належного навчання, допуску та посвідчень заборонене

