
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Увійти або зареєструватися
РРО / ПРРО, фіскальні чеки
26.06.2026
РРО / ПРРО у 2026 році: чи усім обов’язково застосовувати
У статті розглядаються ключові аспекти застосування реєстраторів розрахункових операцій (РРО) та програмних РРО (ПРРО) у 2026 році, включно з основними правилами, винятками та особливостями використання цих інструментів у різних ситуаціях. Описані випадки, коли РРО / ПРРО застосовуються обов’язково, а також умови, за яких дозволено працювати без них
- Коли РРО / ПРРО та РК можна не застосовувати
- Коли РРО / ПРРО можна не застосовувати, але потрібно оформлювати РК та КОРО
- Висновки
Застосування РРО / ПРРО має бути обов’язковим при здійсненні розрахункових операцій.
Такими операціями є (ст. 2 Закону України від 06.07.1995 №265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» (далі – Закон №265):
- приймання від покупця готівкових коштів, платіжних карток, жетонів тощо за місцем реалізації товарів (послуг);
- видача готівкових коштів за повернутий покупцем товар (ненадану послугу), а у разі застосування банківської платіжної картки – оформлення відповідного розрахункового документа щодо оплати в безготівковій формі товару (послуги) банком покупця або, у разі повернення товару (відмови від послуги), оформлення розрахункових документів щодо перерахування коштів у банк покупця;
Обов’язок застосовувати РРО / ПРРО у разі здійснення таких операцій мають усі суб’єкти господарювання (далі – СГ) – юрособи та ФОП. Щоправда, є певні виключення, які ми розглянемо.
Чи потрібно проводити через РРО / ПРРО розрахунки карткою через POS-термінал або додаток «Термінал» у смартфоні?
Так, потрібно, адже у даному випадку відбувається розрахункова операція – оплата карткою.
Чи потрібно застосовувати РРО / ПРРО у разі оплати карткою за товари в інтернеті?
Так, потрібно. Відповідно до пп. 9 п. 3 розд. І Положення про порядок емісії та еквайрингу платіжних інструментів, затвердженого постановою НБУ від 29.07.2022 №164:
Еквайринг платіжних інструментів (далі – еквайринг) – це платіжна послуга, що полягає у прийнятті платіжних інструментів, результатом якої є переказ коштів отримувачу та/або видача коштів у готівковій формі.
Просто кажучи, еквайринг, це коли покупець оплачує товар на сайті через веб-інтерфейс, вказавши реквізити власної картки. Тобто фактично відбувається оплата за реквізитами картки продавця.
Але є і певні виключення.
Коли РРО / ПРРО та РК можна не застосовувати
Нормами Податкового кодексу України (далі – ПКУ) та ст. 9 Закону №265 встановлені певні виключення коли СГ можуть працювати без РРО / ПРРО, а також без розрахункових квитанцій (далі – РК) та КОРО.
ФОП-платники єдиного податку (далі – ЄП) 1 групи
Такі ФОП мають право не застосовувати РРО / ПРРО у тому числі і у 2026 році. Це передбачено п. 296.10 ПКУ, п. 6 ст. 9 Закону №265.
Чи може платник ЄП 1 групи застосовувати РРО / ПРРО за власним бажанням?
Так, може. Нормами законодавства йому дозволено працювати без РРО / ПРРО, але заборони для застосування РРО / ПРРО для нього не встановлено.
У разі здійснення операцій наведених у ст. 9 Закону №265
Розглянемо ці операції більш докладно:
1. Торгівля продукцією власного виробництва підприємствами, установами і організаціями усіх форм власності, у разі проведення розрахунків у касах цих підприємств, установ і організацій з оформленням прибуткових і видаткових касових ордерів та видачею відповідних квитанцій, підписаних уповноваженою особою відповідного суб’єкта господарювання (п. 1 ст. 9 Закону №265).
Зазначимо, що до продукції власного виробництва відноситься продукція, яка виробляється та реалізується самим підприємством в єдиному технологічному процесі з використанням власної або найманої робочої сили (ЗІР, категорія 109.03).
Ця норма не стосується:
- підприємств торгівлі та громадського харчування;
- операцій з продажу технічно складних побутових товарів, що підлягають гарантійному ремонту (далі – ТСПТ), лікарських засобів, виробів медичного призначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння.
Також норма п. 1 ст. 9 Закону №265 не стосується ФОП, вона діє тільки для юросіб.
Виробниче підприємство передало переробному підприємству цукровий буряк для виробництва з нього на давальницьких умовах цукру. Отриману продукцію підприємство має намір реалізувати за готівку фізичним особам. Чи потрібно при цьому використовувати РРО/ПРРО?
Так, потрібно використовувати РРО/ПРРО.
Здійснення таких операцій регламентується загальними положеннями гл. 61 «Підряд» Цивільного кодексу України, далі – ЦКУ. Тобто переробка давальницької сировини є по суті договором підряду з виконанням робіт з матеріалу замовника (ст. 840 ЦКУ). Інакше кажучи, переробка продукції на давальницьких умовах є залученням сторонньої організації (підрядника) для надання послуг з виробництва певної продукції.
Оскільки за роз’ясненням податківців до продукції власного виробництва відноситься продукція, яка виробляється та реалізується самим підприємством в єдиному технологічному процесі з використанням власної або найманої робочої сили, продукція що отримана в результаті переробки сировини іншою особою не вважається продукцією власного виробництва для застосування п. 1 ст. 9 Закону №265.
2. При виконанні банківських операцій (п. 2 ст. 9 Закону №265). Податківці зазначають (Лист ДПС від 29.09.2025 №1057/2/99-00-21-01-01-02, далі – Лист №1057, ІПК від 07.12.2023 №4553/ІПК/99-00-07-04-01 ІПК), що до банківських операцій, на які розповсюджується пільга щодо застосування РРО / ПРРО, в розумінні п. 2 ст. 9 Закону №265 можуть бути віднесені лише:
- перерахування коштів із поточного рахунку на поточний рахунок у форматі IBAN Registry:2009, NEQ, ДСТУ-Н 7167:2010;
- внесення готівки через касу банку для подальшого перерахування на поточний рахунок;
- внесення готівки через платіжний термінал та / або ПТКС, який належить банку.
З цього випливає, що операції по перерахуванню коштів з платіжних рахунків небанківських фінустанов не підпадають під п. 2 ст. 9 Закону №265 і тому на думку ДПС при отриманні оплати через небанківські фінустанови потрібно застосовувати РРО / ПРРО. Це також стосується і оплати через ПТКС, що належать небанківським фінустановам.
Тобто продавцям потрібно перевіряти з яких рахунків надійшли кошти. Так у Листі №1057 податківці прямо кажуть що незалежно від способу оплати, запропонованого покупцю, з кінця листопада 2023 року, продавець має визначати джерело безготівкових надходжень та здійснювати фіскалізацію всіх розрахунків, що не підпадають під право не застосовувати РРО/ПРРО, встановлене ст. 9 Закону №265.
Також РРО / ПРРО застосовується при виконанні операцій з торгівлі валютними цінностями в готівковій формі, якщо такі операції виконуються не в касах банків.
Чи зобов’язаний застосовувати СГ РРО / ПРРО у разі реалізації товарів, робіт (послуг), оплата за які здійснюється за допомогою QR-коду?
Залежить від того яка інформація закодована у QR-коді.
Так, СГ (продавець) не зобов’язаний застосовувати РРО / ПРРО у разі реалізації товарів, робіт (послуг), оплата за які здійснюється за допомогою QR-коду, в якому закодовані повні банківські реквізити рахунку у форматі ІВАN такого СГ (ЗІР, категорія 109.02).
А от у разі здійснення розрахунків за допомогою QR-коду, в якому закодовані реквізити для оплати, будь-якого іншого електронного платіжного засобу, відмінного від реквізитів рахунку у форматі ІВАN (наприклад номер картки), – застосування РРО / ПРРО є обов’язковим.
Чи застосовує СГ РРО / ПРРО у разі реалізації товарів (послуг), оплата за які здійснюється за допомогою сервісу «Інтернет-банкінг»?
Банківський сервіс «інтернет-банкінг» – це сучасний програмний комплекс, що дає змогу контролювати стан своїх рахунків та здійснювати банківські операції без відвідування установи банку в режимі 24 години на добу з будь-якої точки світу, де є доступ до мережі Інтернет.
Інтернет-банкінг, на відміну від платіжного застосунку, робить тільки пряме перерахування коштів з рахунку платника на рахунок отримувача на основі розпоряджень, які клієнт передає банку на відстані, і для цього клієнт самостійно повинен обрати в інтерфейсі Інтернет-банкінгу свій рахунок, з якого він бажає сплатити, та вказати платіжні реквізити отримувача – код отримувача та його IBAN.
Таким чином СГ (продавець) не застосовує РРО / ПРРО у разі реалізації товарів (послуг), оплата за які здійснюється за допомогою сервісу «Інтернет-банкінг», якщо оплата здійснюється виключно за реквізитами його рахунку у форматі ІВАN (ЗІР, категорія 109.02).
3. При продажу проїзних документів, білетів державних лотерей, квитків на відвідування культурно-спортивних і видовищних закладів (п. 4 ст. 9 Закону №265).
Слід зазначити, що РРО / ПРРО не застосовується за умови продажу проїзних і перевізних документів на:
- залізничному (крім приміського) та авіаційному транспорті з оформленням розрахункових і звітних документів;
- автомобільному транспорті з видачею талонів, квитанцій, квитків з нанесеними друкарським способом серією, номером, номінальною вартістю;
Нагадаємо, що форми проїзних документів на проїзд пасажирів на маршрутах загального користування затверджені наказом Мінінфраструктури від 31.05.2024 №502.
При продажу білетів державних лотерей РРО / ПРРО не застосовується, якщо такий продаж здійснюється через електронну систему прийняття ставок, що контролюється у режимі реального часу центральним органом виконавчої влади, що реалізує державну політику у сфері казначейського обслуговування бюджетних коштів.
4. При здійсненні фізсобами торгівлі продуктовими або промисловими товарами за готівкові кошти на ринках (п. 9 ст. 9 Закону №265).
Це виключення не стосується продажу таких товарів як ТСПТ, лікарських засобів, виробів медичного призначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння.
5. При продажу у кіосках, з лотків та розносок газет, журналів та інших видань, листівок, конвертів, знаків поштової оплати а також при продажу жетонів та проїзних квитків у касах метрополітену (п. 10 ст. 9 Закону №265).
Але є певна умова – РРО / ПРРО не застосовується якщо питома вага зазначених товарів становить понад 50% від загального товарообігу і за відсутності продажу підакцизних товарів, ТСПТ, лікарських засобів, виробів медичного призначення.
6. При продажу (п. 11 ст. 9 Закону №265):
- води, молока, квасу, олії та живої риби з автоцистерн, цистерн, бочок та бідонів;
- страв та безалкогольних напоїв у їдальнях і буфетах загальноосвітніх навчальних закладів і професійно-технічних навчальних закладів під час навчального процесу.
7. Якщо в місці отримання товарів (надання послуг) операції з розрахунків у готівковій формі не здійснюються (склади, місця зберігання товарів, оптова торгівля тощо) (п. 12 ст. 9 Закону №265).
8. При здійсненні розрахунків за послуги у разі проведення таких розрахунків виключно за допомогою банківських систем дистанційного обслуговування та/або сервісів переказу коштів (п. 14 ст. 9 Закону №265)
Що вважається банківськими системами дистанційного обслуговування та сервісом переказу коштів?
НБУ у листі від 15.01.2021 №57-0010/3184 зазначає, що законодавство України не містить визначень термінів / понять «сервіс переказу коштів» та «банківські системи дистанційного обслуговування».
На думку НБУ:
- до систем дистанційного обслуговування відносяться, зокрема, Приват24, Ощад24/7 тощо;
- до «сервісів переказу коштів» можна віднести сервіси Liqpay, Portmone, iPay, Wayforpay та інші, які надають можливість споживачам здійснити оплату товарів (послуг), зокрема дистанційно.
На цей лист НБУ посилається також і ДПС.
Суб’єкт господарювання планує надавати посередницькі послуги з бронювання та продажу електронних квитків на пасажирські перевезення на основі агентського договору. Оплату за квитки фізособи покупці здійснюють виключно дистанційно з використанням мережі Інтернет через сервіси переказу коштів, що надають послуги з інтернет еквайрингу (зокрема, Ірау https://www.ipay.ua/ua, WayForPay htts://wayforpay.com/uk та інші), при цьому, поставка електронних квитків фізичній особі – покупцю відбуватиметься виключно із використанням мережі Інтернет. Чи вважається продаж квитків через інтернет продажом електронної послуги? Чи потрібно продавцю оформлювати фіскальні чеки?
Продаж квитків у даному випадку не є електронною послугою і продавцю потрібно оформлювати фіскальний чек.
Така позиція була озвучена податківцями в ІПК від 04.02.2026 №672/ІПК/99-00-07-03-01 (далі – ІПК №672).
Згідно з пп. 14.1.565 ПКУ:
Електронні послуги – це послуги, які постачаються через мережу Інтернет, автоматизовано, за допомогою інформаційних технологій та переважно без втручання людини, у тому числі шляхом встановлення спеціального застосунку або додатка на смартфонах, планшетах, телевізійних приймачах чи інших цифрових пристроях. зображень, відеоматеріалів.
Не відносяться до електронних послуг, зокрема, операції з постачання товарів / послуг, замовлення (бронювання) яких здійснюється через мережу Інтернет, за допомогою мобільних додатків та інших електронних ресурсів, а фактичне постачання здійснюється без використання мережі Інтернет (зокрема, послуги з розміщення, винаймання автомобілів, послуги закладів харчування з постачання продукції, послуги пасажирського транспорту та інші подібні послуги).
Таким чином, послуги, замовлення або бронювання яких здійснюється через інтернет, однак фактичне постачання (в даному випадку перевезення пасажирів) відбувається без використання мережі, – не є електронними.
Також за висновком ДПС в ІПК №672, електронний квиток не є розрахунковим документом у розумінні ст. 2 Закону №265, він, по суті, є аналогом талону на пальне або сертифіката. Тобто є документом, який лише засвідчує право скористатися послугою в майбутньому. Тож його продаж не є продажом самої послуги перевезення, а продаж права на її отримання.
Тому у разі отримання оплати через сервіси переказу коштів продавцю потрібно оформлювати фіскальний чек, п. 14 ст. 9 Закону №265 в цьому випадку не застосовується.
Коли РРО / ПРРО можна не застосовувати, але потрібно оформлювати РК та КОРО
У разі здійснення операцій, що наведені у Переліку окремих форм та умов проведення діяльності у сфері торгівлі, громадського харчування та послуг, яким дозволено проводити розрахункові операції без застосування реєстраторів розрахункових операцій та/або програмних реєстраторів розрахункових операцій з використанням розрахункових книжок та книг обліку розрахункових операцій, затвердженому постановою Кабміну від 23.08.2000 №1336 (далі – Перелік №1336). РРО / ПРРО можна не застосовувати, але обов’язково потрібно оформлювати РК та вести КОРО, що зареєстрована на господарську одиницю де здійснюється продаж товарів (надання послуг). Також ще одною умовою є дотримання встановлених для окремих операцій обсягів річного доходу.
Зверніть увагу! Постановою КМУ від 17.06.2026 №773, яка набрала чинності з 19.06.2026 року, були внесені зміни до Переліку №1336
Зміни не є суттєвими і мають мету приведення у відповідність до чинного законодавства України певних нормативних документів (зокрема Переліку №1336), адаптуючись до сучасних реалій українського ринку та європейських стандартів.
Розглянемо в таблиці деякі найбільш поширені операції з Переліку №1336, з урахуванням внесених змін.
№ п/ | Операція | Пункт з Переліка №1336 | Річний обсяг доходу |
1 | 2 | 3 | 4 |
1 | Роздрібна торгівля на території села, селища товарами (крім підакцизних товарів), що здійснюється ФОП платниками ЄП. За умови якщо : -така роздрібна торгівля не здійснюється в торговельному об’єкті, в якому також здійснюється торгівля підакцизними товарами; ФОП не здійснює дистанційну торгівлю, зокрема через Інтернет; -органами місцевого самоврядування не прийнято рішення про обов’язкове застосування на території села, селища РРО/ПРРО | П. 1 | 167 розмірів мінімальної заробітної Плати (далі – МЗП), встановленої законом на 1 січня податкового (звітного) року, на один структурний (відокремлений) підрозділ (пункт продажу товарів) |
2 | Роздрібна торгівля через засоби пересувної торговельної мережі (автомагазини, авторозвозки, автоцистерни, цистерни, бочки, бідони, низькотемпературні лотки-прилавки, візки, розноски, лотки, столики), розташовані за межами стаціонарних приміщень | П. 2 | 500 00 грн. на один суб’єкт господарювання |
3 | Роздрібна торгівля на ринках, ярмарках (за винятком розташованих на їх території магазинів, кіосків, палаток, павільйонів, приміщень контейнерного типу); | П.3 | |
4 | Роздрібна торгівля медичними і фармацевтичними товарами та надання медичних і ветеринарних послуг на території села, селища | П.7 | 50 000 грн.на один структурний (відокремлений) підрозділ (пункт продажу товарів (надання послуг). |
5 | Продаж газет, журналів, конвертів, листівок, знаків оплати поштових послуг, іншої друкованої продукції у відділеннях (було на підприємствах) поштового зв'язку, якщо питома вага такої продукції становить понад 50 % загального товарообороту за умови відсутності продажу підакцизних товарів | П. 9 | Граничний розмір річного обсягу розрахункових операцій не встановлюється |
6 | Продаж талонів, квитанцій, квитків з нанесеними друкарським способом серією, номером, номінальною вартістю в кіосках та салонах транспортних засобів для проїзду в електротранспорті. Зверніть увагу! Виключено право проводити розрахунки без РРО/ПРРО на морських і річкових суднах. Раніше продаж квитків, талонів та квитанцій із нанесеними друкарським способом серією, номером і номіналом у кіосках та салонах суден дозволяв уникати касових апаратів | П.10 |
Висновки
- Застосування РРО / ПРРО має бути обов’язковим при здійсненні розрахункових операцій.
- Застосування РРО / ПРРО регулює Закон №265.
- Нормами ПКУ та ст. 9 Закону №265 встановлені певні виключення, коли суб'єкти господарювання можуть працювати без РРО / ПРРО, а також без розрахункових квитанцій та КОРО.
Читайте більше:
Звільнення від РРО/ПРРО: чи можна не фіскалізувати чеки та уникнути подвійного обліку доходу
Обов’язковий РРО/ПРРО: чого чекати у 2026 році
Чи потрібен РРО/ПРРО ФОПу – 1 групи у 2026 році
Як податкова «ловить» бізнес на невидачі чека
Касові документи: як заповнити (зі зразками)
Додатковий РРО/ПРРО: чи потрібна нова ліцензія і скільки це коштує
Судова практика
05.11.2026
Судова практика у трудових спорах: КАС ВС доповнив тематичний огляд актуальними висновками
Касаційний адміністративний суд у складі Верховного Суду оновив тематичний огляд судової практики у справах з питань праці, доповнивши його правовими позиціями за період із травня 2022 року до червня 2026 року. Документ охоплює спори щодо оформлення трудових відносин, трудової діяльності й оплати праці, дозвільних документів, державного нагляду Держпраці, відповідальності за порушення трудового законодавства та процесуальних питань
ПДВ
05.11.2026
Склали РК у липні, зареєстрували в серпні: у якій декларації з ПДВ показати зменшення
Якщо розрахунок коригування на зменшення обсягу звільненої від ПДВ операції зареєстровано в ЄРПН своєчасно, його відображають у декларації за період складання. Якщо реєстрацію проведено з порушенням установлених строків, коригування включають до декларації за період реєстрації РК
Податкова та фінзвітність
05.11.2026
Суборенда землі неплатнику ЄП четвертої групи: хто включає ділянки до податкової декларації
Якщо платник єдиного податку четвертої групи передає земельні ділянки сільськогосподарського призначення або землі водного фонду в користування іншій юридичній особі та реєструє перехід права користування, площі таких ділянок до своєї декларації не включає. Їх має відобразити у податковій звітності юридична особа, яка фактично використовує землю на підставі зареєстрованого права користування
Витрати діяльності
05.11.2026
Бізнес постраждав від обстрілу: ПДВ, податки на майно, втрачені документи та звітність
30 жовтня 2026 року ДПС опублікувала Інформаційний лист № 4/2026 із практичними роз’ясненнями для підприємств, які постраждали внаслідок російської агресії. Податківці пояснили, як діяти зі знищеними основними засобами й товарами, що відбувається з податковим кредитом, чи потрібно сплачувати податок на нерухомість і плату за землю, як відновити документи та підтвердити неможливість виконання податкових обов’язків
Єдиний податок
05.11.2026
ФОП – платник ЄП другої групи отримує валютну виручку через Etsy та Payoneer: як визначити дохід
ДПС роз'яснила, що ФОП – платник єдиного податку другої групи, який отримує оплату через Etsy та Payoneer, включає до підприємницького доходу суму за первинним документом з урахуванням комісій платіжних систем. Валюту перераховують у гривні за офіційним курсом НБУ на дату її надходження на рахунок у Payoneer
Податкова та фінзвітність
05.11.2026
ФОП мобілізували посеред року: як і коли подавати додаток 1 з ЄСВ
Податківці роз'яснили, коли ФОП – платник єдиного податку третьої групи, призваний на військову службу або залучений до виконання мобілізаційних обов'язків за контрактом, повинен подати додаток 1 до декларації. Якщо служба тривала лише частину року й до мобілізації ФОП не був найманим працівником, додаток 1 подають протягом 150 календарних днів після демобілізації або закінчення лікування (реабілітації) без штрафів і пені
Податкова та фінзвітність
05.11.2026
Уточнююча декларація з податку на прибуток: які додатки подавати, якщо їхні показники не виправляються
Податківці пояснили, як самостійно виправити помилки в декларації з податку на прибуток за минулі звітні періоди: через додаток ВП у поточній декларації або шляхом подання уточнюючої декларації. До уточнюючої декларації потрібно додати всі передбачені для її заповнення додатки, навіть якщо їхні показники не виправляються, тоді як фінансову звітність за період, що уточнюється, подають лише за умови виправлення її показників
Єдиний податок
05.11.2026
Валютна виручка ФОП-єдинника: за яким курсом НБУ визначати дохід і чи враховувати курсову різницю
ДПС роз'яснила, що ФОП – платник єдиного податку третьої групи повинен перераховувати валютну виручку у гривні за офіційним курсом НБУ на дату її надходження на підприємницький рахунок. Курс банку на дату подальшого продажу валюти для визначення первісного доходу не застосовується. Водночас ПКУ не передбачає розрахунку курсової різниці, яка виникає під час продажу валюти, та включення такої різниці до доходу платника єдиного податку

Податкова та фінзвітність
05.11.2026
ФОП у 4ДФ: не показувати виплати, пояснювати розбіжності чи чекати запиту ДПС
Дохід задекларували, податки сплатили, а виплати іншим ФОПам показали у 4ДФ: здавалося б, ви нічого не приховали. Але потім приходить запит від ДПС: «Поясніть розбіжність». І раптом податківці вже бачать не просто один рядок у 4ДФ, а починають складати пазл із декларацій, виплат, контрагентів та первинних документів. У статті розглянемо питання, як не перетворити одну невідповідність у 4ДФ на більші проблеми з податковою

ПДФО
05.11.2026
Додаткове благо 2026: коли виникає та як оподатковувати ПДФО, військовим збором
Додаткове благо – одна з найбільш «ризикових» категорій доходів у частині ПДФО та військового збору. У статті розглянуто: визначення додаткового блага за ПКУ та критерії його виникнення; коли забезпечення працівника майном або послугами не створює оподатковуваного доходу; порядок застосування «натурального» коефіцієнта для ПДФО; особливості оподаткування військовим збором та ЄСВ; відображення доходу у додатку 4ДФ з ознакою «126». Окремо проаналізовано поширені практичні кейси: оплата проживання, навчання, курсів підвищення кваліфікації, адміністративних штрафів, участі у заходах, компенсацій фізособам та медичних обстежень

Судова практика
05.11.2026
Аутстафінг не є переведенням працівника на іншу роботу: висновок Верховного Суду
У постанові від 13 березня 2026 року у справі №480/5941/24 Верховний Суд пояснив, що залучення працівника за договором аутстафінгу не є переведенням на іншу роботу за статтями 32, 33 КЗпП. Водночас під час оскарження рішень Держпраці суди повинні перевіряти дійсність і реальність виконання такого договору, а також з'ясовувати, чи не приховує він фактичне працевлаштування у замовника послуг. Справу направлено на новий розгляд до суду першої інстанції
Податок на прибуток
05.11.2026
Усі основні засоби на консервації: чи подавати додаток АМ до декларації з податку на прибуток
Якщо всі основні засоби підприємства перебували на консервації протягом усього звітного періоду, додаток АМ до декларації з податку на прибуток усе одно потрібно подати. Податківці пояснили, що в ньому відображають не лише суми амортизації, а й балансову вартість основних засобів та нематеріальних активів на початок і кінець звітного періоду

Зміни у законодавстві
05.11.2026
Законопроєкт №16145: як пропонують змінити правила роботи рієлторів в Україні
Законопроєкт №16145 пропонує запровадити обов'язкову професійну кваліфікацію рієлторів, акредитацію агентств нерухомості та єдиний реєстр фахівців. Також передбачено письмові договори з клієнтами, прозорі умови оплати, обмеження щодо отримання комісії від кількох сторін і професійну відповідальність за порушення. Розповідаємо, як можуть змінитися правила роботи рієлторів, хто платитиме за їхні послуги та які перехідні строки пропонують для чинних учасників ринку

ЗЕД
05.11.2026
Пеня за порушення строків розрахунків у сфері ЗЕД: за яким кодом сплачувати
Пеню за порушення встановлених строків розрахунків за експортними та імпортними операціями потрібно сплачувати за кодом бюджетної класифікації 21081000. Цей код також застосовується для перерахування коштів за невиконання зобов’язань і штрафних санкцій за порушення валютного законодавства

Оренда
05.11.2026
Надання фізособою майна в оренду: як декларувати та які податки сплачувати
Здача нерухомості в оренду – це не тільки додатковий дохід, але й податковий обов'язок. Кожен громадянин, який здає в оренду квартиру, будинок або інше приміщення, повинен задекларувати свої доходи до 1 травня 2027 року та сплатити до бюджету ПДФО 5% (18%) та військовий збір – 5% до 1 серпня

Бронювання, критичність
05.11.2026
Збільшення ліміту бронювання у 2026 році: новий порядок для критично важливих підприємств
Постанова КМУ №1328 запровадила новий порядок збільшення ліміту бронювання військовозобов’язаних працівників для критично важливих підприємств. Одним із ключових нововведень стало створення Координаційного центру, який розглядатиме пропозиції державних органів щодо збільшення обсягів бронювання та надаватиме відповідні рекомендації. Водночас уряд визначив нові підстави для відмови у збільшенні ліміту. Як тепер підприємству отримати дозвіл на бронювання понад встановлений ліміт 50% або 95%, куди подавати обґрунтування та які порушення можуть перешкодити збільшенню квоти? Розбираємо новий алгоритм збільшення ліміту бронювання за Постановою №1328 та пояснюємо, що потрібно врахувати роботодавцям
Заробітна плата
05.11.2026
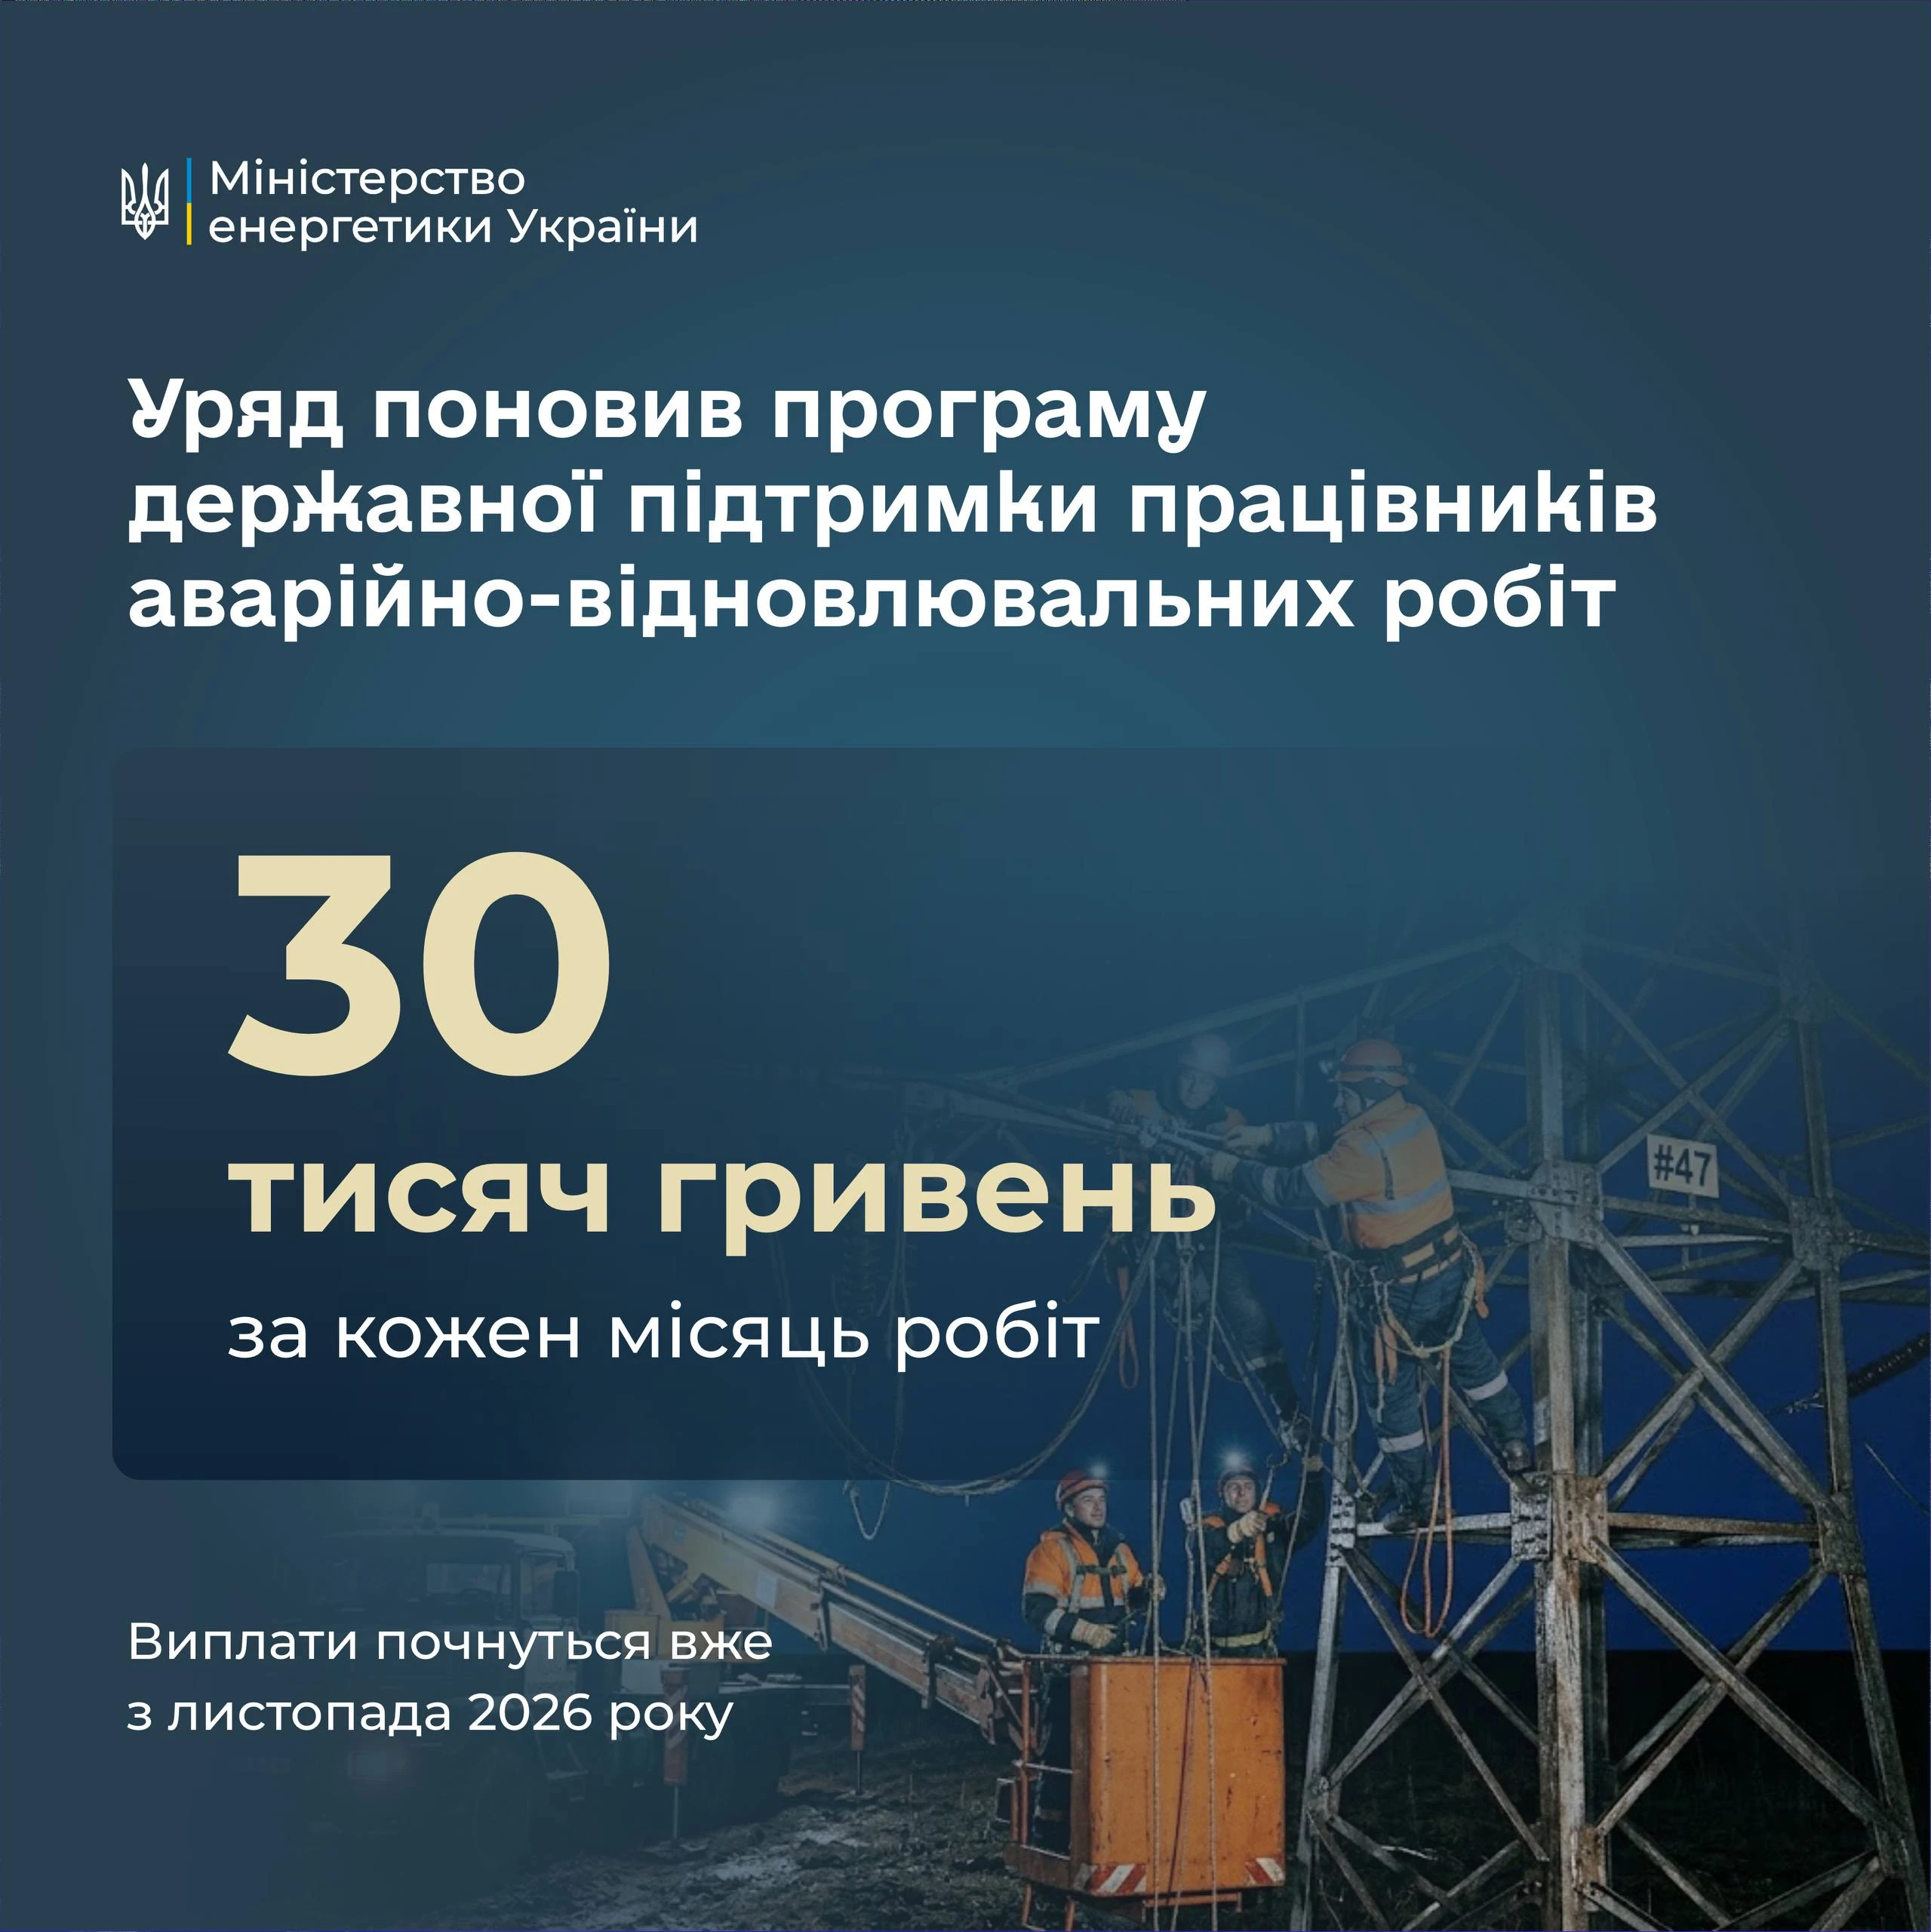
Уряд запровадив виплати по 30 000 грн фахівцям, які відновлюють критичну інфраструктуру
Уряд ухвалив рішення про додаткову державну допомогу фахівцям, які безпосередньо відновлюють енергетичні об’єкти, житлово-комунальну інфраструктуру та залізницю після російських атак. Енергетики, тепловики, газовики, працівники водоканалів і комунальних служб, а також залізничники отримуватимуть по 30 000 грн за кожен місяць участі у відновлювальних роботах – із листопада до кінця опалювального сезону
Готівкові кошти, розрахунки
05.11.2026
НБУ не підтримує законопроєкт №10225-д про віртуальні активи в поточній редакції: які зауваження має регулятор
Національний банк підтримує врегулювання ринку віртуальних активів відповідно до європейського підходу MiCA, однак не погоджується з окремими положеннями законопроєкту №10225-д у редакції, рекомендованій до другого читання. Регулятор назвав три основні ризики: неконтрольований допуск іноземних токенів, можливість обходу регуляторних вимог і загрозу монополізації ринку через непрозору авторизацію операторів торговельних майданчиків. НБУ закликає доопрацювати документ і врахувати його зауваження