
☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У матеріалі детально розглянуто, як здійснюються трудові перевірки роботодавців: хто має повноваження їх проводити, в яких випадках можливі планові та позапланові перевірки, які питання підлягають контролю. Проаналізовано, як податкова служба та Пенсійний фонд обмінюються інформацією з Держпраці, які показники викликають підозри щодо використання неоформленої праці. Окрему увагу приділено санкціям за порушення трудового законодавства – фінансовим, адміністративним і навіть кримінальним, з урахуванням контролю ДПС у 2026 році та запуску нового порядку перевірок Держпраці з 1 липня 2026 року
Державний нагляд і контроль за додержанням законодавства про працю роботодавцями здійснює Держпраці та його територіальні органи.
Так само центральні органи виконавчої влади здійснюють контроль за додержанням законодавства про працю на підприємствах, установах і організаціях, що перебувають у їх функціональному підпорядкуванні, крім податкових органів, які мають право з метою перевірки дотримання податкового законодавства здійснювати такий контроль на всіх підприємствах, установах, організаціях незалежно від форм власності та підпорядкування.
Якщо ми розглядаємо податковий контроль, то:
документальною перевіркою вважається перевірка, предметом якої є також дотримання роботодавцем законодавства щодо укладення трудового договору, оформлення трудових відносин з працівниками, найманими особами, та яка проводиться на підставі податкових декларацій, розрахунків, фінансової, статистичної та іншої звітності, реєстрів податкового та бухгалтерського обліку, первинних документів.
А під час фактичної перевірки в частині дотримання роботодавцем законодавства щодо укладення трудового договору податковою перевіряється наявність належного оформлення трудових відносин, з'ясовується питання щодо ведення обліку роботи, виконаної працівником, обліку витрат на оплату праці, відомості про оплату праці працівника. І для з'ясування факту належного оформлення трудових відносин з працівником можуть використовуватися документи, що посвідчують особу, або інші документи, які дають змогу ідентифікувати особу:
Фактичною вважається перевірка податковою, що здійснюється за місцем фактичного провадження платником податків діяльності, розташування господарських або інших об'єктів права власності такого платника. Фактична податкова перевірка здійснюється без попередження платника податків.
Для податкових органів заробітна плата – це не лише елемент трудових відносин, а насамперед об’єкт оподаткування ПДФО і ВЗ, база нарахування ЄСВ та зона відповідальності роботодавця як податкового агента. ДПС контролює оплату праці через три основні види перевірок:
Під час проведення документальних перевірок податківці керуються жорстким алгоритмом, затвердженим Наказом ДПС від 04.05.2023 №322 «Про затвердження Методики проведення перевірки достовірності, повноти нарахування та сплати податку на доходи фізичних осіб, єдиного внеску на загальнообов'язкове державне соціальне страхування та військового збору».
Ця Методика визначає три послідовні кроки, за якими інспектор вивчає ваш облік:
Крок 1. Організаційний аналіз: ревізори вивчають внутрішні стандарти компанії – наказ про облікову політику, актуальний штатний розпис, наявні цивільно-правові угоди та масив наказів по персоналу.
Крок 2. Перевірка первинного обліку: проводиться ретельний аудит бухгалтерських рахунків 66 (виплати працівникам), 64 (податкові зобов'язання з ПДФО та ВЗ), 65 (страхові внески), а також рух коштів по касі (рах. 30) та банку (рах. 31). Окремо аналізуються рахунки 37 та 63, аби виключити приховане фінансування фізосіб або виплати під виглядом розрахунків із контрагентами.
Крок 3. Формування висновків (фіксація відхилень): перевіряється правомірність визначення бази оподаткування (особливо при виплатах у негрошовій формі), обґрунтованість застосування податкових соціальних пільг та дотримання граничних строків перерахування коштів до бюджету.
У періоді воєнного стану Держпраці та його територіальні органи можуть здійснювати за заявою працівника або профспілки позапланові заходи державного нагляду контролю за додержанням законодавства про працю безпосередньо роботодавцями, які використовують найману працю, в частині додержання вимог Закону України від 15.03.2022 №2136-IX «Про організацію трудових відносин в умовах воєнного стану» (далі – Закон №2136), а також з питань виявлення неоформлених трудових відносин та законності припинення трудових договорів.
Найчастіше працівники звертаються з питання оплати праці, незаконного звільнення або призупинення дії трудового договору, примусового надання відпусток без збереження заробітної плати тощо.
Сервіс «Моніторинг перевірок» – універсальний помічник, який допоможе знайти ваше підприємство в реєстрах запланованих перевірок у 2026 році не лише ДПС (з урахуванням останніх змін), ПФУ та інших держорганів у форматі комплексної перевірки, а й у графіках/планах ТЦК та СП. Спробуйте вже зараз!
Із 1 липня 2026 року Держпраці розпочало перевірки виконання нормативу працевлаштування осіб з інвалідністю за новим порядком. КМУ ухвалив постанову від 27.05.2026 №659 (далі – Постанова №659), якою затверджено оновлений Порядок здійснення контролю за виконанням нормативу робочих місць. Кабмін прямо визначив, що такі контрольні заходи здійснюватимуться щодо періодів, починаючи з 1 липня 2026 року.
Основні правила нових перевірок Держпраці щодо інвалідності:
Крім того, існує Порядок обміну інформацією про відомості, що містять ознаки використання праці неоформлених працівників та порушень законодавства про працю, затверджений постановою правління ПФУ від 29.05.2017 №11-1), за яким здійснюється обмін інформацією між податковою, ПФУ і Держпраці.
Інформація, що надається ПФУ в податкову, включає дані про страхувальників, які:
Крім того, ПФУ передає Держпраці дані про страхувальників та прізвища, імена, по батькові застрахованих осіб, а саме:
За роз'ясненням Держпраці, дійсно, за інформацією ПФУ по підприємству, в якому працював заявник, відповідно до поданого звіту з ЄСВ були відсутні дані щодо трудових або цивільно-правових відносин з ним.
Матеріали відповідних перевірок, маються на увазі перевірки податкової, направляються до територіального органу Держпраці для притягнення суб'єктів господарювання, які використовують найману працю працівників, за порушення чинного законодавства до фінансової відповідальності.
Згідно з інформацією Держпраці, за отриманими матеріалами фактичних перевірок винесені попередження та застосовані фінансові санкції. Не дивлячись на те, що податкова має право під час документальних перевірок і під час фактичних перевірок виявляти порушення законодавства про працю, вона не штрафує за порушення законодавства про працю. Вона цю інформацію передає до Держпраці, і Держпраці вже без своєї перевірки, а лише на підставі перевірки податкової накладає штрафні санкції.
Штрафи, передбачені частиною 2 статті 265 Кодексу законів про працю (далі – КЗпП), тобто які накладаються безпосередньо на роботодавців, зокрема і юридичних осіб, накладають на підставі актів перевірки ДПС, її територіального органу, в ході якої виявлені порушення законодавства про працю. Тобто Держпраці не потрібно вже проводити якісь свої перевірки – за неї все перевірила податкова і передала інформацію.
Справа про накладання штрафу розглядається в 45-денний строк з дня, що настає за днем одержання уповноваженою посадовою особою документів.
Самостійною підставою для накладання штрафу за порушення законодавства про працю є акт перевірки податкової і територіального органу податкової. Положення частини восьмої статті 265 КЗпП не забороняють накладати штрафи на підставі акта перевірки Державної податкової служби і територіального органу, в ході якої виявлено порушення законодавства про працю, як це передбачено Постановою про затвердження Порядку накладення штрафів за порушення законодавства про працю та зайнятість населення, затвердженого постановою КМУ від 17.07.2013 №509. Це підтвердила навіть судова практика (Постанова Верховного Суду від 29.08.2022 №460/3829/20).
У період дії воєнного стану у разі виконання в повному обсязі та у встановлений строк приписів про усунення порушень, виявлених під час здійснення позапланових заходів державного нагляду (контролю), штрафи, передбачені статтею 265 КЗпП, не застосовуються (ч. 3 ст. 16 Закону №2136).
Але коли податкова передає інформацію, там однозначно будуть штрафи. Преференцій щодо адміністративної відповідальності, визначеної статтею 41 і статтею 1886 Кодексу законів про адміністративні правопорушення, під час війни немає.
Які можуть накласти санкції за допуск працівника до роботи без оформлення трудового договору (контракту), або оформлення працівника на неповний робочий час у разі фактичного виконання роботи повний робочий час, або виплата заробітної плати в конвертах?
Відповідь у таблиці:
Порушення | Відповідальність | |
фінансова | адміністративна | |
Допуск працівника до роботи без оформлення трудового договору (контракту) | Роботодавці, які є платниками ЄП груп 1–3, – попередження. Всі інші роботодавці – 80000 грн за кожного працівника. Вчинення такого порушення повторно протягом двох років з дня виявлення попереднього порушення – 240000 грн за кожного працівника | Від 8500 до 17000 грн. Повторне протягом року вчинення порушення, за яке було адмінстягнення, – від 17000 до 34000 грн. |
Оформлення працівника на неповний робочий час у разі фактичного виконання роботи повний робочий час | Від 510 до 1700 грн, а якщо порушення вчинено щодо спецпрацівників, – від 1700 до 5100 грн. Повторне протягом року вчинення порушення, за яке було адмінстягнення, – від 1700 до 5100 грн. | |
Виплати «чорної» зарплати «в конвертах» | ||
Порушення встановлених строків виплати зарплати, інших виплат, передбачених законодавством про працю, більш як за один місяць, виплата їх не в повному обсязі | Припис виконано – санкції не застосовують. У разі невиконання припису у встановлені строки та неусунення виявлених порушень – 24000 грн. | Від 510 до 1700 грн, а якщо порушення вчинено щодо спецпрацівників – від 1700 до 5100 грн. Повторне протягом року вчинення порушення, за яке було адмінстягнення, – від 1700 до 5100 грн. У разі невиконання припису – штраф від 850 до 1700 грн. |
Недотримання мінімальних держгарантій в оплаті праці | Припис виконано – санкції не застосовують. У разі невиконання припису у встановлені строки та неусунення виявлених порушень – 16000 грн за кожного працівника | Від 510 до 1700 грн, а якщо порушення вчинено щодо спецпрацівників – від 1700 до 5100 грн. Повторне протягом року вчинення порушення, за яке було адмінстягнення, – від 1700 до 5100 грн. У разі невиконання припису – від 850 до 1700 грн. |
Порушення інших вимог законодавства про працю, крім перелічених вище | Вчинено вперше – припис виконано – фінсанкції не застосовують. У разі невиконання припису у встановлені строки та неусунення виявлених порушень – 8000 грн за кожне порушення. Вчинення такого порушення повторно протягом року з дня виявлення попереднього порушення – 16000 грн за кожне порушення незалежно від усунення порушення | Від 510 до 1700 грн, а якщо порушення вчинено щодо спецпрацівників – від 1700 до 5100 грн. Повторне протягом року вчинення порушення, за яке було адмінстягнення, – від 1700 до 5100 грн. У разі невиконання припису – від 850 до 1700 грн. |
На підставі перевірки Держпраці можливе навіть відкриття кримінального провадження. Як роз'яснює Південно-східне міжрегіональне управління Держпраці (роз’яснення від 19.10.2023 року), на трьох перевірених підприємствах протягом пів року взагалі не направлялися кошти на виплату заробітної плати, хоча законодавством передбачено, що виплата заробітної плати для підприємств цих форм власності є першочерговою. Матеріали таких перевірок направлені до правоохоронних органів для притягнення керівників до кримінальної відповідальності.
Станом на 2026 рік трудова сфера перебуває під пильним контролем держави. Щоб мінімізувати ризики санкцій, кожному роботодавцю рекомендується впровадити такі кроки:
Пам'ятайте, що своєчасна внутрішня кадрова інвентаризація коштує значно дешевше, ніж фінансові наслідки зустрічі з інспекторами контролюючих органів.
Читайте більше:
Перевірки після 1095 днів: що дозволено податківцям під час війни
Перевірки ПФУ по-новому: що потрібно знати
Планова податкова перевірка: як діяти, якщо побачили себе у плані-графіку
Податкові перевірки у 2026 році: які роки можуть перевірити
Фактичні перевірки ДПС у 2026 році: за які порушення бізнесу загрожують найбільші штрафи
Воєнний стан і перевірки: головні правила для підприємців у 2026 році
Чи можна оформити відпустку за власний рахунок за сімейними обставинами одним зведеним наказом для 10 співробітників, якщо вона їм надана в однаковий період?
Із 23 жовтня 2026 року Закон №4833-IX підвищив поріг заборгованості, за якого допускається звернення стягнення на єдине житло боржника, Із 170 тис. грн до понад 430 тис. грн у 2026 році. Водночас перевищення цієї суми не означає автоматичного вилучення квартири чи будинку: стягнення відбувається за встановленою законом процедурою
Пенсіонери зі статусом ВПО, які: фактично проживають на підконтрольній Україні території, повідомили про це Пенсійний фонд і перевели виплату пенсії за новим місцем проживання, не повинні проходити щорічну фізичну ідентифікацію лише через статус ВПО
Конституційний Суд України ухвалив Рішення №13-р(ІІ)/2026 за конституційною скаргою щодо окремих положень частини першої статті 81-1 КК України. Суд визнав конституційними положення, які виключають умовно-дострокове звільнення для проходження військової служби за контрактом для осіб, засуджених до довічного позбавлення волі, та осіб, засуджених за умисне вбивство двох або більше людей
Уряд спрямував 294,8 млн грн на ремонт та облаштування укриттів у 84 закладах охорони здоров’я, де приймають пологи. Ще 59,8 млн грн передбачено на посилення захисту лікарень, підпорядкованих МОЗ, зокрема за допомогою габіонів, металевих ролетів і захисної плівки на вікнах
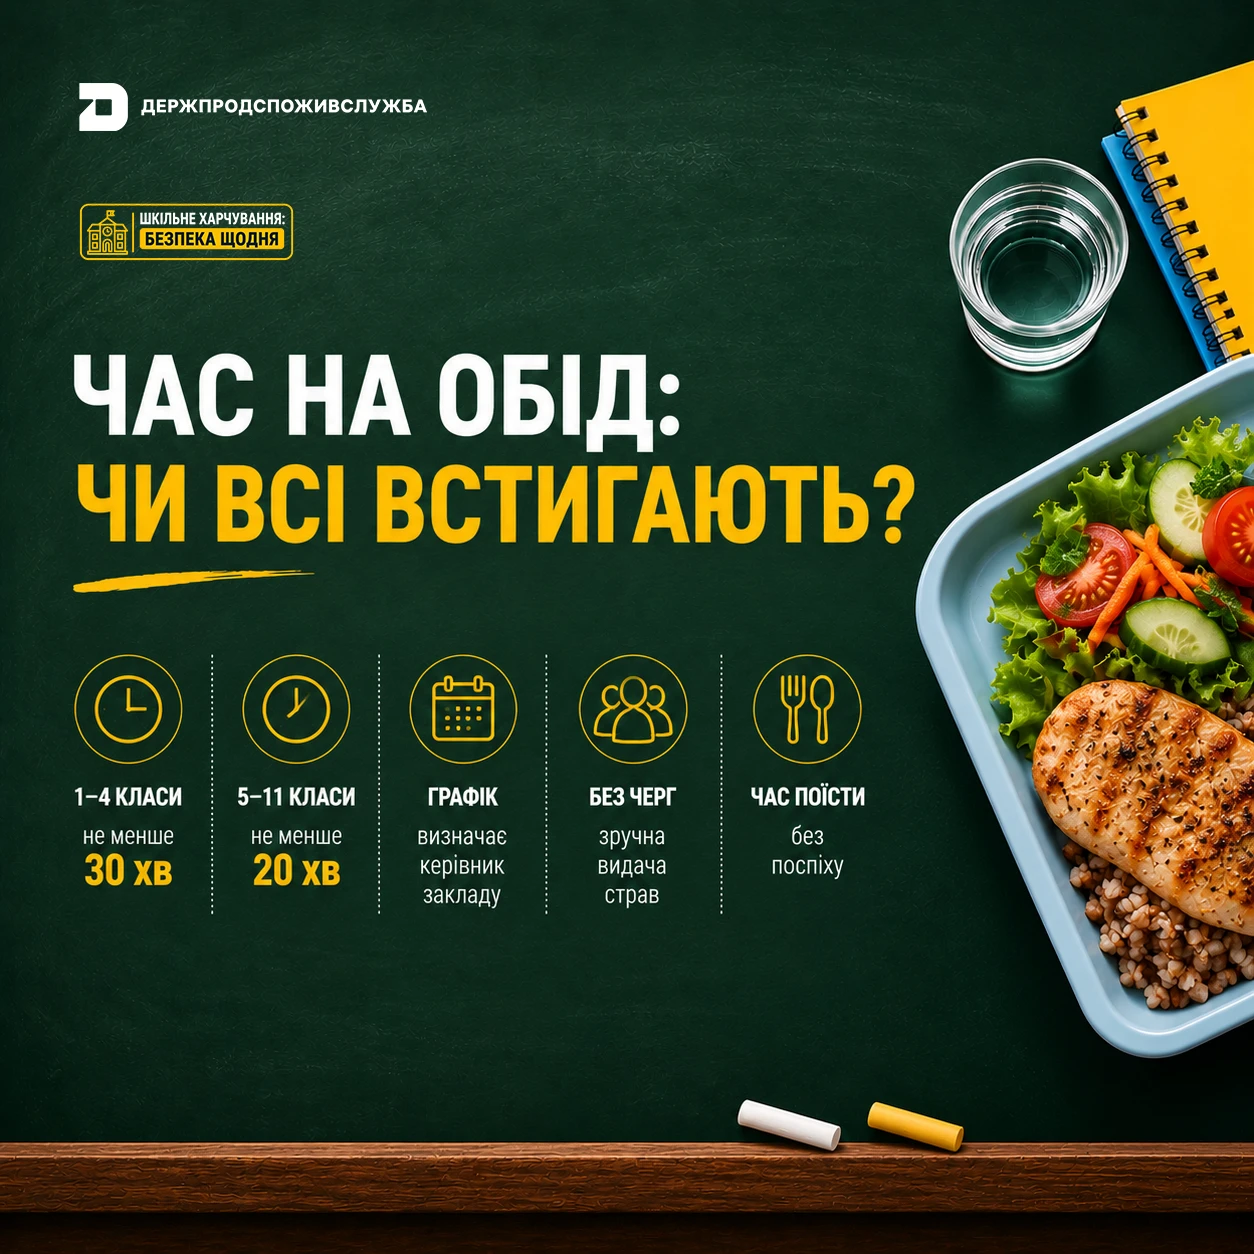
Для учнів 1–4 класів перерва на харчування має тривати не менше 30 хвилин, а для учнів 5–11 (12) класів – не менше 20 хвилин. Держпродспоживслужба пояснила, хто визначає графік відвідування їдальні, чи потрібно його погоджувати та на що звернути увагу, якщо діти не встигають пообідати через черги
Перевірка лікарняних ПФУ за період з 01.04.2016 по 30.09.2026: за які роки подавали звіти про використання коштів, коли запровадили повідомлення про виплату лікарняних, які документи потрібно підготувати для звірки та чи обов’язково зберігати табелі обліку робочого часу за весь період перевірки?

Підприємство має договір оренди ТЗ з фізособою. Щомісячно від такої фізособи отримує акт з сумою орендної плати за місяць. Чи потрібно додатково формувати певний документ на розрахунок ПДФО і ВЗ? В акті цих сум немає

Верховний Суд переклав українською мовою посібник Європейського суду з прав людини «Бізнес та права людини». У ньому систематизовано практику ЄСПЛ щодо захисту майна, оподаткування, арешту й конфіскації активів, банкрутства, корпоративних спорів, права на справедливий суд та трудових відносин

Міністерства підписали меморандум із Bolt, Uklon, Uber та OPTI, який передбачає обмеження зростання вартості поїздок у Києві під час повітряних тривог, зупинки громадського транспорту та інших ситуацій, що ускладнюють пересування містом. Згідно з домовленістю, тариф не має перевищувати базову вартість більш ніж на 75%

Якщо військовослужбовця, який зник безвісти під час бойових дій, суд оголосив померлим, але згодом з’явилися відомості про його місцеперебування, рішення можна скасувати в судовому порядку. В МВС пояснили, хто може звернутися до суду, що відбувається з актовим записом про смерть і за яких умов можливі повернення майна та поновлення шлюбу

З 1 листопада 2026 року на українських водоймах починає діяти заборона на вилов водних біоресурсів у зимувальних ямах, яка триватиме до початку нерестового періоду 2027 року. Риболовля поза межами цих ділянок дозволена з дотриманням установлених вимог, зокрема щодо дозволених знарядь лову та кількості гачків. За порушення обмежень передбачено штрафи, відшкодування завданих збитків, а в окремих випадках – кримінальну відповідальність

Об’єднана палата Касаційного кримінального суду у складі Верховного Суду у справі № 459/3471/23 дійшла висновку, що отримання відстрочки від призову після вчинення кримінального правопорушення за ст. 336 КК України саме по собі не свідчить про зміну обстановки в розумінні ст. 48 КК України

Уряд готує зміни до правил роботи бізнесу під час «жовтої» повітряної тривоги. Підприємцям планують надати більше часу на облаштування безпечних просторів і дозволити користуватися укриттями за межами власної території. Водночас проблема не лише у строках: бізнесу незрозуміло, як підтверджувати відповідність безпечних просторів, хто перевірятиме їхні характеристики та які наслідки загрожують за невиконання вимог. У МВС підтвердили, що Мінекономіки спільно з МВС і ДСНС уже опрацьовує зміни до Постанови №1092

Якщо реклама, розміщена YouTube у відео підприємця, стосується його діяльності – дохід включається до бази єдиного податку. У протилежному випадку він вважається іноземним доходом і оподатковується за загальними правилами

Суди першої та апеляційної інстанцій стали на бік ФОП у спорі з Головним управлінням ДПС у Чернівецькій області, скасувавши податкові повідомлення-рішення на суму понад 178 тисяч гривень. Судова колегія підтвердила правомірність звільнення платників єдиного податку від земельного податку та податку на нерухомість за умови використання приміщень у власній виробничій діяльності навіть за наявності КВЕД для надання майна в оренду