

☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
Оподаткування ПДВ експортних операцій має чимало нюансів. Розглянемо особливості оподаткування ПДВ звичайного експорту товарів (крім товарів-РЕЗ), зокрема, за яких умов можна застосувати нульову ставку ПДВ, чи обов’язково складати і реєструвати експортну податкову накладну (далі – ПН), як відобразити експортну операцію у декларації з ПДВ та заявити від’ємний ПДВ до відшкодування
Для платників ПДВ операції з вивезення товарів за межі митної території України є об’єктом оподаткування ПДВ. У загальному випадку вивезення товарів у митному режимі експорту оподатковуються ПДВ за нульовою ставкою. Навіть якщо постачання товарів звільнені від оподаткування ПДВ на митній території України, до операцій з їх експорту застосовують нульову ставку (пп. «г» п. 185.1, пп. «а» пп. 195.1.1, п. 195.2 Податкового кодексу України; далі – ПКУ).
У той же час є винятки, на які поширюється звільнення від оподаткування ПДВ:
Крім того, на період дії режиму експортного забезпечення оподаткування ПДВ операцій з вивезення за межі митної території України товарів-РЕЗ здійснюється з урахуванням особливостей, визначених пунктом 97 підрозділу 2 розділу XX ПКУ. Але далі мова йтиме лише про звичайний експорт товарів.
При звичайному експорті товарів нульова ставка ПДВ застосовується у разі одночасного дотримання двох умов:
Наприклад, коли товари продали нерезиденту на території України, з точки зору Закону про ЗЕД продаж без вивезення цих товарів через митний кордон України теж вважається експортом товарів. Однак продавець не матиме права на нульову ставку ПДВ, оскільки МД він не оформлятиме. Відповідно, операції з постачання товарів нерезиденту, не підтверджені належним чином оформленою МД, обкладаються ПДВ за ставкою 20%.
Базою оподаткування для операцій з експорту товарів є договірна (контрактна) вартість таких товарів, зазначена у МД, оформленій за такою операцією а саме – у графі 42 «Ціна товару» МД (п. 189.17 ПКУ).
При цьому діє правило «мінбази», встановлене пунктом 188.1 ПКУ, згідно з яким база оподаткування ПДВ при експорті товарів має бути:
Однак складати другу ПН на суму «перевищення» при дешевшому експорті не потрібно, оскільки до суми перевищення теж застосовується нульова ставка ПДВ (ЗІР, категорія 101.07).
На експортні податкові зобов’язання не впливають ані правило «першої події», ані дата виникнення доходу (ці дати можуть не збігатися).
З огляду на приписи підпункту «б» пункту 187.1 ПКУ, орієнтуватись слід на дату оформлення МД, що засвідчує факт перетину митного кордону України.
Визначають цю дату за фактом проставлення посадовою особою митного органу на всіх аркушах МД відбитку особистої номерної печатки, а в разі електронного декларування – за наявності внесеної до неї посадовою особою митного органу, яка завершила митне оформлення, відмітки про завершення митного оформлення з використанням електронного підпису чи печатки (ч. 5 ст. 255 Митного кодексу України, п. 16 Положення про митні декларації, затвердженого постановою КМУ від 21.05.2012 №450).
Навіть коли дата оформлення митної декларації та дата фактичного вивезення товарів за межі митної території України не співпадають або припадають на різні податкові періоди, датою виникнення експортних податкових зобов’язань з ПДВ є дата оформлення митної декларації. Незалежно від того, коли фактично товар залишить митну територію України. Це підтверджують і податківці.
Отже, експортні ПДВ-зобов’язання за ставкою 0% визначайте на дату оформлення МД (завершення процедури митного оформлення). Саме цією датою потрібно скласти експортну ПН.

На дату виникнення податкового зобов’язання платник ПДВ – експортер складає ПН з урахуванням офіційного курсу гривні до іноземних валют, який встановлено Національним банком України у попередній робочий день (ЗІР, категорія 101.09).
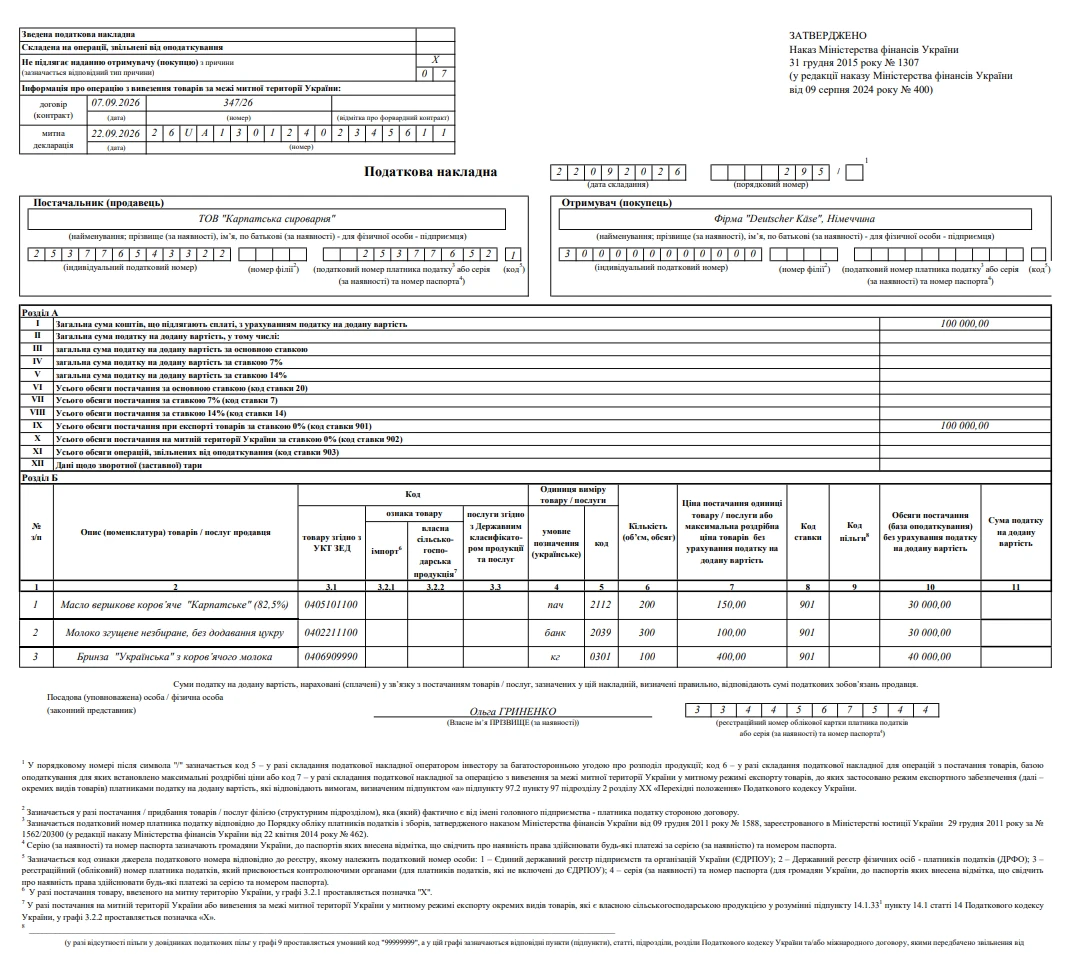
Експортна ПН не видається покупцеві-нерезиденту, тому у її верхній лівій частині постачте позначку «Х» і тип причини «07» (п. 8 Порядку заповнення податкової накладної, затвердженого наказом Мінфіну від 31.12.2015 №1307 (далі – Порядок № 1307)).
Крім того, у полі «Інформація про операцію з вивезення товарів за межі митної території України» зазначте дату та номер:
В даних про отримувача (покупця) зазначте найменування покупця–нерезидента (можна без перекладу на українську мову) та через кому – країну, в якій він зареєстрований, умовний ІПН «300000000000», податковий номер і код не заповнюйте (п. 12 Порядку №1307).
У розділі Б табличної частини експортної ПН:
Зразок заповнення експортної ПН наведено у Додатку 1.
Додаток 1
Зразок заповнення експортної ПН
Як правило, коли після постачання відбувається зміна ціни товару або обсягу компенсації (наприклад, при поверненні товару чи перегляду вартості), здійснюється коригування податкових зобов’язань. Це робиться шляхом складання розрахунку коригування (РК) до ПН.
Однак при експорті товарів дещо інші правила. У разі необхідності внесення змін до МД після завершення митного оформлення такі зміни можуть бути оформлені через аркуш коригування, який видає митний орган. Відповідно, якщо після експорту було змінено митну вартість товару, і це підтверджено аркушем коригування до МД, експортер має скласти відповідний РК до експортної ПН. А якщо до МД аркуш коригування не оформлюєте, тоді РК до такої ПН не складайте (ЗІР, категорія 101.15).
Оскільки сума ПДВ за нульовою ставкою дорівнює нулю, експортна ПН ніяк не впливає на розмір реєстраційного ліміту, і на її реєстрацію ліміт теж не потрібен.
Попри те, що ліміт не витрачається і не збільшується, саму ПН на експорт товарів за нульовою ставкою обов’язково складайте і своєчасно реєструйте в ЄРПН. Інакше отримаєте штраф. Оскільки сума ПДВ за нульовою ставкою дорівнює нулю, штраф розраховується не від суми податку, а від загального обсягу постачання товарів без урахування ПДВ. Так, за несвоєчасну реєстрацію експортної ПН в ЄРПН застосовується штраф у розмірі 2% обсягу постачання (без ПДВ), але не більше 1020 грн. А якщо ПН взагалі не реєструвати і це виявлять під час податкової перевірки, розмір штрафу збільшиться до 5% від обсягу постачання (без ПДВ), але не більше 3400 грн (п. 120-1.1, 120-1.2 ПКУ).
Обсяг експортної операції за ставкою 0% вкажіть у рядку 2.1 колонки А декларації з ПДВ того звітного податкового періоду, у якому її було здійснено, тобто в якому було належним чином оформлено відповідну МД (ІПК ДПС від 01.07.2026 №3813/ІПК/99-00-21-03-02 ІПК).
Суми коригування обсягів експортних операцій, що оподатковуються за нульовою ставкою, відображайте у рядках 7.1 та 7.1.1 декларації.
Якщо за рахунок експортної операції у декларації з ПДВ виникло від’ємне значення ПДВ, експортер може отримати його як бюджетне відшкодування на свій рахунок в банку/небанківському надавачу платіжних послуг у разі дотримання таких умов (п. 200.4 ПКУ):
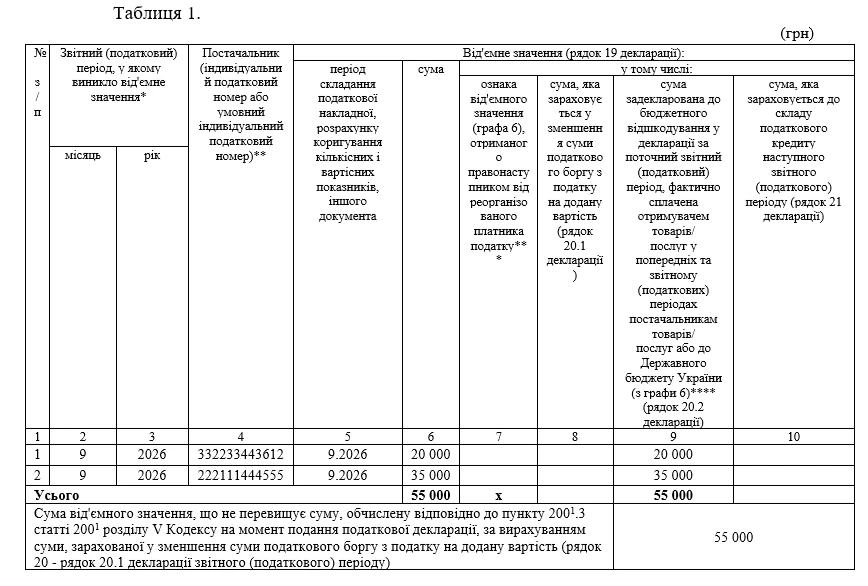
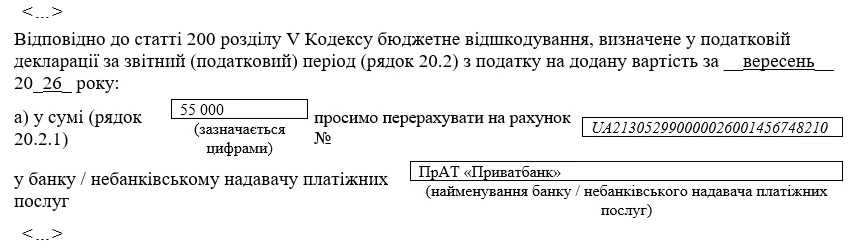
Якщо дотримали всіх вимог, можете зазначити суму від’ємного ПДВ у рядку 20.2.1 декларації і подайте разом з декларацією додатки 2 і 3 (див. Приклад). Крім того, якщо митне оформлення проводили у паперовій формі, додайте оригінали МД. Необхідності подавати їх немає, якщо митне оформлення вивезених за межі митної території України товарів здійснювалося з використанням електронної МД (п. 200.8 ПКУ).
Підприємство – платник ПДВ продає власну продукцію як в Україні, так і за її межами. Протягом вересня здійснені такі операції:
Усі операції оформлені ПН, які своєчасно зареєстровані в ЄРПН.
Експорт товарів підтверджують електронні МД.
Реєстраційний ліміт на момент подання декларації – 70 тис. грн.
Податковий кредит, за рахунок якого сформовано від’ємне значення ПДВ, оплачений постачальникам.
Маючи усі дані, заповнимо декларацію з ПДВ (див. Додаток 2) і додатки до неї.
Додаток 2
Приклад заповнення декларації з ПДВ
(фрагмент)
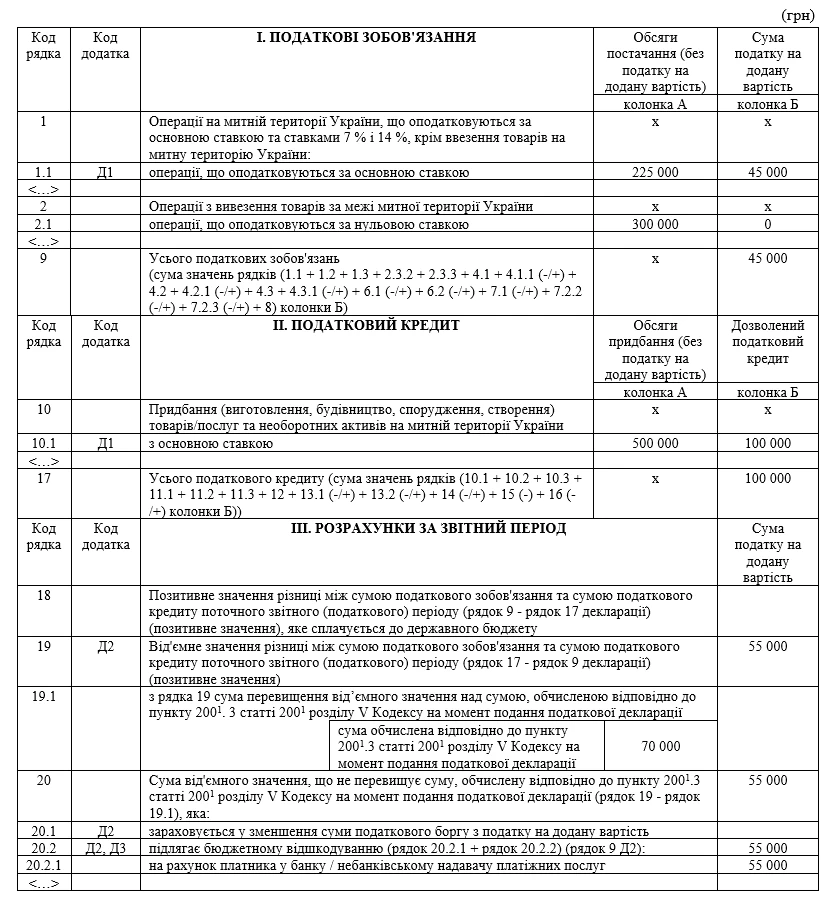
До рядка 10.1 декларації заповнимо у додатку 1 таблицю 2.1 (див. Додаток 3).
Додаток 3
Приклад заповнення додатка 1 декларації з ПДВ
(фрагмент)
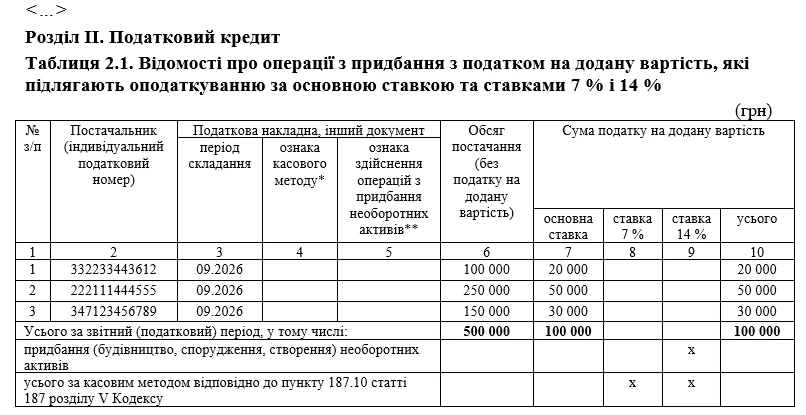
До рядків 20.2 і 20.2.1 декларації заповнимо додаток 2 і заяву – додаток 3 (див. Додатки 4, 5).
Додаток 4
Приклад заповнення додатка 2 до декларації з ПДВ
(фрагмент)
Додаток 5
Приклад заповнення додатка 3 до декларації з ПДВ
(фрагмент)
Читайте більше:
Експортний договір: чи може нерезидент розрахуватися готівковою валютою в 2026 році
Граничні строки розрахунків за експортом та імпортом у 2026 році: що потрібно знати
Українським виробникам спростили експорт транспортних засобів: що змінилося
Експорт агропродукції: що перевірити перед реєстрацією податкових накладних
Експортна податкова накладна: як правильно визначити дату складання без штрафів
Як визначається дохід при експорті послуг при отриманні авансу
Безоплатна передача автобуса благодійній організації може звільнятися від ПДВ за п.п. 197.1.15 ПКУ, але важливим є статус автобуса як підакцизного товару. Якщо за кодом УКТ ЗЕД та характеристиками автобус належить до підакцизних товарів, ПДВ-пільга не застосовується; якщо ні — звільнення можливе за дотримання інших умов норми
Юрособа – платник єдиного податку, яка прийняла рішення про припинення, не подає заяву про відмову від застосування спрощеної системи оподаткування. У разі державної реєстрації припинення її реєстрацію платника ЄП анулює контролюючий орган шляхом виключення з відповідного реєстру в день отримання повідомлення від державного реєстратора
У спорі про стягнення зарплати за дистанційну роботу Верховний Суд звернув увагу на обов’язок роботодавця організовувати трудовий процес та вести належний облік роботи й оплати праці. Водночас сама відсутність табелів, кадрових чи бухгалтерських документів не означає автоматичного задоволення позову: суд має оцінити сукупність доказів
Із листопада 2026 року банки додатково розкриватимуть на власних вебсайтах складові розрахунку коефіцієнта чистого стабільного фінансування (NSFR). Із кінця року вони також публікуватимуть індивідуальні підвищені значення нормативів достатності капіталу та ліквідності, встановлені за результатами наглядового процесу в межах Pillar II
Юрособи, які є платниками єдиного податку четвертої групи, можуть надавати фінансову допомогу без обмежень, як поворотну, так і безповоротну. Безповоротна фінансова допомога включає дарування, списані заборгованості або безстрокові кошти, тоді як поворотна – це кошти, що підлягають обов’язковому поверненню без нарахування процентів. Законодавство не встановлює обмежень щодо таких операцій для платників цієї групи
Рядки 3.2.1, 3.3.1 та 3.4.1 розд. І Розрахунку ЮО заповнюють у разі застосування роботодавцями ставок ЄСВ 8,41%, 5,3% та 5,5% відповідно. Зазначені суми мають довідковий характер і показують суми ЄСВ, які могли б бути сплачені до ПФУ за ставкою 22% з доходів осіб з інвалідністю
Фізична особа, яка не є суб’єктом господарювання, може перевірити наявність або відсутність податкового боргу через Електронний кабінет та мобільний застосунок «Моя податкова». Розповідаємо, у яких розділах цих сервісів можна переглянути стан розрахунків з бюджетом та повідомлення про податковий борг
БЕБ припинило діяльність нелегального паливного бізнесу в Устилузі: пальне кустарно виготовляли, зберігали та продавали, зокрема через месенджери з доставкою. Під час обшуків вилучили понад 33 тис. літрів пального, газового конденсату та інших рідин, два мікроавтобуси й обладнання; загальна вартість майна перевищує 2 млн грн
Посвідчення для осіб, які отримують державну соціальну допомогу у зв’язку з інвалідністю, чинні до закінчення строку їх дії або до заміни на нові. Якщо інвалідність підтверджено та заяву на нове посвідчення вже подано, старим посвідченням можна користуватися до моменту отримання нового
Держспецзв’язку затвердила Методику здійснення державного контролю за додержанням законодавства у сфері кіберзахисту та нову уніфіковану форму акта перевірки. Визначено порядок моніторингу, планових і позапланових перевірок, ризик-орієнтований підхід до їх планування, методи контролю та права суб’єктів перевірок, а за результатами заходів можуть надаватися рекомендації або видаватися припис про усунення порушень
Спосіб отримання документів виконавчого провадження залежить, зокрема, від наявності в особи електронного кабінету ЄСІТС та форми виконавчого документа. Розповідаємо, коли документи надходять до електронного кабінету, а коли їх надсилають поштою, кур’єром чи електронною поштою, та чому важливо стежити за кореспонденцією
Якщо у призовника, військовозобов’язаного або резервіста змінилися персональні дані, про це потрібно повідомити протягом 7 днів для внесення змін до реєстру «Оберіг». Розповідаємо, як оновити інформацію через Резерв+, ТЦК та СП або ЦНАП, що робити військовим, чиї дані про службу не внесені до реєстру, та яка відповідальність передбачена за невиконання цього обов’язку
З 22 жовтня 2026 року набирає чинності новий Закон про забезпечення прав і свобод ВПО: замість довідки підтвердженням взяття на облік буде витяг, але раніше видані довідки залишаться чинними. Розповідаємо, чи потрібно міняти стару довідку, у які строки повідомляти про переїзд або повернення, за яких умов можуть зняти з обліку та що буде з виплатами для переселенців
Графік відпусток це важливий внутрішній документ на кожному підприємстві. Експерт пояснив: законодавчі вимоги до оформлення графіка відпусток; строки складання графіка на 2027 рік та особливі випадки, коли його потрібно затвердити раніше; хто відповідає за складання графіка та яким чином можна збирати інформацію від працівників; відповідальність за відсутність графіка та нюанси застосування штрафів у період воєнного стану
Працівник хоче звільнитися: оформлювати звільнення за власним бажанням чи за угодою сторін? Розбираємо ключові відмінності між цими підставами, коли потрібне попередження за 2 тижні, чи можна звільнитися без відпрацювання, чи має право працівник відкликати заяву та які документи потрібно оформити роботодавцю. Окремо розглянемо особливості для строкових трудових договорів і практичні нюанси, які допоможуть уникнути помилок під час звільнення
Медичний висновок категорії «Вагітність та пологи» формують, як правило, з початку 30-го тижня вагітності, а для постраждалих внаслідок Чорнобильської катастрофи – з 27-го. Розповідаємо, у яких випадках відпустка триває 126, 140 або 180 календарних днів, а також коли частину допологової відпустки можна перенести на період після пологів
Верховний Суд пояснив, хто має доводити свою позицію у податковому спорі та коли обов’язок доказування може перейти до платника. Зокрема, якщо підприємець заперечує дані власних чеків ПРРО та посилається на технічну помилку, самих пояснень недостатньо – це потрібно підтвердити доказами
ФОП 2 група в офлайн магазині двічі зробив чеки в різні дні на 90 тис. грн. Чи діє для такого випадку термін 2 місяці для накладення адмінштрафу чи більший термін? А також якщо в різні дні, то чи вважається другий чек повторним порушенням для застосування підвищеної суми штрафу? Ще таке питання: скоріш за все прийде фактична перевірка: що саме мають право перевіряти при такій перевірці? Документи по найманим, чи дійсно сума в касі повинна співпадати з Х-зв – у ФОП же немає ліміту каси, КВЕДи, банківські виписки, куточок споживача тощо?