

Експерт
Мар'яна КавинВласниця проєкту Податковий блог Мар’яни Кавин, практикуюча бухгалтерка і незалежна податкова консультантка CAP, СІРА, АССА DipIFR, IFA внутрішній аудит


☝️ Отримайте доступ до відео, документів, AI-Консультанта та інших корисних сервісів.
У статті розглянемо, як уцінка запасів впливає на бухгалтерський облік і, як наслідок, на податок на прибуток та ПДВ
Спочатку поговоримо про те, що таке уцінка запасів, чим вона регулюється та які загальні правила передбачає бухгалтерський облік. Далі – про те, у який спосіб проводити уцінку запасів, а також про її документальне підтвердження. Адже відсутність достатньої документації дуже часто стає причиною донарахувань податку на прибуток. Такі формулювання можна зустріти в актах перевірок, із якими звертаються до фахівців.
Також поговоримо про два способи знецінення запасів, кожен із яких має прямий вплив, зокрема, на податок на прибуток. Окремо розглянемо, чи призводить знецінення до наслідків із ПДВ і якщо так, то в яких випадках та коли саме – на яку дату.
Питання уцінки запасів регулює НП(С)БО 9 «Запаси» (п. 24–25) (далі – НП(С)БО 9). Згідно з ним, на кожну дату балансу запаси відображають за найменшою з двох оцінок:
або
За ЧВР запаси оцінюють, якщо на дату балансу вони, наприклад, подешевшали, тобто знизилася їхня ринкова вартість. Це може статися, якщо товар вийшов із моди, його ринкова вартість впала, товар зіпсувався, застарів або в будь-який інший спосіб втратив первісно очікувану вигоду.
При цьому під запасами маємо на увазі значно ширше коло елементів. Це далеко не лише товари: до запасів належать також незавершене виробництво, готова продукція, сировина тощо. Але для простоти розуміння далі йтиметься переважно про товари, а також про продукцію, оскільки саме вони найчастіше стосуються питання уцінки запасів.
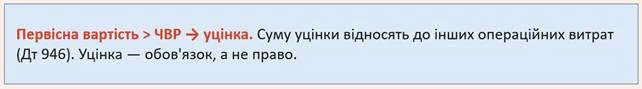
Отже, первісну вартість порівнюємо із чистою вартістю реалізації. Якщо чиста вартість реалізації є меншою, проводимо уцінку. Суму уцінки відносимо до інших операційних витрат – рахунок 946.
При цьому уцінка – це обов’язок, а не право. Адже НП(С)БО 9 імперативно зазначає, що на кожну дату балансу запаси відображають за меншою з двох оцінок.
І дуже чітко зрозуміло, чому це саме обов’язок, а не право. Наші запаси – це активи. Якщо активи завищені, це спотворює фінансову звітність і, зокрема, завищує суму бухгалтерського прибутку, яку інвестори можуть захотіти розподілити як дивіденди. Це одна з причин. А насправді є багато інших підтверджень, чому активи не можуть бути завищені. Це взагалі одне із базових правил бухгалтерського обліку: активи не завищують, зобов’язання не занижують. Усе, як у податковому обліку, тільки навпаки.
Якщо говорити про доходи і витрати, тут дуже чітко видно синхронну паралель. У бухобліку важливо доходи не завищувати, а витрати не занижувати. А в податковому обліку інспектор дивиться навпаки: щоб ви раптом не занизили дохід і не завищили витрати.
Ось тому з активами, зокрема із запасами, аналогічно: оскільки зараз говоримо саме про бухгалтерський облік, запаси не мають бути завищені. І це, як уже з’ясували, є обов’язком.
Далі – бухгалтерські проведення при уцінці запасів. Якщо це пряме списання, то НП(С)БО 9 не містить таких термінів, як «пряме списання», «непряме списання» чи «резервування». Але за змістом можна говорити про такі проведення:
Якщо це роздрібна торгівля, потрібно показати також зниження торгової націнки: дебет 285 – кредит 282, і зниження первісної вартості: дебет 946 – кредит 282.
Тобто, якщо підставити в ці проведення цифри, наприклад, коли первісна вартість становить 260 000 грн, а чиста вартість реалізації – 200 000 грн, це означає, що уцінку потрібно провести на 60 000 грн.
У такому випадку торгову націнку спочатку зменшуємо на 50 000 грн: дебет 285 – кредит 282. Потім первісну вартість зменшуємо на 10 000 грн: дебет 946 – кредит 282 (див. Рис. 1)
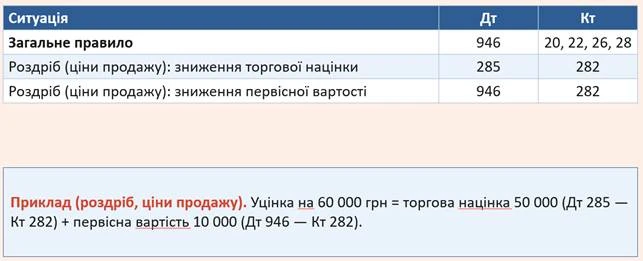
Рис. 1
Якщо у вас немає рахунку 285 і ви його не використовуєте, тоді буде лише дебет 946 – кредит відповідного рахунку запасів, які знецінюєте.
Що стосується документального оформлення, то якщо воно буде недостатнім, податківці намагатимуться прибрати такі витрати з витрат підприємства.
Якщо говорити про вплив на податок на прибуток, то підприємство, визнаючи витрати на суму уцінки запасів, у жодному разі не коригує їх через податкові різниці. Тобто проведення дебет 946 – кредит відповідного рахунку запасів безпосередньо впливає на податок на прибуток через бухгалтерський облік, адже збільшує витрати.
Відповідно, збільшені витрати податківці можуть намагатися прибрати, якщо немає достатнього документального підтвердження.
Що має бути як мінімум?
Перше – рішення про проведення уцінки, яке приймає керівник. Отже, має бути оформлений відповідний наказ.
Друге – результат цієї уцінки у вигляді акта уцінки у двох примірниках: для бухгалтерії та матеріально відповідальної особи, із необхідними реквізитами первинного документа (відповідно до ст. 9 Закону України від 16.07.1999 №996-XIV «Про бухгалтерський облік та фінансову звітність в Україні»).
На замітку! Професійних оцінювачів для уцінки залучати не потрібно, на відміну від переоцінки, яку проводять для цілей обліку основних засобів
І в торгівлі ще чекатиме перемаркування цінників (наказ МЗЕЗторгу від 04.01.1997 №2 «Про затвердження Інструкції про порядок позначення роздрібних цін на товари народного споживання в підприємствах роздрібної торгівлі та закладах ресторанного господарства »).
До цього переліку варто додати також положення про уцінку, яке доцільно розробити на підприємстві. У ньому можна прописати, коли складати результат уцінки, за якою формою, хто відповідає за проведення та оформлення процедури. Тобто всю процедуру уцінки варто заздалегідь чітко виписати.
Давайте тепер розглянемо способи списання, а точніше – на способи відображення знецінення запасів.
У нас є два методи. У стандартах їх прямо не названо «метод перший» і «метод другий», але з того, як описано відображення результату уцінки, можна виділити два підходи: метод прямого списання та метод резервування.
Ті, хто веде облік за національними стандартами, як правило, застосовують метод прямого списання. Це означає, що роблять проведення: дебет 946 – кредит рахунку того запасу, який знецінився.
Ті, хто веде облік за міжнародними стандартами, як правило, застосовують метод резервування, хоча метод прямого списання також зустрічається.
Від чого це залежить? Від того, що буде прописано в обліковій політиці.
Тобто за національними стандартами також можна застосовувати метод резервування. Усе залежатиме від того, що саме підприємство пропише у своїй обліковій політиці. НП(С)БО 9 та НП(С)БО 11 «Зобов’язання», у якому описані забезпечення, не говорять про те, що метод резервування не можна застосовувати в обліку за національними стандартами. Тому такий підхід також можливий.
Якщо це метод прямого списання – дебет 946, кредит рахунку запасів. Якщо ж це метод резервування, тоді створюємо резерв під знецінення.
Насправді це дуже зручно в тому плані, що ми бачимо, на яку суму знецінився запас. І пізніше, коли відбудеться вибуття, будемо розуміти, що потрібно порівняти ціну продажу з мінімальною базою. А мінімальна база – це ціна придбання.
Ціна придбання залишатиметься в обліку, і запас продовжуватимемо обліковувати за первісною вартістю, але паралельно на нього буде створений резерв через контрактивний рахунок.
Який саме це буде контрактивний рахунок – підприємство визначає самостійно. Можна обрати 38-й, 47-й рахунок. Можна, наприклад, використати 28-й рахунок, додавши окремий субрахунок «Резерв під знецінення».
І це виглядатиме так: той запас, який обліковуємо, залишається на балансі, але паралельно робимо проведення: дебет 946 – операційні витрати, кредит – рахунок резерву, наприклад 382 (див. Рис. 2).
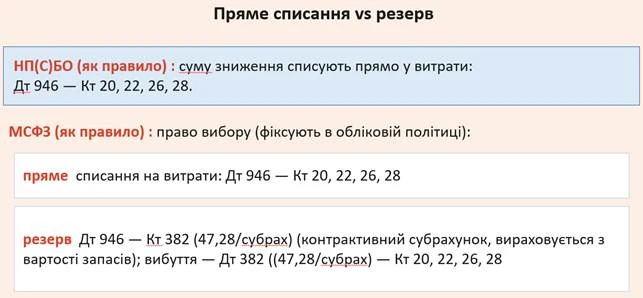
Рис. 2
І що це нам дає? Коли складатимемо баланс, суму резерву за рахунком 382 згортаємо із сумою за рахунком 28. Тоді в активах у нас залишиться сума запасів за мінусом резерву, створеного під ці запаси.
І ефект буде таким самим, як і за прямого списання.
Тепер подивимося на вплив уцінки запасів на податок на прибуток.
Якщо використовуємо метод прямого списання, жодних податкових різниць не буде. Вплив на податок на прибуток відбуватиметься виключно через бухгалтерський облік. Скільки в бухобліку показали витрат, стільки їх і потрапило до витрат: вони зменшили бухгалтерський фінансовий результат і, відповідно, об’єкт оподаткування.
Якщо ж обрано метод резервування, податківці наполягають на тому, що в цьому випадку застосовується збільшувальна податкова різниця на суму створеного резерву.
Дивіться, умова така. Пояснимо на прикладі.
Є підприємство-високодохідник. Облікова політика передбачає метод резервування. У першому кварталі 2026 року підприємство створило резерв під знецінення запасів: дебет 946 – кредит 382 на 50 000 грн.
У другому кварталі підприємство списало частину запасів за рахунок резерву та зробило проведення: дебет 382 – кредит 281 на 20 000 грн (див. Рис 3).
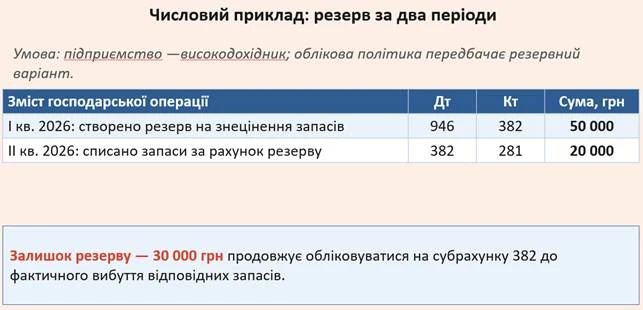
Рис. 3
Чому списали? Тому що ці запаси вибули. Вони могли вибути через продаж, утилізацію або з іншої причини – це неважливо. Головне, що запаси вибули, і з 50 000 грн створеного резерву вибуло запасів на 20 000 грн.
Залишок резерву – 30 000 грн – продовжуємо обліковувати на субрахунку 382 до фактичного вибуття відповідних запасів.
Отже, для податку на прибуток, як уже зазначали, за прямого списання, коли робимо проведення дебет 946 – кредит 28, жодних податкових різниць немає.
Резервний варіант передбачає збільшення фінансового результату на суму створеного резерву.
А списання запасів за рахунок раніше визнаного резерву – це вже зменшувальна різниця у додатку РІ до податкової декларації з податку на прибуток (див. Рис. 4):
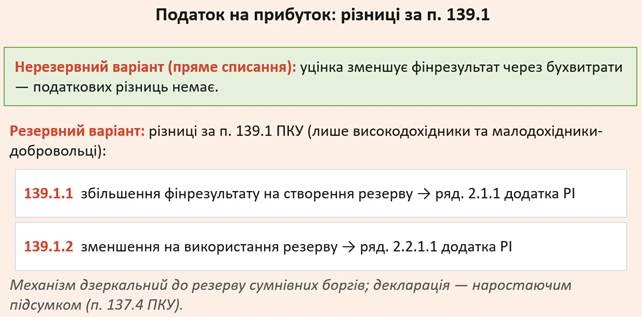
Рис. 4.
За цифрами це виглядатиме так.
У першому кварталі фінансовий результат буде збільшений на 50 000 грн. Фактично те, що в бухобліку пішло на витрати, через додаток РІ нівелюємо, показавши збільшувальну різницю.
За результатами півріччя декларацію заповнюємо наростаючим підсумком (п. 137.4 Податкового кодексу України; далі – ПКУ). Тому ці +50 000 грн зберігаємо, але ще показуємо зменшувальну різницю – 20 000 грн.
Отже, за результатами півріччя загальне коригування становитиме +30 000 грн. Це різниця між створеним резервом у 50 000 грн та сумою, на яку запаси вже вибули, – 20 000 грн (див. Рис. 5).
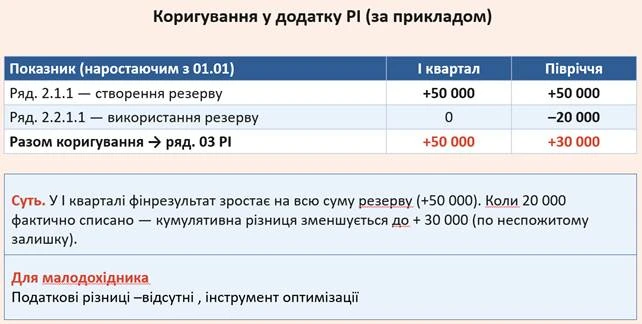
Рис. 5
Іншими словами, вплив уцінки запасів на об’єкт оподаткування у разі застосування методу резервування виникає лише тоді, коли відповідний запас вибуває. Лише тоді сума знецінення враховується у витратах для цілей оподаткування.
Якщо ж підприємство є малодохідником і прийняло рішення про незастосування податкових різниць, тоді знецінення запасів – як через резерв, так і шляхом прямого списання – не матиме податкових різниць.
Тепер поговоримо про ПДВ-наслідки. Як уцінка запасів впливає на ПДВ?
По-перше, на дату уцінки жодних наслідків із ПДВ не буде, тому що сама уцінка не є операцією постачання (ІПК ДПС від 03.08.2023 №2273/ІПК/99-00-21-03-02-06).
Виняток – якщо знецінення проводять до нуля. З цього приводу є не один лист податківців, а також судові справи, у яких податківці доводять: якщо запаси знецінено до нуля, вважається, що такі запаси використані в негосподарській діяльності.
Така їхня логіка. Тому на дату знецінення вони вимагають нарахувати податкові зобов’язання з ПДВ виходячи із суми придбання.
Причому йдеться про суму придбання лише в тому випадку, якщо під час придбання був вхідний ПДВ, адже тут спрацьовує п. 198.5 ПКУ – нараховуємо компенсуючі податкові зобов’язання у зв’язку з негосподарським використанням.
Тому, щоб не виникало таких наслідків, якщо проводите знецінення, варто подбати, щоб воно було не до нуля, а до певної величини. Тоді сама дата знецінення не призведе до жодних наслідків для ПДВ.
Коли ж ПДВ-наслідки можуть виникнути? Уже в майбутньому, коли цей запас вибуватиме.
Якщо вибуття відбудеться через продаж за низькою ціною, ціну продажу потрібно буде порівняти з мінімальною базою оподаткування.
Для товарів мінімальною базою буде ціна придбання, а для готової продукції – звичайна ціна (п. 188.1 ПКУ).
Якщо так трапиться, що товар або продукція продаєте за ціною, нижчою за мінімальну базу, на різницю між ціною продажу та мінімальною базою потрібно буде нарахувати податкові зобов’язання, скласти податкову накладну та визнати відповідні податкові зобов’язання (див. Рис. 6).
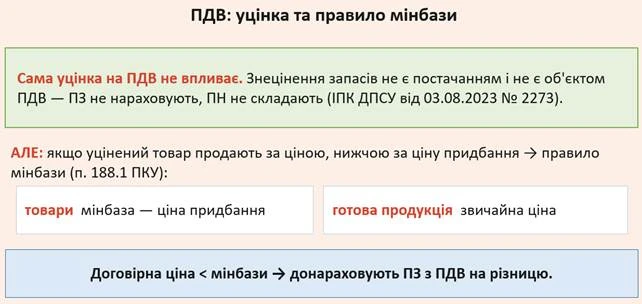
Рис. 6
У поміч вам – перелік ІПК на тему уцінки запасів:
Дата, № ІПК | Суть роз’яснення |
від 08.11.2018 №4730/6/99-99-15-02-02-15/ІПК | Перше роз’яснення: уцінка через резерв → різниці за п. 139.1 ПКУ |
від 26.07.2019 №3491/6/99-99-15-02-02-15/ІПК | Поширено на списання зіпсованих (знищених) запасів через резерв |
від 12.12.2019 №1867/6/99-00-07-02-02-15/ІПК | Резервний варіант в обліковій політиці → різниці обов’язкові |
від 13.04.2020 №1494/6/99-00-07-02-01-06/ІПК | Аналогічно для резерву знецінення запасів у МСФЗ-звітувальника |
від 05.08.2020 №3208/ІПК/99-00-05-05-02-06 | Підтверджено застосування пп. 139.1.1 та 139.1.2 ПКУ |
Їх варто переглянути, якщо уцінку вже проводили або плануєте проводити. Буде корисно ознайомитися з позицією податківців. Хоча в цьому матеріалі ця позиція також прокоментована.
Шаблони та зразки документів:
Опис-акт уцінки товарів і продукції, що залежалися, та надлишкових товарно-матеріальних цінностей
Читайте більше:
Уцінка продукції: як задокументувати та уникнути податкових ризиків
Переоцінка та використання виробничих запасів: бухгалтерські проведення
Облік уцінки товарів: чи виникають податкові наслідки з ПДВ
Знецінення товарів до 0 грн: чи є ПДВ-ризик
Вибуття виробничих запасів: бухгалтерські проведення
Облікова політика: конструктор
Як облікова політика може захистити платника під час перевірки
В ЕСОЗ для призначення тест-смужок для глюкометра за програмою «Доступні ліки» використовують е-Запит, а не е-Рецепт. Розповідаємо, хто може отримати тест-смужки, як оформити та погасити е-Запит, а також як за ним отримати допоміжні засоби реабілітації. Водночас е-Запит на ДЗР поки не замінює документи, необхідні для безоплатного отримання таких засобів через державну систему соціального забезпечення
Експертка з профорієнтації Рівненського обласного центру зайнятості проаналізувала здібності, освіту та особисті якості героїв аніме «Неймовірні пригоди ДжоДжо». На прикладі персонажів вона пояснила, які професійні напрями їм могли б підійти, як перетворити особливості характеру на переваги та чому відсутність досвіду не повинна ставати перешкодою для початку кар’єри
Велика Палата Верховного Суду дійшла висновку, що спори щодо бездіяльності НСЗУ та оплати медичних послуг за програмою медичних гарантій мають публічно-правовий характер і належать до адміністративної юрисдикції. Суд пояснив, що відповідні договори є інструментом реалізації державної політики, а повноваження НСЗУ, бюджетне фінансування та законодавчо визначені умови оплати не відповідають природі звичайних господарських відносин
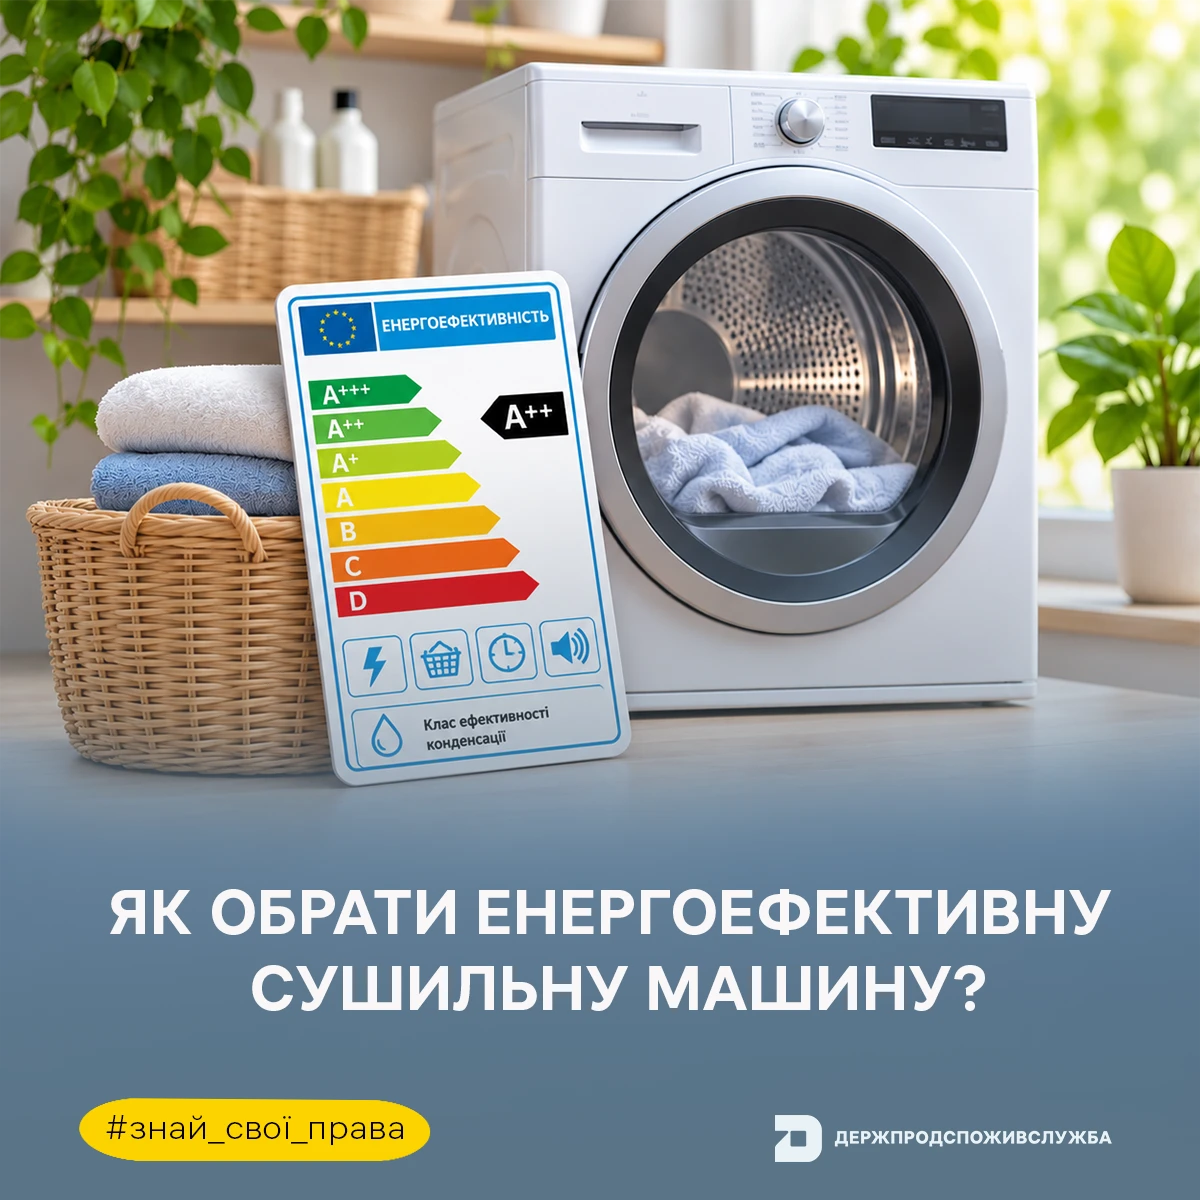
Енергетична етикетка сушильної машини містить інформацію про клас енергоефективності, річне споживання електроенергії, завантаженість, тривалість сушіння та рівень шуму. Держпродспоживслужба нагадує, де має бути розміщена етикетка, яку додаткову інформацію містить мікрофіша та які вимоги діють під час продажу техніки через інтернет
Верховний Суд пояснив, за яких умов критика може вважатися оціночним судженням і не підлягати спростуванню, а коли поширена інформація може стати підставою для захисту честі, гідності та ділової репутації. У постанові від 07.10.2026 у справі № 758/13314/21 Суд також наголосив на ширших межах допустимої критики публічних осіб і необхідності довести сукупність обставин для задоволення позову.
Нестабільна робота застосунку «Резерв+» не звільняє від обов’язку мати при собі військово-обліковий документ під час мобілізації. У разі технічних збоїв варто скористатися альтернативою – PDF-версією ВОД із QR-кодом або його паперовою копією. Відсутність документа може призвести до значних штрафів, тому важливо подбати про його наявність завчасно. Найзручніший спосіб – сформувати ВОД через портал Дія та зберегти його у доступному форматі

Бізнес очікує на оновлення критеріїв бронювання та критичності підприємств. За інформацією нардепа Ярослава Железняка, 7 листопада має відбутися перше засідання координаційного центру, на якому розглянуть нові критерії. Водночас попередні сигнали для роботодавців позитивні: для більшості галузей правила можуть залишитися незмінними, а підприємствам, у яких строк критичності завершується в листопаді, обіцяють автоматичне продовження статусу

10 листопада у світі відзначають День бухгалтера – професійне свято, що для людей цієї професії означає набагато більше, ніж просто вихідний день, бо це справжній «новий рік» бухгалтерської царини. Цей день символізує обнулення, перезавантаження і можливість розпочати все з нуля – саме як першого січня для інших, тільки з більшою кількістю цифр і меншою кількістю шампанського. Саме тому ми вирішили підготувати для вас особливі передбачення на наступний 2027 рік – рік, коли зірки обіцяють вам осяйливе майбутнє без драми, стресу та «позачергових уточнень»

Фізична особа здає в оренду ФОП тимчасові споруди для ведення підприємницької діяльності (кіоски). За якою ставкою ПДФО (18% чи 5%) оподатковується дохід фізичної особи від надання в оренду вище зазначених тимчасових споруд з 23 жовтня 2026 року?

Якщо пенсіонер або одержувач страхової виплати не може пройти відеоідентифікацію в призначений час через непередбачувані обставини, сеанс можна перенести. Для цього потрібно надіслати лист на vio@pfu.gov.ua, зазначивши ПІБ, РНОКПП та дату й час запланованої відеоконференції

Написи «без цукру», «низький вміст цукру», «джерело клітковини» та твердження про користь для здоров’я на упаковках харчових продуктів мають відповідати вимогам наказу МОЗ № 1145. Зокрема, для твердження «без цукру» встановлено граничний показник – не більш як 0,5 г цукру на 100 г або 100 мл продукту, а заяви про користь для здоров’я дозволені лише за визначених умов і за наявності підтверджень

Верховний Суд узагальнив практику вирішення спорів щодо участі батьків у вихованні та спілкуванні з дітьми, які тимчасово проживають за межами України. В огляді за 2024 рік – серпень 2026 року розглянуто питання дистанційного спілкування, особистих зустрічей під час воєнного стану, приховування місця проживання дитини за кордоном, виконання домовленостей між батьками та врахування думки дитини

За Програмою медичних гарантій держава оплачує анестезію, седацію та анестезіологічний супровід під час визначених операцій, обстежень і лікувальних процедур, якщо для цього є медичні показання та послуга входить до відповідного пакета ПМГ. Пацієнт не повинен окремо платити за анестезію або роботу лікаря-анестезіолога, якщо медзаклад має договір із НСЗУ та надає послугу в межах пакета. У разі вимагання коштів можна звернутися до НСЗУ за номером 16-77 або подати скаргу через сайт служби

Якщо звернутися за житловою субсидією в листопаді, її можуть призначити з 1 жовтня – за умови подання заяви та документів протягом двох місяців від початку опалювального сезону, тобто до 1 грудня. Для цього в заяві не потрібно зазначати бажання отримувати виплату саме з листопада. Якщо ж заявник обере листопад як місяць призначення субсидії, ПФУ врахує доходи за II та III квартали 2026 року замість I та II кварталів

Якщо під час подання статистичної звітності через SOAP-з’єднання виникають технічні проблеми, Держстат рекомендує надіслати звіти на електронну адресу elzvit@mail.sez.ukrstat.gov.ua або скористатися безкоштовним вебсервісом «Кабінет респондента». Це альтернативні способи подання звітності

Верховний Суд роз’яснив, чи можна перераховувати кошти юридичній особі, зареєстрованій на тимчасово окупованій території. Суд дійшов висновку, що навіть наявність судового рішення про стягнення боргу не скасовує законодавчої заборони на такі перекази. Розбираємо, коли можливе перерахування коштів

У разі зміни місцезнаходження роботодавця, що призводить до переходу на облік до іншого податкового органу, важливо правильно визначити, куди подавати Звіт про нарахування, обчислення та сплату внеску на підтримку працевлаштування осіб з інвалідністю. Звітність подають до контролюючого органу за основним місцем обліку платника внеску. Розглянемо, яке правило діє в разі зміни адміністративного району протягом бюджетного року




