


🤖 АІ-Консультант знає, де знайти
Статті, документи, шаблони та відповіді — за одним запитом.
Запаси
22.05.2026
Вибуття виробничих запасів: бухгалтерські проведення
Вибуття виробничих запасів – це не завжди продаж: запаси передають до статутного капіталу, списують через нестачі, роздають безоплатно, і кожен із цих випадків має свої наслідки для ПДВ та бухгалтерського обліку. А ще є нюанс, який часто забувають: облік металобрухту принципово відрізняється від обліку звичайних матеріалів. У матеріалі розбираємо п'ять типових ситуацій із детальними проводками та розрахунками
- Ситуація 1. Облік продажу виробничих запасів на умовах попередньої оплати
- Ситуація 2. Облік продажу виробничих запасів на умовах наступної оплати
- Ситуація 3. Облік безоплатної передачі виробничих запасів
- Ситуація 4. Облік передачі до статутного капіталу іншого підприємства
- Ситуація 5. Облік списання через нестачі та втрати
Ситуація 1. Облік продажу виробничих запасів на умовах попередньої оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало на умовах попередньої оплати будматеріали за договірною вартістю – 60 000 грн в т.ч. ПДВ (20%) – 10 000 грн. Собівартість реалізації – 35 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали попередню оплату | 311 | 681 | 60 000 |
2 | Нарахували податкове зобов'язання з ПДВ | 643 | 641/пдв | 10 000 |
3 | Нарахували дохід від продажу будматеріалів | 377 | 712 | 60 000 |
4 | Нарахували ПДВ | 712 | 643 | 10 000 |
5 | Закрили рахунки обліку розрахунків | 681 | 377 | 60 000 |
6 | Списали собівартість реалізованих будматеріалів | 943 | 205 | 35 000 |
Ситуація 2. Облік продажу виробничих запасів на умовах наступної оплати
ТОВ «Вікторія», платник податку на прибуток та ПДВ реалізувало металобрухт на умовах наступної оплати договірною вартістю – 120 000 грн. Собівартість реалізованого металобрухту – 45 000 грн. Оплату отримали на рахунок в банку.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Нарахували дохід від продажу металобрухту* | 377 | 712 | 120 000 |
2 | Отримали оплату | 311 | 377 | 120 000 |
3 | Списали собівартість реалізованого металобрухту | 943 | 209 | 45 000 |
Примітки: * Операції з реалізації металобрухту для платників ПДВ тимчасово до 1 січня 2027 року звільнені від оподаткування ПДВ згідно з пунктом 23 підрозділу 2 розділу XX Податкового кодексу України (далі – ПКУ) | ||||
Ситуація 3. Облік безоплатної передачі виробничих запасів
ТОВ «Вікторія», платник податку на прибуток та ПДВ безоплатно передало:
- сировину іншій юрособі-платнику ПДВ – 50 000 грн;
- будматеріали військовій частині під час дії воєнного стану – 145 000 грн.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Безоплатно передали сировину іншій юрособі | 949 | 201 | 50 000 |
2 | Нарахували податкове зобов’язання з ПДВ (50 000 грн × 20%)* | 949 | 641/пдв | 10 000 |
3 | Безоплатно передали будматеріали на користь ЗСУ** | 949 | 205 | 145 000 |
Примітки * Безоплатна передача запасів у розумінні пп. 14.1.191 ПКУ є їх постачанням. Нарахуйте податкові зобов’язання з ПДВ виходячи з їх договірної (контрактної) вартості (пп. 185.1, 188.1 ПКУ) ** Не є постачанням товарів операції з безоплатної (без будь-якої грошової, матеріальної або інших видів компенсації) передачі/надання товарів різним військовим формуванням, зокрема ЗСУ (пп. 32-1 підрозд. 2 розд. ХХ ПКУ) | ||||
Ситуація 4. Облік передачі до статутного капіталу іншого підприємства
ТОВ «Вікторія», платник податку на прибуток та ПДВ передало матеріали договірною вартістю 360 000 грн в т.ч. ПДВ (20%) – 60 000 грн, собівартість матеріалів – 220 000 грн як внесок до статутного капіталу іншої юрособи в обмін на корпоративні права.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Отримали фінінвестиції | 14 | 685 | 360 000 |
2 | Передали матеріали за договірною вартістю як внесок до статутного капіталу іншого підприємства | 377 | 712 | 360 000 |
3 | Нарахували податкове зобов’язання з ПДВ* | 712 | 641/пдв | 60 000 |
4 | Списали собівартість переданих матеріалів | 943 | 201 | 220 000 |
5 | Провели залік заборгованостей | 685 | 377 | 360 000 |
Примітки * Якщо запаси передаєте до статутного капіталу підприємства-емітента, нарахуйте податкові зобов’язання з ПДВ. Базу оподаткування визначте за загальними правилами, із пункту 188.1 ПКУ, тобто виходячи з договірної (контрактної) вартості запасів | ||||
Ситуація 5. Облік списання через нестачі та втрати
ТОВ «Вікторія», платник податку на прибуток та ПДВ під час інвентаризації складу встановило нестачу матеріалів на суму 1500 грн, у тому числі в межах норм природного убутку – 100 грн. Винна особа у нестачі не встановлена.
№з/п | Зміст | Бухгалтерський облік | Сума, грн | |
Д-т | К-т | |||
1 | Списали нестачу матеріалів | 947 | 201 | 1500 |
2 | Нарахували податкові зобов’язання з ПДВ виходячи з купівельної вартості зіпсованих запасів та наднормативних нестач* (1500 грн – 100 грн) × 20% | 949 | 641/пдв | 280 |
3 | Відобразили нестачу на позабалансовому рахунку** (1500 грн – 100 грн + 280 грн) | - | 072 | 1680 |
Примітки * У ПДВ-обліку списані зіпсовані запаси та наднормативні нестачі вважаються не пов’язаними з господарською діяльністю. Нарахуйте на такі запаси податкові зобов’язання з ПДВ виходячи з вартості їх придбання (п. 189.1 ПКУ) **Поки не визначите винну у нестачах та втратах особу, облікуйте суму нестачі на позабалансовому рахунку 072 «Невідшкодовані нестачі і втрати від псування цінностей» | ||||
Читайте більше:
Пересортиця запасів: облікові наслідки та податкові ризики
Надходження виробничих запасів: бухгалтерські проведення
Переоцінка та використання виробничих запасів: бухгалтерські проведення
Списання запасів в межах норм природного убутку: що з ПДВ
Надходження виробничих запасів: бухгалтерські проведення
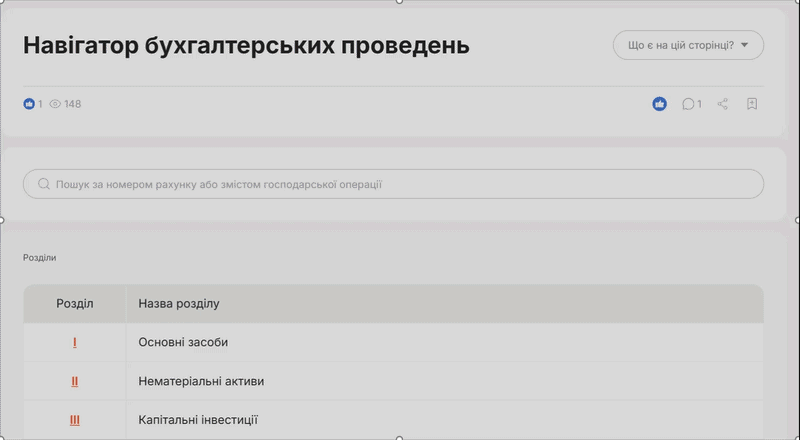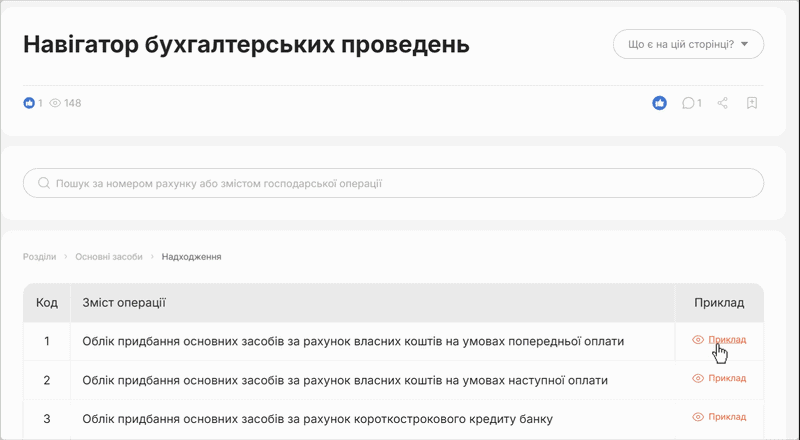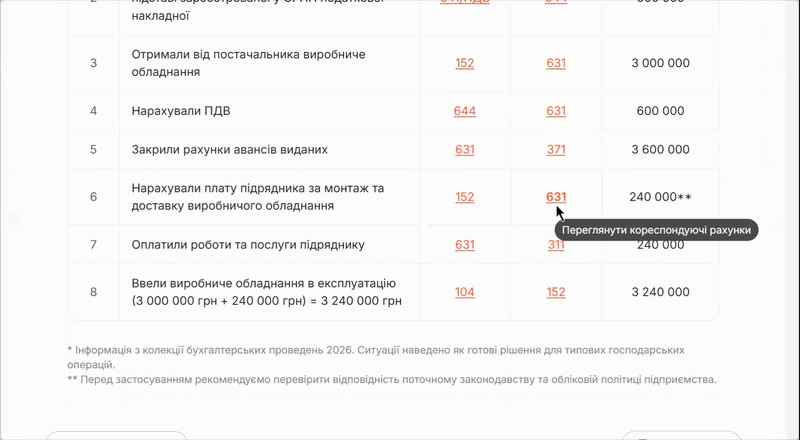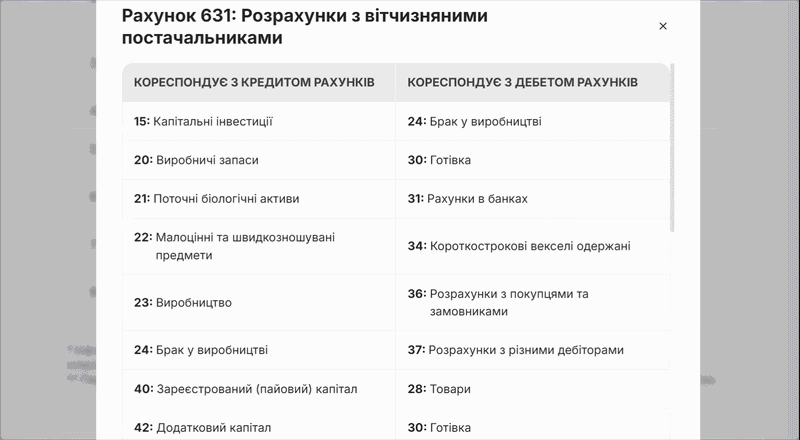
Менше пошуків – більше готових рішень! Навігатор бухгалтерських проведень допоможе за кілька кліків знайти потрібні проводки для будь-якої ситуації. Обирайте: швидкий пошук за рахунком або покроковий перехід через розділи. У кожному кейсі – вже сформований набір проводок, який можна адаптувати та зберегти у PDF
✨ Новинка! Унікальний сервіс – АІ-Консультант для бухгалтера! Ознайомтесь із його можливостями вже зараз за посиланням
Державний нагляд
13.09.2026
З 17 січня 2028 року: КМУ запровадив нові правила техогляду обладнання для захисту рослин
КМУ затвердив єдині правила технічного огляду обладнання для застосування засобів захисту рослин та передбачив обов’язкову реєстрацію причіпного і навісного обладнання ЗЗР. Новий порядок, розроблений у межах гармонізації законодавства з вимогами ЄС, набере чинності 17 січня 2028 року

Торгівля, послуги
13.09.2026
Білизна до пральні: які вимоги діють під час приймання та оброблення у 2026 році
Перед пранням виконавець має оглянути білизну разом із клієнтом і зафіксувати її стан, зокрема плями та пошкодження. Ступінь зносу може становити від 20% до 80%, а додатково можна замовити сушіння, прасування, ароматизацію, бактерицидну та іншу спеціальну обробку

ЗЕД
13.09.2026
Зафіксовано 657 фактів на 158 млн грн: митниця посилює контроль за експортом деревини
Протягом 2025–2026 років митні органи виявили 657 випадків подання недостовірних відомостей у сертифікатах про походження лісоматеріалів, за якими складено протоколи на 158 млн грн. Тепер через «Єдине вікно» запрацював автоматизований обмін даними про сертифікати між Держмитслужбою, Держлісагентством та ДП «Лісогосподарський інноваційно-аналітичний центр»

Е-сервіс
13.09.2026
6 кроків онлайн: як змінити банківські реквізити для виплати соцдопомоги через ПФУ
Одержувачі окремих видів державної соціальної допомоги можуть онлайн повідомити ПФУ про зміну банківських реквізитів через вебпортал Фонду. Для цього потрібно авторизуватися за допомогою КЕП, заповнити заяву, вказати рахунок у форматі IBAN та підписати її – усього процедура складається з 6 кроків

Політика, економіка
13.09.2026
Амбасадори повернення: Мінсоцполітики напрацьовує модель допомоги українцям за кордоном
Мінсоцполітики працює над ініціативою амбасадорів повернення – волонтерів, які допомагатимуть українцям за кордоном дізнаватися про життя, можливості та підтримку в конкретних громадах. Модель ініціативи 7–10 вересня у Вінниці напрацьовували представники громадських організацій та 20 громад з різних регіонів України



Військовий облік
12.09.2026
ТОВ не веде військовий облік взагалі: як будуть рахувати штраф за порушення
Маємо ТОВ, де не ведеться військовий облік взагалі. Розуміємо, що при перевірці буде штраф від 34000 до 59500 грн. Питання в тому, чи може бути збільшений штраф за кожне порушення, чи це максимальний 59500,00 грн?

Індексація, компенсація
12.09.2026
Дітям ветеранів компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році
Дітям ветеранів і ветеранок компенсують 100% вартості контрактного навчання у 2026/2027 навчальному році. Для отримання компенсації потрібно звернутися до закладу освіти, після чого підтвердити сертифікат у Дії протягом 20 календарних днів

Державний нагляд
12.09.2026
Замовлення торта онлайн: Держпродспоживслужба нагадала про вимоги до продавців у 2026 році
Замовляючи торт через інтернет, варто перевірити, чи зареєстрований продавець як оператор ринку харчових продуктів, та дізнатися склад і умови зберігання продукції. Якщо продавець є звичайною фізособою, а не суб’єктом господарювання, Держпродспоживслужба не має правових підстав для перевірки такого продавця

Е-сервіс
12.09.2026
Єдиний реєстр арбітражних керуючих: Мін’юст пояснив, як користуватися базою
Єдиний реєстр арбітражних керуючих містить основні відомості про фахівців та їхню діяльність. Розповідаємо, як за допомогою реєстру знайти потрібного арбітражного керуючого та перевірити інформацію про нього

Е-сервіс
12.09.2026
1 копійка замість 10 грн: провайдерам здешевили доступ до опор для розвитку інтернету
Вартість доступу провайдерів до електричних опор знижено з 10 грн до символічної 1 копійки, щоб стимулювати розбудову швидкісних інтернет-мереж у віддалених населених пунктах. Нові умови можуть відкрити можливість підключення для мешканців 1 043 населених пунктів, які досі не мають домашнього інтернету

Пенсія, соцпільги
12.09.2026
Дострокова пенсія матерям дітей з інвалідністю: ПФУ назвав умови призначення у 2026 році
Матері, які виховували дитину з інвалідністю або тяжкохвору дитину до шестирічного віку, за визначених законом умов мають право на дострокову пенсію за віком. Для матері необхідно досягти 50 років і мати не менше 15 років страхового стажу, для батька – відповідно 55 років та 20 років стажу

ПДВ
11.09.2026
ПДВ можуть підвищити до 21–21,5%: у Мінекономіки обговорюють фонд підтримки бізнесу
У Мінекономіки обговорюють створення окремого фонду для підтримки бізнесу, на фінансування програм якого потрібно близько 6 млрд грн; одним із можливих джерел називають підвищення ПДВ з 20% до 21–21,5%, однак рішення поки не ухвалене. За концепцією Мінекономіки, фонд може запрацювати у січні 2027 року та компенсувати бізнесу збитки основних засобів у межах до $10 млн на одну юридичну особу

Особи з інвалідністю
11.09.2026
Менше 8 працівників або виконаний норматив: чи потрібно подавати Звіт (ЗІР від ДПС ще чинний!)
Запровадження внеску на підтримку працевлаштування осіб з інвалідністю суттєво змінило підхід до кола роботодавців і платників: тепер важливим є не лише факт використання найманої праці, а й чисельність працівників та виконання встановленого нормативу. У листі ДПС від 11.05.2026 №545/2/99-00-21-01-01-02 (а також в ЗІР) чітко визначено, що звітність про нарахування, обчислення та сплату внеску подається як роботодавцями, так і платниками внеску незалежно від кількості найманих осіб та виконання нормативу

Військовий облік
11.09.2026
Жінки-офіцери – у третій групі Списків: Міноборони пояснило правила військового обліку
Жінок-офіцерів під час ведення персонального військового обліку слід включати до третьої групи Списків, а не до першої. Саме таку позицію надало Міністерство оборони у відповідь на запит експертки Галини Казначей щодо відображення військовозобов’язаних жінок офіцерського складу


ПДФО
11.09.2026
Фіндопомога (позика) для «незалежника» у 2026 році: чи оподатковується
Ні, така сума не є об’єктом оподаткування. Водночас якщо сума поворотної фінансової допомоги не повертається протягом строку дії договору, то вона включається до складу доходів фізичної особи та оподатковується за правилами, встановленими для платників податків – фізичних осіб


